二十年从3项追到66项,星展银行说中国手里的牌比美国多!四张王牌每张都击中要害,福特为何宁可顶住国会压力也要和中国合作?

2003年,澳大利亚战略政策研究所做了一次关键技术比较,63个领域里,中国领先的只有3个。
2024年底,同一家机构公布了最新数据:74项关键科技,中国领先66项,美国仅保留8项优势。
二十年,从3比60,到66比8。
这个数字跳得太猛,猛到星展银行首席中国经济学家纪沫在今年10月的报告发布会上说出那句话时,全场明显停顿了一下:中国目前掌握的牌比美国多得多,尤其在核心领域方面。
这份《中国2040展望报告》里,她列出了四张具体的牌:稀土及关键材料、农产品采购、美债持有、高端制造业供应链。
每一张单独拎出来,美国都不会舒服。
先说稀土。
2025年4月,中国宣布对镝、铽等七种重稀土及相关永磁磁铁实施出口管制。
这七种元素不是什么边缘材料,一架F-35战机的制造需要消耗超过400公斤稀土,特斯拉主流车型的驱动电机同样依赖稀土磁铁。
中国目前控制全球约70%的稀土开采量,冶炼加工环节的占比更高,接近90%。
美国本土虽然有矿,但从开采到精炼的完整产业链几乎是空的,短期内根本填不上这个缺口。
从今年4月到现在,中美多轮经贸谈判里,美方反复在稀土问题上表达诉求,这本身就说明问题的分量。
农产品这张牌的特殊之处,在于它直接连着美国国内政治。
中国是美国大豆最大的海外买家之一,也是玉米、猪肉的重要采购方。
这些农产品的产地,集中在特朗普政治基本盘最密集的中西部农业州。
今年5月特朗普访华期间,中国承诺每年采购2500万吨美国大豆,当季采购量已接近1300万吨。
这个数字,不只是贸易数据,它还和爱荷华州、密苏里州农场主的票仓直接挂钩。
美债的逻辑稍微复杂一点。
中国目前持有大约6500亿美元美债,跟2013年约1.3万亿美元的峰值相比减了将近一半。
但这个过程不是突然发生的,而是持续、有序地在推进。
与此同时,中国央行已连续16个月增持黄金,官方储备升至约2309公吨。
这不是要把美债当武器来用,而是一个长期的资产结构调整。
只是这种调整的规模和方向,本身就对美元体系形成持续压力,不需要主动发动,效果已经在那里。
这四张牌里,最容易被轻估的是第四张,也就是高端制造业供应链。
稀土、农产品、美债都是可以量化的筹码,有具体的吨数和美元数字。
但高端制造业供应链是一种结构性的东西,很难用一个数字说清楚它到底值多少。
福特的案例可以说明这个问题。
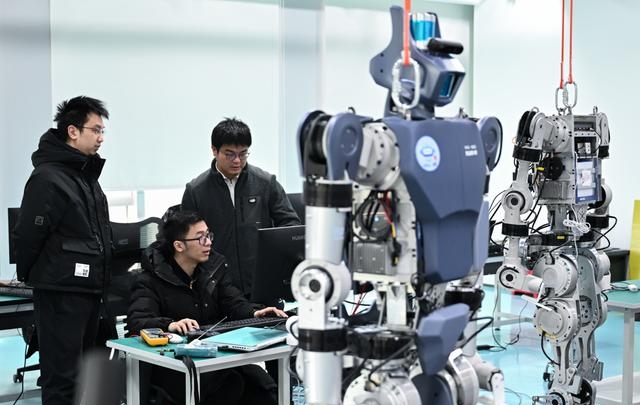
2023年,福特宣布在密歇根州投资35亿美元建设电池工厂,用的是宁德时代的技术授权。
2025年12月,福特再次宣布利用宁德时代授权生产磷酸铁锂电池,供储能系统使用。
2026年1月,福特又在肯塔基州新建储能电池工厂,同样采用宁德时代的授权技术,目标客户是AI数据中心。
合作模式是:福特全资拥有工厂,宁德时代不出钱、不持股,只提供电池技术授权、工程培训和制造工艺支持,收取专利费和技术服务费。
在这期间,美国众议院中国问题特别委员会主席穆勒纳尔致信福特CEO,指责这种合作是把关键产业拱手相让。
交通部长达菲也公开表达深切担忧。
福特没有停。
这不是一家公司的个别决定。
美国企业界的反应说明,在电动车和储能赛道上,目前找不到能替代宁德时代的供应来源。
宁德时代拿下全球约40%的电动车电池市场、约30%的储能电池市场,它服务的客户里包括特斯拉、宝马、大众,技术迭代速度和制造成本都不是美国本土厂商在短期内能追上的。
换一家供应商不是问题,问题是换不到。
从技术格局来看,中国在核能、合成生物学、小型卫星、航空发动机等领域排名第一,美国主要保留优势的领域集中在量子计算和地球工程,共8项。
这个分布说明,美国的技术领先正在越来越集中于少数前沿方向,而中国的领先面越来越宽。
纪沫在报告里把这背后的支撑归纳为三块:人才、能源、制造业。
中国每年有超过500万STEM专业毕业生,工业电价低于欧洲,同时是全球唯一覆盖联合国产业分类中全部工业门类的国家。
这三个条件叠在一起,使得一项技术从实验室走到工厂的周期比其他地方短得多。
光伏行业是一个现成的例子,中国在硅料、硅片、电池片三个核心环节的全球产能占比都超过90%,这不是某一家企业的竞争力,是整个产业链的竞争力。
纪沫在发布报告时主动提到了中国的挑战,包括人口老龄化、房地产调整和资本积累的放缓。
但她的判断是,在先进技术对经济的拉动下,上行的空间大于下行的风险。
真正值得持续观察的,或许不是某个具体的技术排名会不会变动,而是当美国企业持续需要中国供应链、美国政府持续想要切断这种联系,这两股力量最终会在哪个点上撞出结果。