买车险避坑指南:学会这6个关键点,不仅省下一半保费,更能让你在关键时刻多赔付200万!

刚提了新车,不少朋友总觉得保险公司是在跟咱们玩“文字游戏”。
看着那一长串保单明细,心里直打鼓:这钱花得冤不冤?
其实,买车险这事儿,本质上就是一场跟概率的博弈。
新能源车主尤其头疼,毕竟那一块硕大的电池组,磕一下可能就是小半台车的价格。
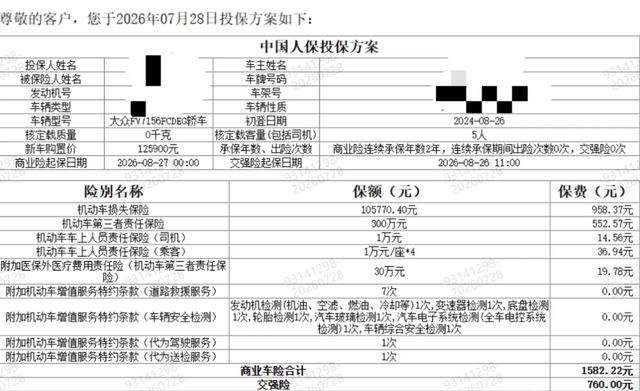
买车损险,别把它当成日常开销,它是你应对不可控风险的底牌。
要是真遇上自燃或者底盘磕伤,保险公司掏腰包去和厂家扯皮,总好过你自己在那儿孤军奋战。
车开了几年,这车损险到底还得续吗?
这得看车还在不在你心里那个“保值区”。
如果这车现在卖了也就换个几千块,那真没必要花大把钱买全险。
毕竟修车费要是比车价还高,直接报废换新才是理性的经济账。
咱们得学会看保费折旧曲线,别让保费支出背离了车子的真实残值,那是给保险公司送温暖,不是在保护自己。
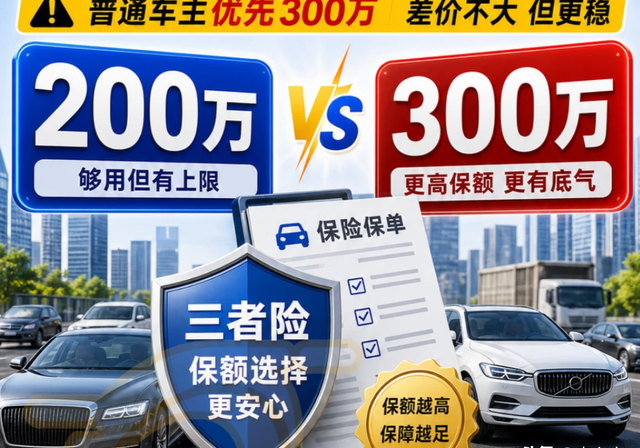
三者险的额度,我一直建议各位把底线拉高。
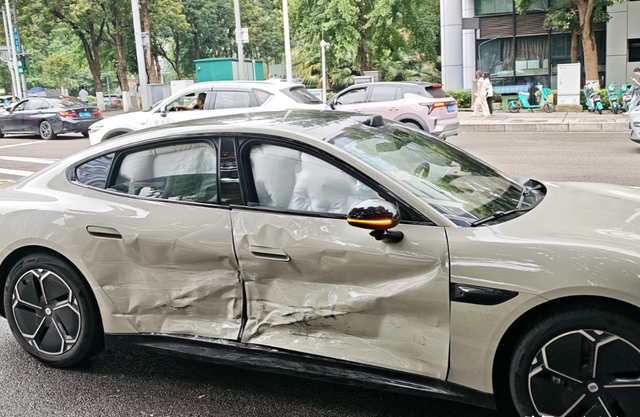
现在路上的豪车多得是,万一哪天脚下一滑亲上了劳斯莱斯,或者发生点严重的人伤事故,交强险那点赔付限额根本不够看。
把三者险买到两三百万,这不仅仅是为了应付交警,更是为了守住咱们的家底。
别为了省那一两百块保费,把自己往万丈深渊里推,一旦因为赔偿金不够导致个人资产被强制执行,那可真是欲哭无泪。
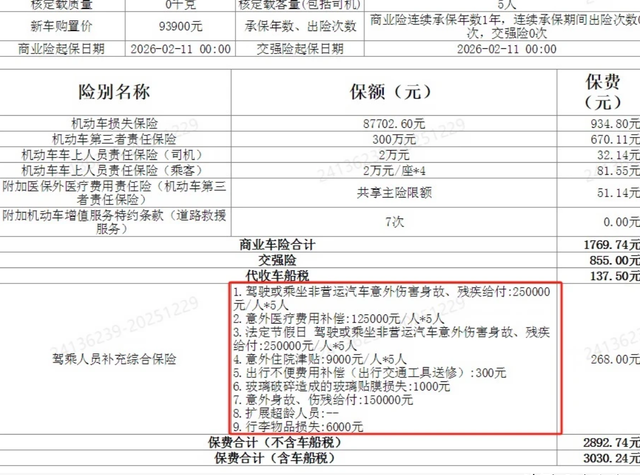
还有个挺绕的坑,就是座位险和驾乘险。
销售人员为了提成,往往会给你打包勾选,甚至搞些重复投保的套路。
座位险保的是车,驾乘险保的是人。
如果你自己本身就有涵盖意外伤残保障的商业人身险,那车上的驾乘险是不是就显得有点多余了?
仔细核对保单明细,别被那些花哨的名字带偏了,把钱花在刀刃上才是硬道理。
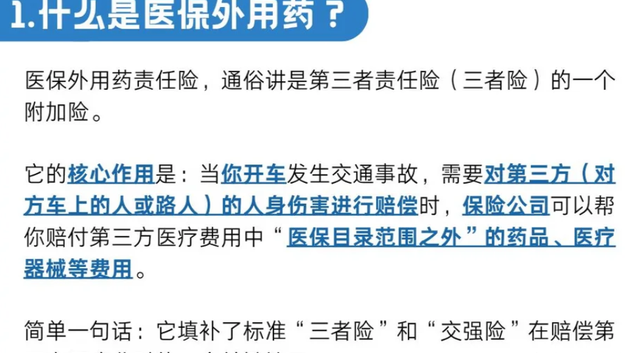
医保外用药责任险,这钱一定要花,而且保费真的不贵。
重症外伤治疗时,那些进口器材和特效药往往不在医保报销范畴内。
没有这个险,这些费用全得你自掏腰包,甚至因为赔偿分歧闹到法庭上。
这个不起眼的小险种,就像是给你的理赔流程装了个润滑剂,不仅能让你少操心,更是在关键时刻保护你的钱包不缩水。
新能源车主还得注意点细节,电网故障、充电桩漏电伤人,这些在传统燃油车险里可没地儿说理。
现在很多保险公司推出了专属险种,针对充电过程中的风险做覆盖,这才是与时俱进的配置逻辑。
别只盯着车漆划痕,这些可能导致车辆电气系统彻底瘫痪的风险,才是电车用车生态里的隐形杀手。
说到那些所谓的“低价保险”,我劝大家一定要擦亮眼。
如果报价低到离谱,那多半不是正经车险,可能是个没资质的咨询协议。
真出了事,那是真的叫天天不应,叫地地不灵。
买保险就是买一份确定的未来,别为了贪那点蝇头小利,把自己置于理赔无门的境地。
核保时多去官方渠道查查,把责任条款看清楚,别让自己的保障缩了水。
保险配置的核心逻辑,从来不是保费越低越好,而是保额越高越稳。
咱们得建立起“保额优先”的决策模型,把有限的预算花在三者险这种能对冲重大灾难的险种上。
别为了省下几千块保费,而去承担可能让家庭财务瞬间崩盘的无限责任。
很多人总觉得自己运气好,可这世上最经不起考验的,就是车主对概率的盲目自信。
保险的意义,本就是让我们在面对那万分之一的意外时,依然能从容地面对生活。