普京说俄罗斯人很快都会开上中国车,有人说是夸奖,但真实数据更震撼:4年时间哈弗成为俄罗斯进口车销量第一名

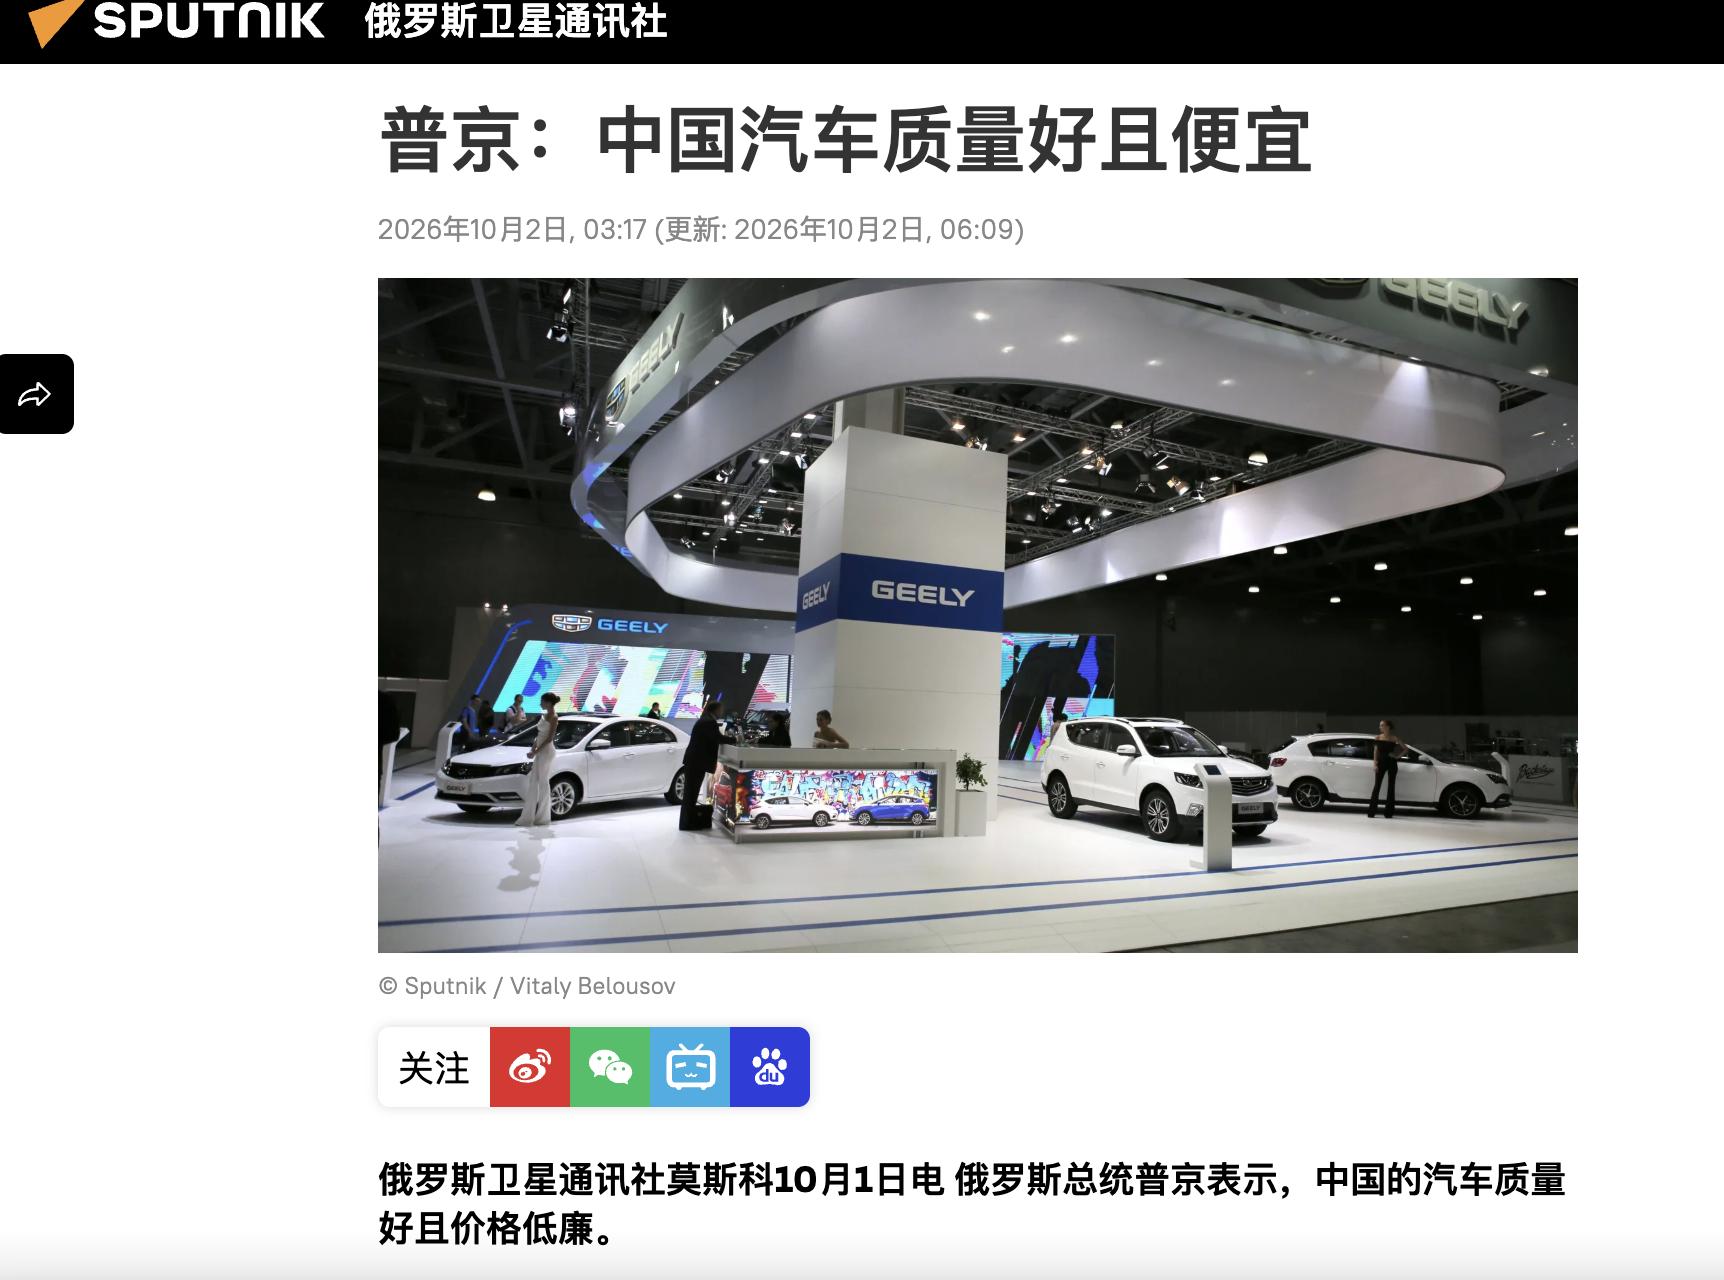
普京在瓦尔代论坛面对全球媒体说了句话:俄罗斯人很快都会开上中国车,便宜,质量还好。
有人说这是夸奖,有人说不过是场面话。
但这四年俄罗斯汽车市场里发生的事,比这句话本身要猛得多,也复杂得多。
001
2026年10月1日,瓦尔代国际辩论俱乐部全体会议。
这是全球政商精英的年度聚会,来的都是有分量的人。普京在这个场合谈到了中国汽车,说出了那句话。
很多人第一反应是:客气话,领导人嘛。
但要读懂这句话,得先把时间线拨回去四年。
2022年,受地缘冲突影响,西方对俄制裁来袭,欧美日韩主流车企陆续宣布暂停或退出俄罗斯市场。大众、丰田、现代、奔驰,这些在俄罗斯深耕多年的品牌,一家接一家宣布减产或停业。
展厅里的展车越来越少,配件越来越难找,俄罗斯人想买辆新车,发现选择稀缺到难以置信。
就在这个空档里,中国车踏进了俄罗斯市场的大门。
一开始,很多人以为这不过是临时工的机会,等西方品牌缓过来,中国车自然就退场了。
谁也没想到,这一进去,就再没打算出来。
002
数据最诚实,先来看一组数字。
2025年,俄罗斯全年销售中国品牌乘用车68.52万辆。尽管同比下降了25%,市场份额仍高达51.7%。
51.7%什么感知?那一年俄罗斯人每买两辆新车,就有一辆多挂的是中国品牌车标。
进入2026年,情况依然明朗。
2026年上半年,俄罗斯共销售新乘用车60.86万辆,同比增长14.8%。
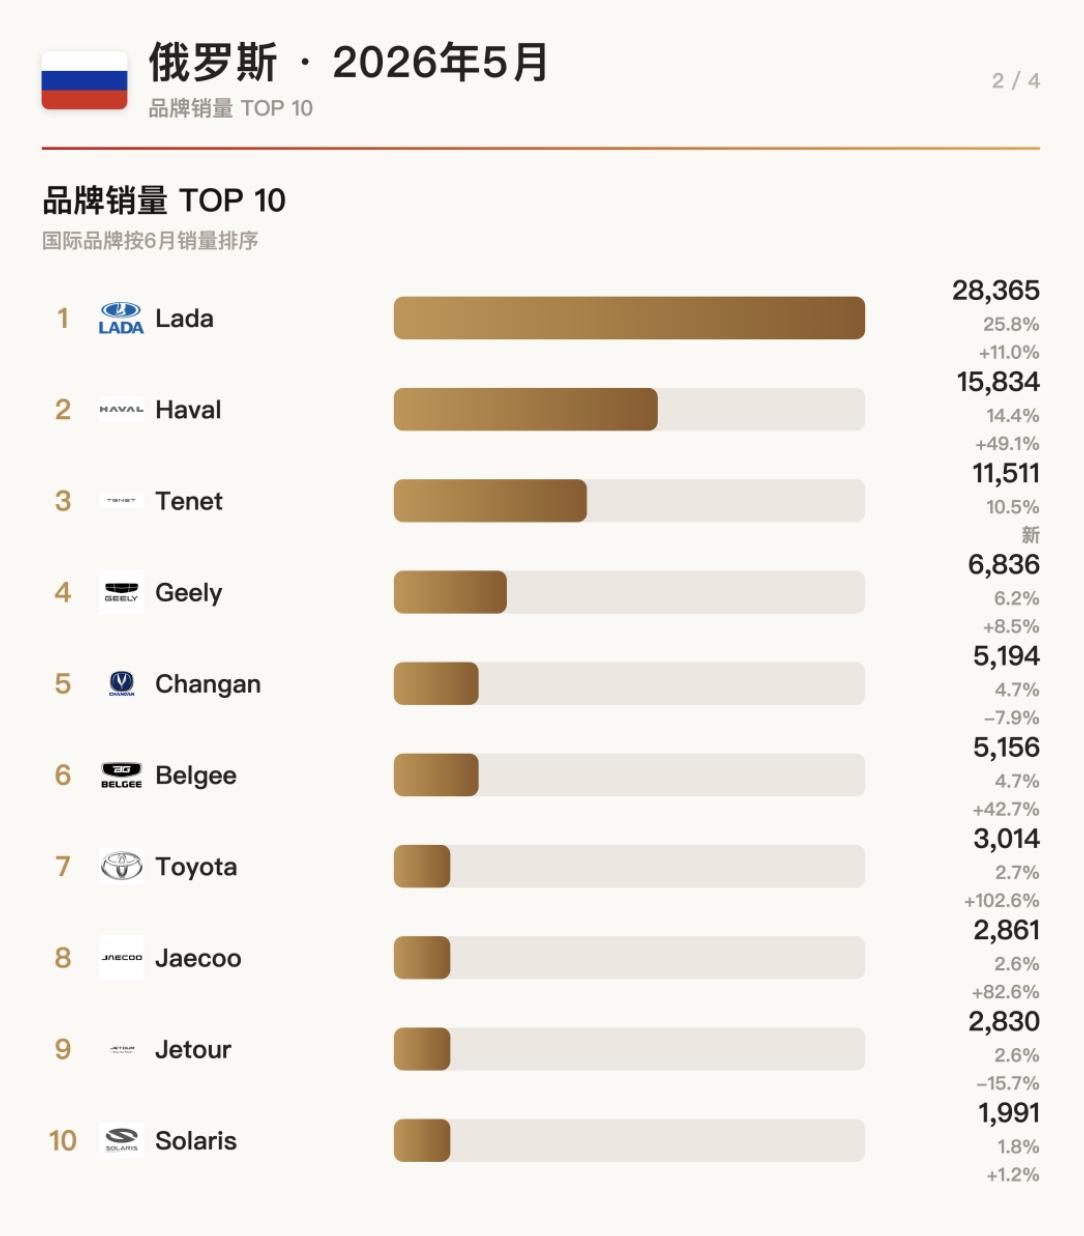
销量榜单上,第一名依然是俄罗斯本土品牌拉达,15.21万辆。拉达能守住第一,靠的是几十年的品牌积累、相对低廉的价格,以及政府采购的持续加持。
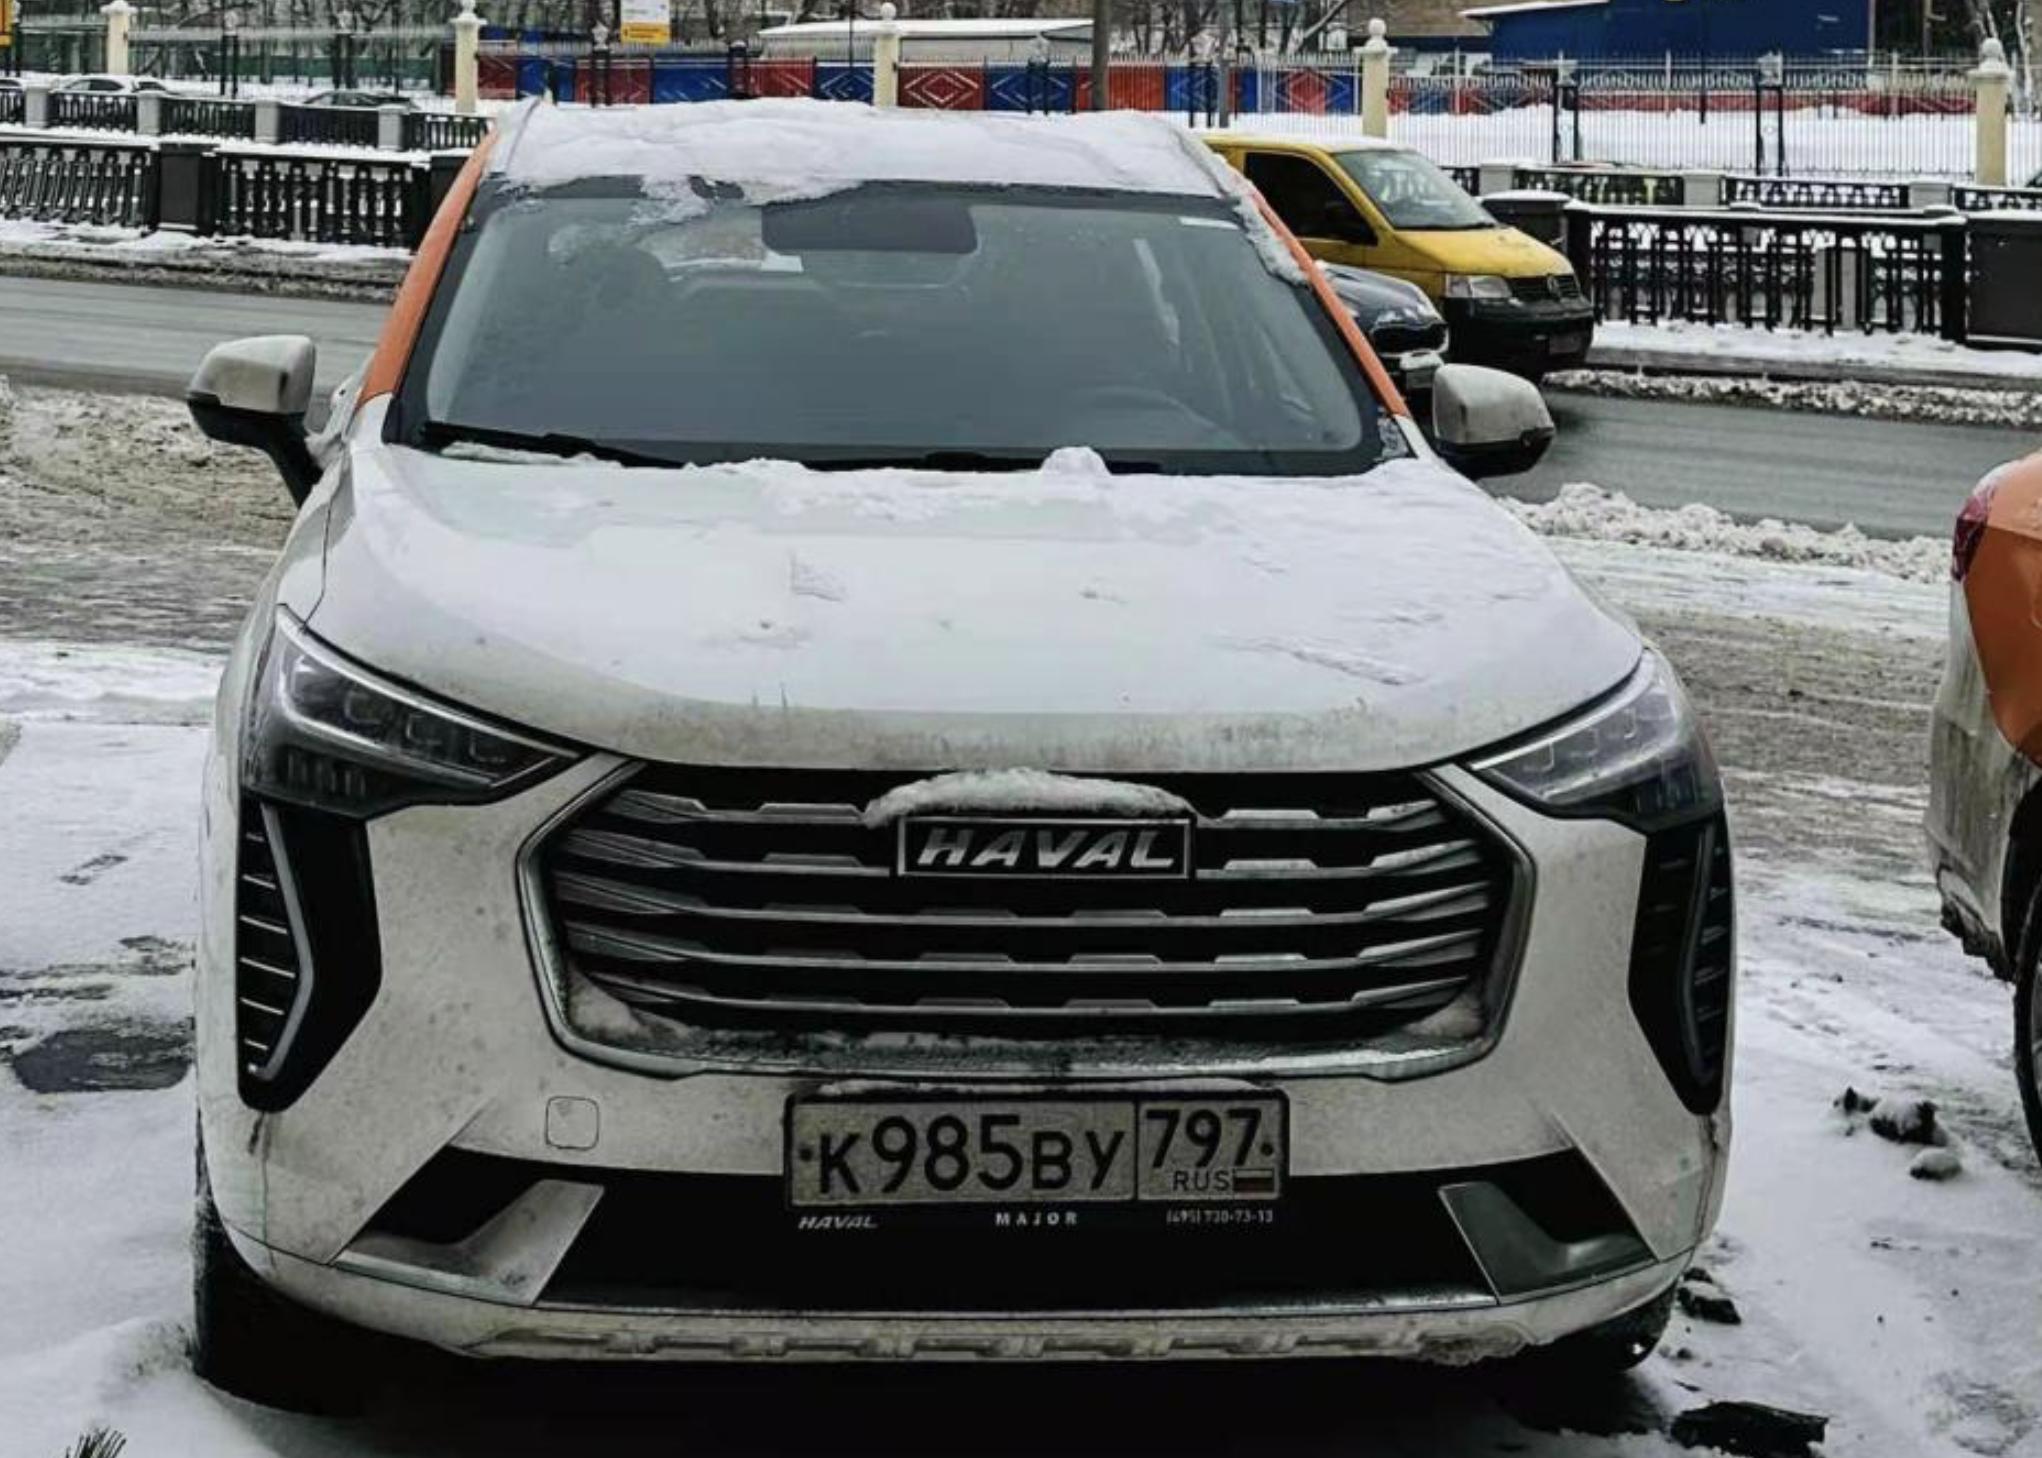
第二名,是中国的哈弗,8.41万辆。
哈弗,在中国市场存在感不算顶流,在俄罗斯却成了所有外国品牌里卖得最好的那个。
往后看:俄罗斯本土品牌泰尼特排第三,中国吉利和白俄罗斯白吉并列第四、第五。
表面看,中国品牌只占了两席。
但这里有个关键背景:泰尼特背后是奇瑞提供技术合作,白吉背后是吉利深度支持。
把这层关系扒开,前五名里直接或间接与中国汽车产业链挂钩的,整整占了四席。
普京说俄罗斯人很快都会开上中国车,与其说是预测,不如说是在陈述一个已经在发生的事实。
003
当然,有人会说,这不就是因为西方品牌跑了,中国车才乘虚而入。
这个逻辑有道理,但只说对了故事的开头。
机会能解释中国车为什么进得去,没法解释中国车为什么留得下来。
路透社2026年的调查数据显示,大量德系、日系、韩系车辆,至今仍在通过中亚、土耳其等中转渠道流入俄罗斯市场。部分欧洲品牌的新车,绕道第三方经销商转手,最终还是出现在莫斯科的展厅里。
也就是说,俄罗斯消费者如果真想买欧洲车,不是完全买不到,只是价格更贵,手续更繁,等待周期更长。
在这种条件下,哈弗上半年还是卖出了8.41万辆,稳坐进口品牌销量第一,就没办法只靠市场空缺来解释了。
消费者的选择,往往比我们想象得更理性。
普京说的那两个词,便宜和质量好,正好点出了问题的核心。
和同级别欧洲品牌相比,中国车价格门槛更低,该有的配置一点不含糊,智能化程度和车型迭代速度都在快速追赶;和俄罗斯消费者熟悉的拉达相比,中国车在内饰品质、车机系统和科技配置上,差距已经拉得相当明显了。
中国车给了俄罗斯消费者一个以前没有的选项:不是将就的本土品牌,也不是价格虚高的欧洲进口,而是配置够用、价格实在、还在持续更新换代的现代化车型。
004
进入2026年,出现了一个很多人没看懂的现象。
从数字上看,中国品牌的市场份额在下滑。
2025年,中国品牌在俄罗斯新车市场的份额从58.5%降到了51.7%。
2026年2月,俄罗斯品牌销量三年来首次超过中国品牌;4月,俄罗斯品牌份额升至42.3%,中国品牌降至41.3%。
这个数据一出,很多人就开始说:中国车是不是要退潮了?
AUTOSTAT的报告说了另一件事。
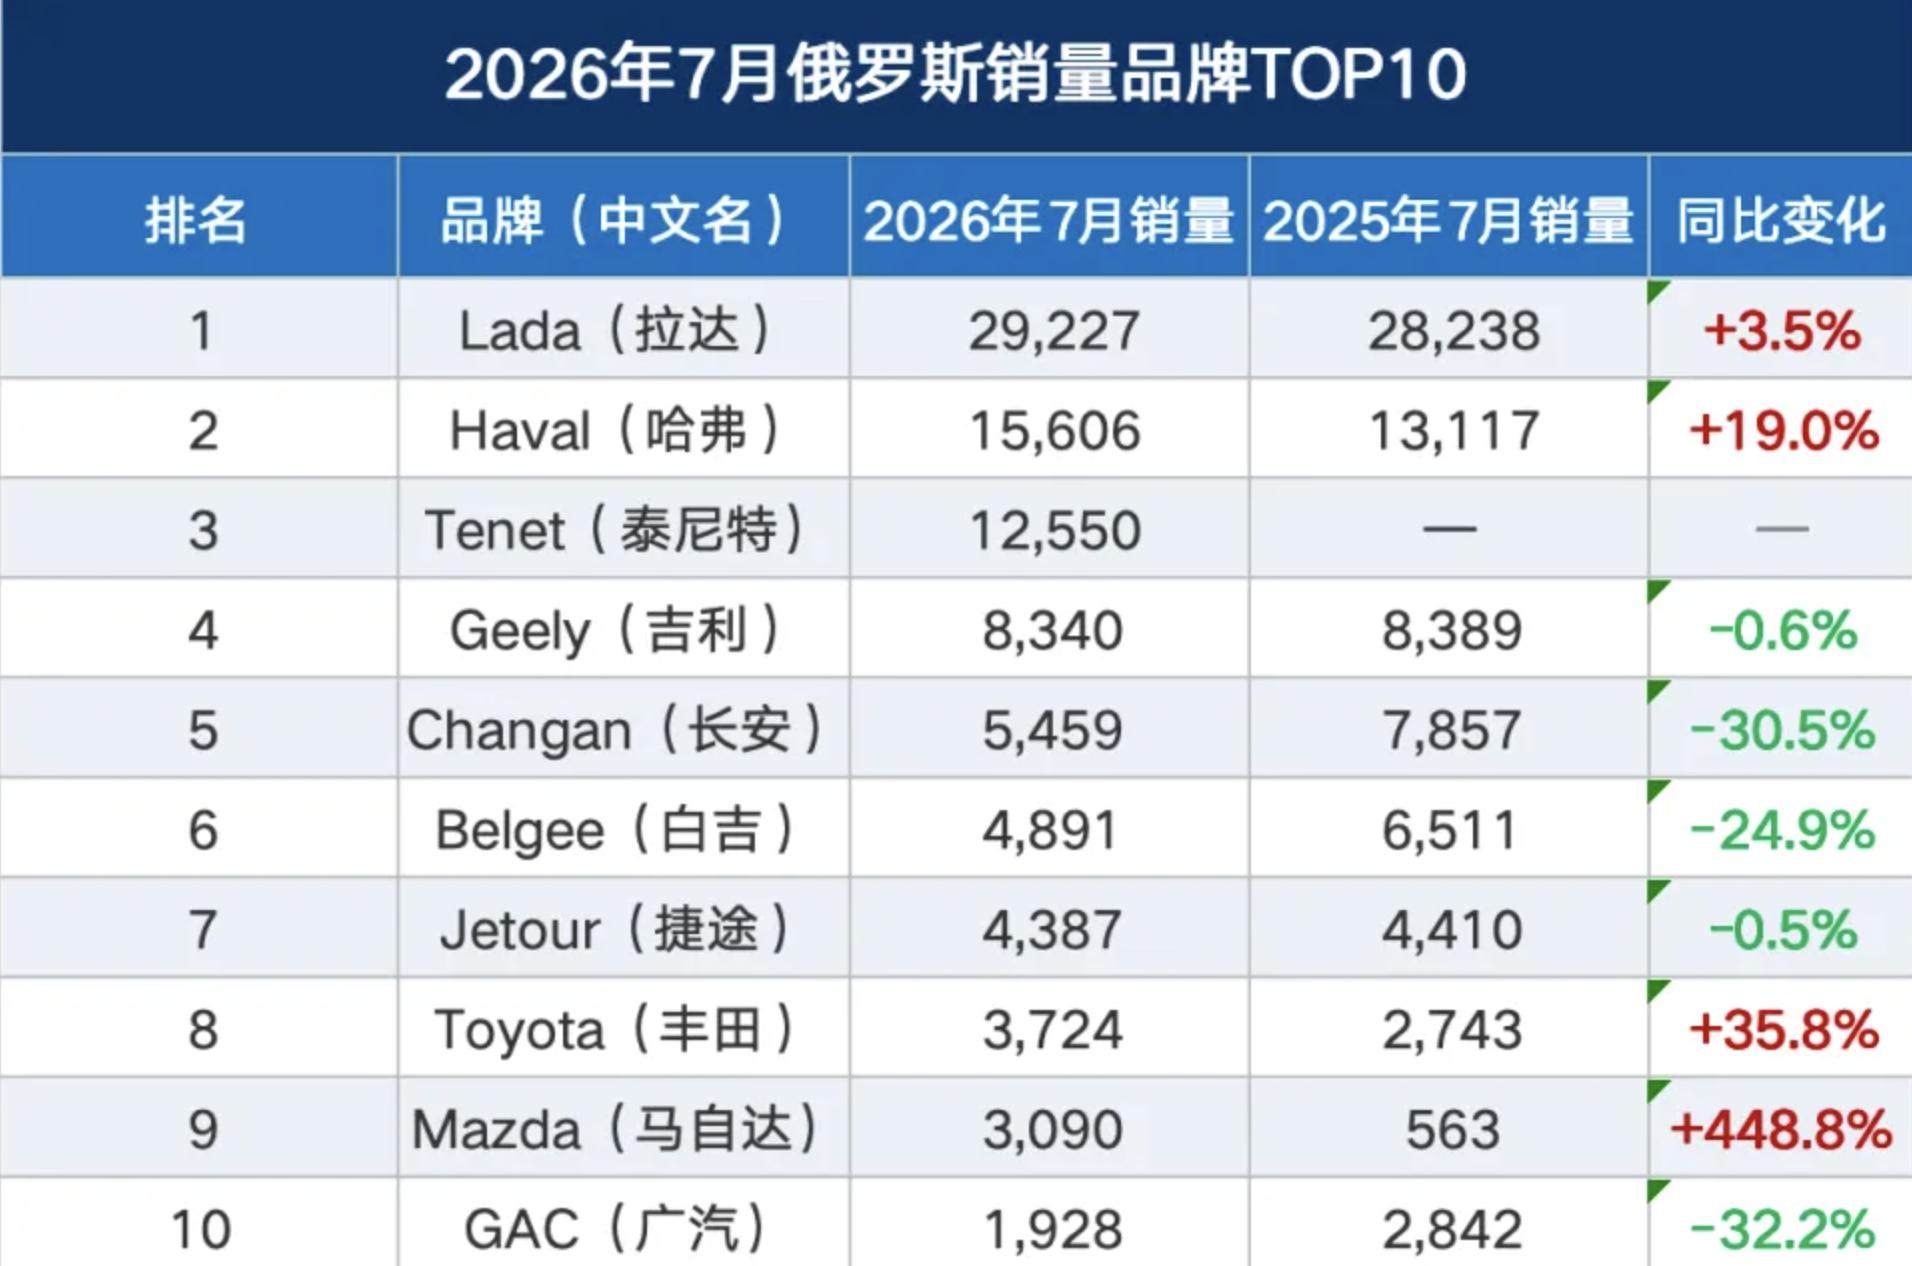
AUTOSTAT是俄罗斯汽车行业最权威的数据机构之一。他们的报告明确指出:泰尼特、白吉、埃克赛特这批正在快速攀升的本土品牌,背后用的都是中国车型或中国技术平台。
泰尼特2026年上半年卖出6.4万辆,俄罗斯新车市场排名第三。
你买的是一辆挂着俄罗斯品牌车标、在俄罗斯工厂里出来的车,但它的底盘架构、动力方案、核心电子系统,很可能来自中国汽车产业链。
这就把事情说清楚了:中国品牌的份额数字在降,但中国汽车产业链在俄罗斯的实际影响力,可能反而在加深。
这是一种比品牌曝光更隐蔽、也更扎实的存在方式。
005
这个逻辑,也解释了俄罗斯政府在汽车领域的政策底层逻辑。
俄罗斯需要中国汽车来填补市场,但它不打算永远只做整车进口的接收方。
销量越高,俄方就越想把工厂建在国内,把就业留在国内,把税收留在国内。
这个趋势在数据里已经相当清晰了。
2026年第一季度,俄罗斯销售的新乘用车中,已有59%在本土生产。
长城汽车位于图拉州的工厂,是这个转变里最具代表性的样本。2025年,哈弗图拉工厂的产量,占欧亚经济联盟面向俄罗斯市场汽车产量的12.6%,是外国品牌在俄产能最重要的基地之一。
与此同时,俄罗斯的政策工具箱越来越明晰。
报废税,让纯进口整车的成本优势持续收窄;本地化积分制度,要求车企提高俄罗斯本地零部件的使用比例;出租车和网约车市场的准入门槛,也开始优先向本土生产车型倾斜。
政策传递的信号很直白:只把车从中国运过来卖,成本窗口越来越窄;真正在当地建厂、雇工人、扎根供应链的企业,才能拿到长期市场空间。
下一阶段,真正决定一家中国车企能不能在俄罗斯站稳脚跟的,可能不再只是出口量,而是愿不愿意把生产环节搬过去,把根扎在当地。
006
普京那句话,到这里可以给出一个更完整的解读了。
四年时间,中国汽车在俄罗斯走过了三个阶段。
第一阶段,填补空缺:西方品牌退场,中国车迅速进场,快速吃到市场红利。
第二阶段,站稳脚跟:靠价格和配置,在与平行进口欧日韩车的正面竞争中把消费者留下来。
第三阶段,正在发生:中国的汽车平台和技术,开始成为俄罗斯本土品牌的底层支撑,让中国产业链在不挂中国车标的情况下,渗透到了更深的地方。
以后再用中国品牌市场份额来衡量中国汽车在俄罗斯的影响力,这个方法会越来越失灵。
一辆挂着俄罗斯牌子、在俄罗斯工厂里出来的车,可能从方案到供应链,都还在中国汽车产业链的轨道上跑着。
从卖整车,到卖平台,到输出一整套制造能力。
中国汽车在俄罗斯走的这条路,比很多人从出口数据里看到的,走得更深,也走得更远。
这,才是真正意义上的出海第二阶段。
信息来源
1、俄罗斯卫星通讯社(Sputnik News),2026年10月1日,普京瓦尔代国际辩论俱乐部全体会议讲话相关报道
2、AUTOSTAT俄罗斯汽车产业分析机构,2026年俄罗斯乘用车市场数据分析报告
3、路透社(Reuters),2026年俄罗斯汽车平行进口渠道调查报道