10月车市冰火两重天!零跑10.61万台又破纪录,小米小鹏双双破5万

10月的车市成绩单,在11月1日这天被一次性摊开。9家新势力车企连同各自的生态联盟先后交卷,同一张榜单上,头尾的数字差出好几倍。
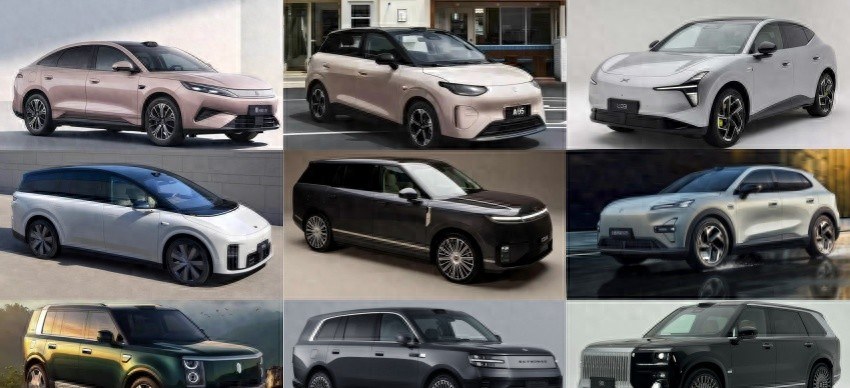
先看冲在前面的。零跑、小鹏、小米三家,10月交付量同时站上5万台,把后面的追兵甩开了一截。
10月零跑在全球交付10.61万台新车,同比涨51%,环比微增0.4%。这已经是它连续第四个月守住10万台关口,单月纪录又被自己改写一次。
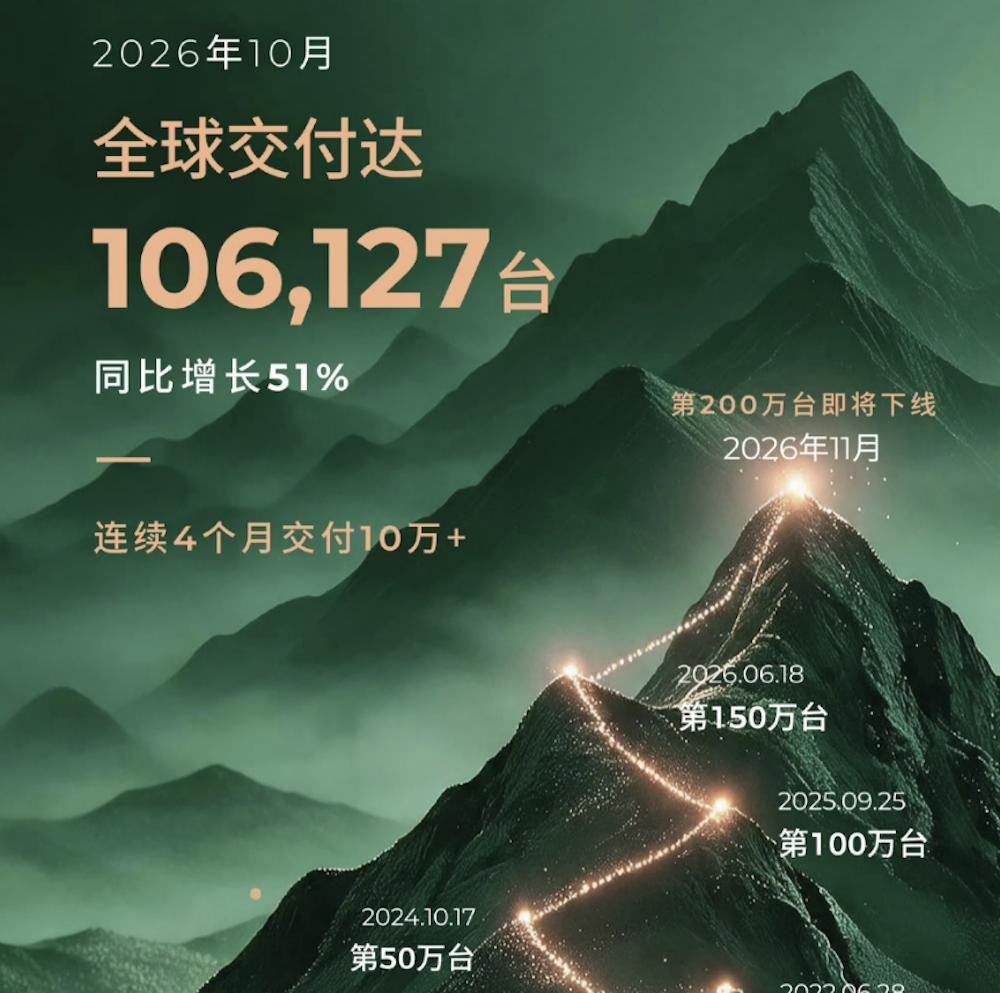
撑住这个体量的,是A、B、C、D四大产品系列各自的稳定贡献。热门车型加快交付节奏,海外市场扩张也添了一把火。
前10个月零跑累计卖出77.27万台。全年100万辆的目标,账面上还剩22.73万台没完成,接下来两个月,月均要做到11.37万台才够线。
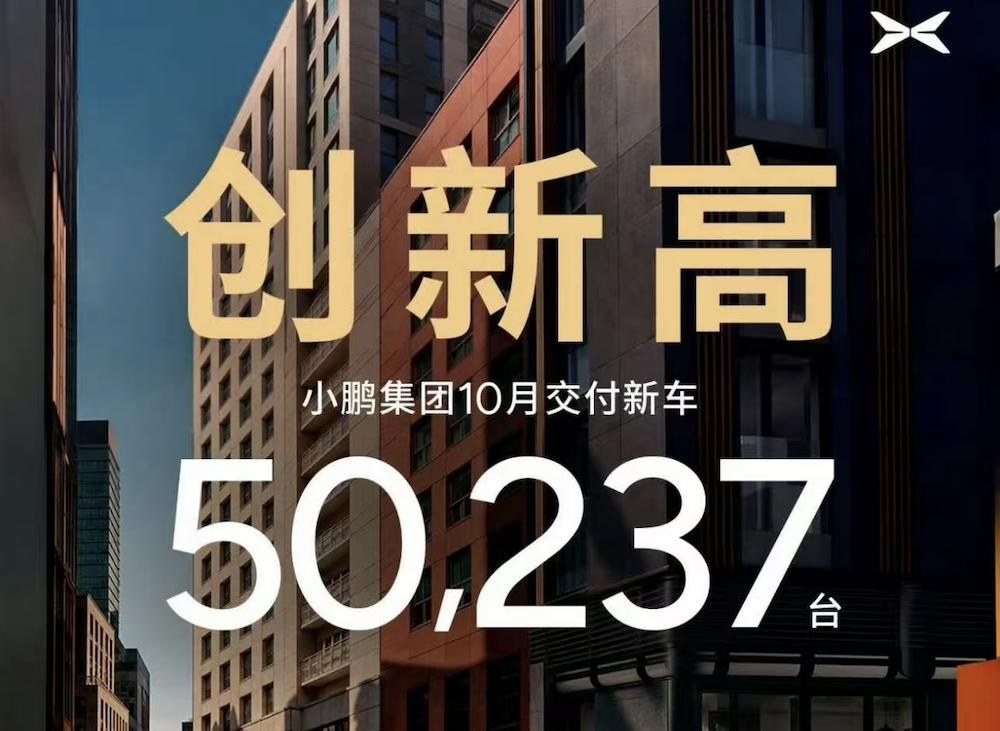
小鹏10月交付5.02万台,同比增19.6%,环比增21.8%,比8月多出8981台,单月交付量创下历史新高。
增量主要来自MONA系列。这一系列产能往上爬,L03的产能逐步释放,是10月环比增长的主要来源。
未来四个月内GX和L03的产能将快速爬坡,优先保障国内交付。
这段话是何小鹏此前回应交付超时问题时说的,等于把产能提速的节点摆到了明面上。
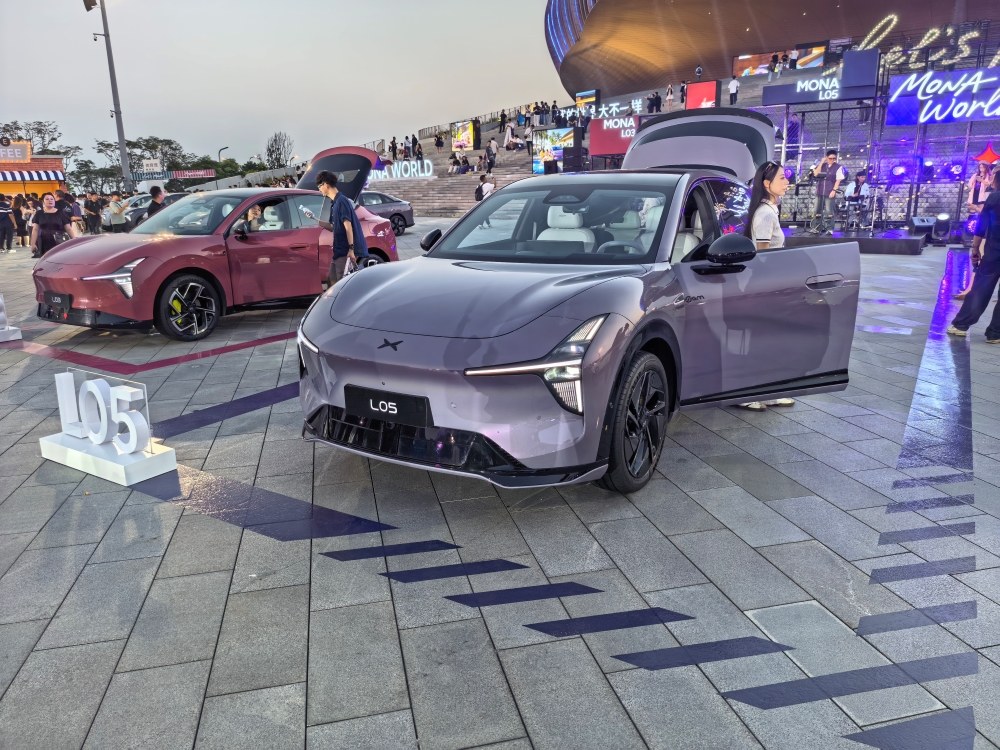
海外市场同样在放量。小鹏10月海外交付13326辆,同比增长166%,创下海外单月交付新高。新上市的MONA L05,规模交付要到11月1日才开始。
小米10月交付超5万台。8月超3万、9月超4万、10月超5万,连续三个月阶梯式往上抬。这是它第二次单月破5万,上一次还要追溯到2025年12月。
拉动力来自澎程。这个系列9月12日才正式开启交付,9月的实际交付周期只有约19天,却贡献了超1万台,占当月总量约四分之一。
10月是澎程第一个完整交付月,产能快速爬坡,直接成了小米交付量增长的核心动力。
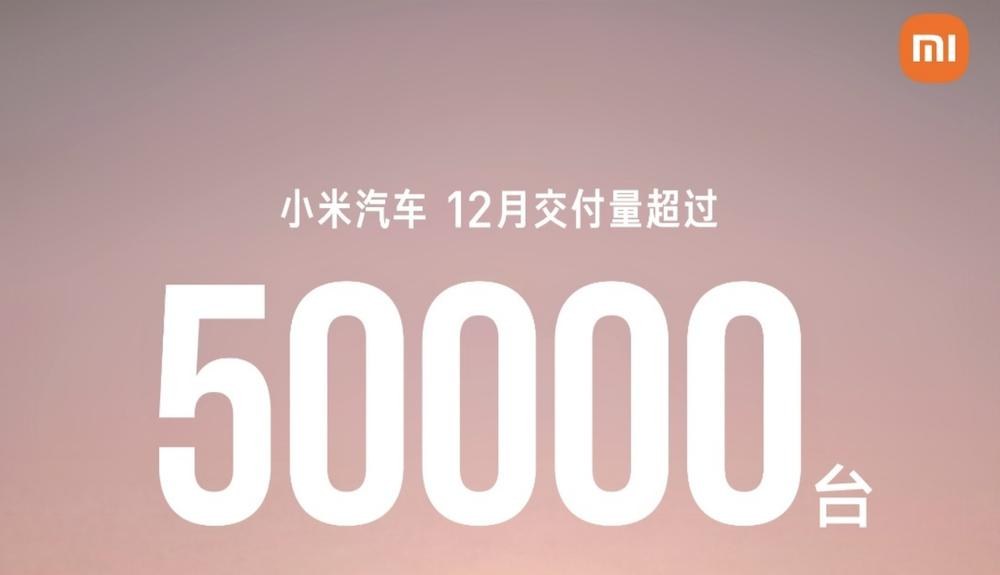
乘联分会的信息显示,小米1到9月零售销量28.65万辆,加上10月,前10个月累计约33.65万辆。全年55万辆的目标,还差21.35万台。
剩下两个月,月均要交10.68万台才够得着。随着澎程产能逐步释放,小米后面的单月数字还有往上走的可能。
三家破5万,第二梯队被甩开一个身位
5万台是一道分水岭。跨过去,规模效应开始显现,供应链议价、渠道铺设、单车成本摊薄都会跟着往前走;跨不过去,就只能靠一两款车死撑。
深蓝10月全球销量3.26万辆,同比下滑11%,环比增长8%。环比是正的,可跟去年同期比,明显不在一个水平线上。
极氪10月交付3.25万辆,同比增51.6%,环比降12.7%。这是它连续8个月同环比双增长之后,第一次环比转负。
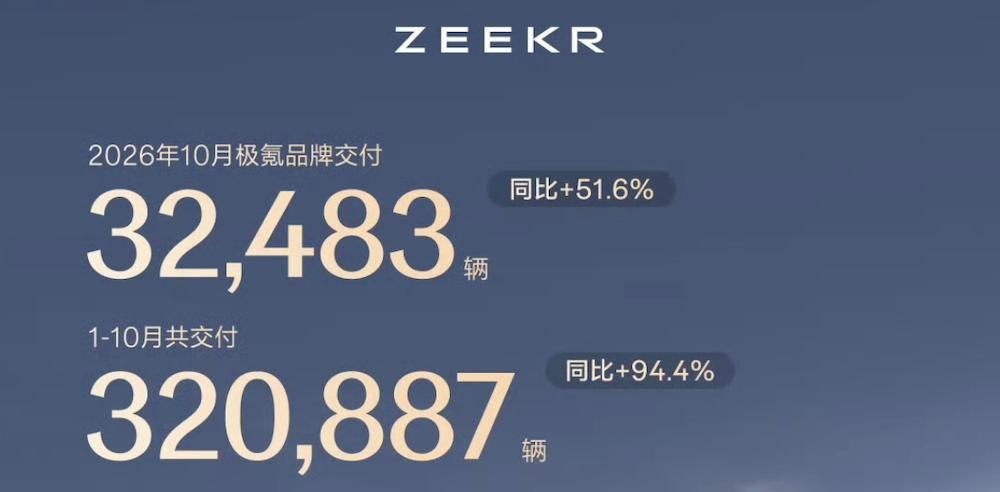
同比的涨幅来自9X、7X这些高端车型持续放量,海外市场也贡献了一部分。10月极氪没有全新车型上市,官方又预告7X即将改款,一部分需求被推迟到新款上市之后。
另一半名单,是另一幅画面
蔚来集团10月交付3.42万台,同比下滑15.2%,环比下滑8.5%,整体规模比9月缩了一截。
拆开看,蔚来品牌交付1.81万台,同比增5.7%,环比降15%。萤火虫7738台,同比增30.9%,环比增5.6%。乐道8383台,同比腰斩51.7%,环比降4.3%。
一个集团铺三个品牌,摊子越大,越要求每个价格带都站得住。乐道这一环掉下去,蔚来的整体数字立刻显形。
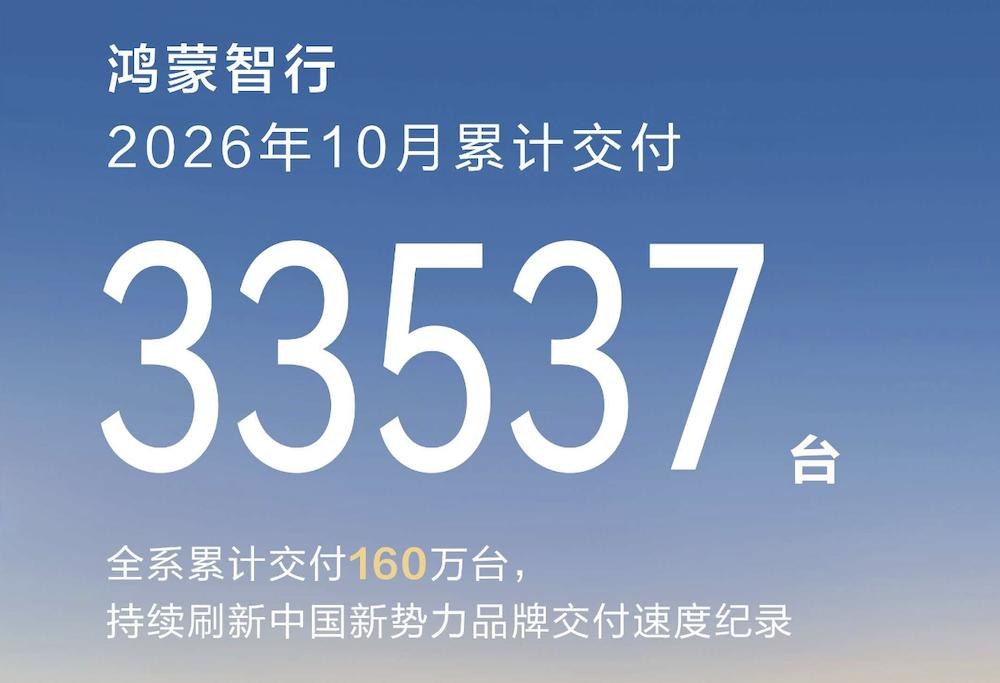
鸿蒙智行10月交付3.35万台,比9月的3.75万台降了10.5%。和去年10月的6.82万台相比,直接腰斩。
变动出在合作模式上。9月15日,鸿蒙智行和赛力斯官宣,问界品牌由赛力斯主导,华为终端参与赋能;10月1日,双方又宣布达成新五年合作。模式调整之后,渠道需要时间磨合。
享界、尊界、尚界单月体量仍偏小。新车产品矩阵扩大、改款上市节奏变化,也让一部分用户多了观望情绪。
理想10月交付2.9万辆,环比降8.8%,同比降8.6%。直接原因是主力车型i6的新老换代空窗。
理想方面的说法是,2026款i6 72小时订单大幅超越去年上市同期水平。环比回落是产品切换节奏造成的,不代表终端需求转弱。
9家新势力里,只有4家做到同比环比双增,5家出现不同程度下滑。所谓“冰火两重天”,说的就是这张榜单的前后两半。
一张榜单能同时装下两种命运,靠的不是运气,是节奏。
销量数字背后,是三张不同的牌桌
第一张牌桌是产品周期。理想的i6、极氪的7X都卡在换代节点,老款清库存、新款没起量,中间那段空窗落在销量表上就是一个坑。
第二张牌桌是产能。小鹏的MONA、小米的澎程都经历过爬坡,订单不等于交付,工厂节奏跟不上,数字只能延后释放。
第三张牌桌是渠道和品牌整合。问界主导权调整、智界新车型月底才交付,需求没消失,是节奏错位。
国内车市已经从增量竞争走进存量博弈。今年10月工作日18天,和去年同期持平;中秋在9月下旬,反倒让10月的有效销售时间更长。
新品持续上量,首购和换购需求一起释放,终端客流本应回暖。可时间变长,不等于蛋糕变大,10月大盘依然承压。
谁的新车踩准节奏,谁就能把别人的份额拿过来。竞争比9月更白热化,这一点从5家下滑的数字里看得清清楚楚。
年目标这道坎,最后两个月见分晓
零跑前10个月完成77.27万台,剩下两个月月均11.37万台才够线;小米33.65万台,后两个月月均10.68万台才达标。都是要踮脚才够得着的高度。
接下来两个月是决定全年销量的关键节点。改款、促销、渠道压库这些常规动作会集中出现,交付数据的分化还会更明显。
销量榜不会说谎,但它只记录结果,不记录原因。谁在换代空窗里熬过去,谁在产能爬坡里抢回来,两个月后的年报表上会见分晓。