L3国标正式落地!智驾赛道大洗牌,没真本事的车企彻底没戏

一盏蓝绿色的小灯,照出的是一整片新能源车企的"体检报告"。
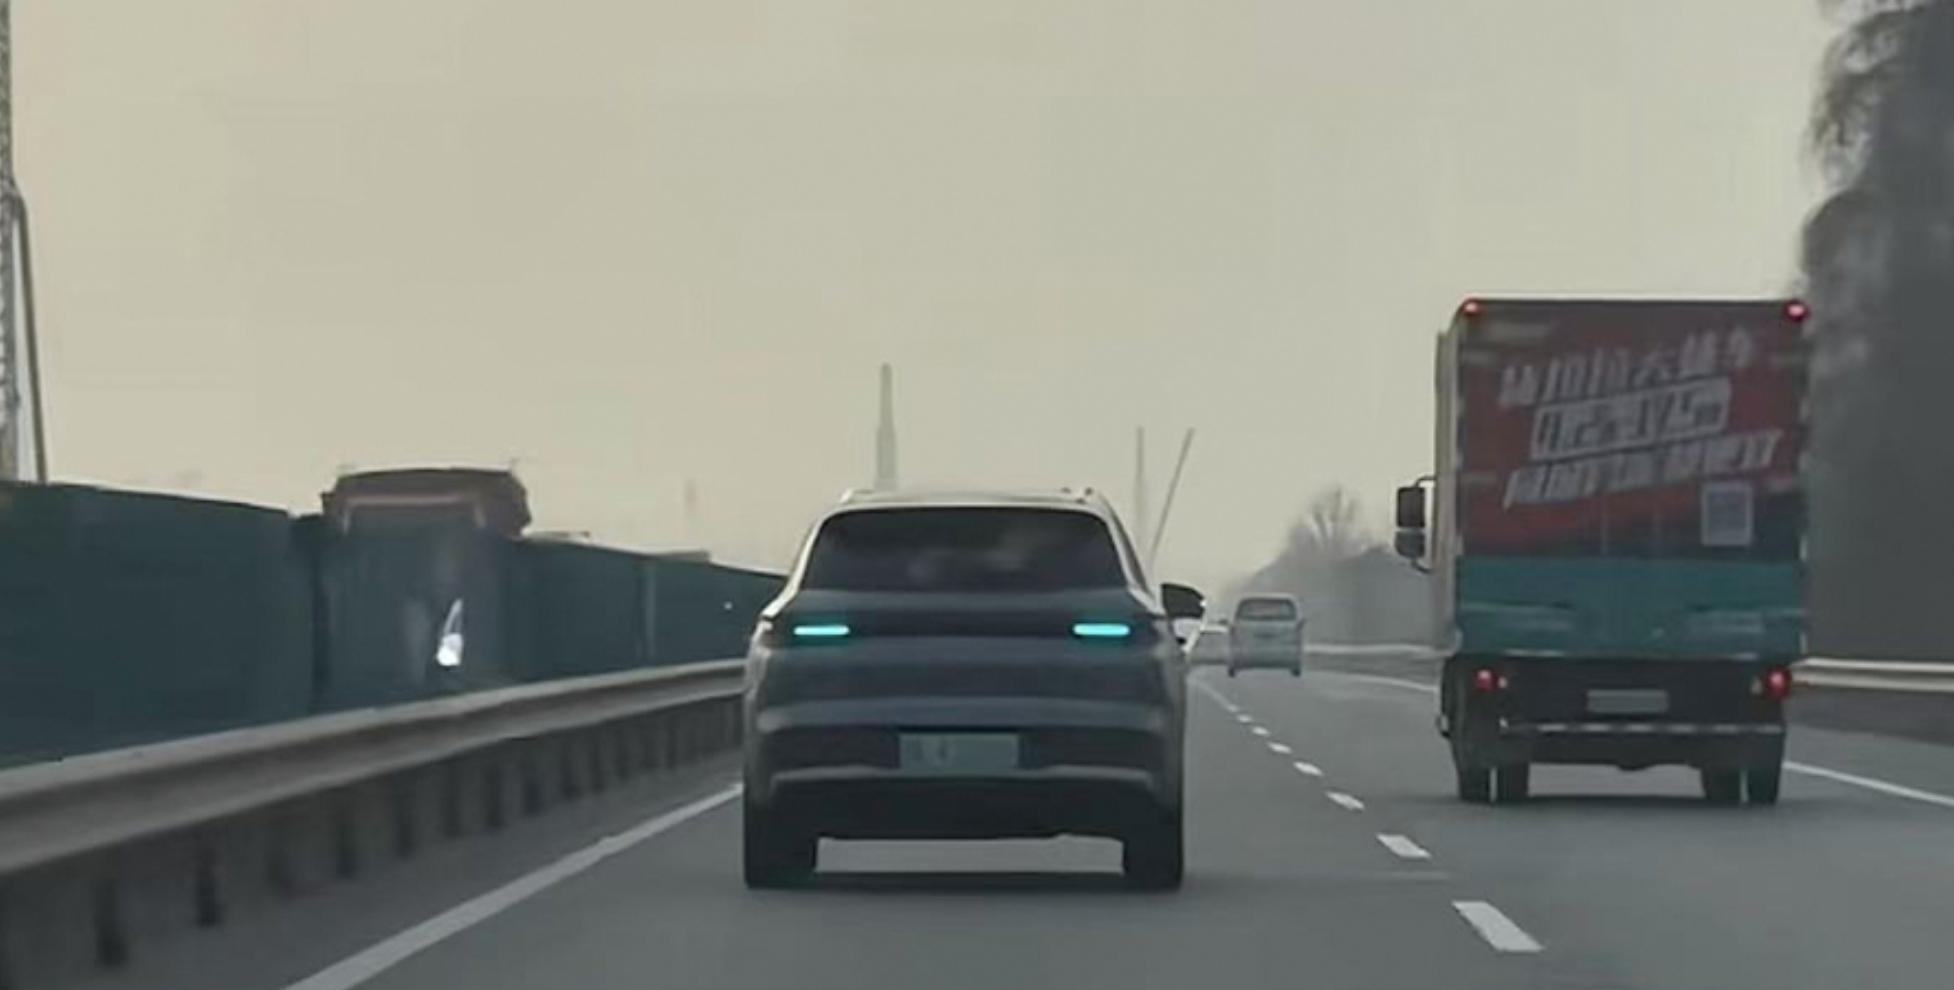
2026年10月,工信部装备工业一司扔出一份五项强制性国家标准的征求意见稿。其中最受关注的条款,是给L3级及以上自动驾驶车辆加装蓝绿色ADS标志灯——系统激活时自动点亮,退出后自动熄灭,不具备L3及以上能力的车,连装这盏灯的资格都没有。
很多人看到这条新闻,第一反应是"不就是加个灯吗"。但如果真这么看,可能错过了新能源汽车行业正在发生的最重要的一次排位重洗。
说白了,这盏灯不是装饰,是牌照。 它把过去藏在发布会PPT里、藏在参数表里、藏在营销话术里的智驾能力差异,第一次变成了公路上肉眼可辨的等级标签。谁能亮这盏灯,谁就有资格进入下一轮;谁亮不了,可能连牌桌都上不了。
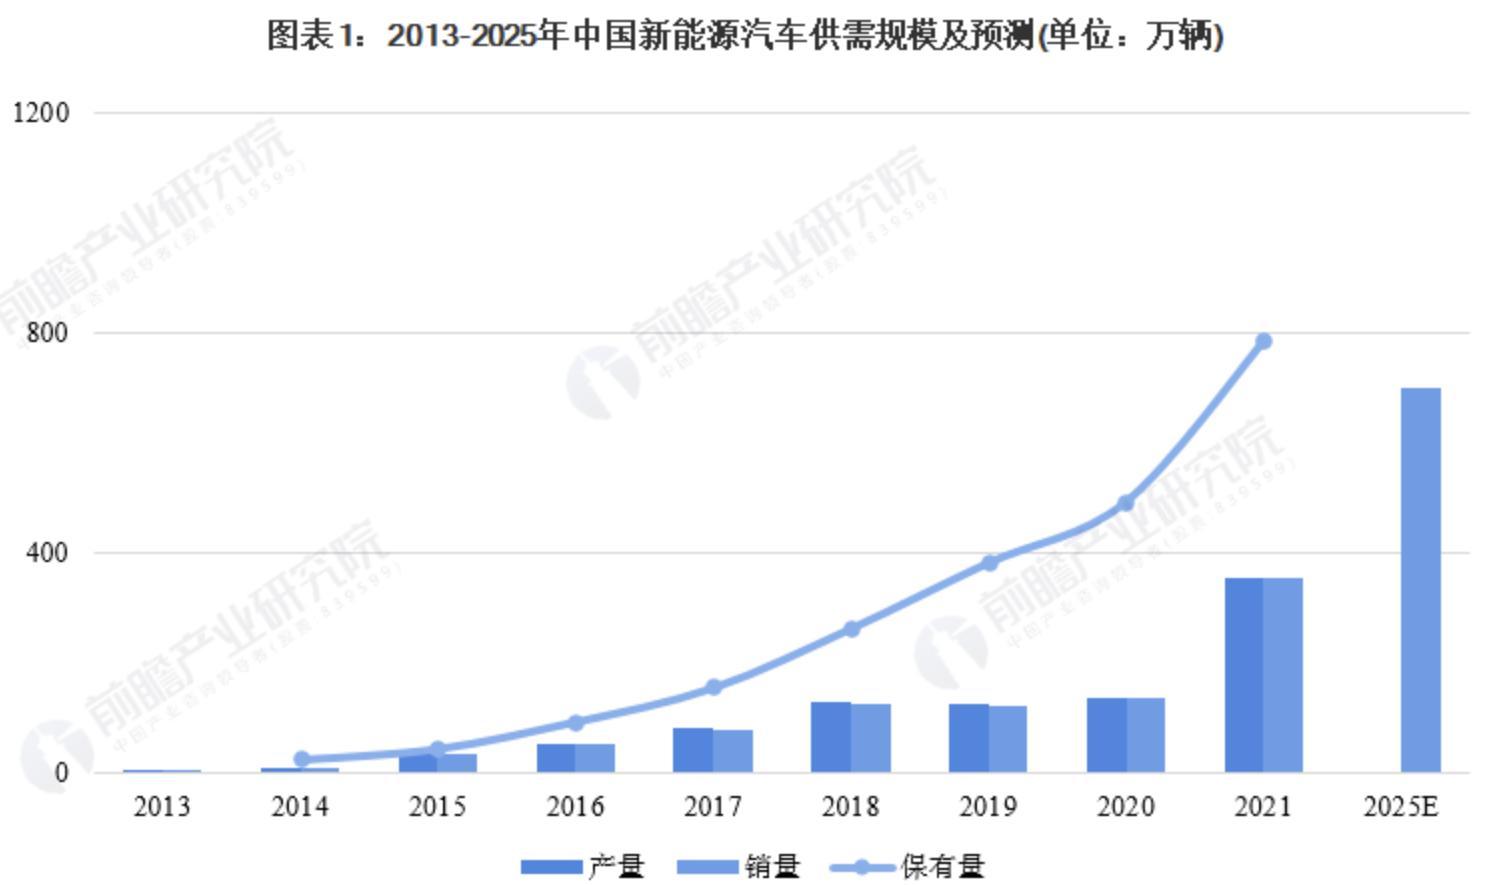
先说一个可能让很多人意外的数据。2026年以来,中国搭载组合驾驶辅助功能的乘用车新车市场渗透率已经到了70%,其中配备NOA的车型渗透率超过30%。
70%的新车都有"智驾",那"智驾"还值几个钱?
过去几年,车企比智驾的套路大家都看腻了。早期是自适应巡航、自动泊车的"有没有"之争,后来升级到高速NOA、城市NOA的"好不好"之争,再后来又卷到激光雷达数量、芯片算力、"全国都能开"的"强不强"之争。每一轮迭代,营销话术都比技术等级跑得快得多。
L2本质上要求驾驶员承担驾驶责任,但宣传里"高阶智驾""智能领航"这种词,很容易让普通消费者产生一种错觉——这车已经差不多能自己开了。
但现实是,当70%的新车都挂着"智驾"的名号,这个概念本身就完成了从稀缺到通胀的全过程。你再说"我有高阶智驾",消费者心里想的不是"哇好厉害",而是"哦,那应该人人都有吧"。
这是所有技术概念普及后的宿命:当所有人都能说的时候,这个能力就不值钱S了。
所以L3的出现,真正重要的不是技术又前进了多少,而是它把门槛重新拉高了。而且这个门槛的性质完全变了。
从L2到L3,表面看只是数字加了一级,但实际上游戏规则被彻底改写了。
L2阶段,不管你的车能完成多少操作,方向盘后面的人永远是驾驶主体,出了事,责任在驾驶员。到了L3,在规定的设计运行条件下,自动驾驶系统可以执行动态驾驶任务——也就是说,在某些条件下,是系统在开,不是人在开。
这就绕不开一个过去被刻意回避的问题:系统接管以后,出了事故,到底算谁在开?
今年7月发布的《智能网联汽车 自动驾驶系统安全要求》已经明确适用于L3、L4车型,将于2027年7月1日起实施。这份标准关注的远远不只是车辆能不能识别道路,而是系统功能边界、设计运行条件、动态驾驶任务、安全策略、人机交互和用户告知等一整条链条。
说得通俗一点,L2时代比的是"功能有多少",L3时代必须回答"出问题怎么办"。
传感器失效了怎么办?制动、转向、电源有没有冗余?系统什么时候必须要求驾驶员接管?驾驶员不接管又怎么办?事故发生前一秒,到底是人控制还是系统控制?每一个问题都需要有可验证、可追溯的答案。
真正的L3,不是多买几颗激光雷达、多装一块高算力芯片就能实现,而是一整套汽车安全体系的升级。 从算法到传感器、从冗余系统到人机交互、从数据闭环到安全验证,每一个环节都要经得起监管的审视和事故的检验。
这里有个细节值得深挖。L3对车企要求的不仅是技术能力,更是承担责任的能力。L2时代,车企可以跟消费者说"这是辅助驾驶,请注意安全",出了事有免责声明兜底。到了L3,在某些场景下系统就是驾驶主体,出了事车企就得背锅。
这意味着什么?意味着车企要为自己系统的安全边界承担法律责任,要有足够的工程能力去界定这个边界,还要有足够的保险和金融实力去覆盖潜在的事故赔付。
所以今天市面上人人都能谈智驾,但未来未必都有资格谈L3。不是技术达不到,而是承担不起那个后果。
成本压力,可能是淘汰小车企的第一把刀。
汽车行业本身就是重资产行业,进入智能化时代后,又叠加了算法、算力、数据、软件研发的烧钱投入。到了L3阶段,成本只会更夸张。
车企不仅要训练模型,还要持续进行道路测试、仿真测试、安全验证、数据闭环、软件更新,同时还要为制动、转向、电源等关键系统增加冗余。这些投入有一个共同特点:前期固定成本极高,但销量越大越容易摊薄。
假设两家企业都要为L3投入几十亿元,一家年销量100万辆,一家只有10万辆,最终分摊到每辆车上的成本完全不是一个量级。前者可能每辆车多摊几百块,后者可能每辆车多摊好几千。
更隐蔽的是数据层面的马太效应。车卖得越多,真实道路数据越丰富;数据越多,算法迭代越快;算法越成熟,安全表现越好;安全表现越好,消费者越愿意买单,又回到销量的增长。
过去小车企还能通过采购成熟供应商方案,快速补上座舱和L2功能,在细分市场里活得好好的。但到了L3,如果准入、安全和责任要求越来越严格,"买方案、做集成"的空间会急剧缩小。安全冗余、责任划分、数据合规这些核心环节,不是靠堆供应商能搞定的。
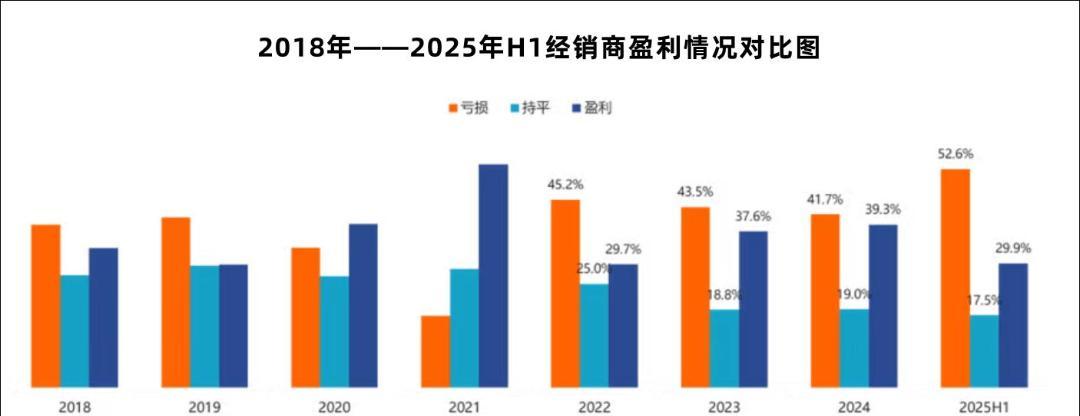
销量不足、融资能力较弱、长期亏损的品牌,压力会越来越明显。 而且这种压力不是某一次财报难看,而是系统性的——技术投入跟不上,数据积累不够,安全验证做不充分,每一轮标准升级都可能是最后一击。
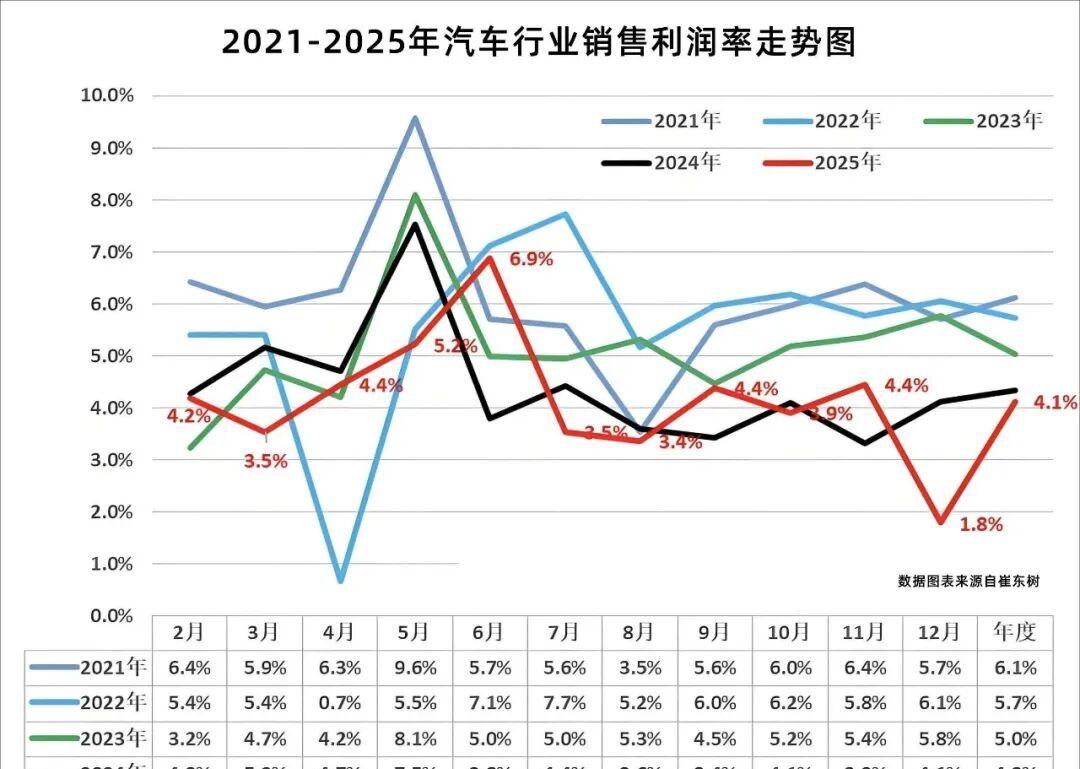
这里有一个需要警惕的逻辑反噬:头部企业通过规模优势进一步拉开差距,消费者集中度上升,行业利润率反而可能下降。因为头部企业为了维持市场地位,可能被迫持续加大投入,形成"内卷式竞赛"。这种情况下,即便L3最终实现,整个行业的盈利改善也可能不如预期。
如果说上半场的竞赛主题是"谁敢喊",下半场的主题就是"谁扛得住"。
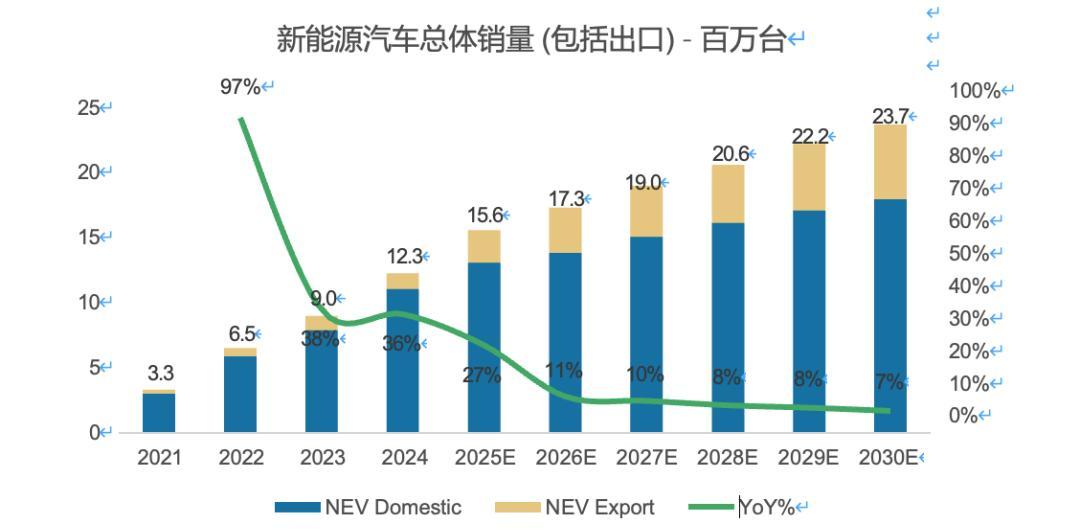
过去几年中国新能源车冲击高端市场,最常见的打法是堆配置。冰箱、彩电、大沙发、空气悬架、零重力座椅、激光雷达、大算力芯片,几乎每隔半年就来一轮新的配置军备赛。
但配置竞争最大的问题在于:太容易被复制了。一家车企今天有,其他车企半年后也能装。结果就是30万元以上新能源车配置越来越接近,消费者最终又回到了价格比较的老路。
L3可能提供了一个完全不同的竞争维度。
如果未来真正达到L3要求的车型,才能在系统激活时亮起统一的ADS标志灯,那么"有没有L3资格"就成了一个肉眼可见的技术标签。消费者不需要理解芯片多少TOPS,也不用研究用了几个激光雷达。两辆价格相近的车,一辆只能提供L2,一辆能够合法进入L3,产品等级一下就被拉开了。
这就是那盏"小蓝灯"最大的产业意义:它把过去藏在参数表和发布会里的技术区别,变成了道路上可以直接识别的等级区别。 这是一种从"信息不对称"到"信息透明化"的转变,对于普通消费者来说,是降低选择成本;对于行业来说,是重新定义竞争规则。
从消费者视角看,这也是一件好事。过去买车被各种营销话术包围,"智驾"两个字什么都能往里装。未来有了明确的等级标识,消费者至少可以区分:这辆车到底是在"辅助我开",还是真的能"自己开"。
再退一步说,L2组合驾驶辅助强制性国家标准已经发布,L3、L4自动驾驶安全标准也已经落地并将在2027年实施。监管正在做一件事:把过去模糊的"智驾"拆成不同等级,并逐步明确每一级应该承担什么责任。
这会从根本上改变新能源车企的竞争方式。
上半场比的是谁能把电动车造出来,把电池成本降下来,把续航做上去;过去几年比的是谁的座舱更聪明、L2功能更多;下一阶段,很可能要比谁真正有能力把车交给系统开。
到了这个阶段,考验的就不只是算法了。研发投入、销量规模、数据积累、供应链能力、安全体系、持续融资能力……每一个环节都是硬指标,任何一个短板都可能成为致命伤。
所以新能源行业未来真正的分水岭,可能不是谁还有没有"智驾"功能,而是谁能跨过L3这道门槛。
那盏蓝绿色的小灯,看起来很小,点亮的却是一整片行业重估的黎明。谁能亮起来,谁就拿到了下一张入场券;谁点不亮,可能就要接受一个不太体面的退场。
行业淘汰赛真正的第二轮,可能才刚刚鸣枪。