汽车主动噪声控制系统市场靠什么实现11.2%的复合增长?

座舱静谧性需求提升、新能源汽车宽频道路降噪需求,以及软件定义汽车推动的集成式方案共同驱动
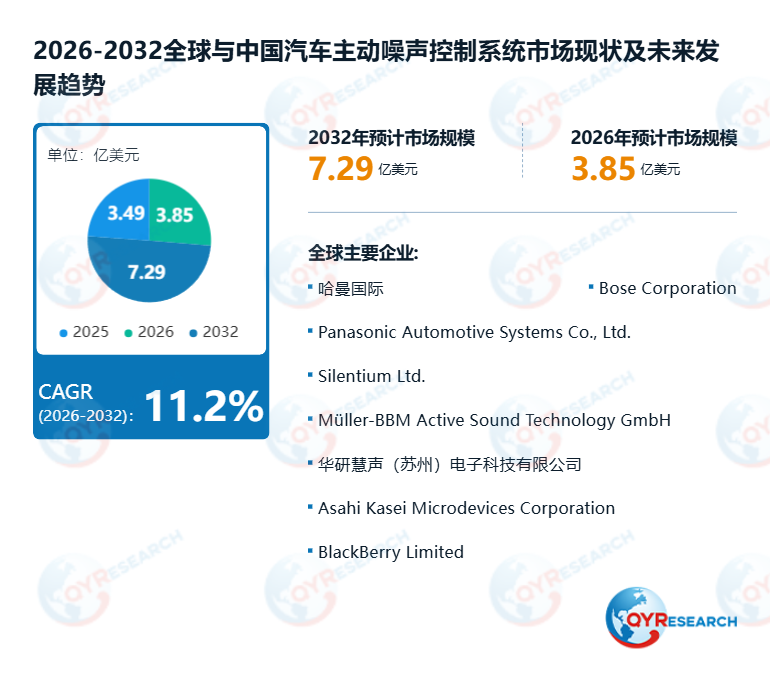
QYResearch最新发布的《2026-2032全球与中国汽车主动噪声控制系统市场现状及未来发展趋势》报告显示,在汽车座舱静谧性需求提升、新能源汽车渗透率提高及整车NVH性能持续升级的推动下,全球汽车主动噪声控制系统市场保持高速增长态势。根据QYResearch的统计及预测,2025年全球汽车主动噪声控制系统市场销售额达到3.49亿美元,预计2032年将达到7.29亿美元,对应2026至2032年间年复合增长率(CAGR)为11.2%。2025年全球汽车主动噪声控制系统单套等效均价初步估计约40–45美元。
产品定义:应用于乘员舱的电子声学控制系统
汽车主动噪声控制系统(Automotive Active Noise Control Systems)是一种应用于乘用车及商用车乘员舱的电子声学控制系统,通过麦克风、加速度传感器、数字信号处理器(DSP)、自适应控制算法、音频功率放大器及车载扬声器等硬件和软件组件,实时识别并抑制车辆运行过程中产生的发动机噪声、轮胎及道路噪声等干扰信号。该系统利用数字信号处理技术生成幅值与相位经过优化的反向声波,实现对车内特定噪声成分的主动抵消。主要商业化功能包括发动机主动噪声控制(ENC)、发动机阶次噪声抵消(EOC)、道路主动噪声控制(RNC)及多噪声源集成主动控制,控制架构主要包括前馈式、反馈式和混合式主动噪声控制。根据整车电子架构及功能配置,产品既可以采用独立ANC控制器,也可以集成于现有车载音响功放、数字信号处理平台和智能座舱电子系统。汽车主动噪声控制系统主要应用于燃油汽车、混合动力汽车及纯电动汽车,能够改善座舱声学舒适性、优化整车噪声振动与声振粗糙度(NVH)性能,并为汽车制造商提供兼顾声学品质、被动隔音和整车重量的综合技术解决方案。
行业发展趋势:向宽频道路噪声控制及多噪声源集成管理方向发展
汽车主动噪声控制系统正由传统发动机阶次噪声抵消向宽频道路噪声控制及多噪声源集成管理方向发展。早期商业化产品主要针对燃油发动机及传动系统产生的周期性低频噪声,通过识别特定发动机谐波并输出反向声波改善车内声学环境。随着新能源汽车渗透率提高及整车声学设计升级,轮胎与道路噪声控制的重要性不断提升,汽车制造商开始更加关注宽频控制、自适应降噪以及不同乘员位置的声学体验。与此同时,汽车电子架构向集中化和软件化发展,推动ANC算法进一步集成于多声道音频功放、数字信号处理器及智能座舱平台,减少独立控制模块需求并提升系统扩展能力。Panasonic Automotive Systems于2026年公布能够同时抑制道路噪声和发动机噪声的串联混合动力汽车集成式ANC系统,体现出多噪声源协同控制的技术演进方向。未来产品研发将更加重视虚拟传感、多通道自适应滤波、低延迟计算及跨车型平台的算法复用能力。核心总结来看,乘用车制造是最主要的下游应用市场;发动机主动降噪与道路主动降噪是主要商业化功能;北美、欧洲、日本、韩国及中国已形成相关研发与供应能力。
市场动态:驱动因素、限制因素与市场机遇
驱动因素
汽车座舱静谧性及舒适性需求提升,是推动汽车主动噪声控制系统市场发展的主要因素。整车制造商逐步将NVH性能作为车辆品质、豪华感及产品差异化的重要组成部分,特别是在中高端轿车、运动型多用途汽车以及高配置混合动力和纯电动汽车中,主动降噪技术能够进一步改善驾乘体验。燃油汽车通过发动机主动降噪降低特定阶次的动力总成噪声,混合动力汽车需要兼顾不同动力模式下的发动机及道路噪声,而纯电动汽车由于传统发动机噪声减少,对轮胎、底盘及道路噪声的感知更加明显,推动宽频道路主动降噪技术发展。此外,ANC技术能够与传统隔音材料和被动减振措施形成互补,在控制特定低频噪声的同时,为整车减重及声学结构优化提供更多工程选择。车载音频硬件资源的共享,也有利于降低新增功能所需的独立硬件配置成本。
限制因素
汽车主动噪声控制系统的商业化应用受到车型专用标定、电子系统集成复杂度及整车成本约束。有效的主动降噪通常需要稳定可靠的参考信号、较低的信号处理延迟、合理的扬声器和麦克风布局,以及能够适应复杂驾驶工况的自适应控制算法。道路噪声受到路面材质、轮胎规格、车速、悬架结构和车内载荷变化影响,不同工况下的噪声频谱及声学传递路径差异较大,增加了宽频降噪系统的开发和验证难度。与此同时,ANC控制效果还受到车内声学空间、音响系统配置及传感器安装位置等因素影响。在成本敏感型车型中,汽车制造商需要比较ANC软件授权、传感器及开发成本与传统隔音材料、低噪声轮胎和车身结构优化方案的经济性,限制了部分高配置主动降噪系统向低价车型的快速普及。
市场机遇
软件定义汽车及智能座舱电子平台的发展,为汽车主动噪声控制系统创造了新的技术与商业模式机会。随着车载音频处理器、多声道数字功放和集中式计算平台性能提升,专用ANC算法可逐步利用既有电子硬件资源实现部署,降低独立控制器配置需求,并提高功能复用和平台适配效率。具备自主算法及成熟车型标定能力的供应商,可通过标准化接口和通用处理平台将经过验证的降噪方案扩展至更多整车项目,增加软件授权及集成式系统业务机会。混合动力汽车动力模式变化所带来的复杂噪声特征,也为发动机与道路噪声协同控制创造了新的应用场景。此外,多声道宽频主动降噪、局部静音区域及不同座位的声学优化技术,可进一步提高高端车型ANC系统的功能价值。未来市场机会将更多集中在高集成度软件平台、跨车型算法复用以及具备差异化降噪性能的高附加值产品。
细分市场分析:功能、控制技术与交付形态多维细分
按照噪声控制功能,汽车主动噪声控制系统主要分为发动机主动噪声控制(ENC/EOC)、道路主动噪声控制(RNC)、多噪声源集成主动控制及其他类型。发动机主动噪声控制属于商业化较成熟的技术方向,主要针对内燃机及旋转传动系统产生的周期性低频噪声,通过发动机转速或其他相关参考信号识别目标谐波,并利用反向声波降低乘员舱中的特定频率噪声,主要应用于燃油汽车和混合动力汽车。道路主动噪声控制则面向轮胎与道路接触以及底盘结构振动所产生的车内噪声,典型系统采用底盘加速度传感器、车内误差麦克风、数字信号处理器及扬声器实现宽频主动控制。多噪声源集成主动控制在共享处理平台中协调发动机及道路噪声控制,适用于具有复杂运行模式的混合动力车型。产品竞争力主要体现在可控频率范围、噪声衰减能力、控制延迟、适应速度及复杂路况下的稳定性。FORVIA旗下Faurecia Creo Dynamics已提供发动机阶次控制、道路噪声控制及局部主动噪声控制等技术方案,其官方产品资料披露特定应用条件下最高可实现约15 dB的车内噪声降低,但不同车型实际效果仍取决于系统配置与测试条件。
按照控制技术,前馈式、反馈式及混合式主动噪声控制构成主要技术路线。前馈式系统利用与噪声源相关的参考信号提前计算抵消声波,适用于发动机阶次噪声及道路噪声控制;反馈式系统利用声学误差信号调整控制输出;混合式系统则结合参考信号和反馈信息,提高控制灵活性。按照系统集成方式,独立式ANC系统采用专用电子控制器,集成式ANC系统则利用现有车载音响或智能座舱电子平台实现降噪功能。硬件型产品更加注重专用处理能力和传感器集成,软件型方案则依托兼容的车规处理器及专用降噪算法实现商业化部署。未来细分市场的产品升级重点将集中于宽频降噪、多声道控制、虚拟传感、低延迟计算以及跨车型声学标定效率。对供应商而言,提高算法复用程度并减少专用硬件配置,将有助于进入更多车型平台并降低系统开发与交付成本。
下游市场机会:乘用车为核心,商用车与专用车辆形成补充
乘用车制造是汽车主动噪声控制系统最主要的下游应用市场,其中中高端轿车、运动型多用途汽车及高配置新能源车型是重要的商业化应用方向。在燃油汽车中,ANC主要用于抑制发动机和传动系统的特定低频谐波,改善车辆加速及巡航状态下的声学舒适性;在混合动力汽车中,系统需要适应发动机启停及不同动力运行模式,并协调发动机噪声与道路噪声控制;在纯电动汽车中,轮胎、道路及底盘结构传递噪声成为更加重要的控制对象,推动宽频道路主动降噪需求。汽车制造商采购此类系统时,主要关注实际路况下的降噪表现、控制稳定性、音响系统兼容性、电子架构适配及综合功能成本。通过开发低成本传感器方案、平台化ANC软件和集成式音频处理系统,供应商有机会拓展新的乘用车量产项目,并推动主动降噪功能从高端车型向更多中端车型延伸。
商用车制造是汽车主动噪声控制系统的补充应用市场,覆盖轻型商用车、客车及部分中重型商用车。此类车辆在长时间运行过程中可能持续受到发动机、传动系统及道路噪声影响,ANC技术能够在适宜的频率和运行条件下改善驾驶室及乘员区域的声学舒适性。但商用车座舱结构、使用环境及音响硬件配置与乘用车存在差异,因此需要结合车型空间、噪声频谱和成本条件开展专门设计。专用车辆制造及汽车售后市场也存在特定需求,但后装主动降噪系统通常需要较复杂的声学适配与电子系统兼容验证。未来下游业务机会主要来自新增整车定点项目、不同动力系统专用降噪方案、国产化电子平台适配,以及利用现有车载音频资源实现更高性价比的主动噪声控制功能。
地区分析:北美欧洲技术积累深厚,中国本土供应链加速崛起
北美、欧洲、日本、韩国及中国是全球汽车主动噪声控制系统研发、供应及商业化应用的重要地区。北美拥有成熟的汽车声学技术和车载音响供应体系,HARMAN International和Bose Corporation在道路噪声控制、发动机谐波抵消及汽车音响集成方面具有明确的产品基础。欧洲在汽车NVH工程、专业声学算法和车载电子系统开发方面具有技术积累,FORVIA SE、Müller-BBM Active Sound Technology GmbH及recalm GmbH分别参与主动声学控制算法、软硬件集成及专用降噪技术开发。日本依托成熟的整车及汽车电子产业链,形成了车载ANC系统与数字信号处理技术供应能力,Panasonic Automotive Systems Co., Ltd.和Asahi Kasei Microdevices Corporation是相关技术主体。韩国在整车企业、汽车电子供应商及专业算法企业联合开发方面具有商业化经验,推动主动噪声控制技术在本土整车平台中应用。
中国正在形成汽车主动噪声控制系统本土化研发与配套供应能力,国内新能源汽车、智能座舱及车载数字声学产业链发展为ANC算法和集成式系统提供了应用基础。科大讯飞股份有限公司、惠州市华阳集团股份有限公司及华研慧声(苏州)电子科技有限公司等企业已经布局汽车主动降噪、数字声学处理和车载声学系统解决方案。随着国内整车制造商持续开发新能源车型及新一代座舱电子平台,国产ANC技术在新车型适配、低成本集成、快速标定和本地工程服务方面具有进一步发展机会。不同区域市场在车型定位、声学配置、系统成本和供应商认证标准方面存在差异,未来企业竞争将更加依赖技术性能、整车项目经验、电子平台兼容性以及区域客户服务能力。
竞争格局:成熟音响电子供应商、专业算法企业与本土声学企业共同参与
全球汽车主动噪声控制系统市场由成熟汽车音响及电子系统供应商、专业主动降噪算法开发商和新兴汽车声学技术企业共同参与,竞争重点集中于核心算法、降噪性能、整车客户资源及软硬件集成能力。HARMAN International和Bose Corporation拥有商业化汽车主动噪声控制技术体系,相关产品覆盖道路噪声抵消、发动机谐波控制及汽车音响系统集成。Panasonic Automotive Systems Co., Ltd.具有汽车ANC量产应用经验,并持续发展集成式噪声控制技术。FORVIA SE通过Faurecia Creo Dynamics及相关汽车电子业务,将专业声学算法与软硬件系统开发能力相结合,提供发动机、道路及局部主动噪声控制方案。这些企业在汽车级系统交付、车型适配、声学控制效果以及整车厂合作经验方面形成不同竞争优势。
专业算法及软件供应商是汽车主动噪声控制系统竞争格局中的重要力量。Silentium Ltd.、Müller-BBM Active Sound Technology GmbH、recalm GmbH以及BlackBerry Limited旗下QNX业务,主要通过专用降噪算法、嵌入式软件及汽车电子兼容方案参与市场。中国市场方面,科大讯飞股份有限公司、惠州市华阳集团股份有限公司、华研慧声(苏州)电子科技有限公司及其他本土声学技术开发商,正在围绕汽车主动降噪、数字音频处理和软硬件协同集成拓展业务。随着ANC技术进一步向智能座舱平台和软件定义汽车架构融合,行业竞争将不再局限于独立硬件制造能力,算法知识产权、复杂工况控制能力、跨车型标定效率及与整车电子架构的兼容性将持续影响供应商的市场地位。
产业链分析:价值向算法、声学建模与整车标定集中
汽车主动噪声控制系统产业链由上游电子声学元器件、中游主动降噪系统及算法开发、下游整车制造与汽车电子配套市场构成。上游主要提供MEMS麦克风、加速度传感器、车规级数字信号处理器、微控制器、音频功率放大器、车载扬声器、通信接口芯片及嵌入式软件开发工具等产品,为主动噪声识别、实时信号计算和反向声波输出提供硬件基础。中游企业主要负责自适应滤波算法、声学控制软件、噪声预测模型、系统架构、软硬件集成及车型专用标定,将基础电子元件和控制技术转化为能够满足汽车量产要求的ANC系统。产品可采用完整软硬件系统、集成于汽车音响平台的功能模块或独立软件算法授权等交付方式。下游客户主要为乘用车及商用车整车制造商,以及负责车载电子和音响系统集成的汽车一级供应商。产业链核心价值逐步向专用算法、声学建模、实时处理能力、系统集成及整车标定环节集中,同时车规级硬件可靠性和量产质量管理仍是供应商进入整车配套体系的重要条件。
行业风险与挑战
汽车主动噪声控制系统行业面临复杂工况下性能稳定性、算法差异化、车型适配以及汽车电子可靠性等多方面挑战。ANC算法需要在车辆速度变化、不同路面条件、温度变化、零部件老化及乘员分布变化等条件下保持控制稳定性,并兼顾信号处理延迟、计算资源占用和控制精度。如果系统声学标定不充分,部分座位或特定频率范围可能出现降噪效果下降,甚至产生不必要的声学干扰。随着多通道主动降噪及多传感器融合技术应用增加,系统计算复杂度、测试工作量和车型开发成本也随之提高。在商业竞争方面,整车制造商持续要求降低功能成本并提高平台化程度,使独立硬件供应商面临来自软件算法及集成式解决方案的竞争压力。供应商需要通过核心算法研发、汽车级可靠性验证、标准化软件架构及车型工程经验保持产品竞争力。
本文数据及观点均来自QYResearch《2026-2032全球与中国汽车主动噪声控制系统市场现状及未来发展趋势》报告。该报告提供市场规模与份额、主要企业排名、产品细分及2026—2032年趋势预测等核心数据,QYResearch——以数据驱动决策,助您精准把握行业脉动。