9月车市大变天:燃油车销量腰斩,仅13款破万,合资品牌靠谁死守最后阵地?

9月车市大变天:燃油车销量腰斩,仅13款破万,合资品牌靠谁死守最后阵地?
2026年9月的乘用车市场数据一经公布,便在行业内引发了剧烈震动。乘联分会发布的最新报告显示,当月全国乘用车零售量为161.8万辆。这一数字背后,隐藏着令人咋舌的同比28.0%的下滑幅度,尽管环比微增5.0%,但整体市场的寒意已透过数据传导至每一个从业者心中。
更值得玩味的是结构性的巨变:新能源车零售108.4万辆,虽然同比也出现了16.7%的回调,但其67.0%的渗透率依然占据绝对主导。相比之下,燃油车零售量仅为53.4万辆,同比暴跌43%,近乎腰斩的跌幅宣告了传统动力车型黄金时代的彻底终结。
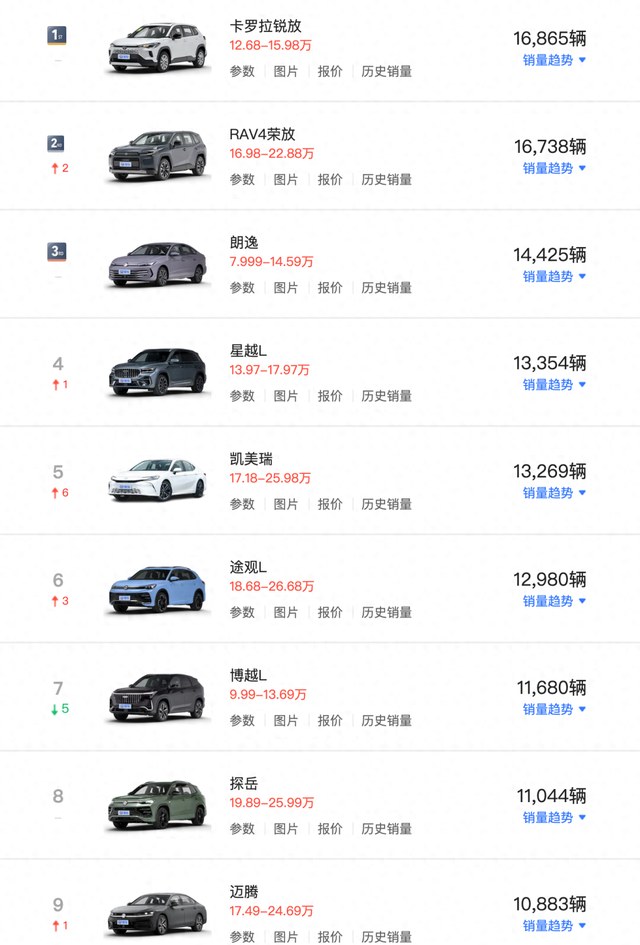
这一现象并非偶然,它深刻折射出当前留守燃油车阵营消费者的核心诉求。在新能源智能化浪潮席卷之下,仍选择燃油车的用户群体,其画像愈发清晰:他们不追求花哨的科技配置,而是将长期稳定性、补能便利性、低维保门槛以及保值率置于首位。
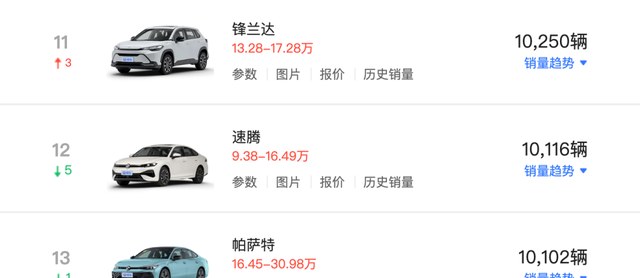
通过价格下探来争夺有限的存量用户,虽然保住了市场份额,但也必然导致单车利润空间的持续压缩,这是一种以价换量的无奈之举。视线转向自主品牌,燃油车赛道的收缩态势更为明显。
它们之所以能站稳万台关口,依托的是成熟平台的技术积淀、高配置加持以及极具竞争力的价格优势,精准捕获了下沉市场及充电不便区域的刚需用户。对于多数自主品牌而言,燃油车已不再是增长的主引擎。
研发资源与新品投放全面向新能源序列倾斜,燃油产品线正在经历深刻的精简过程。留在牌桌上的少数燃油爆款,更多是作为存量市场的补充,用于承接那些尚未完成能源转换的客户群体。
与头部爆款相比,这些车型的盘子更小,属于小众稳定款。它们的存在意义,在于丰富品牌的产品矩阵,守住具有特色的细分赛道,而非追求大规模的走量。纵观9月车市,燃油车的衰退已是不可逆转的行业趋势。
合资品牌依靠品牌积淀和可靠性口碑,在缩量的市场中死守最后的基本盘;而自主品牌则通过精简策略,保留少数精英车型维持市场存在感。未来的燃油车市场,将不再是群雄逐鹿的广阔草原,而是少数经典车型激烈搏杀的狭窄巷道。
对于消费者而言,这意味着选择将更加集中,而对于车企来说,如何在利润与份额之间寻找平衡,将是生存下去的唯一命题。这场关于存量资源的争夺战,才刚刚进入最惨烈的阶段。