中国摩托在越南的消亡史:从反杀日系到反被日系反杀,不过只用了6年

河内老城的巷子里,我第一次看到那种节奏很像青岛海边赶集的画面:摩托一辆接一辆从狭窄的路口穿过去,送外卖的把外卖箱卡在车把上,送孩子的把书包夹在后座,拉货的轮胎带着沙石也不舍得停。你要问当地人今天最关心什么,他们会先问你电不电、能不能换电、质保多久。
但就在没多久前,越南本田对外披露了一个数字,像是提醒所有人别忘了过去那套“老套路”:自1997年在越南投产以来,累计下线两轮车达到4000万辆。这个节点,不只是产量成绩,更像一条时间轴,告诉你越南摩托市场从怎么打到怎么重来。
先把时间按本子翻一遍。越南本田全球产量档案里的关键节点非常硬:2008年7月跨过500万辆,2011年9月达成1000万辆,2016年9月到2000万辆,2018年10月到2500万辆,2020年10月到3000万辆,2023年2月到3500万辆,2025年6月冲到4000万辆。
这不是慢慢熬出来的曲线,这是加速爬坡。换句话说,越南的摩托需求一直在长,而且长得很快,长到足以让体系化的玩家吃到红利。
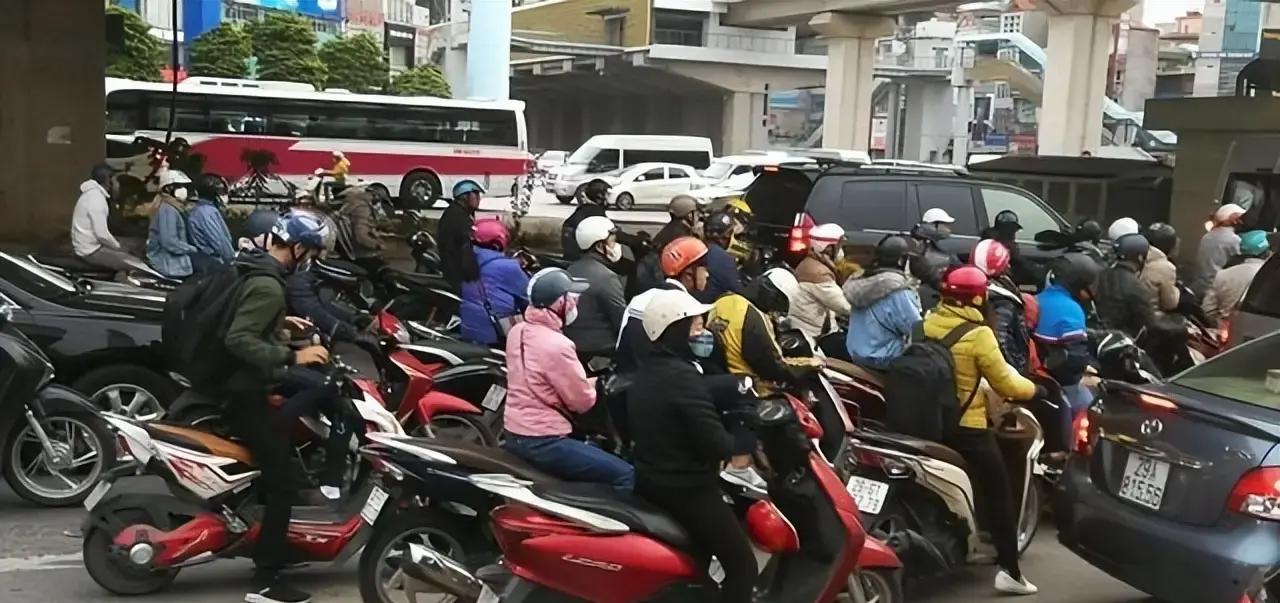
越南的底盘是什么?越南统计总局的口径里,2024年公布的数据已经显示人口过亿,摩托车保有量长期维持在4800万到5000万辆。很多人喜欢用一句话形容那种密度:每两个人拥有一辆车。
我在青岛见过堵车,也见过换道抢行,但越南这种交通生态更像一整套分工明确的系统。摩托在河内老城巷弄里、在胡志明市第一郡的高架路口都在跑,通勤、送孩子、送外卖、拉小货,全都靠它。你把摩托当成交通工具,它在越南就是一个小型生活基础设施。
市场规模也很直接。Motorcycles Data统计的2025年越南两轮车市场,全年销量约340万辆,同比增长14.9%。这意味着需求不但在,增长还在。
VAMM五家成员企业当年合计销售261.51万辆,其中本田销售约224.56万辆,占VAMM成员销量85.9%。不在VAMM统计范围的VinFast,全年电动两轮车销量约40.65万辆。
你看这两组数字就能明白一个现实:燃油时代本田靠体系深耕吃得很稳,电动时代VinFast也在用渠道和本地身份抢位置。
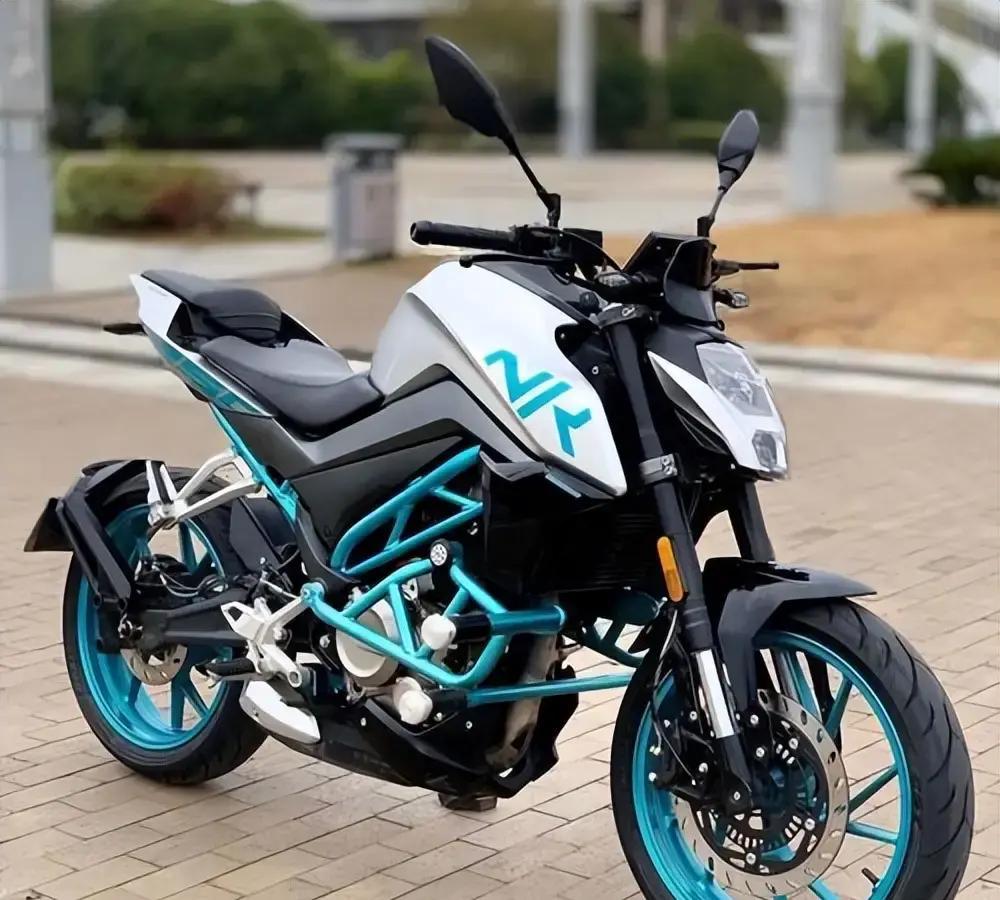
那中国品牌在越南为什么会像我在路边找不到“放大镜里的影子”一样?原文给的答案很残酷:作为陆上邻居,中国品牌在越南街头的能见度低到几乎需要拿放大镜找。
这不是因为中国人不会做车,而是因为越南那段最热的竞争不是用“品牌力”打的,是用价格和交付砸出来的。你把市场当棋盘,就有人拿着刀往上加棋子。
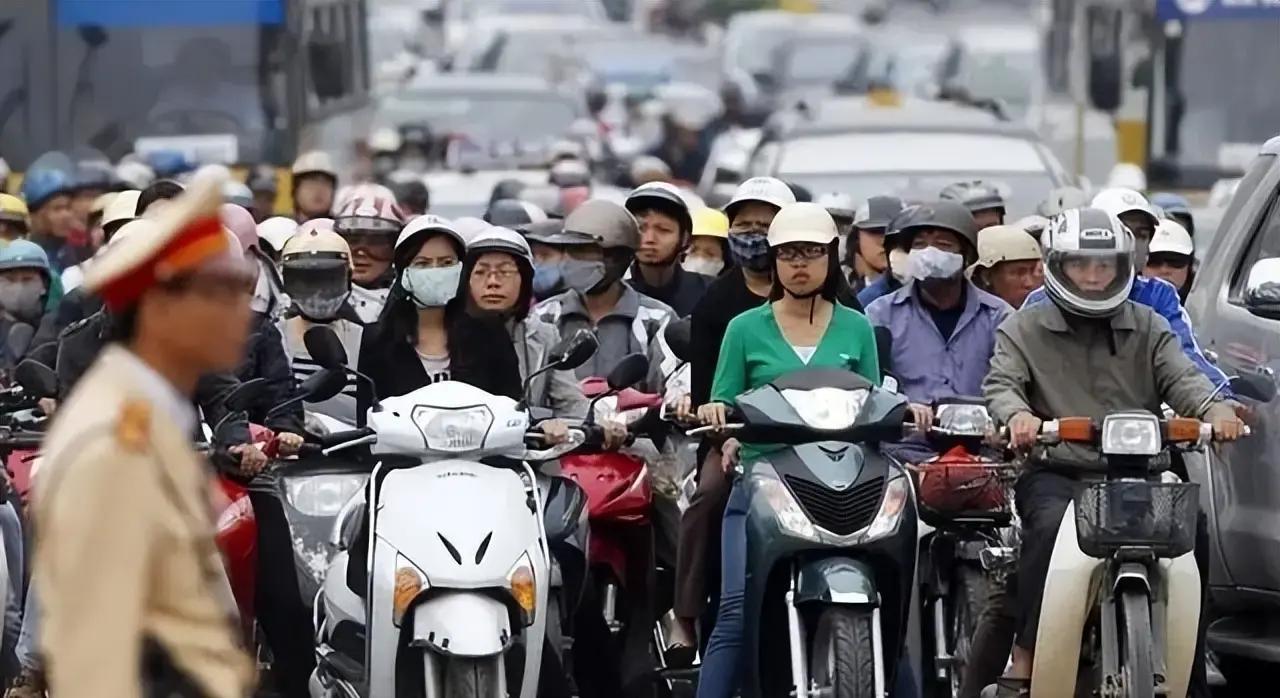
回到1998年前后。越南工贸部整理的历史资料提到,当时本田约占67.2%,中国品牌及本地组装产品合计约占13.5%。日系优势明显,但并不是“98%那种绝对统治”。
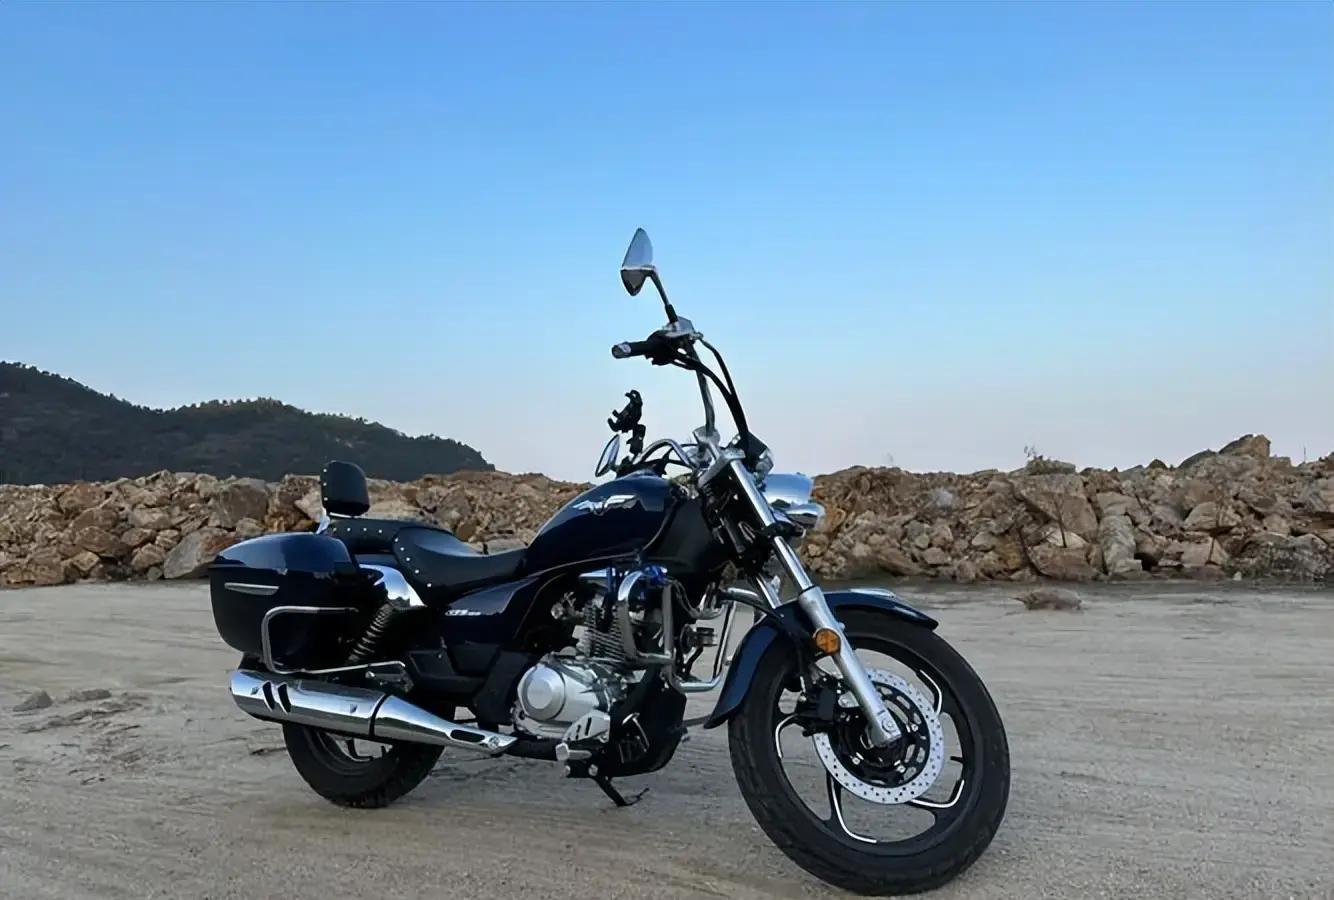
也就是说,局面从来不是单边童话,而是给后来者留过门缝的。门缝在1999年前后被中国摩企推开。重庆的力帆、隆鑫、宗申等民营摩企陆续拿到自营进出口权,顺着中越边境的凭祥、东兴、河口这些口岸,中国造摩托像潮水一样往南边灌。
当年最让人印象深刻的,是同型号车型的价格差。原文里给了一个很具象的场景:一辆100毫升级的弯梁车,日本原装货在越南门店标价大约2100美元一线,而重庆力帆同类车型给到当地代理商的批发价只有700美元上下,柜台零售喊到1200至1300美元也照样有的赚。
对越南消费者来说,人均年收入还没突破千美元的阶段,这相当于把同一件事拆成两道数学题:你多花一倍,还是少花一倍,一眼就算得清。市场不是没有情绪,是没有太多选择。
结果是什么?原文说得很明确:1999年前后批量进入,到2001年一度拿下约八成市场。中国摩企只用了很短时间,就把日系原有的市场格局撬开了大口子。
但好消息和坏消息往往一起到。日本亚洲经济研究所与国内多份行业协会资料的复盘里提到,2001年至2003年间,同时向越南供货的中国摩企一度膨胀到七十家以上。整车厂、组装厂、零部件贸易商层层叠加。
工厂多了,货也就容易多;可货多了,价格战也容易起。
价格战不是抽象词,它会落到每一颗螺丝、每一次电镀、每一段线束上。原文描述很直:部分体量更大的厂子还能守住成本红线,一批小工厂为了抢单,把价格战玩成了自相残杀。批发报价从700美元砍到600、砍到500,再往下砍。
最惨的阶段,越南口岸出现过每辆整车报价只有170美元出头的论斤称式行情,甚至整车口岸单价低于同重量的废钢。你说这是商业竞争吗?更像是把行业的底线踩成粉末。
价格塌方之后,品质塌方往往不是“后果”,而是“同步发生”。原文点出了关键链条:不少工厂改用更便宜的替代零件、缩水的电镀工艺、粗糙的焊接线束。外观和日本本田几乎一模一样的中国摩托,实际使用寿命被压到只有日系或韩系车的三分之一到四分之一。
还不止这些。售后网点铺不开,配件供应断档,故障率飙升。越南车主经历过一次半路坏车,下一次不会再用同一个逻辑买单。
那段时间,日系是怎么反手的?原文提到越南工贸部和当地媒体在2004到2006年间的报道:本田、雅马哈趁着这波口碑崩盘,快速返场,通过降低本地化车型价格、扩大经销体系和延长质保周期,把丢失的市场一片片捡回来。

这句话很关键,因为它解释了为什么很多人觉得“当年价格赢了却没赢到最后”。价格只是第一刀,质保、经销和售后是第二刀、第三刀,刀刀都在用户的生活里。
到2005年前后,中国品牌及本地组装产品份额约为35.7%,本田约为36.9%。你看这个数字,就能理解“优势不在”的含义:从压倒性优势到被追近,甚至被拉回同一赛道。
在我看来,这就是越南市场最像考试的一段题目:当你用低价拿到第一批客户,后面还得用长期体验把口碑守住。你不能只把车卖出去,也得把“车能用几年”卖出去。
力帆是典型样本。原文说得很清楚:2003年1月1日,力帆越南摩托制造合营公司正式投产,试图通过本地化组装绕开关税、稳住份额。
进入2010年代后,越南主流媒体在消费习惯变化的梳理中,多次把“中国制造”和“低端廉价”划上等号。社交平台里晒中国产摩托,评论区常常会调侃两句。
这就像青岛的冬天,你一旦踩进一个坑,下一次你就会本能躲开同一条路。固有印象不是一次营销能冲掉的,它靠的是维修点的灯常亮、配件的货不断、质保条款算得清。
那到了2025年,电动化又把局面翻到另一页。原文给出判断:燃油这条赛道的口碑几乎无法回本,国内摩企把翻盘赌注押到了新能源两轮车上。
这时候,越南的政策又在路上给了加速器。2025年7月12日,越南政府总理范明政签发第20号指令,明确要求河内从2026年7月1日起在环城1号路以内禁止摩托车和电动自行车使用化石燃料,2028年1月1日起限行范围扩大到环城2号路以内,并叠加对小型燃油汽车管控。
这份被外界称作史上最强禁摩令的文件,在河内约450万辆摩托车的存量池子里丢下深水炸弹,也把替换需求提前催熟。你要做的不是“以后再考虑”,而是“现在就得能卖、能交付、能维保”。
同时,电动化的产业条件也在靠近。原文提到中国电动摩托销量350.62万辆,同比增长1.14%,头部厂商在电池、电机、电控环节已经形成较完整的产业配套。
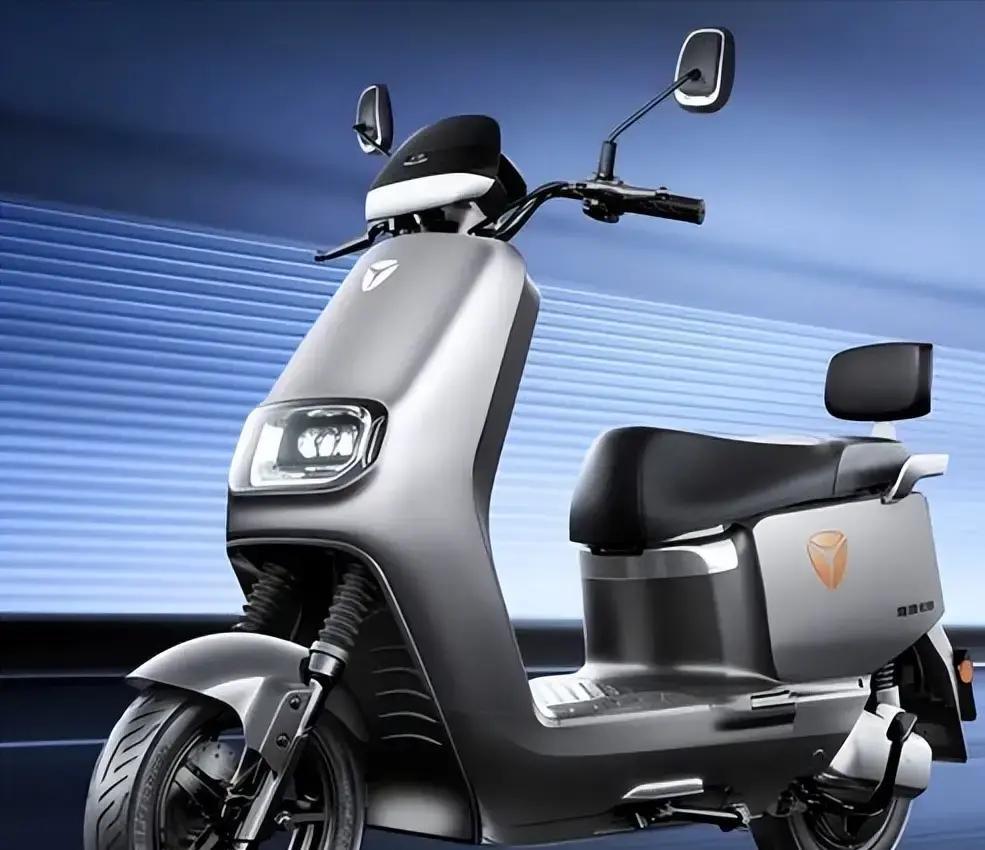
渠道层面,雅迪、爱玛、台铃、九号、绿源近两年陆续在越南布局工厂、渠道网点和换电体系,试图借电动化窗口重新入局。
具体到打法,原文的描述其实很“落地”:雅迪在越南北江省工厂已投产多年,2024年下半年扩了一条产线;九号在东南亚重点推共享换电模式;台铃通过与当地经销集团合资,把销售网络铺进胡志明市周边省份。
我把这些放在一起看,会发现一个共同点:他们在做的不是单一产品,而是把电动两轮车的使用闭环做出来。换电、售后、配件、网点,这些都是用户日常里真正能摸到的东西。
本土玩家VinFast的存在也很硬。原文给出数据:2025年电动两轮车销量40.65万辆,在整体市场中已进入头部。政策窗口叠加本地渠道,形成放量条件。
这也是为什么外行会误会:以为电动是“换个动力就行”。实际电动两轮车比燃油车更依赖服务网络。电池管理、电控故障排查、换电站运行、配件供给,这些每一项都要时间沉淀。
日系在燃油之外也没有停。原文提到2024年10月,本田全球推出两款针对东南亚的入门级电动踏板车,2025年一季度已经在越南本田河内工厂完成本地化下线。
中国品牌想靠电动翻身,不能假装对手还在原地睡觉。原文的判断是“不能躺赢”,我同意,因为越南本田这条4000万辆的曲线背后,最值钱的不是单次销量,而是一套能持续服务用户的组织能力。
说到这里,讨论就必须落回到一个问题:越南市场为什么能让本田一直稳到4000万辆,又为什么能把一批中国摩企打进低口碑再难回头?
我理解的逻辑不是一句情绪,而是三件事叠在一起。第一是价格策略,但价格不是护城河;第二是质量和寿命,尤其是电镀、焊接线束、关键零部件这类细节;第三是售后和经销体系,质保周期、配件供应与维修点覆盖这些东西,用户会用自己的时间去投票。
你要把它类比成修车。车坏一次是概率,坏一片是系统。口碑塌方那几年,用户投票投的是“谁更靠谱”。当本田返场时,它用的是经销体系和质保周期把信任重新焊牢。中国摩企当年要么没守住成本红线,要么守不住质量,就把信任输掉了。
回到现在,越南正在用政策把替换节奏提上来。河内环城1号路内的化石燃料禁用从2026年7月1日开始,2028年1月1日起扩大范围。这个时间节点的意义在于:用户会把购买决策提前到政策落地之前。你能不能在那之前把渠道铺到位、把售后点开起来、把电池和配件体系做稳,就直接决定了你在街上能不能被看见。
所以我更关心的是细节,不是口号。电动两轮车里,续航和速度是参数表上的数字,真正影响用户体验的是电池衰减、故障率、维修等待时间、配件到店速度。换电模式能不能跑起来也不是宣传能解决的,得看网点运营、换电兼容性、维护成本谁来承担。
同样,燃油摩托的坑也说明问题:外观像不像不是关键,用得久不久才是关键。越南口岸那种论斤称式行情,最后坑到的是用户腰包和时间。
也正因为如此,当我们看到越南本田4000万辆下线的数字时,不能只当成“日系又赢了”。这更像一面镜子,把产业链、经销体系、用户服务这几件事的长期价值照出来。你在越南街头看得到的那一台台车,其实背后都有几十次维修、几百次配件调度和上千次服务流程的影子。
这一次如果有人想在电动赛道重新树旗,就得把服务和质量的底线也立起来,不能只用价格抢第一波注意力。
我知道很多朋友会争论:到底是燃油时代的惯性,还是电动时代的新机会。就像青岛人爱讨论啤酒谁更浓,但最后喝到嘴里的还是那一口的平衡。
越南的现实摆在这:2025年两轮车销量约340万辆,本田在VAMM成员销量里占比高到85.9%,VinFast电动销量约40.65万辆。政策上,河内禁用化石燃料的范围在扩。市场在换档,参与者都在换策略。
你如果把这些数据串起来,就会明白这场“反杀与反杀”的轮回并没有消失,只是换了战场。从1997年投产到2025年累计4000万辆,本田走的是一条用时间打磨出来的路线。中国品牌在过去的低价扩张里留下了口碑债,后面要用更细的质量控制、更密的售后网络和更稳的渠道能力把债还回来。
争论可以继续,但越南街头的摩托会替我们给答案。因为车不会看你在评论区怎么写,它只会在你把油门拧下去的那一刻,告诉你耐不耐用、好不好修、配件能不能立刻到。