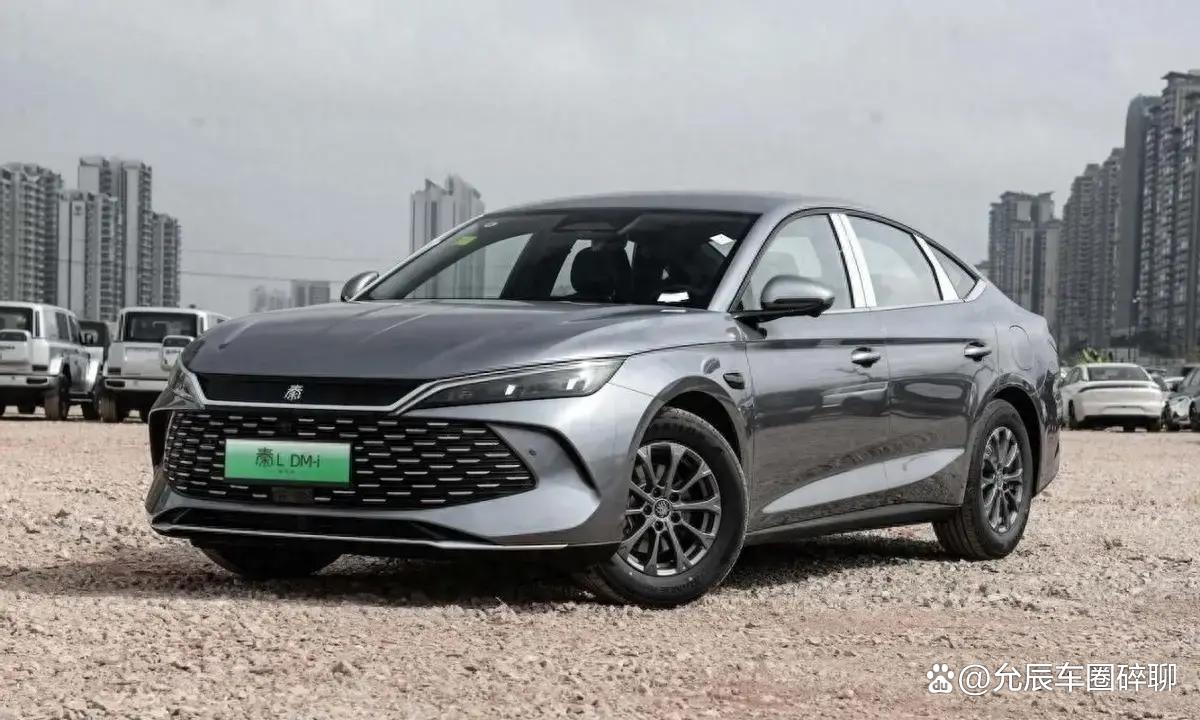
秦LDM-i成本结构被扒开后,全球汽车圈在看什么


这些在合资品工作多年的采购总监,对表里的数字一度表示怀疑,甚至有人半开玩笑质疑是否少算了一个零。在进行两轮核验后,他们确认模型并未出现计算错误,而是眼前的成本结构与熟悉的燃油车时代规则差别过大。
这些环节在传统模式下通常由十几家一级供应商分担,如今以内部交易形式存在。外部采购保留的部分,主要集中在标准化螺丝、密封条等单价几毛钱或几块钱的消耗类物料上,这类品类本身议价余地就不大,自然很难影响整体成本曲线。

进一步拆解到关键零部件,成本差异更为明显。模型对比了比亚迪半导体自研IGBT功率模块与英飞凌同规格产品,测算结果显示前者综合成本约为后者的44%上下。以一台秦L DM-i所需的功率半导体计算,这一差距可以带来八九百块人民币级别的成本优势。
电池部分,弗迪电池自产的刀片电池以2026年行业数据为参照,单位千瓦时成本落在55到85美元区间。若按宁德时代外采同类磷酸铁锂电池的价格水平进行比较,外购至少要高出15%到20%。对秦L DM-i中25.28kWh的高配版本电池组来说,这一差异摊到单车上大约接近1万元的节省空间。

结合这些细项,DeepSeek给出了秦L DM-i单车利润的测算数字:约7500元。在物料侧,该模型给出的物料成本约为7.2万元。对应的是这款车9.98万元起售价以及比亚迪目前的产销规模——2025年全年接近430万辆的销量,2026年9月单月出货量达到46.1万辆,为今年以来最高单月记录。
如此规模意味着,一条产线、一套模具以及一轮研发的固定成本被摊到单车上的额度大幅降低,模型给出的描述是已经薄到几乎可以忽略不计。相比之下,一些合资车企在一年全球七八百万辆的体量之下,需要在多个车型平台间分摊固定投入,单车承担的固定成本普遍高于比亚迪两到三倍。

在这种“规模+垂直整合”的组合条件下,秦L DM-i敢把起售价定在9.98万元的同时仍保留较稳定利润空间,背后依托的是完整产业链控制能力。与此同时,这份成本账的影响不只停留在国内市场,随着时间来到10月中旬,围绕插混和混动车型的贸易博弈开始集中出现。
10月8日至9日,欧盟委员会贸易委员谢夫乔维奇访问北京,与中方商务部门密集沟通两天后,欧方对外表态称中方同意将插电混动和混动车型对欧盟的年度出口量压缩一半以上。中方发布的通稿中则未列出具体数量和时间安排,只提到依照世界贸易组织规则达成贸易共识。

对同一场会议,双方用不同的措辞进行对外说明,所指向的问题却相似:当前欧洲车企面对以秦L DM-i为代表的这类成本结构时承压明显。10月15日,《纽约时报》刊登了一篇关于中国新能源汽车在欧洲表现的报道,10月19日被国内媒体转引。
该报道指出,欧洲消费者购买中国品汽车的意愿正在上升,国际油价推动用户向新能源方向调整,而中国品已经占到欧洲新车销量的约10%。业内分析人士的观点认为,欧盟设置更多供应限制,会形成一个局面——中国车企将更有动力把在欧洲市场获得的利润投入研发与产能升级,这种路径与十几年前光伏产业遭遇的贸易纠纷有相似之处。

英国近期的动作同样频繁。10月5日,《泰晤士报》披露,英国商务大臣正在准备针对中国电动车的方案,税率可能参考欧盟45.3%的水平。背景是2024年9月份英国市场销量表现最好的新车,已经变成了中国品奇瑞旗下的Jaecoo 7。
意大利方面更为激进。意大利汽车工业协会在九月初向布鲁塞尔递交提案,建议将中国整车及零部件的反补贴税率提高到80%。多国工业界相继提高呼声,与其说是政治表态,更接近对具体成本测算的反应——工程团队能够读懂这些数字代表的竞争压力。

从成本构成角度来看,有观点认为欧盟提升和限制插混进口,在短期内可能为部分本土车企如大众、Stellantis争取喘息时间,但难以消除深层问题。比亚迪这类企业的成本优势建立在垂直整合和规模生产上,而不是依赖某一项出口退税或专项补贴,构筑的壁垒可以影响一两年节奏,却不易完全改写十年上的结构。
随着插混车型的进口通道收窄,中国车企被进一步推向在欧洲本地建设工厂的路径。匈牙利塞格德的比亚迪工厂计划在年底投产,奇瑞在巴塞罗那的工厂和上汽名爵在英国的生产线也在推进落地。防线对整车出口形成阻力后,最终更多拦住的可能只是部分阶段的在岸组装时间差。
将视角拉到供应链层面,这一系列变化也影响到传统燃油车零部件企业。台湾地区围绕燃油车构建的供应链,这两年订单情况出现明显起伏,线束、模具、冲压件等中小厂商的需求量下滑,被迫转向新能源相关配套,或者逐步退出。
全球汽车价值链正在以类似比亚迪这样拥有强自给能力的整车与零部件集团为核心重新分布。在国内,影响最直接的是10万到15万元价格区间的乘用车竞争格局。这个区间是合资车企过去二十年主要利润来源,而今年前三季度,国产插电混动车进入这一价格带后,整体销量结构已经被打乱。
在终端市场,南北大众、广汽丰田、东风日产的促销力度持续加大,折扣一轮紧接一轮。面对成本结构与供应链模式的差异,传统合资品在降价时利润空间被挤压,导致降价和亏损互相叠加,选择余地变窄。
深耕到生产端,DeepSeek这次测算给出的物料成本约7.2万元、单车净利约7500元的组合,不只是一个家用轿车的生产数据,而是一份将秦L DM-i放进全球汽车工业版图中进行定位的分析样本。它强调的是完整链条的掌控能力:从锂矿、碳酸锂冶炼,到正极材料、电芯、模组,再到功率半导体和整车下线,在同一企业体系内打通。
在这种模式下,生产一辆秦L DM-i的实际成本构成不单是企业内部账务问题,更成为各国车企和产业政策制定者衡量自身位置的参照。随着规模效应和垂直整合被进一步落实,以这款车为代表的成本模型正在对既有燃油车供应链格局产生长期影响。