全固态电池首笔订单落地,硫化物电解质成本松动,电动车充电费悄悄变了

全固态电池首笔订单落地,硫化物电解质成本松动,电动车充电费悄悄变了
引子
晚上九点半,我站在小区充电桩前,盯着手机里的账单看了好一会儿。这个月充电花了387块,比上个月少了将近七十块。不多,但刚好够我多跑两趟城郊。
就在半小时前,我看到一条消息据公开报道,清陶能源的全固态电池拿到了订单。我第一反应是:这跟我今天省下的七十块钱有什么关系?
关键在,大多数人以为固态电池离我们很远,远到要等三五年后换车才沾得上边。实话说,它先改的不是你的续航数字,而是你每个月充电账单的构成。你今晚多跑的这二十公里,可能就藏在那条订单里。
这事得从一张订单讲起。
01
然后是2026年,清陶能源拿下了全固态电池的订单。具体订单金额和装车对象还没全公开,但据公开报道,清陶此前已在昆山布局了级固态电池产线,并规划扩产。订单这东西,在电池行业里是比发布会更硬的东西发布会可以说漂亮话,订单是要按合同交付、按产线产能兑现的。
实话说,订单比实验室喜讯值钱。实验室里做出400Wh/kg的样品,全世界每年能有几十条新闻;但一张订单落地有一条产线被客户真金白银地验过,良率、一致性、成本三项全得过关。这是从“能做出来”到“能量产出来”的分界线。
判断,清陶这张订单的真正分量不在技术指标,而在它把固态电池从“样品阶段”推进到了“商品阶段”。这两者之间的距离,通常隔着三到五年的暗路。
换个角度看,丰田在固态电池上研究十几年,公开目标才定在2027年到2028年量产。清陶先用半固态把车卖上了路,再把全固态订单拿到手,这个节奏说明一件事:国产产业链不是在实验室里等突破,是在产线上攒数据。先把设备跑起来,再把材料换上去,这是典型的制造业打法。
订单比实验室喜讯值钱,因为它产线被真金白银地验过。
别以为这颗电池是从石头缝里蹦出来的。它背后有一条完整的成本下降曲线,这才是全固态能拿到订单的真正原因。
02
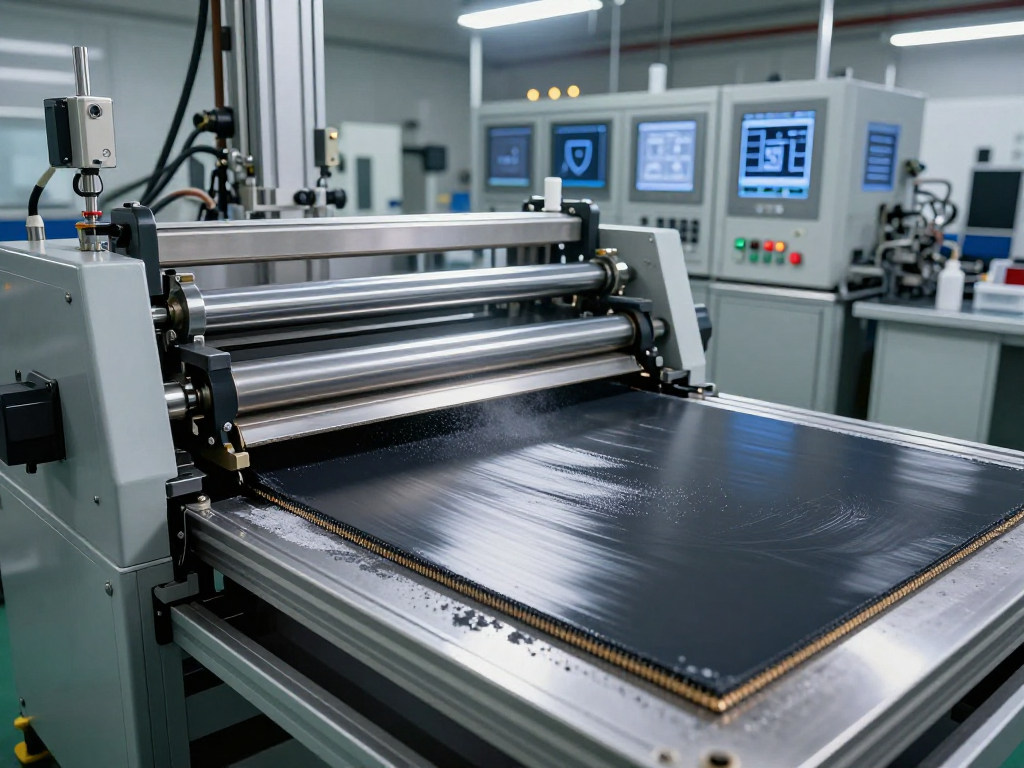
硫化物电解质,业内公认性能上限最高的固态电解质路线。离子电导率可以做到跟液态电解液一个量级,理论上能把能量密度推到400Wh/kg以上。但出了名的难伺候:遇水产生硫化氢,有毒;生产环境要求无水无氧;早期合成以克为单位在手套箱里手工操作。
这种材料贵得要命,过去是行业共识。
据公开行业分析,硫化物电解质的成本已经从早期实验室阶段的每公斤数千元级,明显下探到接近可工程化的区间。注意,是“据公开行业分析”,具体数字各家口径不一,但趋势是确定的。核心在于,成本下探的大头不在原材料,而在工艺。
没人告诉你,电解质降价的故事里,主角其实是设备折旧和良率爬坡。硫化物电解质从手工合成走向连续化产线之后,设备摊销摊薄了,良率从百分之六七十爬到九成以上,单位成本自然被压下来。材料本身的价格反而只占小头就像半导体行业里,芯片降价靠的不是沙子降价,而是产线折旧和良率提升。
判断,接下来两年硫化物电解质还会再降一段。原因很简单:国内已经有三四家公司在往这个方向投产线,从先导智能这类设备商到材料端的上海洗霸、瑞泰新材,据公开报道都有布局。设备国产化一旦铺开,设备价格会先降,然后传导到电解质成本。这是产业链传导的固定剧本。
成本砍半的故事里,主角从来不是材料,是工艺。
既然硫化物这么能打,为什么现在市面上跑着的电车,装的还大多是半固态?
03
三条路线,三笔账。硫化物性能上限最高,但产线投入最贵、最娇气;氧化物稳当,电导率一般,胜在好生产;聚合物最轻便,但常温下离子导电率不高,只能算备用选项。
问题是,为什么国内最先上车的是半固态?
答案不太好听:因为半固态能沿用一部分液态电池的产线,设备改造比推倒重来省钱。据公开报道,清陶的第一代产品以氧化物体系为主,上汽智己用的是这条路线。同时清陶也在往硫化物和卤化物方向布局,为全固态铺路。这一步棋,让产线先跑起来,现金流先转起来,工程师先练起来。
我认为,半固态最大的贡献不是装了多少辆车,而是把全固态的工艺问题提前暴露了。都说固态电池难量产,难在哪?界面接触、循环衰减、快充析锂,这些问题在半固态产线上先炸了一遍,工程师有了处理经验,全固态上来时才不会两眼一抹黑。
关键是,你别把半固态当“假固态”看。它确实还有少量液态组分,但它的产线、设备、工艺逻辑,跟全固态是同一套底盘。等硫化物电解质成本到位,把这层过渡替换掉,产线不用推倒重来。
判断,半固态不是终点,它是让全固态产线提前跑起来的那条过渡赛道。
而这场路线之争,本质也许根本不是技术对决。
判断:固态电池的路线之争,本质不是技术对决,而是产能折旧速度的竞争谁先把产线折旧摊薄,谁的技术路线就会在2028年前后胜出。
这个判断的底气来自制造业的基本规律:技术再先进,最后都要落到成本上说话。硫化物路线性能最好,但产线投入最贵,折旧压力最大;哪家公司能先把产线跑满、把折旧摊薄,哪条路线就会在成本竞赛里活下来。
类比一下硫化物像是条性能上限最高的湿滑赛道,氧化物是稳妥的国道,聚合物是能折叠的小路。现在最聪明的人,不是在赛道边上看谁跑得快,而是先把自己的车铺在国道上练手。
先上路,才有资格谈换赛道。
04
反常识的地方来了:订单落地、成本下降,这些听起来都跟你家充电桩没关系。但算账算到最后,真金白银省下来的是你。
真相是,全固态电车省钱的逻辑不在电费单价,在“同样的电,跑得更远”。
电池能量密度从180Wh/kg提到360Wh/kg以上,一个直接变化是:同样容量的电池包,重量轻了将近一半。车重每降100公斤,百公里电耗大约能降0.5到0.8度。一台2吨重的车,电池包轻了200公斤,百公里电耗就能降1度多。一天跑100公里,就省一度多电。一个月下来,账单自然薄了。
更直接的案例,蔚来150半固态电池包。据蔚来官方测试数据,搭载这块电池的ET7在2023年12月完成了1044公里的实测续航。同样一段路,开着空调跑完,平均能耗摊下来比同等尺寸的液态车低一截。这就是能量密度对账单的直接影响。
划重点,全固态电车省钱的账,大头不在电费单价,在“同样的电,跑出更远的路”。电价不会为固态电池打折,但你的车会用更少的电跑同样的路。
换个角度看,最先吃掉这波红利的不会是你家那台周末才开的车,而是网约车、物流车这些一年跑十几万公里的运营车辆。一天省几度电,一年跑下来就是几千块。据行业测算,运营车辆换装高能量密度电池后,年充电支出能省下数千元具体数字各家测算口径不一,但方向没错。三千块不是传说,是运营车主的真实账本。
问题是,这三千块是省在电费上,还是省在能量密度上?答案。
省钱的账,大头不在电费单价,在同样的电跑出更远的路。
账单变薄的背后,是一整条产业链在重新分钱。谁拿大头,谁喝汤,这事比电池本身更有意思。
05
据公开报道,清陶能源方面此前曾公开表示,全固态电池量产目标定在2027年前后。上汽方面也在2024年的技术发布会上明确过“半固态+全固态”两步走的节奏。
这条时间线,把整条产业链串起来了。
上游拿材料的,赣锋锂业这类锂矿公司也在布局固态电解质原料;中游做设备的,先导智能的干法电极设备据公开报道已进入多家固态电池产线;电芯端,清陶、宁德时代、亿纬锂能各有各的牌;下游整车,上汽智己已经跑了第一棒;再往下,储能电站项目对高安全电池的需求也在同步放量。据公开报道,国内多个储能电站项目已开始招标固态或半固态电池储能系统,规模达到百级别。
我认为,这条链上最先赚到钱的未必是电池厂,而是卖设备和材料的。先卖铲子的先受益,这是产业链每一轮技术更迭的固定规律。电池厂还在爬良率、砍成本,设备商和材料商已经把订单收进兜里了。
判断,2027年是全固态量产的第一个真实窗口。但窗口打开不等于大门敞开。
实话说,“量产”和“大规模装车”中间隔着的不是时间,是三座山:良率能不能稳定在95%以上,成本能不能打到跟液态电池正面硬刚,退役电池怎么回收。固态电池的回收体系现在几乎空白,这问题绕不过去。
换个角度看:全固态大规模上车之前,半固态会先把高端车型的市场教育做掉,第一批全固态车主,大概率是从半固态老车主里长出来的。
量产不是集结号,只是及格线。
及格线之后,真正决定胜负的是谁能把成本打到让普通人不在乎路线之争的程度。到那一天,你不必知道电池是硫化物还是氧化物,你只需要知道,这个月电费又少了一点。
06
凌晨一点,清陶昆山产线的洁净车间里,机械臂把电芯稳稳抓进测试台。这画面我没亲眼见过,但据去过现场的同行描述,车间里没几个人,机器在暗处自己干活,偶尔有蓝色指示灯闪一下。
真正的进展,往往是安静的。
实话说,固态电池改变的不是“续航焦虑”这个口号,而是具体到你的生活半径。同样一箱电,以前你算着能不能跑到隔壁城市,以后你可以不假思索地开过去,再开回来。电费没降,但你的选择变多了。这才是技术落地最实在的样子。
别指望固态电池“彻底解决”什么。没有电池能彻底解决续航焦虑,但每多一度电的密度,你的生活半径就大一圈。它像是把油箱换成了更轻的背包不是变大,是让你背得更轻松。
这个行业从来不缺兴奋的新闻,缺的是把新闻变成账单上那十几块钱的变化。而这张订单,是这条路上最近的一步。
走完这一步,后面的路还长。
创作声明:本文基于公开报道与行业信息整理,包含个人判断与观点,不构成任何投资建议。文中涉及企业、数据均以官方披露及公开报道为准。
你身边充电桩的账单,最近变薄了吗?你开的是纯电车还是混动,说说你的真实电费变化。
哪家公司的打法你最认同?欢迎在评论区聊聊。