丰田砸钱押注氢能车,马斯克骂傻瓜电池,中国4400万辆绿牌车占了全球六成,到底谁算错了账?

欧洲七国在今年3月签了氢能走廊协议,韩国现代计划到2030年生产50万套燃料电池系统。
这些消息一出来,国内就有人开始担心中国all in纯电,是不是押错宝了?
这话听着挺吓人,可你要是最近去趟商场停车场就会发现,绿牌车已经占了小半个车库,充电车位经常要排队。
数据更直接,2025年中国新能源车销量1380万辆,其中纯电动占了73%,全国累计新能源汽车保有量突破4400万辆。
这规模要说是走错路,那得是全世界最大的一条错路。
日本为什么这么执着于氢能,账其实很清楚。
丰田在混动技术上吃了三十年红利,发动机、变速箱、供应链全是自己的地盘。
纯电时代一来,这些优势一夜之间变成了负担。
中国宁德时代2025年动力电池装机量占全球37%,比亚迪既做电池又做整车,产业链从上游材料到下游回收全通了。
日本车企要在纯电领域追上来,等于要把过去几十年的积累全扔掉,重新跟中国供应链竞争成本和规模。
氢能就不一样了。
燃料电池技术日本研究了几十年,丰田在质子交换膜、储氢罐这些核心部件上有专利壁垒。
押注氢能,是想在新赛道上重建自己的技术护城河。
这不是技术路线的对错问题,是产业位置决定的战略选择。
就像一个人打牌,手里的牌不一样,打法自然不同。
欧洲的算盘更现实。
2023年欧盟提出2035年禁售燃油车,当时喊得很响,结果到了2024年,德国、意大利带头反水,要求给合成燃料留口子。
原因很简单,欧洲车企在纯电车上被中国品牌卷得喘不过气,比亚迪、蔚来、小鹏陆续进入欧洲市场,价格比本土品牌低15%到20%,续航和智能化还不差。
欧盟2024年对中国电动车加征最高38.1%的关税,但市场份额该丢还是在丢。
于是欧洲选了条更保险的路纯电、混动、氢能都押注,谁跑出来算谁的。
壳牌、道达尔这些能源巨头开始布局氢能基础设施,但加氢站数量到2026年初也就400多座,还不如中国一个省的充电桩多。
这叫分散风险,不叫转向。
韩国的情况有点特殊。
现代汽车在燃油车时代一直跟在日本后面,好不容易在氢能上找到个能往前冲的机会,当然要抓住。
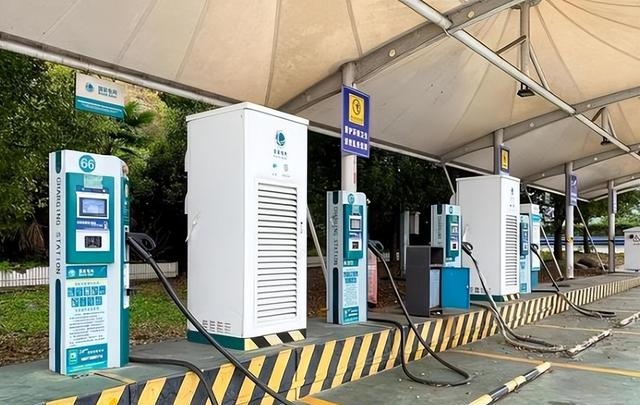
但问题在于,韩国本土的加氢站到2026年也就建了150座左右,车主经常要开几十公里才能找到站点。
车是先进了,配套跟不上,再好的技术也落不了地。
氢能技术本身没毛病,甚至在某些场景下是最优解。
重卡、矿车、港口集卡这些大家伙,一天要跑几百公里,停下来充电不现实,换电又太复杂。
氢燃料加注快,能量密度高,干这些活儿正合适。
中国五大燃料电池示范城市群,推广的1.5万辆燃料电池车里,90%以上都是商用车。
上海的燃料电池公交车,郑州的氢能重卡,都在固定路线上跑得挺稳。
但乘用车是另一回事。
加氢站建一个要1500万到2000万,是充电桩成本的几十倍。
站点少,车就卖不动,车少站就不赚钱,这个死循环到现在也没解开。
美国加州是全球氢能乘用车最集中的地方,2024年也就8000多辆,还经常出现加氢站停运、氢气供应不足的情况。
丰田Mirai在美国的二手车保值率,比同级别纯电车低20个百分点,车主用脚投票了。
环保账更尴尬。
国际能源署2026年的数据显示,全球氢气产量约9500万吨,其中低碳氢占比还不到2%。
绝大部分氢气都是天然气重整或者煤制氢出来的,每生产1公斤氢气要排放10公斤二氧化碳。
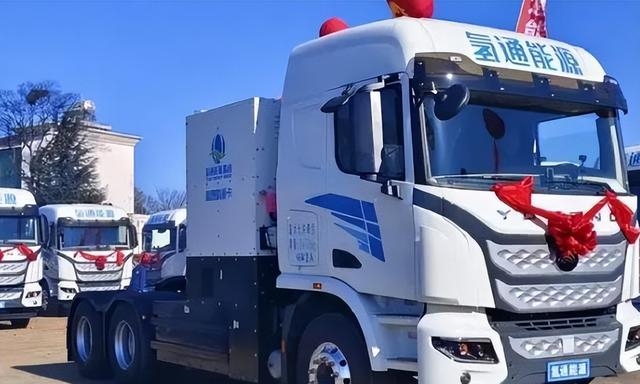
车尾管是干净了,制氢厂那边还在冒烟。
绿氢倒是真环保,可电解水制氢的电力成本,比直接充电池高三倍不止。
同样一度可再生电,直接充进电池能跑5公里,转成氢再发电只能跑1.5公里,能量转换的每一步都在亏。
中国没把路走窄。
纯电是主线,2025年建成的充电桩超过900万台,覆盖全国所有地级市,这个基础设施规模全球没有第二家。
同时氢能也在推,只是没往乘用车上硬砸。
工信部2023年发布的《氢能产业发展中长期规划》,目标是到2025年燃料电池车保有量5万辆,这个数字已经超额完成。
但这5万辆主要在商用车领域,长途物流、城市公交、港口转运,都是纯电车干起来费劲的活。
技术路线从来不是谁替代谁的问题,是谁在哪个场景更合适。
手机淘汰了座机,但没淘汰对讲机,因为使用场景不一样。
纯电车占领了城市通勤和中短途出行,氢能在重载长途和工业领域找到位置,固态电池如果真能量产,又能往上再推一个台阶。
这些技术不是互相掐架,是各自找活干。
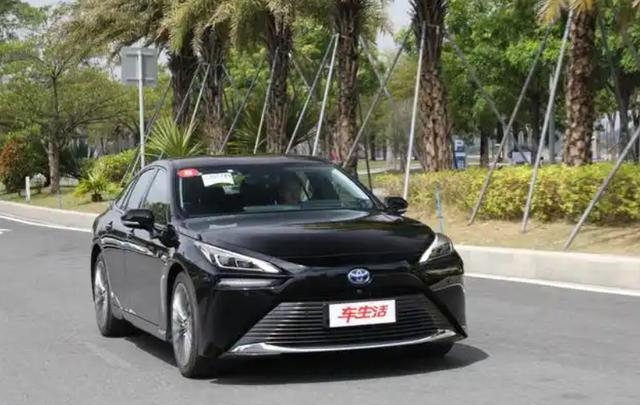
丰田章男在2025年的股东大会上说,丰田不会放弃任何一条技术路线。
这话听着滑头,但确实是大公司的活法。
中国的选择更直接先用纯电把规模铺开,成本打下来,市场占住,然后在商用车和工业场景里验证氢能,等基础设施和成本都到位了,再看下一步怎么走。
这不叫押宝,叫按节奏出牌。
那些担心中国走错路的人,可能真该去趟小区车库看看。
充电桩排队的时候,没人会觉得自己买错了车。