新能源车交强险改革大幕拉开占比达12%,这一次电车如何做贡献引发热议?

每年交车险的时候,我总忍不住盯着账单上的数字发呆,手里紧紧捏着那张薄薄的保单,心里直犯嘀咕:这几年身边的绿牌车越来越多,停车场里转头就能碰见好几台造型前卫的新能源车,可大家的交强险账本到底过得怎么样呢。
国家金融监督管理总局刚刚发布的二零二五年交强险全行业经营报告直接把底牌亮了出来,全行业承保端竟然出现了亏损,而新能源车的保有量占比已经稳稳冲到了百分之十二点一。
这个数字就像是一块投入平静湖面的大石头,激起的涟漪让整个汽车后市场都跟着晃荡起来,很多人开始在车友群里争论,难道买电车真的成了拖累整个保险行业账本的罪魁祸首吗。
我平时没少跟身边的老司机和保险精算师朋友喝茶聊天,大家坐在一起深挖下去才发现,这事根本不是外界传的那样简单。
传统燃油车时代留下的那套精算老黄历,压根管不住现在满街跑的高智能电车。
人身损害赔偿标准年年在涨,医疗费用和误工费的账单厚得让人眼晕,再加上新能源车扎堆涌进同一个大池子里吃大锅饭,成本不往上涨才怪呢。
我每次看到那些亮眼的车身线条和科技感十足的贯穿式大灯时,心里总会冒出一个念头,这些车身上的激光雷达和一体化压铸铝合金车架,在发生轻微剐蹭时迸发出的维修账单,绝对能让保险公司的理赔员倒吸一口凉气。
保费收上来的速度远远赶不上赔出去的速度,承保端和投资端的双重压力就像两座大山一样压在账本上,直接把过去十几年形成的平衡状态撕开了一道口子。
坐进我的车里握住方向盘踩下电门的那一瞬间,那种随叫随到的爆发力和没有发动机轰鸣声带来的速度感知偏差,其实就是隐藏在日常驾驶背后的真实风险。
我常常在早晚高峰的拥堵路段观察周围的网约车,那些挂着绿牌的高强度营运车辆为了抢时间,在车流里穿梭的速度和频次远超普通家用车,无形中把整个群体的出险概率拉高了一大截。
更不用说那些藏在前后保险杠里面的高精度传感器了,以前燃油车撞一下换个塑料杠几百块钱就能搞定,现在电车撞一下连带周边的雷达模块和整块铝合金面板全得报废,单次定损金额蹭蹭往上涨。
传统精算团队手里根本没有积累足够长的时间序列数据来覆盖这些新技术带来的未知风险,这就导致那些老老实实上下班的家用电车,稀里糊涂地和高强度营运车被揉捏在同一个统筹池里,彼此分摊着对方的实际成本。
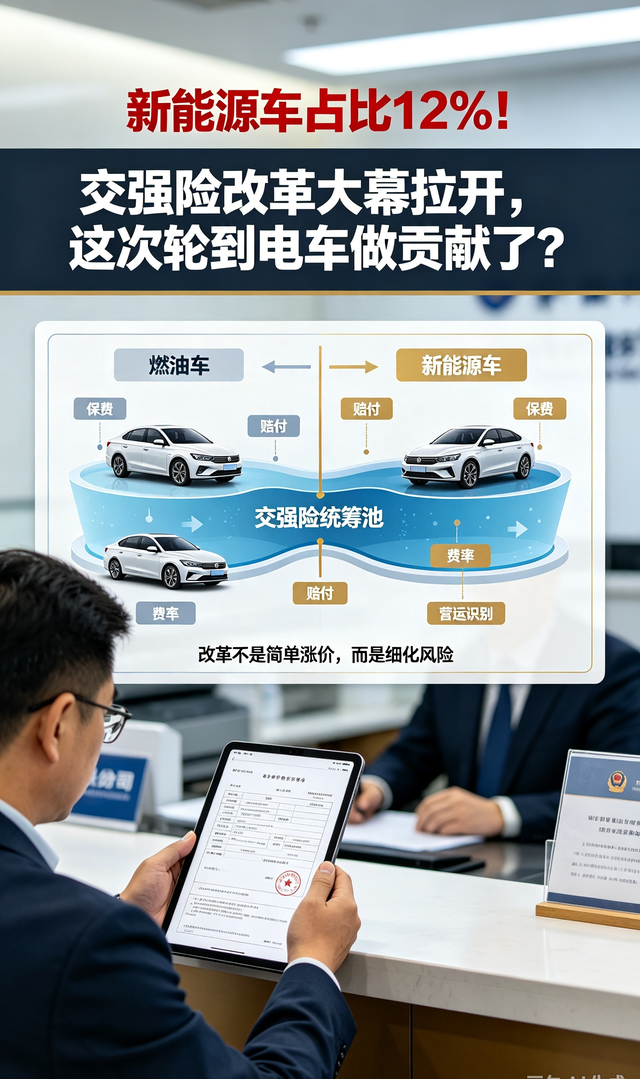
网上有人一看到交强险亏损的新闻就慌了神,盲目叫嚷着要给所有电车统一加收保费,这种一刀切的想法简直荒唐透顶。
交强险本身就是带着强烈普惠性质的社会保障制度,绝对不能搞简单粗暴的简单加码,而是必须精准剥离那些藏在灰色地带的不合理分摊机制。
我每次想到那些名义上挂着家用车牌照、实际上却没日没夜跑网约车的主体,就觉得必须把这部分高风险车辆单独拎出来核算保费,才能真正还普通家用电车一个清白。
未来的科学定价路径必然是把车辆的真实行驶里程、常去的高频路段这些客观数据纳入考量,倒逼主机厂在设计之初就考虑零整比和配件的可维修性,而不是动不动就让车主为高昂的整体更换成本买单。
只有让每一分保费都死死咬住真实的驾驶风险,整个市场才能真正走向成熟和健康。
好在现行的全行业大统筹资金池和严禁拒保的监管红线,像两道坚不可摧的护城河一样,牢牢护住了我们普通车主的日常出行底线。
就算短时期内交强险账面出现了财务亏损,也绝对不会影响到任何人出险后的正常理赔。
商业车险那边自主定价系数的频繁波动和交强险审慎推进的步调形成了鲜明对比,确保了法定基础保障的绝对稳健。
我冷眼看着那些动不动就断言保费要暴涨的言论,心里很清楚政策制定者手里端着的那碗水有多端平,每一项新规则的落地都需要经过好几年真实事故数据的反复碰撞与论证。
这种循序渐进的演进方式,既没有让交通事故里的受害人寒心,又实实在在地照顾到了整个保险行业的长远生存,把效率和公平这两个天平拿捏得稳稳当当。
站在长远的时间节点回望,随着国内汽车保有量结构的不断迭代更新,每一次市场增量主力的切换都在逼着交通管理和保险规则进行自我革命。
我坚信未来的汽车社会一定会迎来那个按真实风险精准交费的黄金时代,只要我们保持良好的驾驶习惯,根本没必要为未来的续保成本产生半点焦虑。
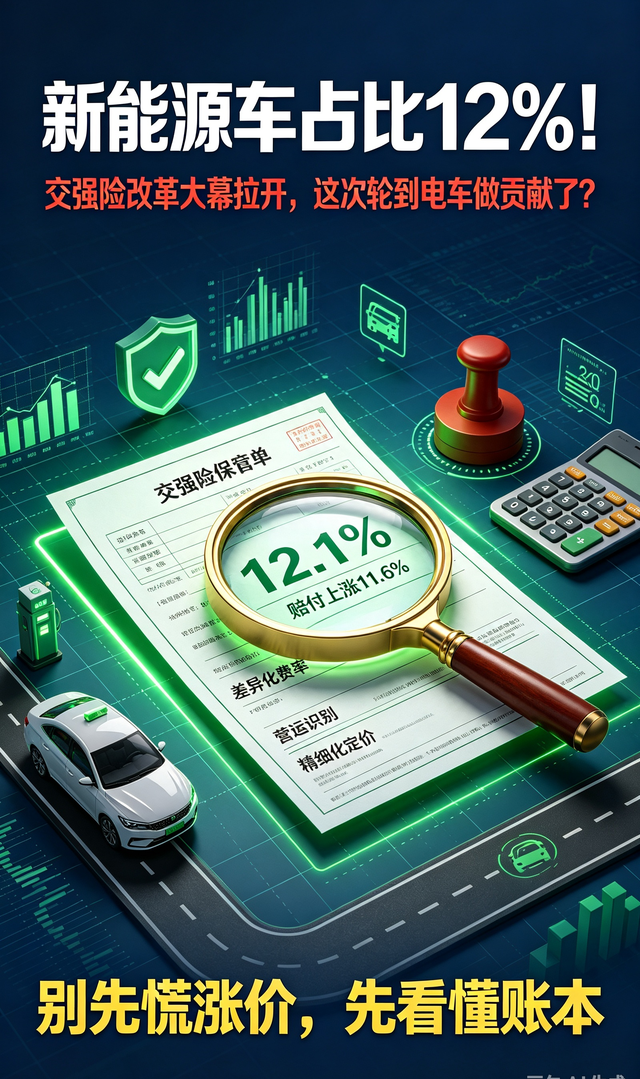
交强险体系在牢牢守住社会民生底线的同时,正在悄无声息地完成一场关于精细化风险管理的自我重构,让我们这群每天握着方向盘穿梭在城市森林里的人,能够在一个更加透明公平的环境中继续享受驾驶带来的纯粹乐趣。