日系车为什么突然卖不动?2026主流合资品牌在华销量集体暴跌,燃油车份额跌破三成

夜里十一点,手机屏幕亮到刺眼。我靠在床头翻汽车销量排行,眼睛酸得厉害,一条数据跳出来:大众2026年二季度在华销量同比跌了36.6%。手指在屏幕上停了一会儿,没往下滑。
床头柜上水杯里的水早凉了。楼下不知道谁家猫叫了两声,又没声了。
白天路过一家一汽大众的4S店,销售坐在门口刷手机,展厅里一台探歌摆着,车门开着,没人看。我当时还纳闷,这牌子以前周末门口停满车。翻到奔驰上半年在华跌了28%那条,我忽然想起这家店。
日系那边更惨。2020年日系在华份额一度23.1%,那时候本田4S店加价提车还要排队,销售说话都硬气。现在本田连续32个月同比下滑,日产连续6个月没缓过来。你算算,五年时间,份额从23.1%掉到11%附近,腰斩还带拐弯的。
有人可能觉得是价格战打的,其实不全是。
前阵子跟一个在车企干过的朋友吃饭,他喝了口啤酒说,日系围绕发动机和变速箱建的那套产业链壁垒,电动化时代约有七成技术积累没法直接复用。这意味着什么?过去攒的家底,五成以上是新赛道上的死重,搬不过去。他说完夹了颗花生米,没再往下接。
大众那边的故事更拧巴。2020年就成立了软件子公司CARIAD,结果烧掉200亿欧元,同一功能开发了六次,统一架构迟迟交不出来。ID系列在中国市场不但没撑起电动化盘子,还因价格战和产品节奏滞后持续失血。宝马一直执着于封闭式全栈自研,最后新世代车型还是得改用中国智驾厂商的方案。这圈绕的,钱没少花,路没少走。
反观国内,从锂矿加工、正负极材料、电芯制造到电池包集成,整条链几乎都在自家院子里转。宁德时代的麒麟电池、比亚迪的刀片电池,不只是产品,更是定价权。有分析说,中国车企拿到的电池价格比欧洲车企平均低20%以上,这种成本差落到终端就是同价位配置碾压、同配置价格碾压。
我朋友那天还说了句,日系和德系还在琢磨怎么把内燃机热效率再抠出零点几个百分点,中国车企已经把车变成了一个带轮子的智能终端。这是换道,不是追赶。
中汽协的数据更直白,2026年1到9月,中国汽车整车出口820.5万辆,同比增长65.8%;其中新能源汽车出口400.6万辆,同比增长127.9%。七个月就完成了2025年全年的86.5%,全年出口有望首次突破1000万辆。2026年一季度,中国汽车出口总量首次超越日本,登顶全球第一。国内新能源渗透率从年初不到四成一路爬到9月的67%,燃油车在乘用车零售市场的占比首次跌破三分之一,每卖出三辆车就有两辆是新能源。
日系新能源在华份额长期在1%左右徘徊,这是最刺眼的一个数。
战场现在也不光在中国了。2026年二季度,比亚迪、吉利等中国品牌在欧洲市场份额接近11%,7月单月冲到11.2%,同比翻倍还多。比亚迪前8个月在欧洲注册量23.4万辆,同比增长144.1%,4月在英国纯电市场登顶。5月,五家中国车企在欧洲31国合计销量13.84万辆,首次超越丰田、日产等六家日系车企合计的13.04万辆。比亚迪匈牙利工厂计划四季度启动大规模生产,宁德时代匈牙利超级工厂同步推进,奇瑞在土耳其建厂,零跑借西班牙工厂落地。以前是把车装船运过去,现在是把产业链搬过去。
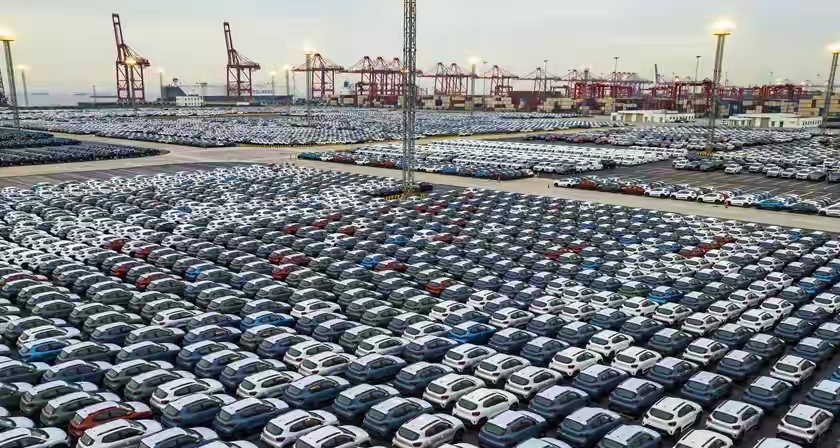
这种打法,日系德系在燃油车时代见过,但那时候对面站着的是彼此。
旁边桌有人跟同伴嘀咕了一句,说不知道他们董事会现在开会什么表情。没人接话。
其实想明白也就那么回事。日系和德系最大的误判,是把中国汽车这些年的积累看成了低端产能的堆叠,以为只要自己不交出发动机和变速箱,中国就永远只能跟着吃灰。可中国有全球最完整、响应最快的工业配套体系,一项电池结构改进从图纸到量产几个月跑完,一套座舱方案供应链就在隔壁城市。这种系统级迭代速度,是层层上报的日系决策机制和纠结于全球平台分摊的德系架构很难跟上的。
有一天我在充电站等车,旁边一辆挂着临牌的小电车,车机里放着一部老电影,音质很清楚。车主说这车落地不到十万。我当时充完电就走了,没记住那车什么牌子。
手机屏幕暗下去,猫又叫了一声,比刚才远了。