燃油车迎来生死大洗牌明年局势彻底逆转,HEV油电混动能否杀出重围

点开手机屏幕,各种汽车短视频都在大声宣告传统燃油车的死期已到,搞得很多想换车的朋友心里直犯嘀咕,生怕现在买个带发动机的车就成了冤大头。
我自己坐在车里握着方向盘,看着仪表盘上跳动的数字,心里总觉得事情没那么绝对。
汽车工业走到今天,底层逻辑确实在发生剧烈的技术迭代,但内燃机并没有走向消亡,而是把补能逻辑进行了重新组合。
尤其是住在老旧小区、根本没有固定车位装充电桩的朋友,每天下班回家还得为找充电桩发愁,这种补能困境直接推动了车企对传统燃油品类进行架构升级。
我们开惯了燃油车的人,对加油补能有着天然的路径依赖,这种依赖促使制造商必须调整产品投放策略。
工业制造端正在把宝贵的资源从纯内燃机平台剥离出来,转向非插电式混合动力系统,以此在能耗与补能效率之间找到完美的平衡点。
资本市场和各大车企的技术研发部门对动力系统的投入比例出现了结构性调整,内燃机热效率指标成了车企暗自较劲的核心参数。
以前日系品牌长期垄断非插电混动技术的日子早就一去不复返了,中国本土汽车制造商在这个赛道实现技术矩阵的密集布局。
我上周去试驾了几台国产混动新车,坐进车内,环顾四周,中控台的皮质包裹细腻柔软,车机芯片算力飞快,底盘悬挂调校参数和辅助驾驶雷达硬件完全向纯电阵营看齐,这种高规格配置组合彻底抹平了传统燃油车与新能源车在智能化体验方面的代际鸿沟。
十万至二十万元价格区间的家用轿车市场份额正在被重新划分,基础款纯内燃机配置仅仅作为一个价格锚点存在,主力产品序列全面向油电混动倾斜。
普通消费者走进明亮的汽车展厅,能够接触到的搭载传统内燃机的车型数量出现阶梯式下滑,混合动力总成变成了销售顾问嘴里的绝对核心参数。
库存压力逼迫汽车经销商对传统内燃机库存车辆采取降价出清策略,低价车型多基于老旧平台打造。
这类清仓车辆存在能耗数据偏高、智能系统迭代停止的缺陷,零部件供应链的后续断裂将增加车主持有成本。
全新一代自主混动架构的研发投入导致制造成本固定,精品混动车型维持价格稳定,混动与传统燃油版本的差价逐渐缩小。
购车决策需要区分库存清仓车与新一代混动车型的技术代差,避免因追求表面低价而承担隐性经济损失。
燃油车相关税收政策出现调整,节能车车船税减半优惠退出市场,油电混动车型的日常固定支出增加。
环保排放法规的持续升级逼迫车企对发动机缸体及尾气后处理系统追加研发资金,老旧内燃机车型的年检通过率与配件获取难度同步上升。
终端购车群体的成本核算维度发生改变,决策周期从单纯关注初始落地价转向计算全生命周期总账。
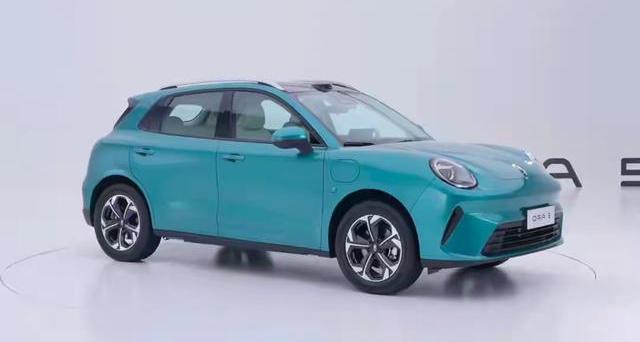
老旧燃油车虽然购入门槛低,但在车辆使用后期将面临维保支出与年检成本的持续上扬。
新能源政策补贴退坡与环保标准收紧倒逼传统机械结构必须提升效率,购车预算相对充裕的用户开始将目光投向具备更低油耗表现的混动系统。
纯电动力路线依托家庭充电桩普及与低廉每公里电费成本,在城市短途通勤场景中占据优势。
插电式混动车型兼顾城市用电与长途用油,外放电功能拓展了户外露营场景。
市场需求呈现精细化分层状态,并没有出现单一动力形式全面取代另一种动力形式的结果。
油电混动车型目标受众集中于居住老旧小区无法安装充电桩、长途出行频率高且拒绝繁琐充电规划的驾驶者。
车企洞察到部分用户群体对电驱系统没有排斥、但对补能过程存在焦虑的心理状态,因此集中产能加码混动技术路线。
油电混动系统存在机械结构的物理局限,缺乏绿牌资质、不享受购置税减免、无大容量电池组支持外放电,持续爬坡状态下存在动力输出衰减现象。
家用充电条件完善的群体选择纯电动系统具备更高经济回报率,补能便利性决定了最终车型的选购方向。
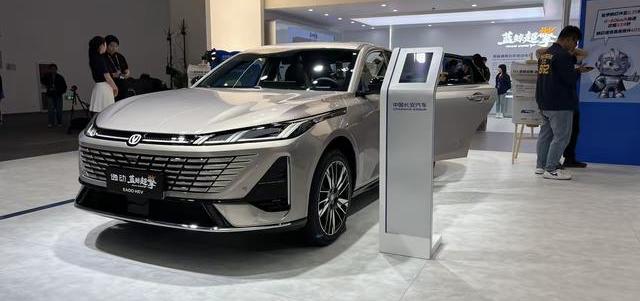
公众对传统燃油车的执念根源在于对补能效率的坚守,而非对电驱动力的抗拒。
汽车制造产业的转型集中体现在混动新车的大规模上市,传统燃油车形态在技术演进中发生质变。
短期代步需求与极低预算群体仍可选择传统老款纯内燃机汽车,长期持有且追求省心省油的用户倾向于等待新一代国产混动车型。
动力系统形态的改变并未消解内燃机的存在价值,而是将其置于全新的能耗与智能维度中。
市场未形成非黑即白的竞争结局,需求端的多样性决定了供给端的多样化布局。
补能效率与使用成本的博弈推动汽车工业进入多轨并行阶段,产品参数的优化满足了不同地理环境与用车场景的具体要求。
产业政策与消费习惯的共同作用塑造了当前的汽车市场生态,技术演进的速度超越了公众对传统内燃机淘汰的预期。
未来几年,HEV油混能不能成为没有充电条件家庭的首选?
油电混动系统能否在新能源渗透率不断走高的市场环境中维持生存空间,本质上取决于补能基础设施建设速度与电池成本下降幅度。
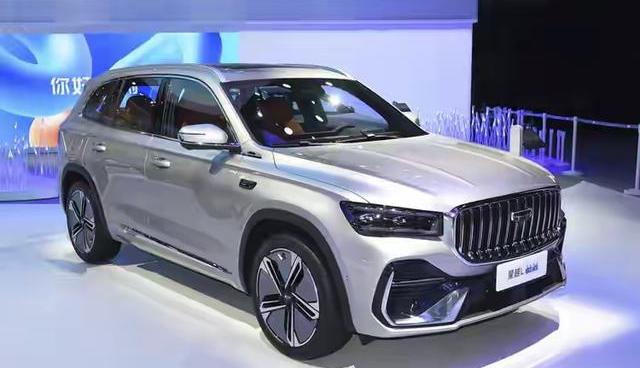
传统内燃机是否会彻底退市,取决于环保法规临界点与合成燃料技术的商业化进程。