法国媒体称:欧洲车企仍然有底气与中国车企较量

上周我在青岛的朋友圈看到一段巴黎车展的现场视频,画面里一位法国车迷在展台前拿着记分牌似的手机疯狂对比:一台比亚迪的车型信息流畅到像用手指在水面滑行,旁边大众的界面也很规整,但菜单层级多一层、操作逻辑慢半拍。他嘴里一直念叨一句法语我听不全,意思大概是,车好不好不在纸面,在你真上手那几分钟里。正好,法国《世界报》这篇文章也把话说得很直白:欧洲车企有底气,中国车企有优势,两边都在用自己的方式抢对方的注意力,问题是最后谁能把这份注意力换成订单。
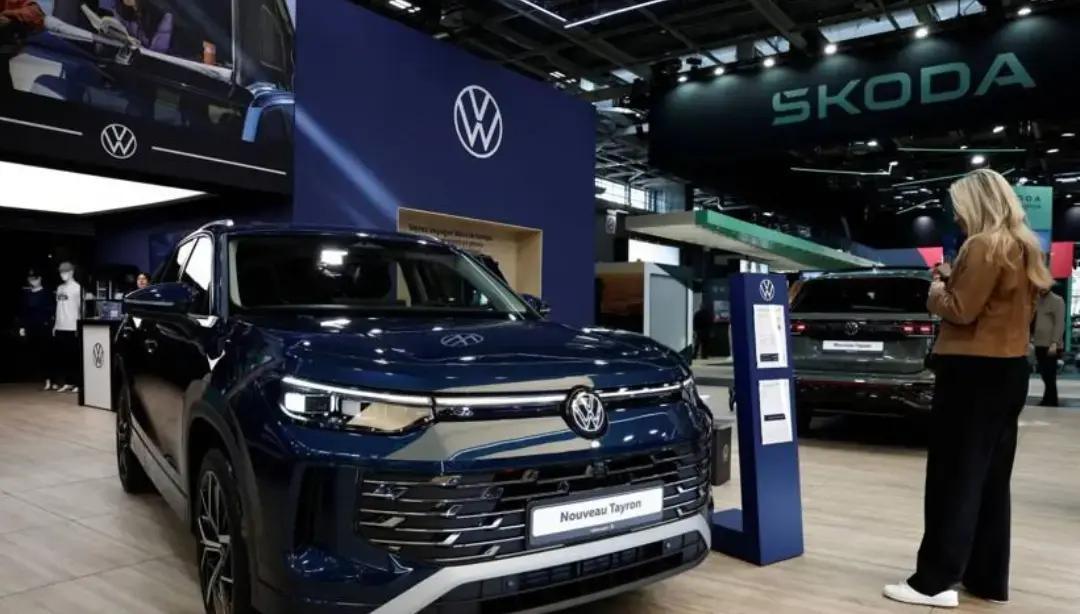
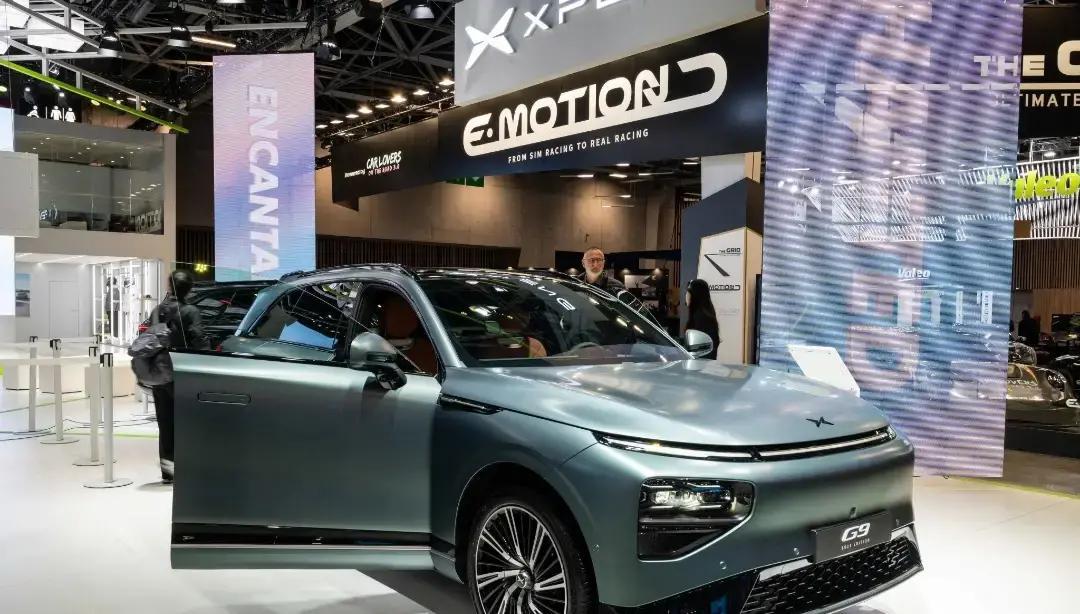
2026年巴黎车展本周开幕,约20个中国品牌参展的消息一出来,讨论就炸了。法国《世界报》承认中国车企在电池、价格和规模上占优势,但它也强调欧洲车企在本土市场、品牌积淀和整车工程能力上还有与中国车企较量的底气。这里的关键,不是谁更努力,而是谁把优势落在了消费者最在意的地方:展厅里、路上、以及日常使用的每一次触达。
先看一个容易被忽略但很有分量的数据。中国品牌在法国市场份额约5%,在欧洲接近12%,而且还在增长。按理说,如果欧洲车企的底气真的能一锤定音,它的增长应该会更稳、甚至反向压制。但事实是,市场选择每天都在发生。消费者在展厅里比较比亚迪和大众的时候,宝马的运动传承不会自动帮大众多卖几台,真正让人掏钱的往往是价格、续航、配置和使用体验这套组合拳。
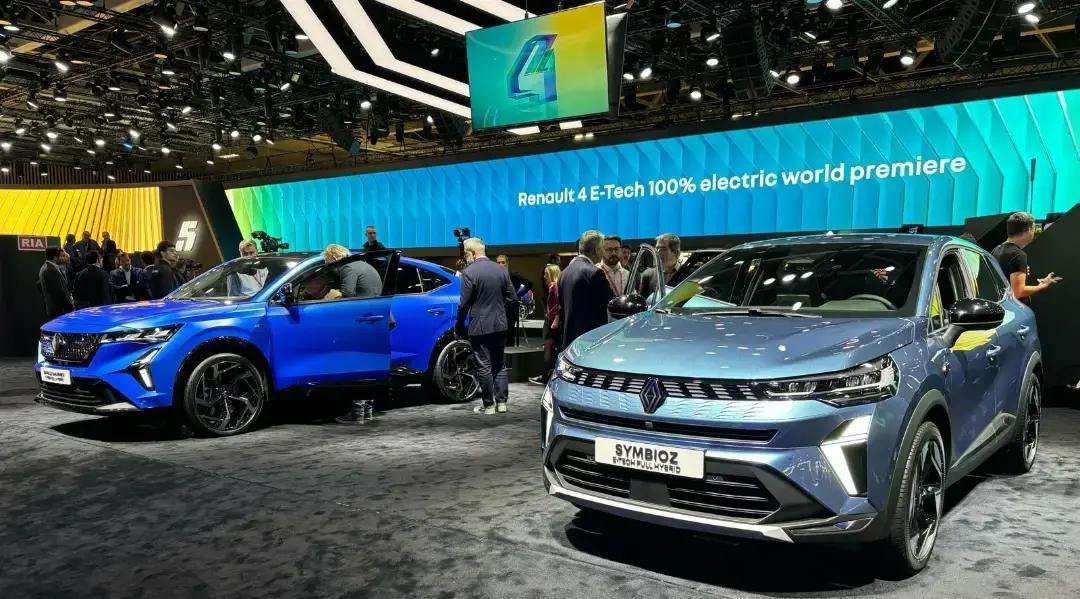
《世界报》放出的第一个信号,是欧洲品牌参与度在提升。和2024年相比,今年参展的欧洲汽车品牌从11个增加到18个。斯特兰蒂斯集团尤其积极,重点展示旗下7个欧洲品牌,而2024年只有3个。你可以把它理解成一次集体上桌谈判:如果觉得自己不稳,就不会这样扩张出场面。欧洲不是在示弱,而是在告诉外界我们还在,而且还带着自己的阵容。
更关键的是底气从哪里来。《世界报》把根基落在本土市场。广义欧洲市场里,汽车年注册量达到1300万辆,依然是全球最大的汽车市场之一。近三分之二的份额掌握在五家欧洲集团:大众、斯特兰蒂斯、雷诺、宝马和奔驰。对车企来说,这不是一句口号,这意味着渠道成熟、服务体系密集、车源投放经验丰富。换句话说,欧洲车企的主场不是空地,是有观众的体育馆。
豪华领域更是直接拉开差距。文章特别强调欧洲在豪华汽车里占据主导,几乎所有主要豪华品牌都来自欧洲。这个优势怎么落地到消费者感知?你在路上看一辆宝马,大家不需要你解释它的操控取向;看到奔驰的内饰语言,也不需要从0开始科普。品牌的记忆点形成后,它能减少消费者决策成本。问题在于,决策成本会下降,但竞争不会停。中国车企正在把决策成本重新计算一遍。
《世界报》提到欧洲的文化积淀,比如宝马代表运动性能,雪铁龙代表舒适性,大众代表严谨品质。它认为这种品牌印象不是靠大规模营销短期堆出来的。这里我同意一半。品牌价值要靠时间,但销量逻辑更现实。营销可以让你被看见,工程能力和口碑才让你被记住。中国车企的问题不是看不见,而是还在加速形成被时间验证的信誉体系。你在欧洲买车,可能愿意先尝试,但你愿不愿意把“长期信任”交给一个新品牌,取决于它在用车周期里表现得有多稳定。
说到纯电动汽车,文章的判断更具体。《世界报》作者基于数百次试驾指出,即使在电动车领域,欧洲车型通常也能在悬架、舒适性、操控、转向和制动反馈等方面提供更均衡的体验。这里我想把“均衡”拆开讲,因为很多人只会盯着0到100加速。对日常来说,真正让你觉得舒服或安心的往往是这些细节:过减速带的姿态控制是否稳定,方向盘的回正力度是否自然,制动踏板的线性是否一致,松油门后的动能回收是否让人感到突兀。电车不是只有电池和续航,它还要把整车的动力学性格调成你能长期相处的样子。
车载交互系统也是一条硬线。《世界报》拿雷诺和谷歌合作开发的系统举例,提到奔驰的车载界面在操作流畅度、菜单布局和使用直观性方面表现突出。相比之下,部分中国车型仍存在翻译不佳、菜单复杂、界面设计不够成熟等问题。这个点我觉得特别现实,因为在欧洲车主那里,语言和信息组织就是体验的一部分。你把菜单翻译得拗口,或者把功能堆得像APP商城,用户就会本能降低互动频率,最后对智能体验的评价自然更谨慎。
不过文章也没有一味捧欧洲。《世界报》承认欧洲电动化并不是没能力。大众集团2025年全球纯电动汽车交付量接近100万辆,同比增长32%。雷诺2026年上半年电动汽车销量同比增长63.2%。这些数字不是用来写文章的,是用来说明:欧洲品牌在电动化上并非空喊。你要是只看宣传片,很容易以为欧洲还在用燃油车思维做电车,但交付增长至少说明它们在跑。
文章的判断有一个矛盾点,它也点破了。它一边承认中国品牌在增长,一边承认欧洲车企在电动化上正在追赶,却没有回答一个关键问题。既然欧洲在品牌积淀和整车工程能力上那么强,为何中国品牌在欧洲的市场份额还能从5%往12%涨?这个问题其实是市场的“反证”。品牌故事会影响偏好,但价格区间、配置密度、实际续航与补能体验、以及智能化交互的落地成熟度,都会直接影响成交。
以我在欧洲汽车相关信息里看到的共通情况来说,消费者在对比时会把三件事算得很细:第一是落地成本,包括购置税费、保险倾向、以及能拿到的补贴条件;第二是能否让日常补能顺畅,比如充电网络可用性、充电曲线表现是否稳定、以及车机是否把路线规划做得足够简单;第三是用车摩擦,包括菜单复杂度、语音识别效果、语言翻译质量、以及售后服务是否像“本地人”一样熟练。欧洲车企在很多方面确实更擅长把底盘和调校做得稳,但中国车企在电池成本和配置打法上更直接,市场份额的增长也就不需要太复杂的解释。
还有一个容易被忽视的话题是迭代速度。文章最后强调汽车工业竞争既是技术积累,也是迭代速度的竞争。把这句话翻译成车迷听得懂的版本就是:同一套系统,你能否在一年内把体验优化到用户感觉明显;同一条供应链,你能否在产品换代时降低成本并维持可靠性。比如你在欧洲开车,用户每天要面对的就是方向盘手感、制动脚感、座椅支撑、车机交互的稳定性。谁的迭代让这些变量更少,谁就更容易赢得持续购买。
那为什么欧洲车企在展会上仍然要加大投入?因为市场不是线性增长。哪怕份额在涨,中国品牌也不等于已经拿下口碑的高地。汽车是长周期消费品,口碑沉淀要靠大量真实车主的稳定体验。欧洲品牌在本土的渠道、服务、历史口碑上有天然优势,它们可以把风险控制得更均衡,把售后处理更熟练,减少用户在用车周期中遇到问题时的焦虑。这就是《世界报》说的底气落点之一:本土市场根基加上工程经验。
同时,中国品牌也在用更“工程化”的方式补短板。比如在海外版本里对语音、翻译、菜单逻辑做本地化,这是硬活,不是喊口号。对我们这些爱车的人来说,看得见的不是谁说得漂亮,而是触摸屏上每一步操作是否省心。你想象一下,一个老人或者孩子用车,菜单层级越少越好,文字越准确越好,反应越及时越好。翻译不佳和菜单复杂,会直接把智能化体验打成折扣。这个折扣在社交平台会被放大,因为大家最爱晒的就是“我按了半天才找到”。
说到悬架、转向和制动反馈的均衡,我也想补一个车迷很熟的细节。很多欧洲车主对制动脚感的要求很具体:踏板行程是否一致,初段制动力是否线性,ABS介入是否克制且可预测。电动车的能量回收策略如果过于激进或者过于突兀,会让“脚感”这件事失去连续性。欧洲车型在这方面往往更熟练,而一些中国车型在不同动力模式下的过渡逻辑仍需要更精细的调校。这不是说谁一定更强,而是说明“工程能力”要落到调校细节上,而不是停留在宣传。
最后回到巴黎车展本身。本届展会约20个中国品牌参展,欧洲参展欧洲品牌从11个增到18个,这不是单纯的展会热闹,而是一场实时的竞争排兵布阵。你在展台里看到的每一个细节,都是车企对本地市场的回应:底盘调校的取向、车机交互的逻辑、菜单布局的习惯、翻译的准确性、以及电动化路线的兑现速度。欧洲有它的历史和本土根基,中国有电池、价格和规模的优势,双方都在用数据和体验抢位置。问题并不在于谁更会讲,而在于谁把“讲的东西”在真实使用里做得更让人省心。
我知道很多朋友会争论:欧洲赢在文化积淀,还是中国赢在迭代速度。等你真正坐进车里,方向盘回正的力度是否自然,制动踏板的线性是否一致,车机菜单是不是不绕弯,语言是不是准确到不需要猜,充电路线规划是否简化到一眼就能懂。答案往往就藏在这些细节里。对于车迷来说,最爽的部分不是听谁宣誓主权,而是把车当成一个工程产品去检验。对于我们这些在青岛过日子的普通人来说,更关心的是,车能不能把每天的路开得顺,能不能让全家人坐进去都觉得舒服、好用、不闹心。你要真把这套标准放在同一条对比线上,讨论就会越来越接近事实,而不是口号。