光环笼罩的中国神车曾销量暴跌60%,高管密集抽身背后究竟为何,如今竟轮到员工“接盘”?

2010年,瑞典哥德堡的一间会议室里,沃尔沃与福特的代表刚刚在合同上签字。收购方的名字写着:浙江吉利控股集团。消息传回中国,一半人觉得振奋——一个民营品牌居然端走了“北欧豪华”的牌子;另一半人则充满怀疑:一个靠便宜车起家的企业,真能玩得转沃尔沃这种老牌豪华品牌吗?
14年后,这家曾被喊成“中国神车”的企业,站在了一个尴尬的十字路口:销量下滑、股价承压、高管减持、员工“被鼓励”买车清库存、供应商吐槽条款苛刻。那句“吉利神话还能再演一遍吗?”不再只是媒体的标题,而成了摆在公司和市场面前的现实问题。
要看清今天的吉利,绕不开那个一直躲在背后的名字——李书福。
李书福出生于1963年的浙江台州农村,和大多数同龄人一样,受教育机会有限,高中毕业就离开学校“下海”。他最早干的是照相馆,后来做冰箱厂,再后来做装潢材料生意。这些经历后来都被浓缩成一句话:“爱折腾,敢冒险。”
装潢材料那一段,今天依然能在吉利旗下的“吉利装潢材料有限公司”里看到影子。但真正让他记住成本的,是海南大开发那场投资。上世纪80年代末到90年代初,海南被视作“新大陆”,全国各地的钱涌进去,最终泡沫破裂。据公开采访回忆,李书福当时投入的五六千万元几乎打了水漂,这对一个民营企业家来说,已经是“倾家荡产”的级别。
亏掉一大笔钱之后,他没有退回老本行,而是盯上了摩托车。90年代中期,中国摩托车产业正处在爆发期。李书福参观完摩托车厂,被这门生意吸引,很快就在台州做了自己的摩托车厂。公开报道中提到,当时吉利摩托生产的踏板车一度在国内市场风光,出口到二十多个国家,在乡镇市场尤其吃香。
赚到第一桶让他“翻身”的钱之后,他做了一个在当时看来有些“离谱”的决定——造汽车。
在上世纪90年代中后期,中国轿车还是高档消费品,民营企业想进入这个行业,几乎没有通道。1996年前后,李书福做了那件后来被频频提及的事:买来两辆奔驰,拆开研究结构,然后用红旗的发动机、采购来的底盘,拼出了“吉利一号”样车。这件事在后来各种报道中被讲得有些传奇,但它确实标志着吉利从摩托车跨到了汽车的门槛。
当时国家对汽车生产资质有严格的准入门槛,民企几乎没有先例。1997年,吉利通过和四川德阳汽车厂合作,拿到了微型车生产资质,1998年推出了第一款车“豪情”。严格地说,那还是一款微型客车平台上的家用车,但吉利就靠这种“绕边路”的方式挤进市场。
2001年,在地方政府推动下,原国家经贸委批准吉利成为第一家获得轿车生产资质的民营企业,这在当年的行业格局中,是一个非常明显的标志性事件。那时的自主轿车品牌,还以奇瑞、长安、上汽旗下的自主品牌为主,吉利算是晚入局者。
2005年,吉利汽车在香港上市,这给了它一个新的武器:资本。
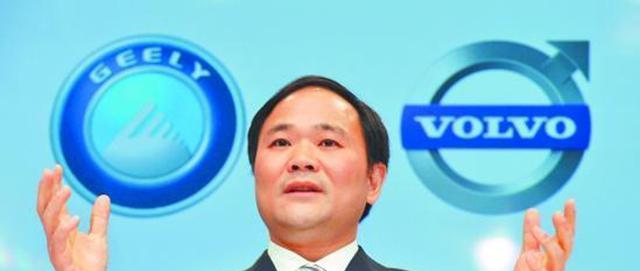
上市之后,吉利开始走上“买买买”的道路。2006年收购英国锰铜控股公司部分股权,它是著名伦敦黑色出租车生产商之一;2009年收购澳大利亚变速箱制造商DSI,补上了在自动变速器上的短板。这些动作在当时引发的讨论不算大,真正震动世界的,是2010年那笔交易——用18亿美元从福特手中收购沃尔沃轿车业务全部股权。
这笔收购在当时被认为“门不当户不对”的声音非常多。一边是年销数十万辆、以低价车为主的中国民企,一边是有80多年历史、在欧美有深厚积淀的老牌汽车厂商。外界担心的核心点有两个:吉利有没有能力养得起沃尔沃?会不会把沃尔沃“做坏掉”?
从后来十多年的表现看,至少在一个问题上,吉利兑现了承诺——沃尔沃保持了独立运营。总部仍在瑞典,研发团队大体保留,品牌定位没有被硬拉向低端。吉利在财务上提供支持,在技术平台上则努力实现协同。外界最常提到的协同成果,就是后来诞生的CMA平台,以及对应的领克品牌。
收购沃尔沃的成功,也给了吉利更多“买”的底气。之后几年,吉利入股了戴姆勒(梅赛德斯-奔驰母公司),又收购了马来西亚宝腾汽车49.9%的股权、英国路特斯多数股权,并在欧洲多个地方布局工程研发中心。到2019年前后,吉利集团已经从一个“台州造车小厂”,变成一个横跨中国、欧洲,兼顾传统燃油车和新能源的跨国汽车集团。
在那一段时间里,“中国神车”这个标签更多是在赞誉它的销量表现和扩张速度。
吉利的高光期大约出现在2017—2019年前后。根据公开数据,2017年吉利汽车销量突破120万辆,2018年达到约150万辆,一度跻身中国车企销量前四。在自主品牌当中,它与长城、长安等企业轮流占据“冠军”位置。
那几年,中国乘用车市场整体增速已经开始放缓,合资品牌的定价不断往下探,自主品牌之间也在刺刀见红的竞争。在这种环境下,吉利还能保持年销量增长二三十万辆,被认为是“跑得最快的那批”。
高光背后,是持续上升的营收。吉利控股集团曾对外公布,集团年收入从“破百亿”到“破千亿”仅用了数年时间。在资本市场上,吉利汽车的市值也经历了一波飙升,香港股价在2017—2018年间一度成为市场宠儿。
但是,自2018年起,全球汽车市场进入调整期,中国车市也出现多年未见的整体下滑。再叠加消费升级、新能源转型、多数城市限购限行等现实背景,传统燃油车板块受到明显冲击。
同时,新能源汽车的浪潮加速袭来。比亚迪、特斯拉在国内市场的势能逐步凸显,新势力品牌(蔚来、小鹏、理想等)在中高端市场抢走不少眼球和订单。吉利虽然也在推进新能源转型,旗下有几何、极氪等品牌,但从时间点和声量来看,并没有比竞争对手更早完成布局。
在多重压力之下,吉利的增长势头有明显放缓迹象。根据近年来的财报,吉利汽车集团整体营收虽然还在增长,但增速明显低于前几年,毛利率在十几个百分点的区间波动,有年份在18%左右,也有年份低于这一水平。而在原文中提到的“毛利率跌至17.8%”,需要放到整个行业比较——在竞争激烈、价格战频繁的环境里,这样的毛利率并不算极端低,但确实反映出利润空间被压缩。
更大的问题是:曾经的“增长故事”,渐渐难以说服资本市场。
在这样的背景下,涉及“高管减持”“员工买车清库存”“供应商被压价”等争议信息,开始被放大。
在公开资料中,吉利汽车和吉利控股多年来都有股权激励和管理层持股安排。部分高管在解锁期卖出部分股份,在资本市场是相对常见的操作。但在行业寒冬、股价波动、市场情绪敏感的时候,“减持”容易被解读为“对未来信心不足”,引发连锁反应。部分媒体提到,在某一段时间内,吉利汽车股价一个月跌幅超过20%,市值明显缩水。这类波动与整个港股汽车板块、大盘情绪有关,不能简单归因于减持,但在舆论中,往往会被放在一起解读。
关于员工被要求买车的争议,起点在国五切换国六排放标准的时间节点。按照国家政策,国六标准分阶段实施,部分地区在2019年前后先行,2020年后逐步扩大。对车企来说,国五库存车如果销售不出去,就面临巨大损失。
从员工视角看,这种做法当然容易被理解为“变相摊派”,尤其是当涉及即将被淘汰标准的车型时,其心理冲击会更大。这也是为什么网络上会出现“集团养了你们八年,该为集团做点贡献”之类被转述的说法,即便这些原话无法被完全证实,它反映出的情绪是真实存在的。
另一条争议链条指向供应商。在汽车产业链中,主机厂对供应商具有极强的话语权。延长账期、压价、要求配合开发、要求部分费用减免,这些都是行业中时常出现的问题,吉利并非唯一被指责的一家。
部分供应商或业内人士在公开场合提到过:某些主机厂在谈判中,提出标准化条款,要求供方接受较长账期甚至以票据结算,还会在项目中途要求降价,以保障整车的成本优势。吉利被提及时,往往伴随着一句话:“对小供应商强势,对掌握关键技术的大供应商则态度温和得多。”这其实反映的是产业链结构中常见的力量不对等——谁拥有不可替代的技术或产能,谈判桌上就更有底气。
对于这些指责,吉利官方并不公开逐条回应,多以“市场化合作”“公平共赢”类表述带过。站在企业角度,降低采购成本是保持终端价格竞争力的关键;站在供应商角度,如果被持续压价、拖账期,现金流压力会很大。双方之间的矛盾,在行业竞争激烈、整体利润收缩的阶段,特别容易激化。
吉利今天面临的难题,并不只是销量数字好不好看,而是整套“成长逻辑”到了需要重新书写的时候。
过去20多年,它的路径大致可以概括为:从低端切入,用价格优势和下沉市场打开销量;通过收购掌握技术、品牌和全球资源;向中高端上攻,用领克、极氪等品牌提升形象;在国内稳住燃油车基本盘的同时,布局新能源和全球市场。
这个路径有它的合理性,也曾被验证有效。但几个变量在这两年变化非常快。
第一,燃油车基本盘在收缩。中国乘用车市场的新增需求越来越多集中在新能源车,尤其是限购城市。原本支撑吉利规模的那部分“十万元级家用燃油车”市场,不再是增长的主战场。
第二,新能源品牌中,竞争对手跑得更快。比亚迪靠纵向一体化做到成本和技术双优势;特斯拉把Model 3、Model Y价格打到合资燃油车腹地;新势力们在智能化、品牌调性上做足文章。吉利的新能源布局(如几何、极氪、以及与雷诺、奔驰合作的项目),在某些细分市场有亮点,但整体声量和渗透率仍在追赶阶段。
第三,资本市场对“故事”的耐心在缩短。早几年,巨额研发投入可以被当成“未来增长的前置成本”。但当市场看到的是“十年投入超千亿,财报上的利润却被不断挤压”,情绪就会发生变化。股价波动不仅影响投资人信心,也会反向影响企业在全球并购、项目融资等方面的能力。
第四,内部管理的矛盾变得更难掩饰。无论是员工购车争议,还是供应商抱怨,抑或是外界对“减持”的敏感解读,都是在说明一点:当企业从高速增长转向平稳甚至下滑时,以往被增长掩盖的问题,会一个个冒出来。
从另一个角度看,吉利今天所遇到的困境,很难用一句“开始走下坡路”来简单盖棺定论。
一方面,它依然是中国体量最大的民营车企之一,拥有成熟的制造体系、覆盖多价格段的产品线,以及沃尔沃、领克、极氪等一系列品牌资产。很多自主品牌还在为“拿到资质”“建立稳定供应链”发愁的时候,吉利已经在考虑如何把传统业务平稳过渡到新能源时代。
另一方面,它确实站在了一个“必须转型”的拐点上。曾经为它带来巨大成功的那套打法——低价、规模、并购扩张——在新阶段里不再是万能钥匙。如何在保持财务稳健的前提下,加大对电动化、智能化的投入;如何在不透支员工和供应商关系的情况下,优化成本结构;如何在品牌上避免“多子多孙”却互相稀释,这些都是摆在管理层面前的现实考题。
就像李书福当年拆奔驰造“吉利一号”时,很多人觉得这不过是一个“敢想”的民营老板的异想天开;后来他收购沃尔沃时,又有人断言“玩不久”。今天,再用那种非黑即白的判断,套在吉利身上,同样不合适。
在摆脱“神车光环”的光影之后,它更像一个进入中年的企业:有过高光,也负重前行,身上既有民营企业惯有的激进和弹性,也难免有成长过程中留下的粗糙和矛盾。
“人往高处走”本无错,对企业来说,追求向上也是本能。但在每一次冲刺高处之前,如何对待一起爬坡的人,尤其是那些跟了很多年的员工和多年来同舟的供应商,往往决定了这条路能走多远。
对于吉利而言,过去二十年它用事实证明了自己有能力从无到有、从小到大。接下来要回答的,是另一个问题:在新的赛道上,它有没有耐心、也有没有决心,从“大”变成真正意义上的“强”,而不是停在一个摇摆的“半坡”上。
这道题,还没到交卷的时候。