叉车监控系统市场七年黄金投资战略,年复合增长率(CAGR)为10.0%
一、市场规模与产品定位:工业车辆数字化运营的基础设施
叉车监控系统是面向叉车、仓储车辆及其他有人驾驶物料搬运设备,对车辆状态、操作员行为、作业安全和车队运营实施数字化采集、传输、控制与分析的软硬件一体化系统。据GIR调研,按收入计,2025年全球叉车监控系统收入约1324百万美元,预计2032年达到2555百万美元,2026至2032期间年复合增长率CAGR为10.0%。
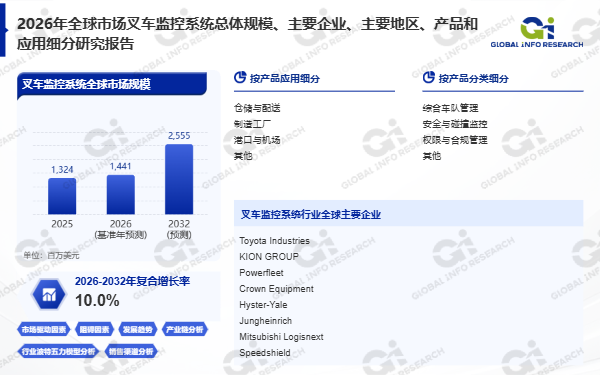
首先,从行业本质看,叉车监控系统的行业本质并不是简单的“给叉车安装GPS”,而是把车辆、操作员、安全规则、维护流程和场内作业数据连接起来,形成面向工业车辆的数字化运营基础设施。基础产品通常从操作员刷卡、电子点检、碰撞记录、运行时间和保养提醒切入,高阶系统则进一步加入实时定位、区域限速、人车防撞、AI视觉识别、视频事件回放、电池和能耗分析,以及与WMS、ERP、维护系统和企业数据平台的接口。其次,从统计口径看,窄口径市场应以具备车载数据采集、远程通信、数据存储或分析能力的系统为核心,而不能将普通倒车摄像头、单机警示灯、纯道路车辆GPS和无人叉车调度软件全部纳入,广义厂商池因此明显大于核心正式名单。此外,从产品分类看,叉车监控系统按产品类型分为综合车队管理、安全与碰撞监控、权限与合规管理及其他,按感知与定位技术分为车辆总线与传感器远程信息处理、GNSS与蜂窝车联网及其他,按部署方式分为基于云和本地部署,按下游应用分为仓储与配送、制造工厂、港口与机场及其他。
二、技术演进与核心难点:实时干预与跨品牌兼容的工程平衡
三、需求驱动与竞争格局:安全合规升级与车队利用率优化双轮驱动
首先,叉车监控系统需求的核心驱动力来自大型仓库和制造企业对安全、合规与车队利用率的共同要求。叉车碰撞、无证操作、超速、点检缺失和设备闲置不仅带来直接事故成本,也会影响停工、保险、设备寿命和客户审计结果,因此采购决策正在由单点硬件转向可持续记录和分析的平台。其次,从应用场景看,电商仓储、第三方物流、汽车制造、食品饮料、医药、机场和港口仍是主要增量场景,其中高工资地区更重视劳动效率和车队缩减,新兴市场则更多从门禁、限速、碰撞报警和监管合规开始。此外,从政策驱动看,行业政策不会直接规定必须采购某一品牌系统,但职业安全、特种设备管理、操作员资质、事故记录和数据审计要求持续提高,客观上强化了系统需求。随着OEM把车联网模块逐步变为标准或准标准配置,新增车辆联网率将快于叉车整机销量增长,存量车队改装仍会支撑独立供应商。
四、区域格局与展望
欧洲是全球叉车监控系统技术积累最深的核心市场,严格的职业安全法规和成熟的多品牌车队管理需求推动系统渗透,ELOKON、Davis Derby、Arcure及Avonwood在区域内形成专业供应体系。北美在仓储安全和车队管理领域具备产业基础,Powerfleet、Crown Equipment及Hyster-Yale在区域内形成供应能力。亚太地区是增长最快的区域市场,中国作为全球最大的叉车生产国,安徽合力、杭叉集团及浙江中力机械在区域内形成整机OEM平台能力,受益于国内仓储物流和制造业安全需求增长;日本在叉车和物料搬运领域积累深厚,Toyota Industries、Mitsubishi Logisnext及Komatsu在区域内形成技术高地。港口与机场应用在Kalmar和Konecranes的带动下形成专业化需求。
展望2026–2032年,叉车监控系统将向更强实时干预能力、更优跨品牌数据整合及更深企业系统集成方向迭代。核心挑战在于复杂仓储环境下定位精度和边缘计算实时性的平衡、多品牌叉车控制器数据接口的标准化,以及长期替代风险主要来自原厂免费或低价预装、WMS与工业IoT平台功能下沉,以及无人叉车渗透。但存量混合车队、人员安全和跨品牌管理需求决定了独立系统不会迅速消失,市场更可能演变为原厂平台、跨品牌中间层和专业安全应用长期共存。具备实时定位与AI视觉融合能力、跨品牌数据标准化经验及企业级软件集成能力的企业,将在这一工业车辆数字化运营基础设施赛道中确立结构性优势。