自主车企夺魁:9月销量全线暴涨,出口业务提前锁定年度胜局!

坐在堆满车企财报和产品手册的办公桌前,我看着九月份那些亮眼的销量数字,心里五味杂陈。
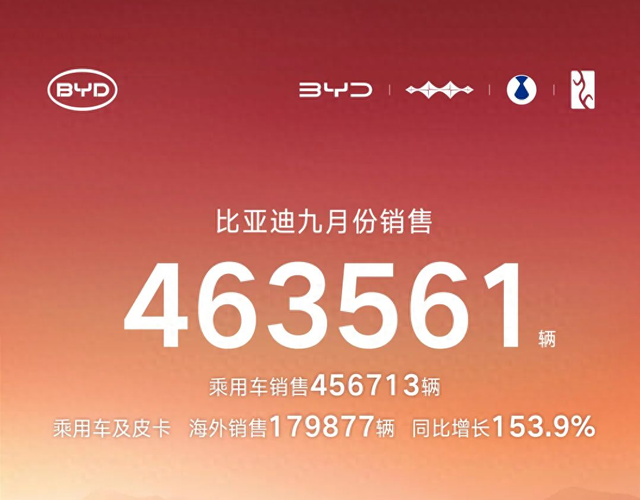
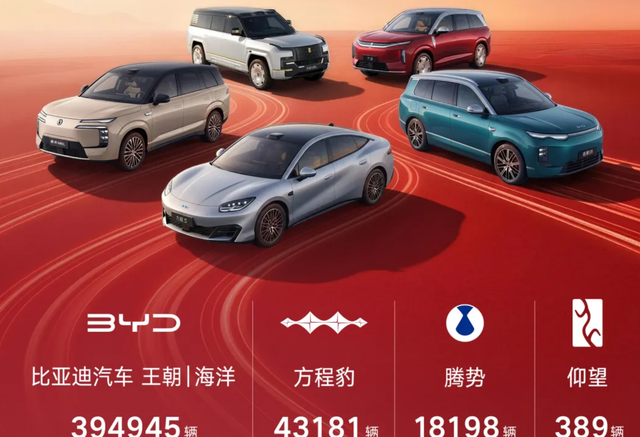
比亚迪九月卖出四十六万多辆车,这数字大得惊人,可如果你把目光挪向海外,那近十八万辆的出口数据才真正让人后背发凉。
这哪里是在卖车,这分明是工业化浪潮在向全球市场强行突围。
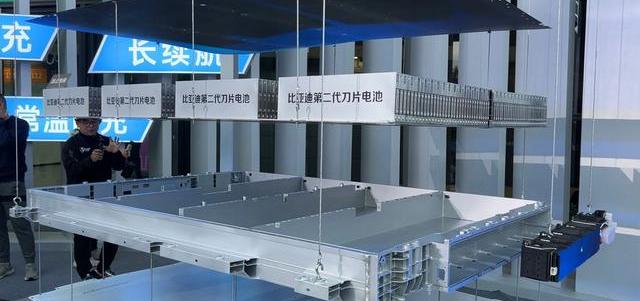
那些王朝和海洋系列的线条,在欧洲街头、在南美雨林中穿梭,承载的不仅是第二代刀片电池的技术红利,更是中国车企在产能枷锁下的一次集体突围。
西咸动力电池工厂的机器轰鸣声,就是为了填补之前交付慢的坑,毕竟匈牙利工厂投产在即,那是真金白银的重资产压舱石,能不能在海外把成本降下来,决定了比亚迪这头大象下一步能不能跳得更轻盈。
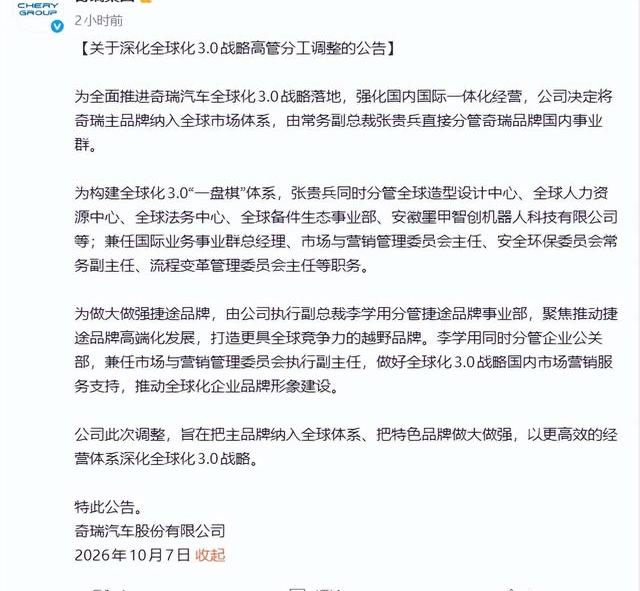
奇瑞这边的画风完全不同,张贵兵这波人事调整,直接把国内和国际业务缝合在了一起。
我看过他们的逻辑,国内市场干脆成了技术和产品的试验田,把那些复杂的智驾算法先跑通,再推向海外。
这种做法在极度内卷的国内环境里显得有些另类,甚至牺牲了一些智驾迭代的节奏,但换来的却是全球市场利润的稳固。
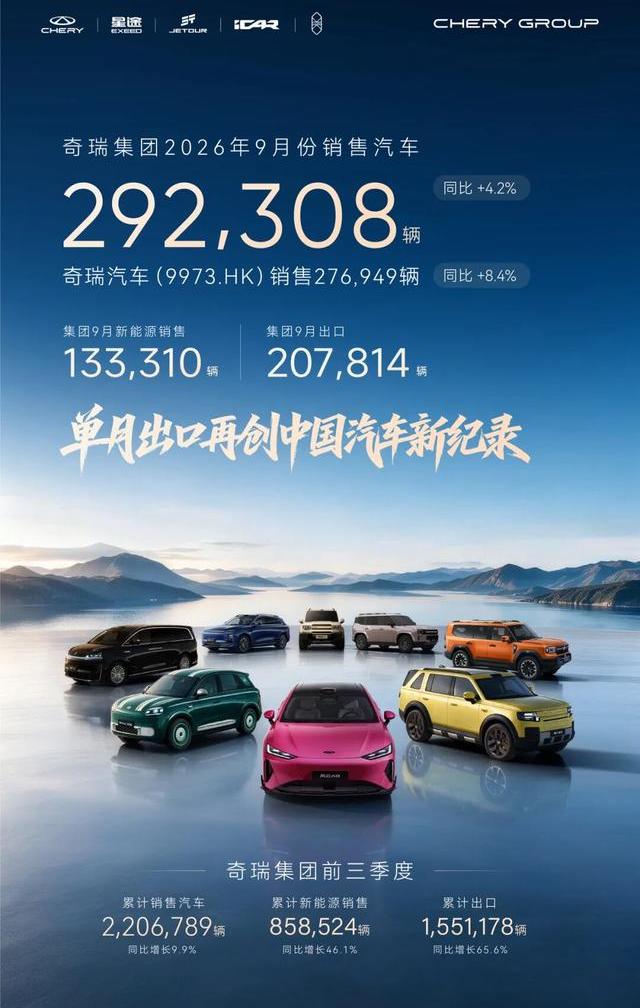
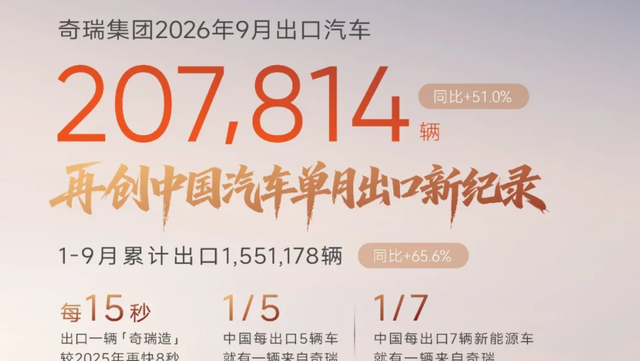
看着二十九万辆的月销,我不得不佩服这种结构性重塑的胆识,毕竟把全球销量作为分摊研发成本的基座,才能让他们在面对国内价格战时,底气比别人足那么一点。
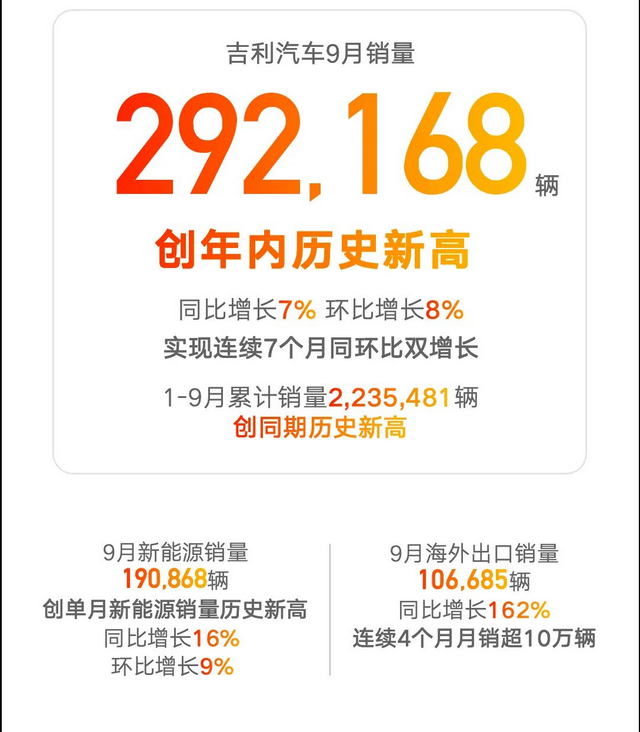
吉利玩的是另一套高阶战术,多品牌矩阵协同。
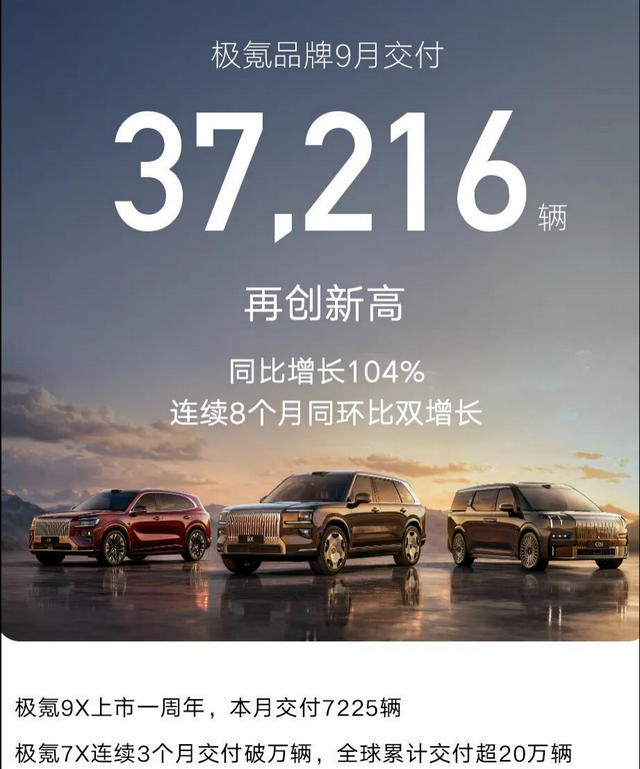
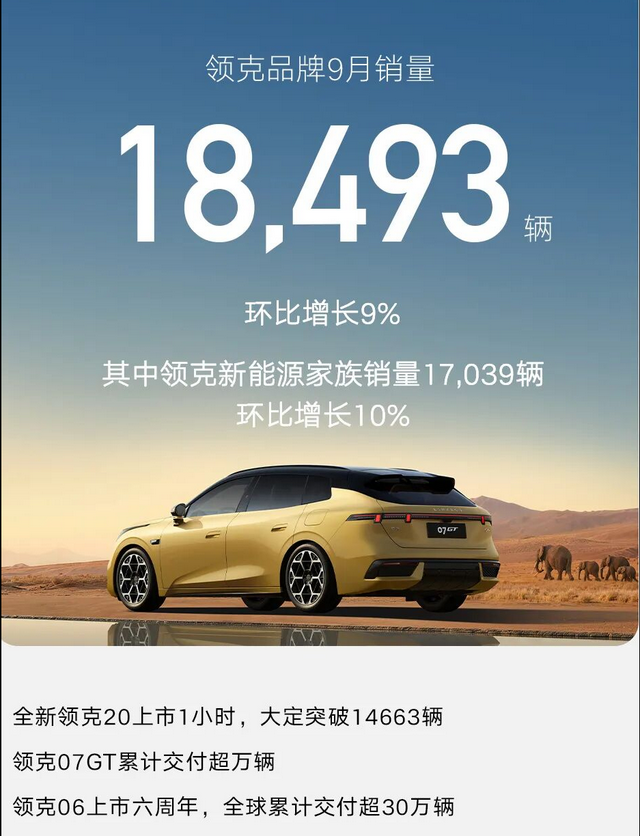
极氪在高端市场啃骨头,领克在燃油车大盘收缩的缝隙里硬是把新能源占比拉到了七成,这种平衡术玩得炉火纯青。
我盯着他们的海外目标,九十二万辆,这可不是开玩笑的数字,现在已经完成了八成多。
银河系列和新款极氪车型的加入,更像是给这台高速运转的机器加了油。
他们不求单款车型的绝对统治,而是通过品牌矩阵把市场缝隙填得满满当当,这种做法在复杂的全球环境下,确实是一条稳扎稳打的突围路径。
长安现在的焦虑和突围,其实是很多传统车企的缩影。
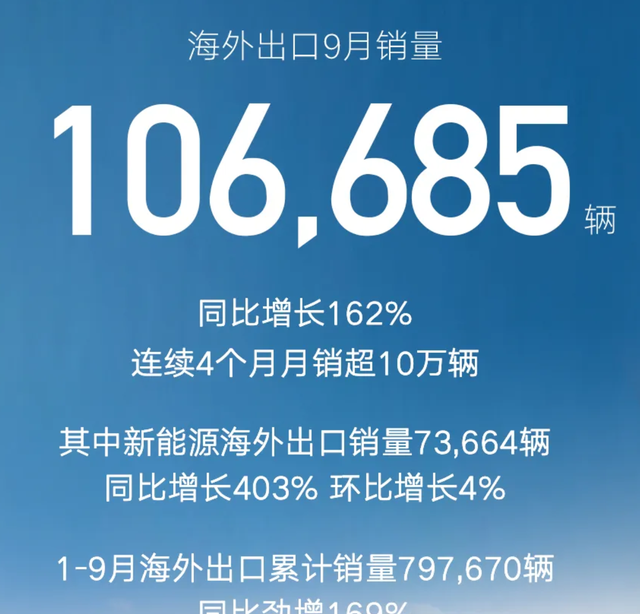
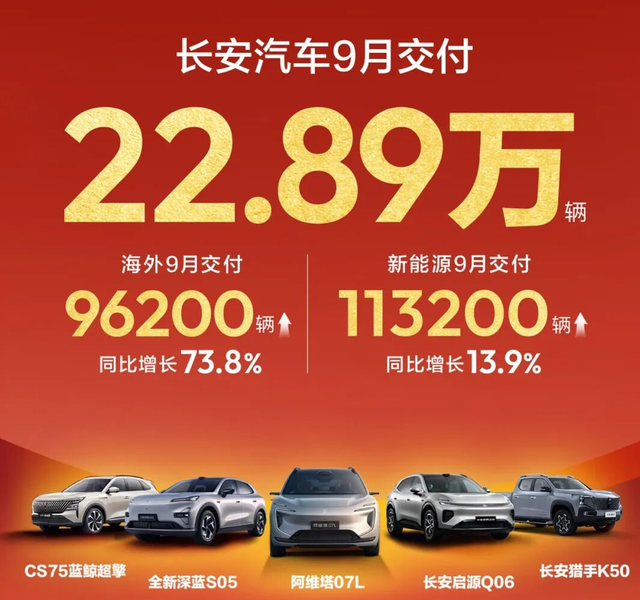
九月二十多万辆的销量里,海外交付那七十多万辆成了实实在在的救命稻草。
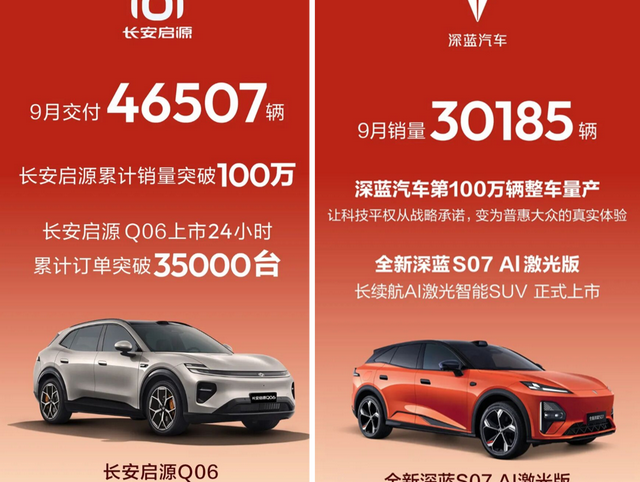
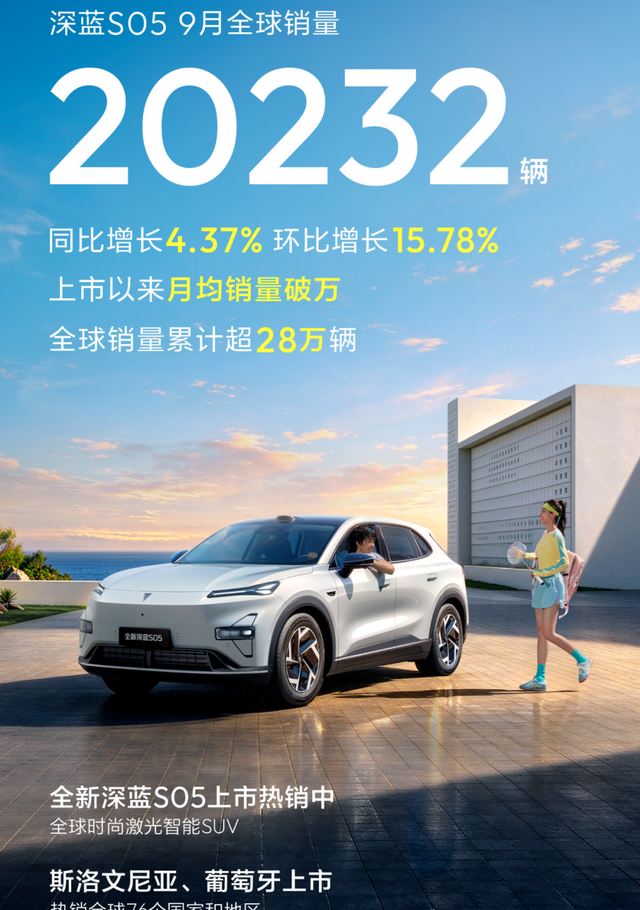
深蓝在泰国建立的那套商业模式,让我看到了一种新的可能,这不是单纯把车运出去,而是把整套能源运营体系搬过去。
他们想做全球大单品,虽然现在还在导入期,但那种技术自研带来的长期价值,在周期性波动面前显得格外硬气。
四季度右舵市场的扩容,是长安的一场大考,考的就是能不能把这种海外突围的模式彻底跑通。
我们现在看到的所谓自主四强,本质上都在做同一件事,用海外的增量去换国内的生存空间。
可是这种简单的换算游戏,很快就要玩不下去了。
当出口变成生态出海,摆在这些车企面前的不再是简单的物流和销售,而是如何在陌生的土地上搞定合规、如何在当地建立供应链、如何平衡研发周期和本地化需求。
贸易壁垒像一堵看不见的墙,每一层墙砖都要用毛利去填。
我看着这些车企的报表,心里明白,那些狂奔的销量数字背后,全是对于一体化运营能力的极度渴求。
谁能在这场长周期的马拉松里,真正建立起一套不看脸色、不惧周期的造血机制,谁才是最后的赢家。
这不仅是卖车的生意,更是一场关于企业基因进化的巅峰对决,谁掉队了,可能就再也追不上了。