销量降6%、利润跌45%:车企越降价,资本为什么越不买账?

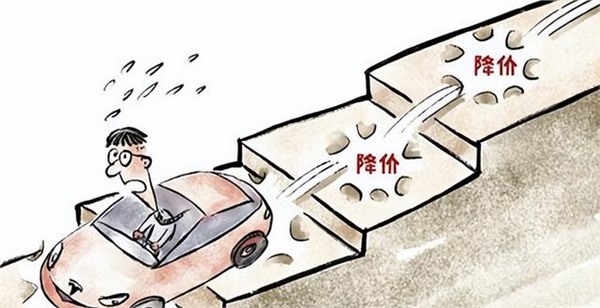
车企一边喊着“再降价就死了”,一边把价签又往下砸了。“到底是谁决定的呢?”对于这个问题,很多投资者都表示难以找到答案。真正的关键在于资本市场为何不再为降价鼓掌。
以前车企宣布让利时,股价常常会迎来“抢市场份额”的呼声;而现在同样是降价公告的时候,机构投资者也开始用脚投票了。它比价格战本身更重要。
车企停不下来。库存多压一天,现金流就紧一天;现金流一断,连经销商返利都难发。降价已不是一种营销方式了,而是一种生存方式的转变。“以客户为中心”的服务理念已经深入人心,“以人为本”的管理思想正逐渐成为企业的共识和行动指南。
但是“降价换销量”越来越行不通了。中汽协数据显示上半年国内乘用车卖出1272万辆,同比下降6%。“十五家披露半年报的主流乘用车企业归母净利润合计约202亿元,去年同期是366亿元,一年蒸发近一半;十二家利润下滑,八家亏损。”销量降6个点、利润跌45个点,“剪刀差”说明它不是普通周期波动。
更细的账在二季度。剔除上汽后主流乘用车企业整体毛利率同比微涨0.3个百分点,可销售、管理、研发等期间费用占比抬高了1.4个百分点。卖车毛利改善的部分钱无法填补运营成本上涨所造成的缺口。流量投放、经销商返利、广告预算不断增大,换来的只是销量榜上的一种心理安慰,并不能换来利润。
资本所关注的就是这条效率曲线。“曲线上下”就是不同的估值逻辑了。“曲线下方”的意思是重新开始估值,“曲线上方”的意思是继续原来的估值方法或者采用新的方法进行估价。
监管信号也发生变化,在5月的时候工信部召集重点车企座谈,并且提出要维护公平有序的市场秩序,反对无底线的价格战。中央经济工作会议这两年多次提到综合整治“内卷式”的竞争,中汽协也在推动行业公约的完善。以前降价是被默许的,现在无底线砸价可能已经踩到了红线。资本对红线敏感度比消费者高很多。
还有一条容易被忽略的就是海外市场正在被重新称重了。“上半年商用车出口涨32.5%达到66.4万辆”。奇瑞、比亚迪等出海主力的海外业务不再是国外卖不动后的备胎,而是分摊研发、平台成本以及稳定毛利率的支点。七月,中国单月新能源汽车渗透率首次超过 60%,纯电销量大于燃油车。国内“电动替代燃油”主要动作基本完成,增量更依赖于出海。
三条线合到一起:资本不再给“降价换销量”溢价,监管不接受无底线内卷,海外布局决定成本分摊和毛利空间。中国乘用车产业正从增量扩张的黄金二十年跨入存量博弈的淘汰下半场。砸钱可以延缓出局,但是延缓并不等于留下。
反例也存在,红旗没有把资源投入跳楼式让价中去,而是对产品迭代和技术打磨进行投资。红旗HS7 PHEV在七月单月卖出761辆,环比增长806%。它卡在23.98万到29.18万元的25万级混动大六座SUV区间,车长4995毫米,轴距2920毫米,热成型钢占比19%,高强度钢74%,拿C-NCAP五星和C-IASI优秀。动力为两台发动机加双电机组成,发动机最大热效率达到44.38%,电机WLTC综合效率为88% ,CLTC满油满电综合续航里程超过1200公里,纯电续航里程达110公里,馈电油耗5.3升/百公里。电池采用主动喷淋极速降温的方式,包体降温速率可达到每分钟100摄氏度左右的目标。2025年全年红旗HS7车系累计交付8892辆,PHEV版贡献了7664辆。结构上很难用品牌情怀来解释。
市场不是没钱、不愿意买车,而是在于不愿意再为没有诚意的产品加上疯狂的营销买单。愿意为下过真功夫的作品掏钱的人一直存在,但是被劣质竞争的噪音所掩盖了。
回头看毛利率上浮0.3个百分点、费用率上浮1.4个百分点时所得到的1.4个百分点是越来越贵的流量、越来越卷的返利和越来越难打动人的广告。真正应该加码的是研发、平台迭代和场景打磨。价格战像退潮,退到最后才看清谁一直穿着泳裤。降价只是表象,行业换挡才是内核;资本嗅到的,是中国汽车下半程要比产品、技术和全球化,而不是比谁更敢砸价签。