超过45%的欧洲消费者普遍认为:中国新能源车的整体质量,已达到甚至超越欧洲品牌

欧洲工程师蹲下来量中国车的那一刻,汽车产业格局已经变了
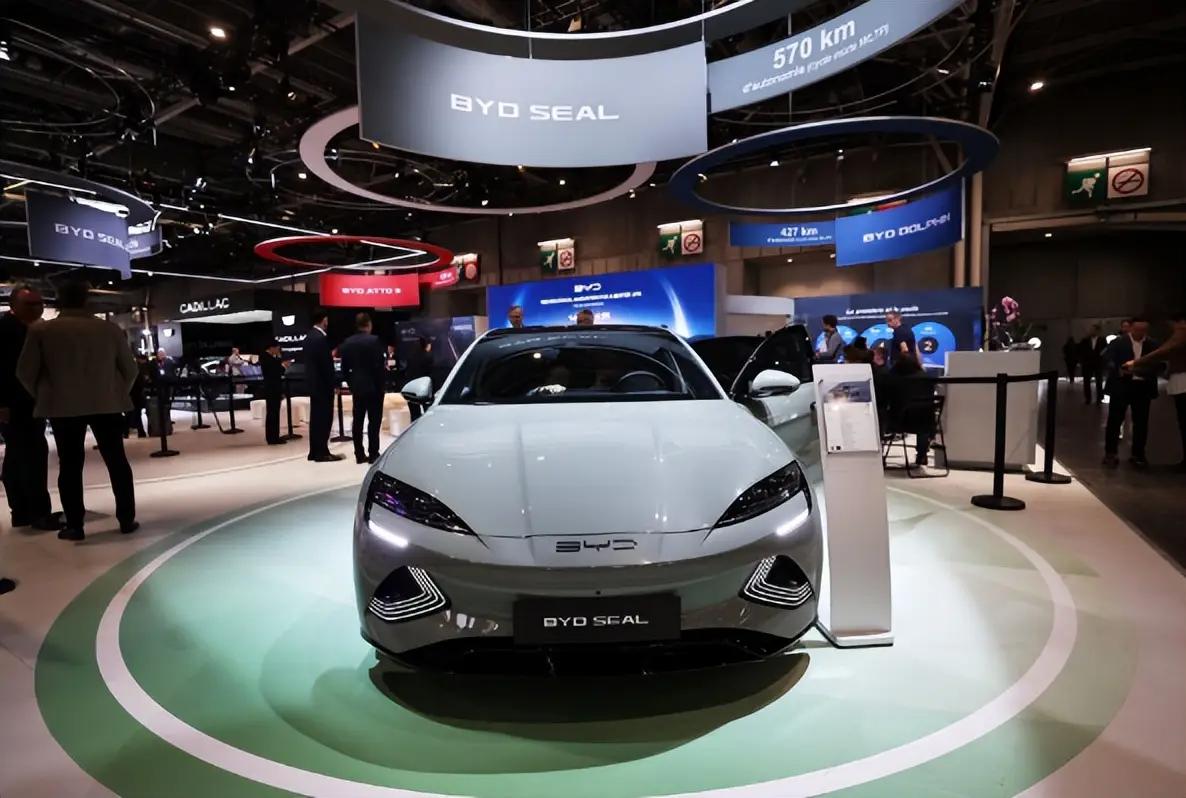
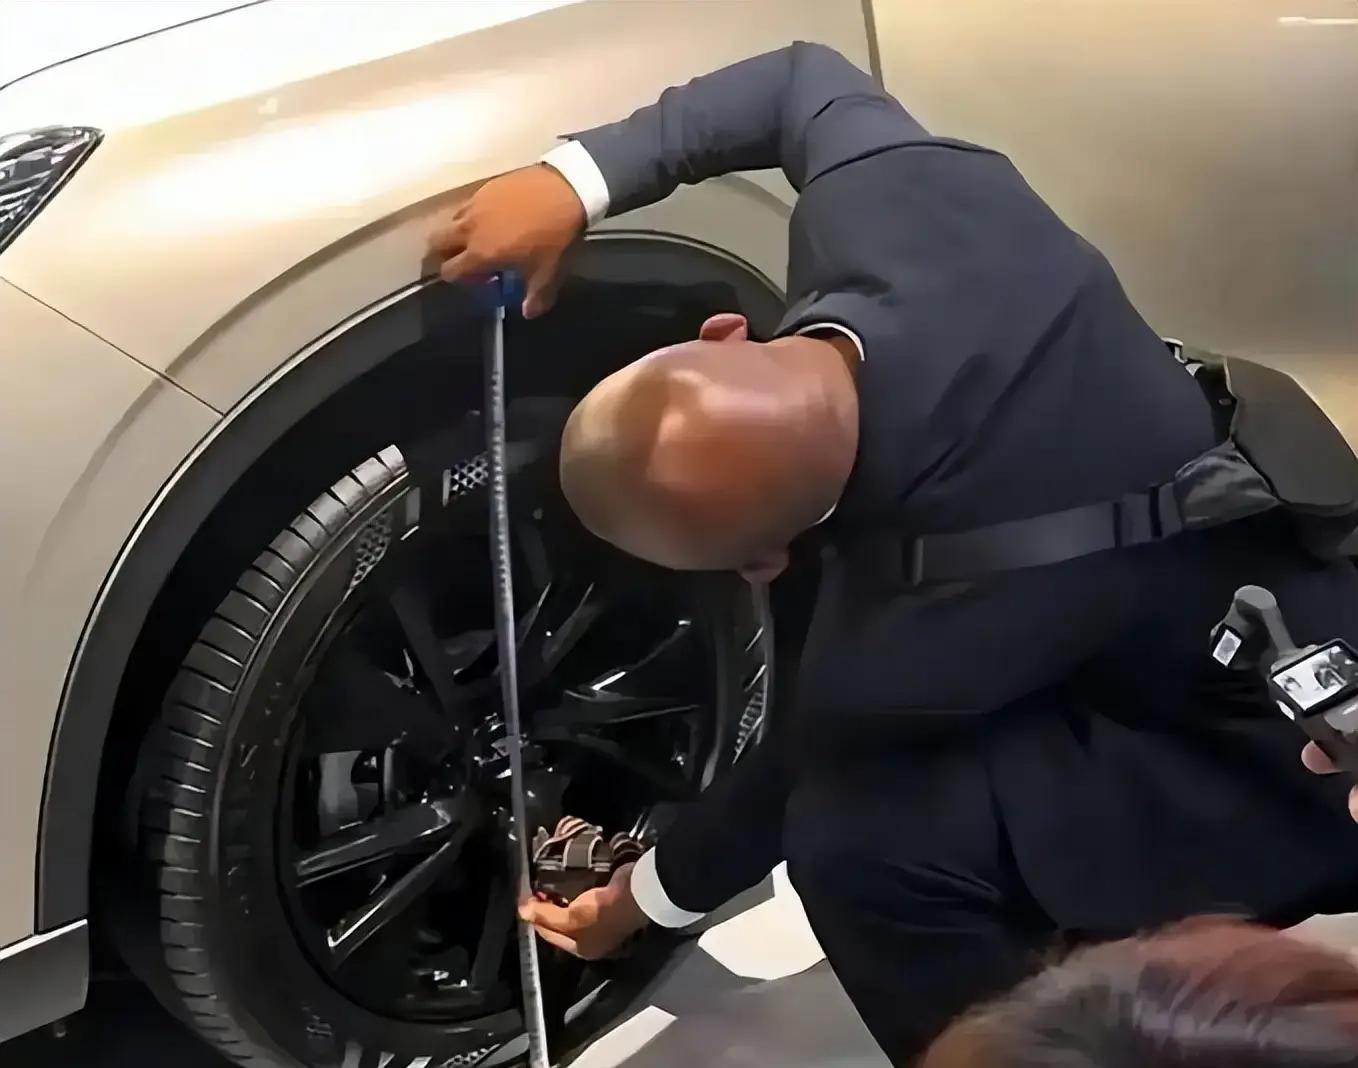
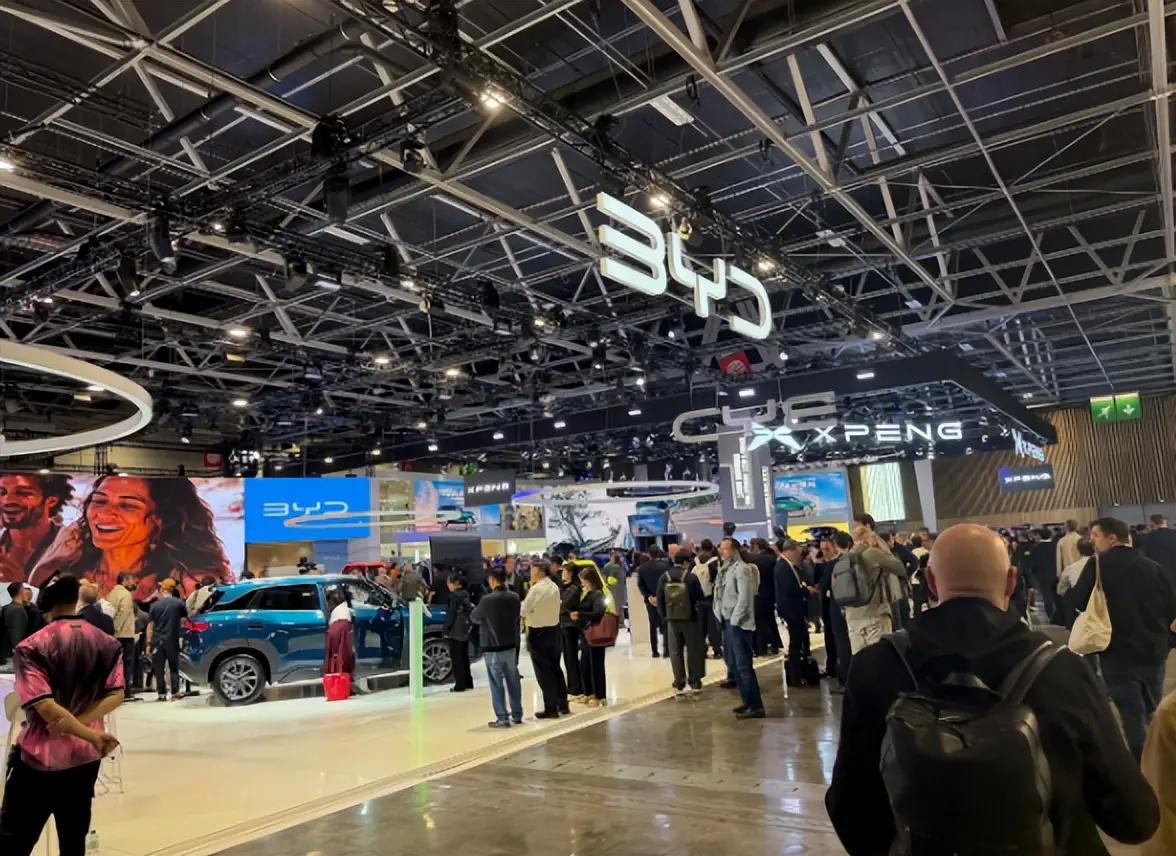
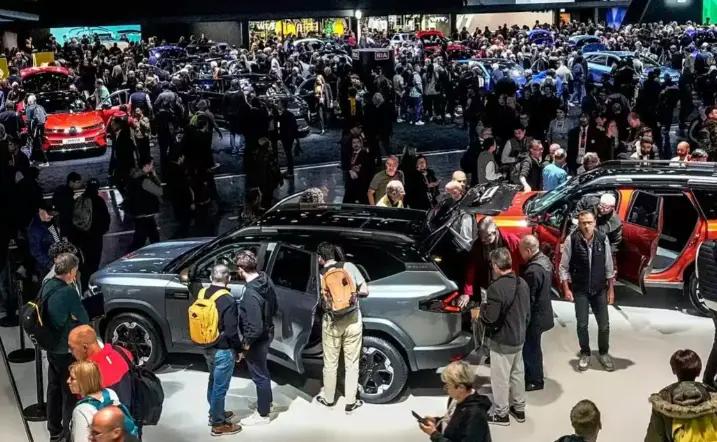
2026年巴黎车展上,最出圈的画面不是某款新车首发,而是一群欧洲工程师蹲在中国品牌的展台前,掏出卷尺、塞尺,一寸一寸地量车身缝隙、测轴距、量门板厚度,还有人干脆趴在地上,用手电筒照着底盘研究电池布局。
真正值得注意的,不是这个画面本身,而是它背后那套正在运转的规则、成本和产业逻辑。
先看能确认的部分。巴黎车展主办方公布的数据显示,这届展会59家整车展商里,中国品牌占了22家,超过法国和德国展商数量之和。公开报道显示,宝马缺席,保时捷、法拉利、玛莎拉蒂等欧洲豪华品牌也集体没来。而中国这边,比亚迪、小鹏、零跑、吉利、理想、阿维塔几乎全员到场。
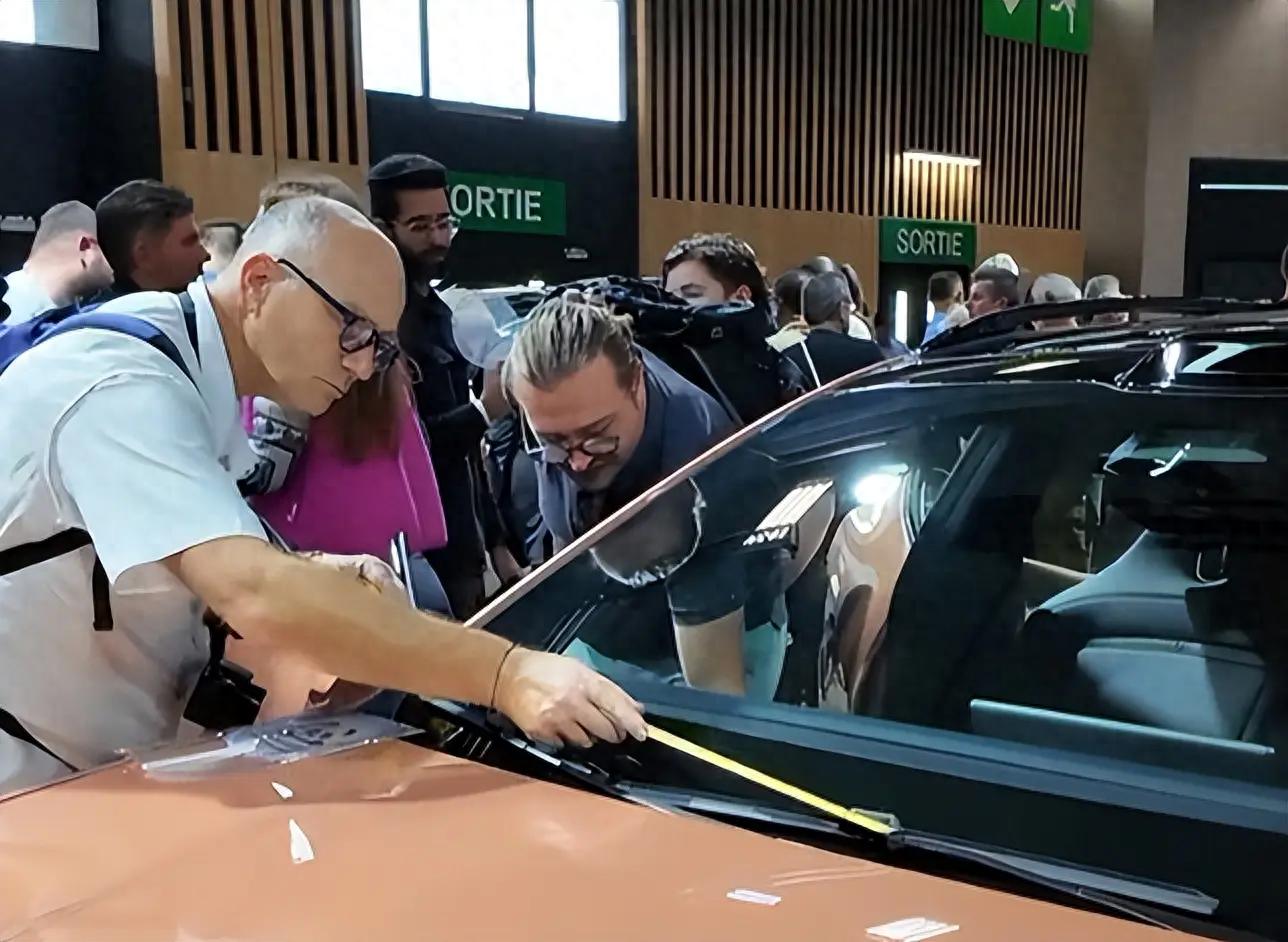
量车的人群里,有两类人。一类是准备掏钱的欧洲消费者——欧洲老城街道窄、车库小,他们要确认车能不能停进车库、婴儿车能不能塞进后备箱。另一类,是欧洲车企的工程师和供应链技术人员,他们带着激光测距工具,绕车一圈记录尺寸,研究座舱布局和车机交互。
据现场报道,中国量产车的车身缝隙普遍稳定在2.8到3毫米之间,而欧洲传统豪华品牌长期把3.5毫米以内当作装配品质的标准。同样的车长,中国车的后排腿部空间通常比欧洲同级纯电车多出15%到20%。
但这里要冷静一下。公开信息显示,缝隙数据主要来自现场媒体和自媒体的测量,目前没有权威第三方机构出具过标准化报告。而且,车身缝隙窄,更多反映的是冲压、焊装、总装的自动化精度,不等于整车工艺全面超越——欧洲豪华车在底盘调校、漆面工艺、内饰材质拼接上,依然有几十年的积累。这个分寸,得守住。
真正耐人寻味的,是这套现象背后的成本账和规则账。
据公开报道,这份报告的发布时间是2023年,也就是说,这个成本优势的量化判断,是两年前得出的。它至少说明一件事:中国车企的成本竞争力,不是靠单一的低价,而是靠垂直整合——动力电池、驱动电机、电控、车身结构件自己生产,把大量中间环节砍掉了。相比之下,欧洲车企长期依赖Tier1外部供应商,每一层供应商都要保留自己的利润率,整车采购成本自然被推高。
更进一步看,这里面的规则博弈比表面上的市场变化更值得关注。
欧盟不是没有反应。公开文件显示,2024年10月,欧盟依据第2024/2754号实施条例,对中国产进口电动汽车征收反补贴税,税率从7.8%到35.3%不等——比亚迪17.0%、吉利18.8%、上汽35.3%、蔚来和小鹏20.7%,叠加10%的基础进口关税后,综合税负最高达到45.3%。这个关税结构,明摆着是想抬高中国车的进入成本。
但结果出乎意料。公开数据显示,2026年一季度,中国对欧洲汽车出口量达到43.84万辆,同比增长84.7%;2026年第二季度,中国品牌在欧洲的市场份额达到10.7%,去年同期只有5.7%。在西欧插电混动市场,中国品牌的份额从两年前的2.2%一路冲到2026年二季度的逾26%,2026年6月单月甚至占到了欧洲插混交付量的34%。
关税没有挡住中国车,反而把出口重心推向了当时还没被征税的插混赛道。
这里就有一个很微妙的历史对照。1986年,欧共体与日本达成自愿出口限制协议,日本同意限制对欧汽车出口,这套安排一直持续到1999年。结果是,日本车没被挡在门外,反而推动丰田、日产在欧洲本地建了厂。如今,有媒体报道称,欧盟正考虑对中国混动车型设置每年约35万辆的进口配额,首年35万,此后每年递增6%,有效期四年。这个思路,几乎是1986年那套方案的复刻。
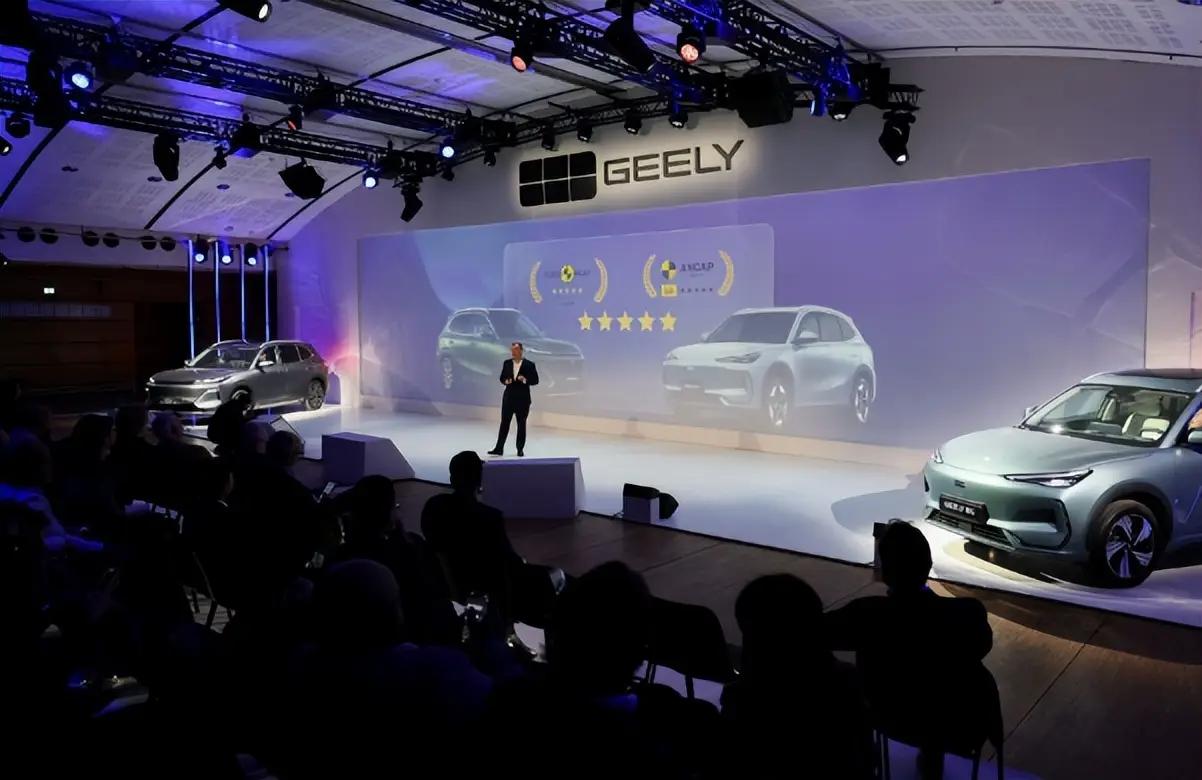
更有意思的是中国车企的应对。它们没有被动等配额,而是加速本地化。公开信息显示,比亚迪在匈牙利塞格德投资约40亿欧元建厂,年产能规划30万辆,计划2026年四季度启动整车组装,第二、第三座欧洲工厂也在规划中;零跑借助Stellantis在西班牙萨拉戈萨的工厂推进B10车型本地化生产;小鹏和广汽则通过奥地利格拉茨的麦格纳工厂代工;奇瑞盘活了西班牙原日产的旧厂;吉利入股了福特在西班牙瓦伦西亚的工厂。
从产品出口转向本地化生产,这不只是规避关税,更是在改变自己在欧洲市场的身份——从一个"变量"变成一个"常量"。
但也不能只讲中国车企的光鲜面。本地化是有成本的。比亚迪匈牙利工厂40亿欧元的投资,对应30万辆产能,单车固定资产折旧、本地劳动力成本、供应链建设溢价,这些都是真金白银。有测算显示,本地化生产后单车成本比"中国出口+关税"方案低15%到20%,但前提是产能利用率足够高、供应链能顺利本地化。欧洲的工业电价大约是中国两倍,关键电池材料的精炼产能大多在海外,这些结构性成本,本地化建厂并不能自动解决。
更现实的变量是,关税和配额只是政策工具箱里的扳手。欧盟还在酝酿《工业加速器法案》和网络安全法2.0,把公共采购与补贴向"欧洲制造"和本地含量倾斜。这意味着,即便中国车企在欧洲建了厂,也未必能完全避开规则的约束——本地含量要求、技术转让、就业贡献,这些都可能成为新的博弈点。
从公开信息看,这场博弈还远没到收尾阶段。2026年1月,中欧就电动汽车关税达成"最低价格承诺"框架共识,用最低进口价格替代反补贴税;2026年10月,双方又就混动、插混贸易达成了谅解。但这些共识能否落地,取决于欧盟27国是否批准、细节能否敲定,存在明显不确定性。
不同立场的人,对同一组数据有完全不同的解读。欧盟主张,中国车的成本优势可能来自补贴,因此要通过关税和配额保护本土产业;中国车企则强调,优势来自垂直整合和技术集成,是全球化资源配置下的自然选择。ACEA(欧洲汽车制造商协会)甚至测算过,加征关税会让欧洲消费者平均购车成本上涨约7000欧元,每年额外支出超过150亿欧元——这反过来可能拖慢欧洲自己的电动化进程。
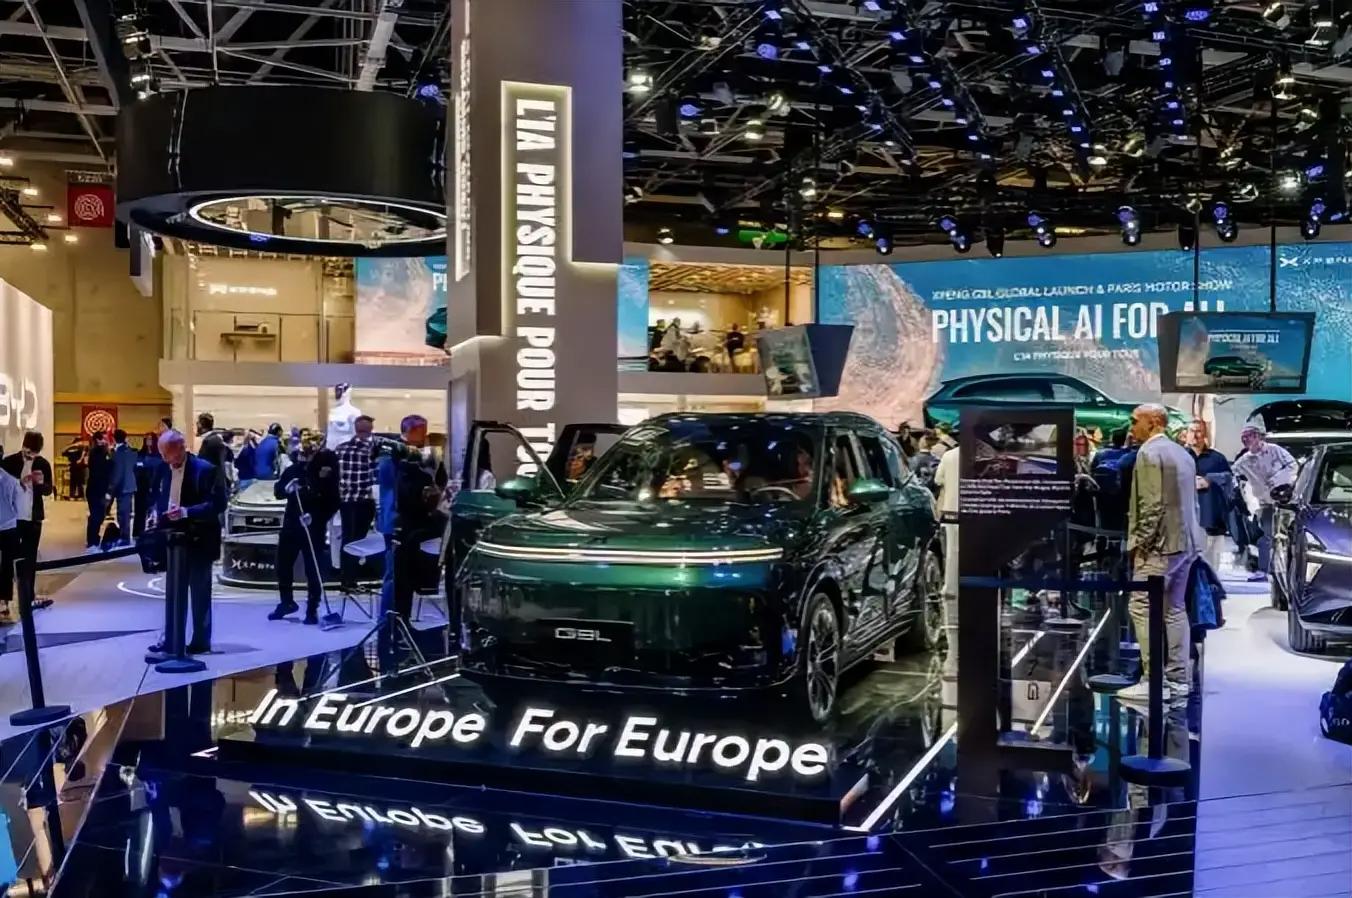
所以,巴黎车展上那把卷尺,量出来的其实不只是两块钢板之间的缝隙。它量出的是一个产业重心的位移,也是两套造车逻辑——分散采购的欧洲模式和垂直整合的中国模式——正在碰撞的真实场景。
能确认的部分其实不复杂:中国车在欧洲的份额在涨,成本优势有研究支撑,欧盟在调整规则,中国车企在加速本地化。复杂的是这些力量如何相互缠绕、相互施压。目前还不能证明谁一定会赢,但有一点是确定的:当欧洲工程师愿意蹲下来,认真量一辆中国车的每一个尺寸时,中国车就不再是那个"可以不值得量"的后来者了。
它至少说明,下一轮的竞争,不再是谁能造出车,而是谁能用更低的成本、更快的迭代、更完整的产业链,把车造到让对手不得不弯腰去量。这把尺子,以后会出现在更多展台上。
评论区聊聊:你觉得中国车企这轮出海,最扎实的优势是成本、技术,还是对市场的理解?