MG国内冰火两重天:MG4独扛七成销量,欧洲为何却卖成中国第一呢?

另一头我在4S店也听过类似的话:MG这个牌子在中国以前总给人一种尴尬感,听着有名,销量却不怎么热。可数据又像啪啪打脸。上汽1—9月海外销售116.6万辆,同比增52.4%,已经提前超越2025全年;其中欧洲MG卖到超28万辆,增长成了最醒目的那根针。墙内开花墙外香,这句话不夸张。
根因不是单一因素,而是一整套组合拳。第一,英伦运动基因这个标签,在国内没有形成足够溢价。很多消费者不愿意为情怀掏钱,尤其在价格战年代,情绪溢价容易被理性打掉。
第二,产品偏科。MG在国内长期被少数车型扛着走,结构并不健康。一旦主力车型出现周期波动,整个品牌就容易一起下滑。品牌一旦失去稳定节奏,渠道就不愿意投入,用户就更不敢下单。
第三,电动化转型节奏偏慢,渠道服务也没跟上。维修效率低、配件等待久、投诉反馈多,这些都不是嘴上能解释的。车这种东西,出问题你要的不是漂亮话,是修车快、配件到得快。哪怕当时推过超期补贴,也很难把信心一口气补回来。
这套“信任欠账”一旦叠加上市场竞争强度,就很容易让销量变成反复波动。消费者会把时间和预算投到更让人省心的品牌身上,MG就很难再靠口碑慢慢翻盘。
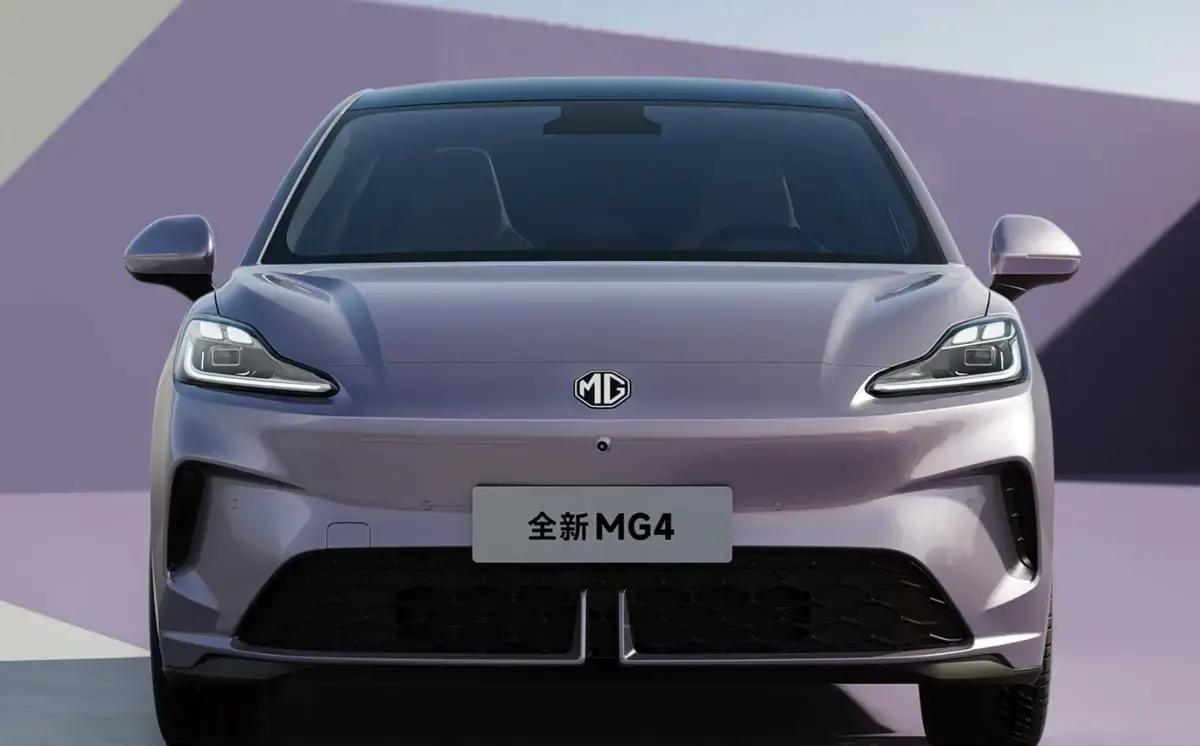
但故事在2025年8月有了转折点。全新MG4上市,把节奏直接拧到了更容易让人心动的位置。起售价只有6.58万元,把437公里续航放进了7万以内的价格带。更关键的是半固态安芯版,9.98万元,算得上10万内首个把半固态拿到台面上的选择。
车长4395毫米,基于前驱平台做出更大的两厢空间,这个数据对欧洲用户尤其友好。两厢车在欧洲不是玩票,是日常工具,越好用越值钱。你可以把MG4理解成一把“桌子掀翻了但人还在座位上”的钥匙,价格和技术让消费者觉得自己不是买情怀,而是买硬实力。
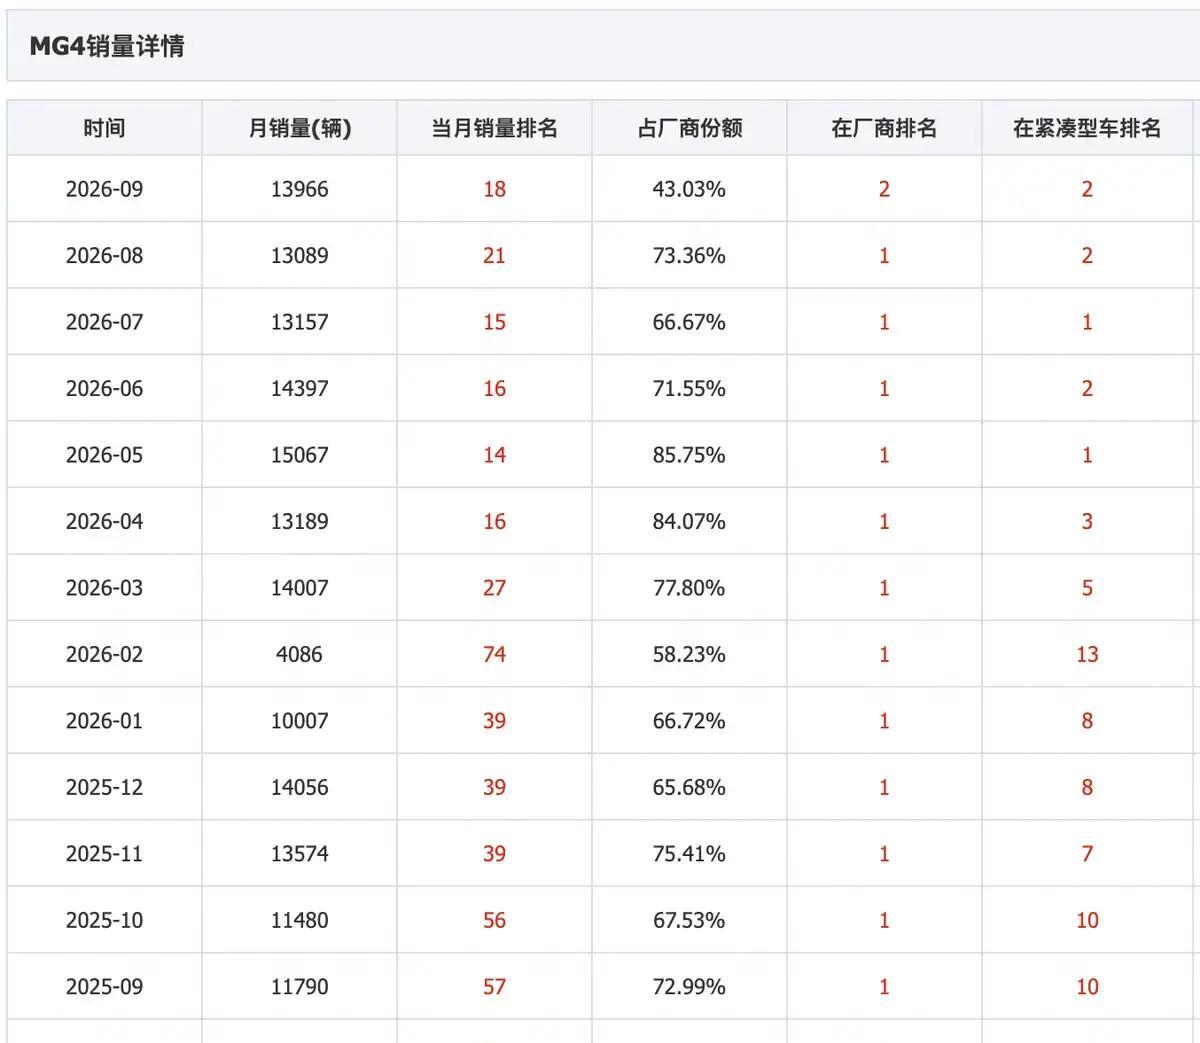
那它到底有多“掀桌子”?用销量说话。上市首月就卖到11790辆,到12月冲到14056辆,连续月销过万。更让人意外的是,它不只救了MG4,还带动MG在国内1—11月销量达11.6万辆,直接超过2024年全年。品牌结构也跟着变了,从燃油主导向新能源主导靠拢。
到这一步,国内的MG4像是终于找到了正确的打法。可欧洲为什么更夸张?别急,欧洲这边的逻辑更现实。
MG在欧洲走得顺,离不开“老牌信任”这个底盘。MG1924年创立于英国,2007年被上汽全资收购。对欧洲消费者来说,MG不是突然冒出来的跨界营销,而是一个有历史记忆的名字。品牌在欧洲深耕了18年,进入34个国家,拥有1300多家经销商,并在伦敦、法兰克福布局研发设计中心。你在欧洲逛车展,看到的是“一个体系在运营”,不是“来了卖几个月就走”。
再说产品匹配。MG4的掀背造型符合欧洲两厢用户的审美与用车场景。欧洲用户买两厢,通常是为了更灵活的停车和更好用的装载。底盘按欧规调校,这种“踩在地上的感觉”对他们比你在国内做多少配置更敏感。
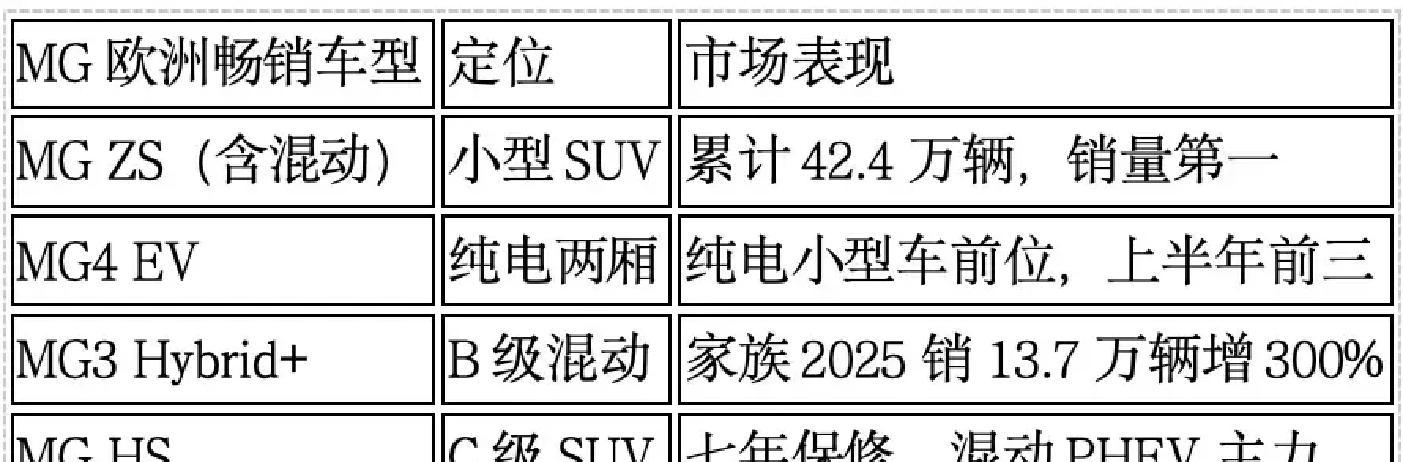
还有一条很关键:早期混动与电动的布局。MG在欧洲累计销量破百万,这是中国车企里少有的“先把里程碑跑完再说”的路线。你看英国这个核心市场,累计销量38.6万辆;2025年英国单年卖出8.52万辆,西班牙也超过4.5万辆。认知度带来的不是情绪,而是渠道效率、用户信任、售后预期。
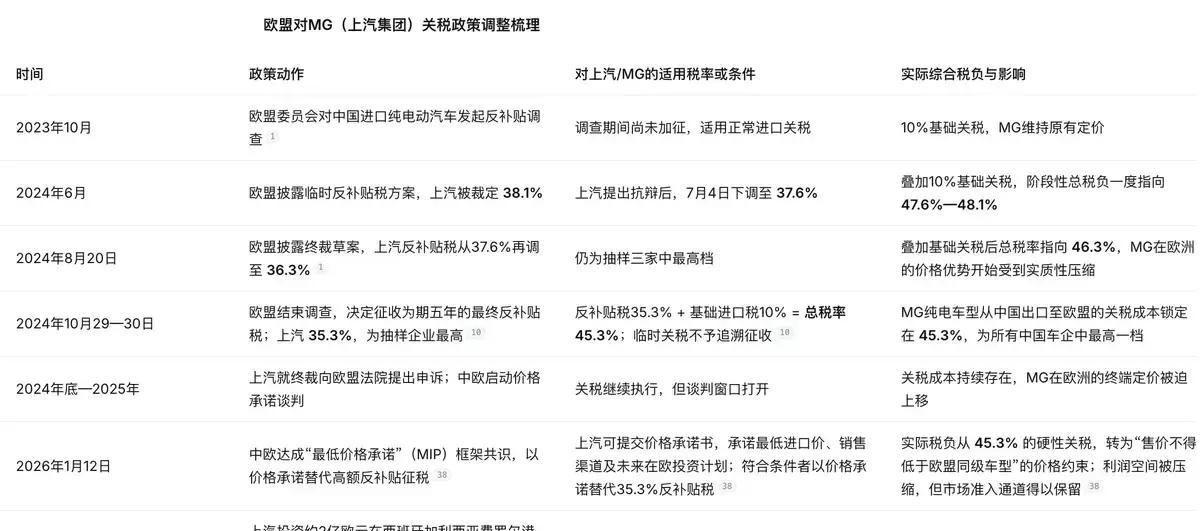
说到这里,很多人会问:那遇到关税围城,MG怎么顶住的?欧洲对中国电动车的政策压力有多狠,得先看数字。欧盟对上汽电动车综合关税高达45.3%,其中反补贴35.3%加基础10%,而且在中国车企里,这个数位居前列。2025年上半年,BEV注册下跌约60%。换句话说,纯电在欧洲的“价格账”被政策直接砸出一个洞。
这也是为什么欧洲卖得好的中国车,不一定都靠纯电硬扛。MG给出的答案很直接:混动先顶,家族策略分流,制造端尽量本地化。三招拆开看。
第一招是切换混动路线。用Hybrid+家族来避开对纯电的特别关税影响。材料提到采用后,占欧洲销量45.7%。这不是拍脑袋,是把政策风险从单点硬扛,变成组合分散。你可以把它当成把投资从单一标的改成多资产配置,波动就没那么致命。
第二招是Glo-cal战略,在英国长桥工厂以CKD散件组装来降税,同时创造本地就业。这种策略的逻辑是很“欧洲”的:你不是只把车运进去再卖,你至少参与了当地制造环节。关税不只是一张纸,它对应的是政治与产业态度。你做得越贴近当地诉求,政策越不容易把你直接卡死。
第三招是落子西班牙费罗尔港,独资建厂。初期投2亿欧元,年产能12万辆。2028年投产。用“欧洲制造”来绕开关税,这一步的现实含义更大:当你有本地产能,政策调整时你就有回旋空间。你不是完全依赖“进口车的成本结构”,而是在建立新的成本底座。
这三招放在一起,就能解释为什么MG在欧洲能在关税压力下保持相对高的销量韧性。不是说政策不伤,而是MG在结构上把伤害拆开了。
当然,大家最关心的点还在后面。材料提到2026年6月欧盟拟对华插混加征反补贴税,混动红利可能收窄。也就是说,插混路线并不是一张永远有效的通行证。建厂提速才是更贴近长远经营的选择。再叠加2026年中欧框架共识里最低进口价机制可能替代反补贴税,如果落地,至少在财务层面会有一定松动空间。
说到这儿你会发现一个很有意思的现象:国内用户讨论MG更多在配置和价格之间摇摆,但欧洲市场真正决定你能不能稳定卖的,是政策、制造、售后和渠道这几块拼图能不能咬在一起。
这也解释了为什么“国内平平、欧洲火爆”不是玄学。国内MG此前的问题更偏向产品结构与服务信任,而欧洲MG4的优势更多是供应链、产品匹配和政策适配的合力。一个是“消费者买不买你”,另一个是“你能不能持续以合适成本卖给他们”。
但我想把话说得更直一点。车企最怕的从来不是销量差一两个月,而是让用户形成固定印象。MG在中国长期的口碑与服务痛点,让用户不愿意把预算押在它身上。MG4的改款和技术下探,确实让它在国内把销量拉起来了,1—11月11.6万辆这个数字很硬。
到欧洲却更像另一套逻辑:用户更看重品牌底子和售后预期,MG有英国老牌的历史记忆,也有欧洲经销网络与研发中心做支撑。再加上CKD与本地建厂这种动作,把政策风险从“突然收割”变成“可管理变量”。于是你就看到了那种画面:同一辆MG4,在国内靠“把桌子掀对位置”赢回关注;在欧洲靠“把牌桌先搭稳”继续赢销量。
如果把MG4当成一把尺子,你可以用它丈量中国品牌出海的两种能力。第一种是产品能力,能把技术和价格做到“让人敢买”。第二种是工程化经营能力,把制造、渠道与政策适配做成体系。MG的欧洲成绩说明,单靠一两次爆款不够,体系更关键。
也因此,当你再听到有人说MG“墙内墙外一个样”,我会忍不住多问一句:你看的到底是口号还是数据?你看的是单一车型单月爆发,还是看的是经销网络、产能布局与政策应对?
青岛人看车有个习惯,宁愿先问清楚“配件多久到、维修快不快”,也不太吃那种空口热闹。车要能陪你跑日常,得扛得住。MG欧洲能跑得开,不只是因为车型好看,而是因为它在欧洲把“你买了之后的麻烦”尽量提前处理掉了。
你如果也关注中国品牌在海外的竞争,会发现真正的对手不是某一款车型,而是制度与成本结构带来的难题。MG4在欧洲能卖到欧洲MG超28万辆、上汽海外1—9月116.6万辆同比增52.4%,就是在告诉你:把技术做出来只是开始,把经营与制造体系搭起来才是后半段的硬功夫。
现在轮到我们把讨论继续下去。到底MG4的成功更像是运气,还是能力?到底英伦老牌的信任背书能撑多久?当插混政策收紧后,MG还能用什么方式保持增长节奏?这些问题都不是一句“继续加油”能解决的,而是要看它在混动结构占比、英国CKD组装节奏和西班牙费罗尔港投产进度上怎么落地。
只要你盯住这些关键节点,再把国内的MG4销量曲线和欧洲的关税变化对上时间,你就会发现所谓“墙内墙外”,从来都不是一张嘴的事。是每一步决策在不同市场算出来的账,是把消费者信任做细了,账才会变成销量。