8月上险量对比:蔚来ES9单月突破,ZEEKR 9X累计占优

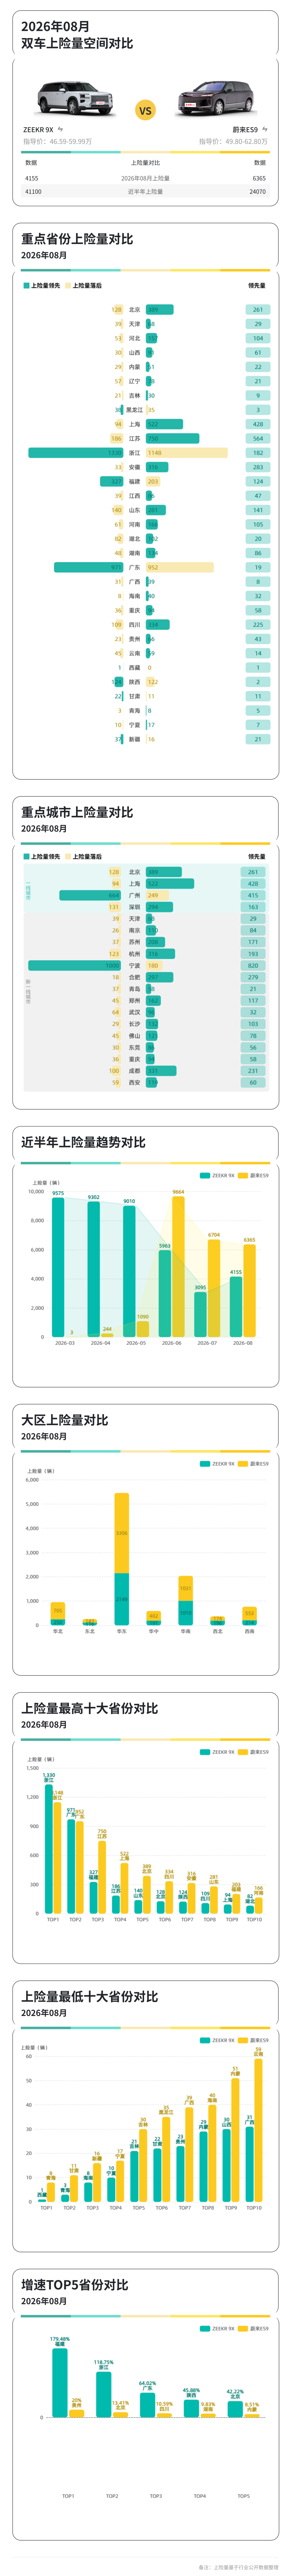
ZEEKR 9X本月4155辆,环比7月3095辆增长34.2%,近半年月度均值约6850辆,自3月9575辆后逐步回落。蔚来ES9本月6365辆,环比7月6704辆微降5.1%,近半年月度均值约4012辆,6月冲高后维持6000辆以上。蔚来单月反超,ZEEKR累计优势仍存。
ZEEKR 9X前三区域为华东2149辆、华南1010辆、华北250辆,华东单区占比超五成。
蔚来ES9前三区域为华东3306辆、华南1031辆、华北705辆,华东单区占比超五成。
ZEEKR 9X在华东以2149辆对3306辆落后,主要依赖浙江1330辆支撑,其中宁波单城1000辆。
蔚来ES9在华东以3306辆对2149辆领先,上海522辆对94辆、江苏750辆对186辆、安徽316辆对33辆优势明显。
华南两车接近,ZEEKR 9X以1010辆对1031辆微幅落后,广东971辆对952辆基本持平,广州664辆对249辆是ZEEKR主要优势。华北蔚来以705辆对250辆大幅领先,北京389辆对128辆、河北157辆对53辆。
ZEEKR 9X前五城市为宁波1000辆、广州664辆、深圳131辆、北京128辆、杭州123辆,合计占其全国总量49.2%。蔚来ES9前五城市为上海522辆、北京389辆、成都331辆、杭州316辆、深圳294辆,合计占比30.8%。
两车在广州、深圳、北京、杭州重合,ZEEKR在宁波1000辆对180辆、广州664辆对249辆优势悬殊。
蔚来在上海522辆对94辆、北京389辆对128辆、成都331辆对109辆保持领先。ZEEKR单城依赖度极高,蔚来高线城市分布更均匀。
ZEEKR 9X用户以30至45岁华东及华南高线城市家庭为主,豪华科技配置与猎装造型是核心购买动机。
蔚来ES9用户集中在30至45岁华东华北城市家庭,换电体系与品牌服务是核心考量。两者目标人群有部分重叠,但补能偏好与品牌认知差异明显。
ZEEKR 9X需尽快降低对宁波单城的极端依赖,当前宁波1000辆占其全国总量24%,而上海仅94辆、北京128辆。应加大华东及华北核心城市渠道投入,否则单城波动将直接冲击全国销量。
蔚来ES9则应巩固华东及华北优势,同时在华南加大渠道建设,当前广州249辆对664辆、东莞86辆对30辆存在感不足。应利用换电网络优势向华南渗透,扩大累计反超空间。
8月蔚来ES9以6365辆实现单月大幅领先,凭华东华北及西南多点覆盖快速上量。
ZEEKR 9X以4155辆紧追,靠宁波及广州单城支撑体量。ZEEKR 9X风险在于单城依赖度过高且华东核心城市失位,蔚来ES9风险在于累计差距仍超1.7万辆且华南渗透不足。