强势!9月车企销量比亚迪46万吉利29万长城11万零跑10万

9月前27天,新能源车批发占比突破70%,这是等了十年的拐点。这到底是偶然的数字游戏,还是行业真正翻篇?这背后谁是赢家,谁又在被市场悄悄抛下,值得深挖。
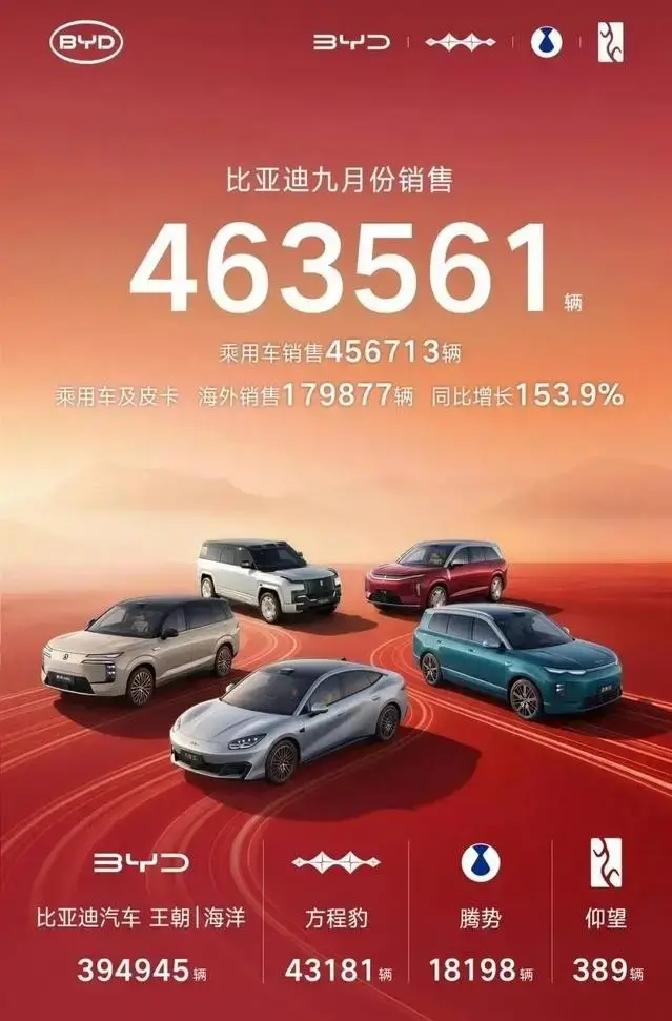
两种声音撞在一起:有人说这是政策红利叠加市场成熟的必然结果;有人说只是短期数据波动,不值得大惊小怪。事实是,9月主流车企销量一公布,争论立刻沉默——比亚迪46.35万辆,把第二名甩出很远,单月出口达18.07万辆,占比38.8%。对立点在于,支持者把这当成产业链和技术积累的胜利,批评者则认为短期促销也能拉高数字。我先不下结论,留一点悬念:真正能持续抢占市场的,不只是销量表演,更是供给链和全球网络。
把洋葱一层层剥开:先看前三季度数据,比亚迪前九个月累计卖出313万辆,海外累计超过1832万辆的表述说明其全球布局深耕多时;吉利9月29.22万辆,单月出口10.67万辆,出口同比增长162%,前九个月出口接近80万辆;长城虽然国内9月销量下滑14%,但海外销量占比达到52.2%,单月海外出货超6万。多方观点并存:企业高层把成绩归功于战略调整和出海布局,分析师强调产品周期与渠道下沉起作用。普通人的反应也很直白:街上充电桩多了,展厅优惠多了,买车决策开始往新能源靠拢。
市场迎来了新能源高占比,许多品牌坐享其成。但暗流已经在涌动。反对声音指出,9月国内乘用车整体同比下滑近20%,背后是去年同期基数过高和传统燃油车生产骤降。燃油车生产在9月前三周比去年降了52%,这是产业转型期的痛点。还有人担心出口数据的可持续性:奇瑞、比亚迪、吉利1到8月的出口数字很高,但这是否意味所有厂商都能复制出海成功?一些经销商透露,海外市场竞争也在加剧,物流、合规成本正在抬高利润压力。下,市场在重塑,但并非所有玩家都能平稳登陆新赛道。
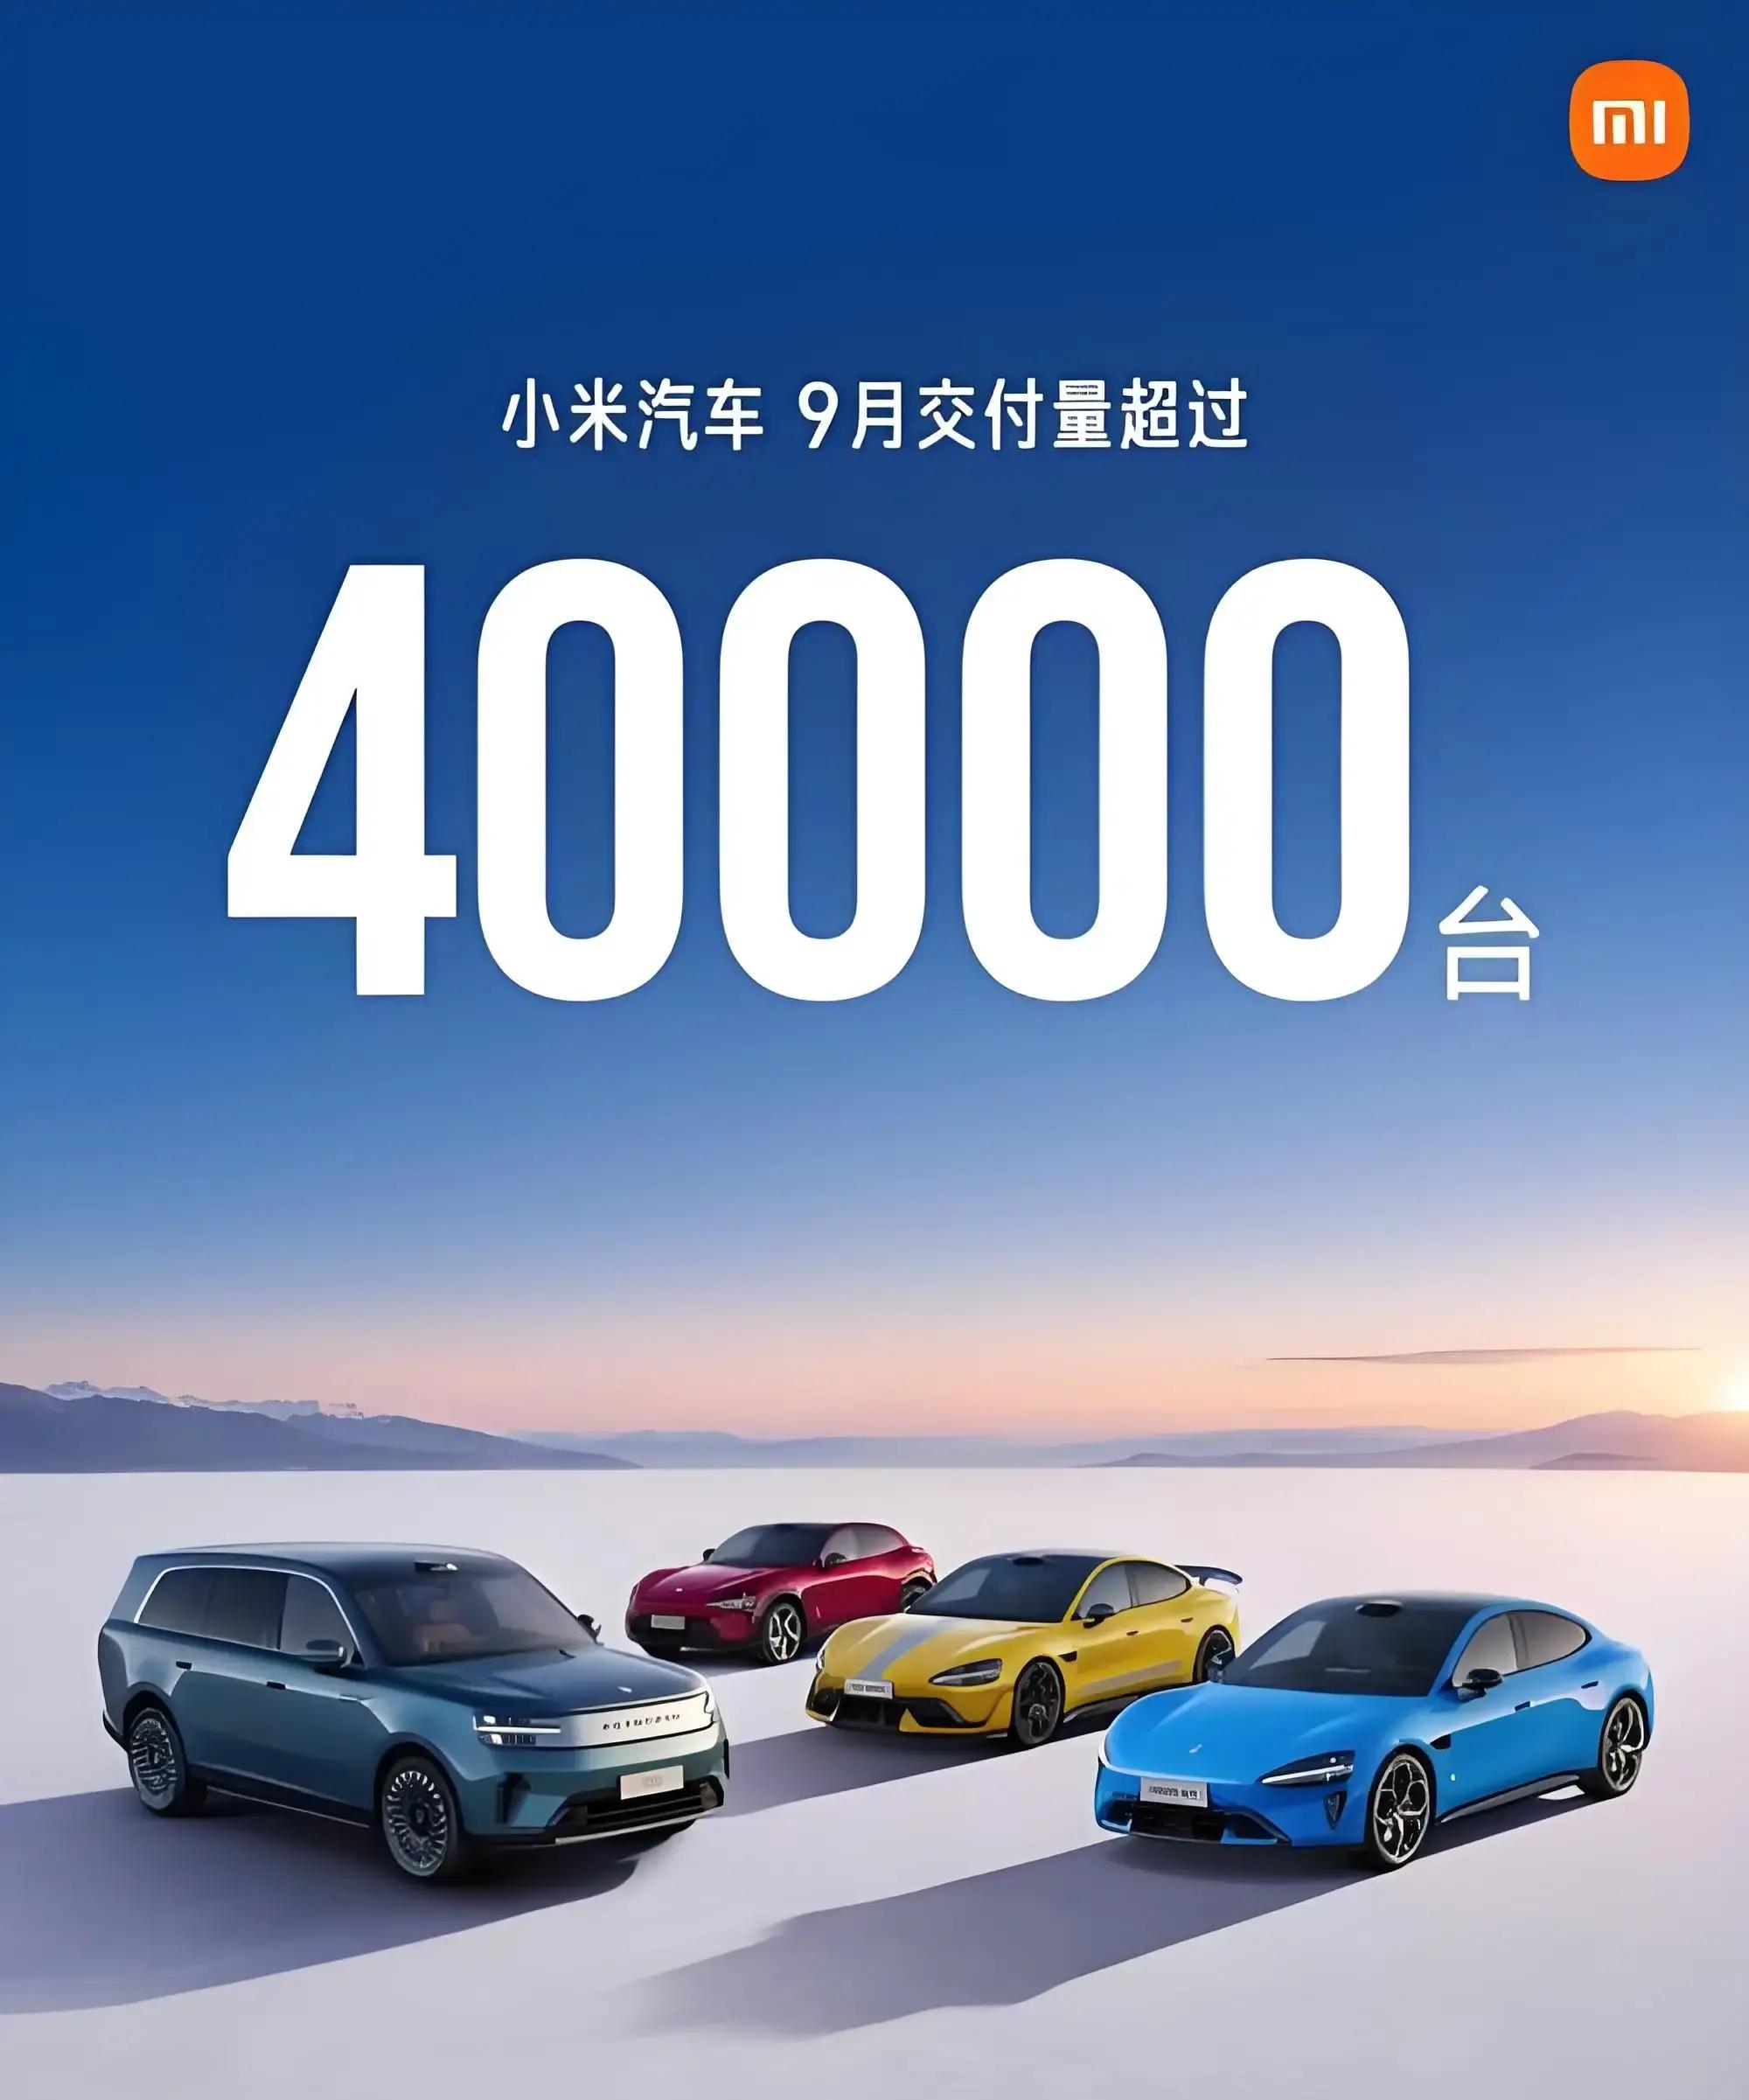
突然的反转来了:原本被称为“老牌稳坐”的理想汽车,这次9月只卖3.18万辆,同比下降6.3%,排名跌到第六;与此同时,极氪3.72万辆,同比暴增103.8%,成为增长最快的主流企业。新势力阵营也爆出亮点:零跑9月10.57万辆,连续三个月破10万,出口超2.7万,已提前完成全年出口目标;小米汽车交付四万多辆,新车澎程首月破万辆。这些数据把前文的伏笔一一收割:不是谁热闹就能赢,是谁能把产品、交付和渠道都捏在手里。矛盾被激化:老品牌喊着技术积累的旗号,新势力用速度和营销撬动市场,出海派则用价格和本地化打开口子,摩擦达到白热化。
表面上,行业像是暂时喘了口气,优惠、促销交织,但更大的风险在暗处。第一,部分厂商为了保住销量开始大幅促销,短期刺激能量耗尽后,市场可能再度回落。第二,供应链在全球扩张中遇到合规、运输和本地化服务的意外障碍,成本上升压缩利润。第三,各方分歧加深:有人坚持走高端化路线,有人主攻性价比出海,有人赌短期补贴,这些不同路径并没有统一答案。更重要的是,消费者的期待在变:他们要的不只是便宜的电动车,更要稳定的售后和充电体验。如果谁忽视了这些,表面热闹也会变成烫手山芋。
一句大白话:好像谁都赢了,但其实没人能靠一季数据睡着。对正方有点讽刺:你说产业链完整就稳?那为什么还有企业掉队?市场不是光靠喊口号取胜。把那些看似光鲜的出口和销量拆开看,会发现逻辑里有好几处断点。恭喜几家得意的厂商,但别高兴得太早。
有人说这是“中国车企时代”来了;有人反问这是“价格战和补贴造假”的成果?你站哪一边?是相信靠技术和供应链赢天下,还是认为短期优惠能骗过市场?欢迎留下你的立场和理由,让这场关于未来谁能真稳住的讨论继续。