大家都以为特斯拉才是头号对手?我看真不一定!往后真正能给国产新能源使绊子的,极可能是那个被嘲笑落伍的传统老巨头

2025年6月27日上午,上海金山区漕泾镇,一台挖掘机的铲斗插进还带着梅雨潮气的泥土里。
站在警戒线外的金山区投促办主任江菊旺后来对来访的记者提到一个细节:丰田项目方在前期考察时,把土壤成分的数据抠到了小数点后两位,还专门聘请团队分析当地水文,反复确认厂区的防洪标高。
一个对泥土如此计较的公司,在雷克萨斯国产这件事上,把2018年自己反复否认过的方案,从纸面推进到了泥里。
铲斗落下去的那块地,首期1692亩,总投资146亿元,100%独资,不进任何合资体系。
就在破土前5个月,2025年1月21日,丰田中国官网的总经理栏目换了一个名字:李晖。
湖北黄陂人,1969年1月出生,2000年进入广汽集团,2009年任广汽丰田销售部副部长。
名古屋没有为这个“第一次”举办盛大的仪式,但权力交接的实质藏在另一份文件里:中国市场的产品研发决策权,从日本总部移交给常熟。
李晖上任后的第一个春天,2025年4月,上海车展前的“丰田技术空间”活动上,4个中国人的名字被依次念出来:柳文斌、叶智辉、王君华、许天龙。
头衔叫“中国首席工程师”,英文缩写RCE。
在丰田内部,CE制度存在了很多年,车辆开发负责人从商品企划一直管到生产销售,但这把椅子此前从未让中国人坐过。
日本总部保留框架性审核,实际决策落在常熟。
这4个人里,柳文斌是最早被市场检验的一个。
不到2个月,订单超过2万张,交付破万。
一款合资纯电SUV,起售价压到11万元以下,这个定价在丰田全球体系里找不到先例。
广汽丰田的工程师在上市后对外透露,铂智3X的团队为了匹配本土电池供应商的交付节奏,把原本按季度排布的验证计划压缩到了以周为单位。
柳文斌在车展现场被媒体围住时,手里捏着一份打印出来的订单走势表,纸张边缘有反复折叠的痕迹。
同一张桌子上,王君华负责的bZ5走的是另一条曲线。
2025年6月上市,首月销量1409辆,8月爬到2017辆,9月达到3019辆的峰值,随后一路下滑,2026年1月跌到505辆,2月最低只有225辆。
一汽丰田在天津的新能源工厂为这款车排了产能,但订单没有跟上。
王君华同时担任一汽丰田技术研发分公司总经理,bZ5是他以RCE身份交出的第一份完整答卷。
答卷的分数不好看,但这款车搭载了Momenta飞轮大模型5.0与丰田Safety Sense融合的智驾系统,544TOPS算力芯片,33颗感知硬件,这些配置清单在13万元级别的合资车上此前没有出现过。
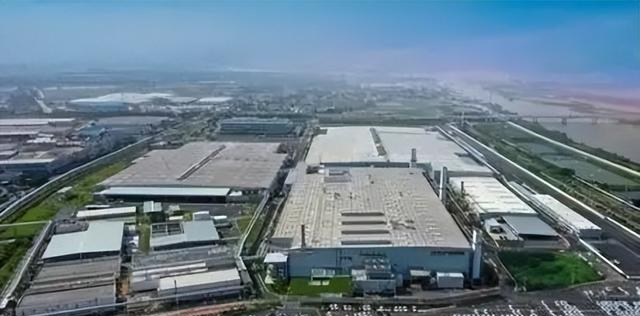
真正的转折发生在供应链的深处,不在发布会的聚光灯下。
广汽丰田的工程师提前2年进驻这两家电池厂,围绕铂智7提出300余项安全技术要求,对26道关键工序逐道验证。
电芯做完后还要接受一道行业里不常做的测试:满电状态直接切断,观察是否起火、爆炸或泄漏。
广汽丰田副总经理彭宝林在2026年3月29日铂智7杭州上市发布会上被用户追问电池品牌,他的回答被现场记录了下来:选型不以品牌知名度为标准,综合考量安全、品质和购车成本。
这块电池打的不是供应商的标,是丰田的标。
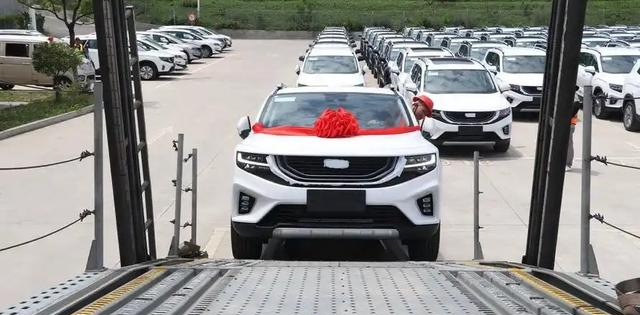
这种模式在丰田内部有一个旧名字,叫“育成式采购”。
丰田过去在燃油车时代对零部件供应商用过类似的办法:不抢现成的头部,挑有潜力的二线厂商,派驻工程师,植入标准,把对方的产线一点一点改造成自己体系的外延。
区别在于,这一次被“育成”的是中国电池厂,而验收标准由广汽丰田的工程师签字。
电池衰减的承诺被写进了合同:2年或5万公里内不超过10%,6年或10万公里内不超过20%,8年或15万公里内不超过25%,超出免费更换。
这些数字比行业通行的模糊质保条款更硬,硬到需要供应商在产线上为每一道工序留下可追溯的记录。
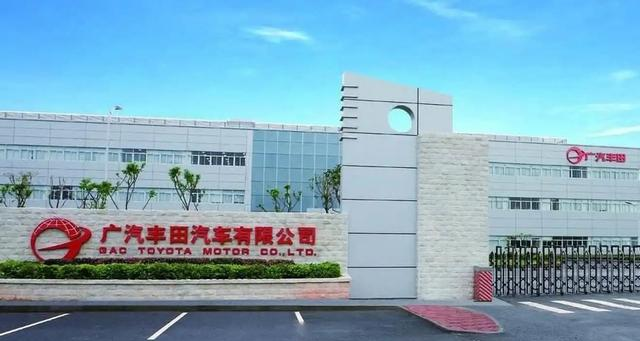
2025年上海车展全球首发的铂智7,把这些碎片拼成了一台完整的车。
座舱是华为鸿蒙5.0,电驱是华为DriveONE,智驾是Momenta的端到端大模型,电池来自中创新航和正力新能,生态接入了小米。
一台丰田牌子的D级纯电轿车,消费者手能摸到、眼睛能看到、语音能唤醒的部分,几乎全部由中国公司提供。
2026年3月29日上市时,限时补贴权益价14.78万元到19.98万元,双腔空气悬挂的选装价定在5000元。
这个价格放在一台车长超过5米、轴距超过3米的车上,把合资品牌过去在配置表上留出的溢价空间压到了很薄的程度。
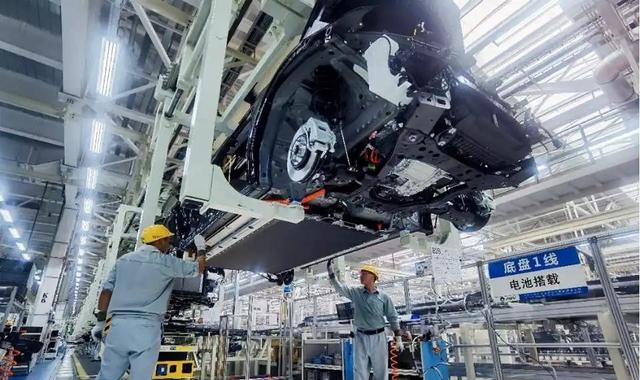
如果把视线从产品往上抬一层,会看到一套更安静的制度在运转。
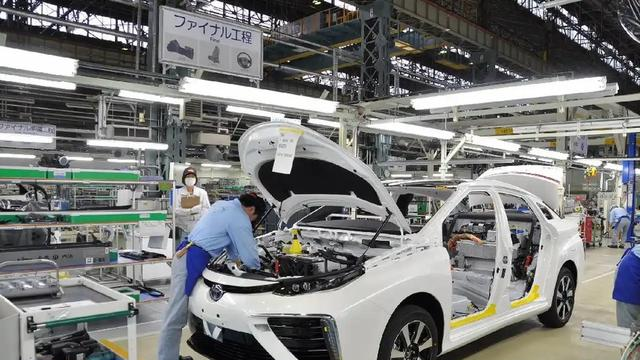
2010年11月17日,丰田在江苏常熟东南经济开发区注册了TMEC,独资,总投资6.89亿美元,占地234万平方米,测试跑道74万平方米,初期员工320人,规划扩充到1000人。
那是丰田海外规模最大的研发中心,但此后的十几年里,它的角色更像一个“适配车间”:日本总部定义车型,常熟负责把中国市场的路况、油品、消费者偏好翻译成工程参数。
2012年2月,丰田把日本总部的“中国部”整体搬到北京,佐佐木昭拿到人事权,丰田章男公开承诺中国事务由中国本部长拍板。
那次搬迁被外界解读为放权,但研发的定义权仍然留在名古屋。
常熟真正拿到定义权,是2025年的事。
TMEC在2023年升级为IEM by TOYOTA,2025年进一步把一汽丰田、广汽丰田、比亚迪丰田的研发中心统合进来,成立ONE R&D体制。
常熟的测试跑道上跑的不再只是适配中国路况的验证车,还有由中国工程师从一张白纸开始定义的产品。
金山工地的选址逻辑,和常熟研发中心的升级发生在同一张时间表上。
雷克萨斯(上海)新能源有限公司在2025年2月18日注册成立,当天提交材料、当天通过审批、当天完成注册。
4月22日上海市政府与丰田签署战略合作协议,6月27日破土。
工厂占地约113万平方米,比你们熟悉的特斯拉上海超级工厂一期还大26万平方米,规划年产能50万辆,初期10万辆,2026年8月竣工,2027年秋季首款纯电SUV下线。
地块由20多个零碎地块拼成,最小的只有30多亩,用地性质横跨农林、工业、绿地、服务业设施,覆盖路面与河面,管线搬迁、道路废弃、河道填埋同步推进。
金山在几个月里把这块地整理出来,丰田则把土壤数据精确到小数点后两位作为回应。
这座工厂的产品规划里有一条容易被忽略的信息:零部件本土化率目标95%以上,电池和芯片都算在里面。
雷克萨斯是丰田利润最厚的品牌,把它的下一代纯电车型放在日本以外生产,在丰田的历史上没有先例。
2018年雷克萨斯国产传闻最盛的时候,雷克萨斯中国和一汽丰田在12月5日双双否认,称“只是努力的目标”;雷克萨斯中国在10月9日还公开表示“目前尚未有国产化的具体时间”。
中文互联网上长期流传丰田章男说过“誓死也不中国化”,但检索日文原始报道和丰田官方记录,找不到这句话的直接出处。
能查到的是2018年丰田对国产化方案的反复否认,以及2025年146亿元独资工厂在金山破土。
否定和行动之间的7年,比一句无法溯源的口号更能说明这家公司的计算方式。
电池的账本还有另一面,写在一张更长的时间表上。
丰田在固态电池上的投入可以追溯到2008年,那一年组建了100多人的专门团队,主攻硫化物电解质路线,累计研发投入超过1万亿日元。
到2025年,固态电池相关专利超过1300项,接近全球总量的40%,实验室能量密度做到450到500Wh/kg,2026年6月富士赛道的原型车路试跑出1200公里以上,循环寿命提到3000次以上。
但2026年2月,丰田自己宣布全固态电池量产计划推迟到2028年,先在雷克萨斯高端车型上小批量装车。
原因写在成本表上:全固态电芯成本约1.6到2.2元/Wh,主流磷酸铁锂液态电芯只要0.39到0.5元/Wh,差距3到5倍。
技术从实验室走到产线,中间那道沟的宽度由成本决定,不由专利数量决定。
丰田在全球的账本同时承受着另一重压力。
2025年全球销量1130万辆,含大发、日野和雷克萨斯,创下历史新高,中国市场贡献178万辆。
但2025财年归母净利润同比下滑19.2%到3.85万亿日元,美国关税导致的营业利润损失高达1.38万亿日元,北美业务录得2008年以来的首次营业亏损。
全球最大汽车制造商的位置没有丢,利润的厚度在变薄。
在中国市场,2026年7月丰田品牌批发销量81710辆,同比下降28.01%,1到7月累计677846辆;同一个月,铂智品牌卖了12002辆,同比增长60.45%。
一个在塌,一个在长,两张数字挤在同一张报表上。
把丰田的中国布局和比亚迪放在同一个取景框里看,两者的处境形成一种不对称的对照。
2025年比亚迪全球新能源车销量460.24万辆,纯电225.67万辆,特斯拉163.6万辆,纯电口径上比亚迪第一次超过特斯拉。
但比亚迪的单车利润从2024年的8500元掉到6174元,降幅接近三成,2025年第二季度一度只有4800元一台。
赢下市场份额的代价是利润的失血。
2026年7月中国新能源渗透率60.4%,新能源乘用车零售渗透率65.1%,市场里每卖出10辆新车,超过6辆带电。
2026年上半年宁德时代全球动力电池装车量242.7GWh,市占率39.9%,接近四成。
中国的电芯、电驱、座舱、智驾方案已经是一套任何想造电车的人都绕不开的基础设施。
基础设施的属性意味着它可被购买,也可被学习。
丰田正在做的,是把这套基础设施的接口一根一根接到自己的体系上。
日本媒体在2025年对丰田上海工厂的解读提供了另一个角度。
《朝日新闻》称丰田的目标是通过本地化生产电动汽车扭转在中国市场的困境;《日经新闻》称丰田在上海建设雷克萨斯新工厂是因为中国市场作为市场仍然有吸引力;《Money Post》把丰田的做法概括为“二兎を追う”,一边降低中国风险,一边在中国市场赚钱。
2026年丰田内部对上海雷克萨斯工厂的定位被媒体披露为“先向中国势力学习,消化吸收后再自己开发竞争”。
学习的对象不只是产品定义,还包括速度——一版方案两周上车、用户反馈一个月进产品的节奏,是过去十年在中国市场里练出来的肌肉记忆,不是名古屋的会议桌上能复制的。
常熟研发中心的测试跑道上,工程师们正在把这种节奏固化下来。
TMEC在2013年竣工时只有320名员工,规划到1000人;测试跑道有环状高速路、恶劣路况耐久路、商品性能评估路,30多种路面用来复现中国从南到北的复杂道路条件。
2025年之后,这些跑道服务的对象变了。
过去是日本总部发来车型定义,常熟负责验证“能不能在中国跑”;现在是中国RCE团队先画出产品草图,再让跑道告诉工程师哪些参数需要改。
下一代卡罗拉是其中最有象征意味的一款:全球累计销量超过5000万辆的车型,它的下一代由中国工程师担任开发负责人,这是卡罗拉历史上没有发生过的事。
金山工地的建设进度在2026年进入设备安装阶段,220千伏专用变电站已经投运,冲压、焊装、压铸、涂装、总装和电池装配车间的钢结构在雨季来临前封顶。
江菊旺在2025年6月接受采访时说,金山已经承接了雷克萨斯的供应链,在吕巷、山阳等周边地区储备了多个地块,159家汽车产业链企业覆盖研发设计到关键零部件制造,目标是打造一个辐射长三角的“2小时供应链”。
丰田对供应链的要求和土壤数据一样具体:研发能力、交货周期、财务状况,逐家验厂。
这种验厂方式在丰田的全球采购体系里不是新东西,新的是被验的对象从日本、东南亚的既有供应商,换成了长三角一批成立不到20年的中国公司。
固态电池的时间表虽然推后了,但它和金山工厂之间有一条隐线。
雷克萨斯下一代纯电SUV在2027年秋季下线,初期用液态电池;全固态电池2028年先在雷克萨斯高端车型上小批量装车。
两个时间点咬得很紧。
如果固态电池的成本曲线在2028年前后出现拐点,最先承接它的产能很可能不在日本,而在金山。
丰田把最贵的品牌、最先进的电池、最完整的地产化供应链放在同一个地理半径内,这个半径的中心是上海金山和江苏常熟,不是爱知县丰田市。
回到2025年4月上海车展的发布会现场。
李晖站在台上,身后是铂智7的流线型车身。
发布会全程由他主持,日语翻译站在侧幕后面,大部分时间没有开口的机会。
4位中国RCE被请上台时,柳文斌站在最左侧,双手交叠在身前;王君华稍微靠右,手里没有拿演讲稿;叶智辉和许天龙站在后排,舞台灯光在他们脸上停留了几秒钟。
台下坐着来自一汽、广汽、比亚迪和华为的人。
这场发布会的主题叫“立全球 更中国”,但真正值得记下的不是这句口号,而是台上4个人的职位说明书里那句不显眼的话:从产品企划到生产销售的全链条决策权。
权力移交的文件没有对外公开,但文件产生的后果会一辆一辆地出现在路上。
2026年7月的销量表上,丰田品牌81710辆的数字旁边,铂智的12002辆只占很小一格。
大多数人看那张表时目光会停在28.01%的跌幅上。
跌幅记录的是过去,是燃油车基盘在新能源渗透率60.4%的市场里不可逆的收缩。
铂智那一格记录的是另一件事:中国工程师定义的产品、中国电池厂按丰田标准养出来的电芯、中国公司提供的座舱和智驾、中国工地打下的桩,正在一輛一辆地变成可以上牌的车。
金山的铲斗已经落下去了,常熟的跑道上还有轮胎在转,铂智7的电池产线上每一道工序后面都留着一个签字栏。
签字的人换了一茬,标准没有换,只是标准由谁来写、由谁来验、由谁来交车,和7年前不一样了。