宝马698辆险胜成功终结奔驰7年王座,进口车10年三变换代更迭不断

我在青岛胶州湾边见过最典型的场景:停车场里一辆车还在冒热气,隔壁一辆车电门一踩就安静滑走。那天我心里就冒出一句话,别再拿老眼光看进口车了,韩国进口车市场已经把发动车钥匙换成了电池和软件。
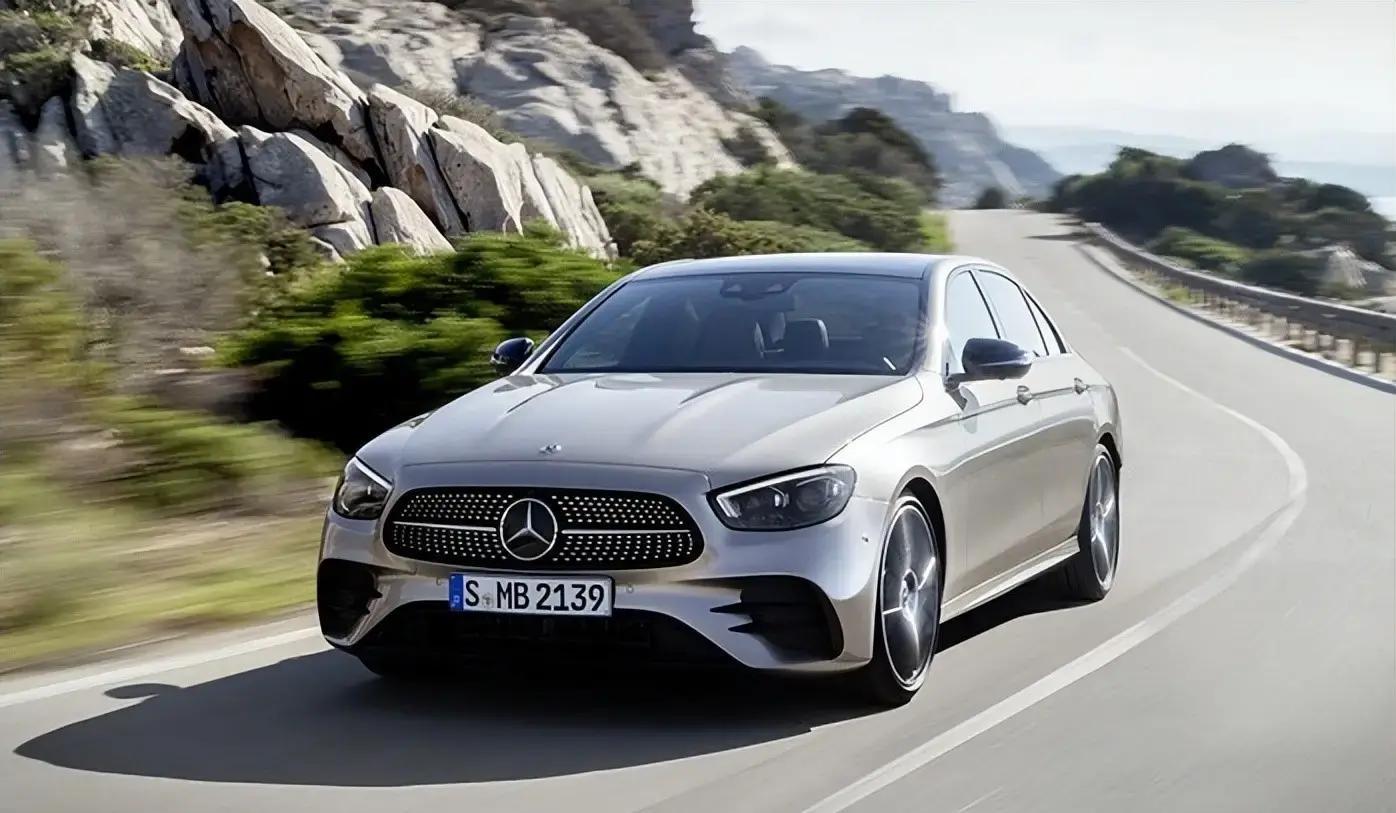
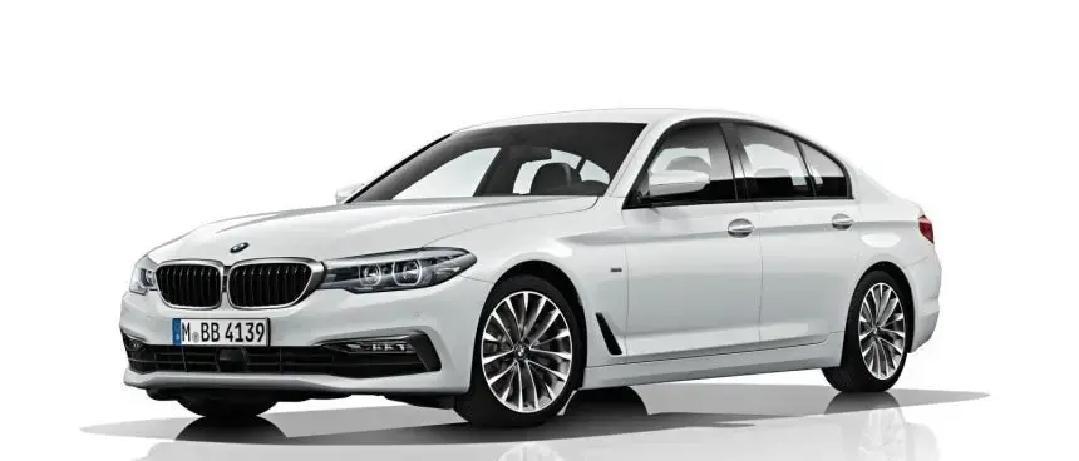
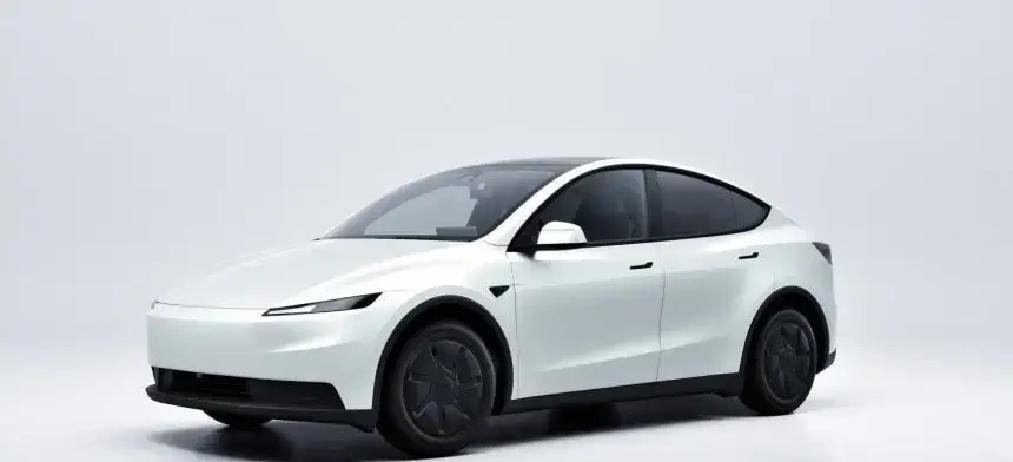
这事还真不是谁喊口号。素材里提到一个很扎眼的链条,十年三次易主。2016年奔驰5.63万辆登顶,连续7年没人能撼动;2023年宝马698辆的微弱优势把它顶下去;今年前8个月特斯拉又用2.49万辆的领先幅度压过宝马。看起来像数据游戏,但背后是动力路线的翻盘。
韩国进口车市场的盘子也在变。韩国媒体报道,2016年销量22.53万辆,去年才第一次突破30万辆。这说明不是只有强者在换座位,而是整个市场在扩容,谁能抓住新需求,谁就更容易上位。
先把2016年的那次统治讲清楚。2016年奔驰以5.63万辆首次拿到韩国进口车年度销量第一,宝马是4.85万辆,奥迪1.67万辆、大众1.32万辆紧随其后,德国品牌把前四席位一把包圆。很多车迷会说这是品牌号召力,但如果你翻到动力结构,就会发现更关键的支撑逻辑。
素材里讲得很直接,撑起德国车的是柴油。2016年柴油车型占进口车销量58.7%,达13.23万辆。更要命的是2016和2017年畅销车型都是宝马520d。你在韩国市场看销量榜,会很容易发现那些数字像钉子一样钉在柴油上。
宝马520d为什么能钉住?从产品层面说,它的核心卖点是低油耗带来的使用成本优势,再叠加柴油动力的扭矩特性,在长途通勤和城市高频行驶里很吃香。对比纯燃油车的油耗焦虑,柴油那会儿更像是给车主算过一笔长期账。
但剧情在2023年拐了个弯。素材说转折来自宝马:2023年宝马7.74万辆对奔驰7.67万辆,仅698辆差距终结7年霸榜;去年宝马7.71万辆对奔驰6.85万辆,差距扩大到8660辆。这个差距别看是小数点后面的事,对市场来说就是一次次逼近后的最终触发点。
这时候很多人会问,是不是宝马突然变神了?从动力结构看,真正的颠覆还在后面。素材给了一个最关键的数字:电动化把“心脏”换掉了。柴油占比从2016年的58.7%一路跌到去年1.1%。混动占56.7%,纯电占29.7%。去年售出的进口车里,86.4%变成混动或纯电动。
你把这几个数字串起来就明白了,柴油的退出不是慢慢降温,而是断崖式退场。当市场主流从柴油转到混动和纯电,销量榜的算法也跟着变了。车辆不再只是比发动机技术,更多开始比电池能力、软件体验和价格策略。
这也解释了特斯拉的上位路径。素材里给了时间节点,你可以对照看得很直观:2017年特斯拉在韩国只卖出303辆;2020年首次破万,1.18万辆;2023年1.65万辆、2024年2.98万辆;去年翻倍到5.99万辆。更要命的是,今年前8个月已达7.68万辆,比宝马5.19万辆多出2.49万辆,而且超过自己去年全年。
你说特斯拉是不是靠情怀?可以有,但市场不会长期用情怀发工资。特斯拉能爬到这个位置,离不开两点:一是纯电产品在韩国的接受度快速提升,二是价格和版本策略更容易打到更广的人群。电动车的用户不是只看参数,也会看能不能用得顺,服务、补能体系、软件功能、驾驶辅助体验这些都在同时起作用。
同一时期,“豪华品牌的旧强项”也在被重排。素材提到沃尔沃从2016年的5206辆涨到去年的1.49万辆,10年翻了约3倍;保时捷从3187辆增至1.07万辆,涨幅也超过3倍。这并不是说燃油车突然就变差,而是说明电动化和混动化带来的新需求,把一些原本在低位徘徊的品牌也重新推起来了。
反过来也会有掉队。素材提到路虎从2016年的1.61万辆跌到去年的5255辆,第6位直接变成掉队;吉普在2019年年销破万后回落;更刺眼的是,2019年日本品牌销量同比下滑19%,日产和英菲尼迪2020年退出韩国,本田去年只剩1951辆,并宣布年底结束在韩销售。这个走向很现实,动力路线转型慢一拍,成本和库存压力就会直接变成销量数据的伤口。
为了让你更有画面感,素材还给了注册量相关信息。图3提到今年前8月特斯拉在韩国新注册76776辆,而去年只剩2072辆。这种幅度不是普通促销能解释的,更像是产品渗透率在短时间内完成了跃迁。
再看素材里提到的核心判断,韩国媒体认为,电动化时代竞争从马力、油耗转向电池、软件和价格。这个判断我同意,但我想补一层更落地的话:对车主来说,最直接的还是你每天开车是否省心。比如能不能快速补能、软件能不能少出bug、辅助驾驶是不是好用不吓人、整车热管理是否稳定,这些都被放进了同一张表里。
这时候话题就从韩国市场本身,转到我们更关心的东西。素材说新变量来自我国品牌。比亚迪去年进入韩国乘用车市场,首年售出6107辆,今年8月已冲到月度销量第4;吉利旗下极氪带着纯电SUV 7X入场,小鹏、奇瑞等也在推进进入。
很多人会问,国产车凭什么能跑到韩国这种对配置要求很细的市场?我给你一组更直观的逻辑。第一,混动和纯电路线足够完整,能覆盖不同用户对补能和用车场景的差异。第二,软件能力不是只会写宣传语,而是在量产车里逐步迭代,像手机那样持续更新功能,用户黏性会更强。第三,价格策略更容易形成性价比锚点,尤其在电动化初期,谁能把同级配置拉到更低月供,谁就更容易破圈。
当然,尊重努力做得更好的厂家或品牌,这句话在我心里很重要。韩国市场也不会只看谁来得早,能不能把售后和口碑做稳更关键。有人会说韩国进口车用户更挑剔,但恰恰是这种挑剔,才会让实力问题暴露得更快。你看素材里柴油从58.7%跌到1.1%,就是最直接的淘汰逻辑。
这套逻辑放回到十年三次易主。2016年柴油托底,让奔驰吃到红利;2023年宝马用更接近市场需求的节奏完成反超;今年前8个月特斯拉继续拉开差距,因为市场主流已经把动力路线和体验维度整体换了表格。王座不是凭票房,而是凭结构变化抓住了流量入口。
我再把时间线拧紧一点,给你一个更像现场的对照。2017年特斯拉只有303辆,那个时候电动车在韩国还像是试验田;2020年破万变成主流信号;2023年到2024年持续抬升,直到去年5.99万辆;今年前8个月7.68万辆直接把节奏拉满。同期柴油占比从58.7%降到1.1%,你不需要猜,答案就在数据里。
同样的市场切换,也会带来品牌策略的变化。对宝马和奔驰来说,守住销量靠的不只是产品更新,还得在混动和电动方面把资源投进去。素材里说奔驰从2016守到2022连霸,说明它在柴油时代对节奏拿捏得很稳。可电动化一来,老优势不再能单独撑起销量曲线,这就是易主背后的真因。
我作为青岛人,看到这种变化会更有感触。青岛的海风吹得人心静,但车市场的风向变得不静。你要是只在以前的认知里找答案,就会觉得王座怎么总在换人;可如果你把注意力放到动力结构的数字上,事情就会变得很清楚。
回到争议点,很多人喜欢把韩国进口车王座当成某个品牌的胜负。可更值得聊的是:电动化到底把竞争体系改成了什么。素材给出方向,电池、软件、价格。你在看任何榜单时都要追问,这个车型的电池供应链是谁的方案,软件体验是否稳定,价格是不是能持续压住同级竞争。没有这些,你看到的可能只是某一次促销的热闹,不是长期的销量底盘。
还有个容易被忽略的点,混动占56.7%,纯电占29.7%。说明在韩国进口车用户里,混动仍然占据很大比例。也就是说,用户对充电便利性、用车半径、补能成本的现实顾虑还没完全消失。混动在这里不是过渡,而是被验证的主流选择之一。这也能解释为什么很多品牌在转型时不会把所有资源都压在纯电上,而是同时铺开混动版图。
这几天我在群里看车友讨论,常有人拿马力和油耗当主话题。可从韩国进口车的十年走势看,那个旧争论点已经被市场换成了另一个答案:你能不能把电池做得更可靠,把软件做得更好用,把价格做得更让人愿意掏钱。谁抓住这三件事,谁就更容易坐到王座上。
如果你把目光往更广的地方放,就会发现国产品牌的出现并不只是“来试试水”。素材里说比亚迪首年6107辆、今年8月月度第4,极氪也带着纯电SUV 7X进入,这些动作都指向同一个目标:在电动化已经成主流的市场里抢占认知和销量的位置。销量不是靠口号堆出来的,它来自产品被买走、被用起来、被口碑带动。
最后我想问一句,看到十年三次易主,你更在意什么。是柴油时代的那种工程底气,还是电动化时代的电池和软件?在韩国进口车市场,答案已经被销量按下了。2016年奔驰5.63万辆,2023年宝马只靠698辆小幅反超,到了今年前8个月特斯拉2.49万辆领先,柴油占比也从58.7%跌到1.1%。这些数字摆在那儿,讨论就别绕开关键。