新车必买车损险,老车别傻花冤枉钱,三者险200万起步保命关键!

你说这买车险的事儿,就跟北京胡同里那蹲大爷唠嗑似的——一聊起来,那真是哪壶不开提哪壶。
先说车损险,这玩意儿吧,不是说买就买,得看你车是新是旧。
新车,尤其是那新能源车,别跟我说啥省钱不买车损险。
你要是碰上电池自燃,或者电控系统出毛病,那维修费得是个天文数字。
新能源车这结构复杂,维修厂不光要拆得细致,配件还得从厂里调,时间长还不说,钱袋子得掏多少,谁说得准?
车损险就像你身上的护甲,保护你不至于一摔跤就腰包裸奔。
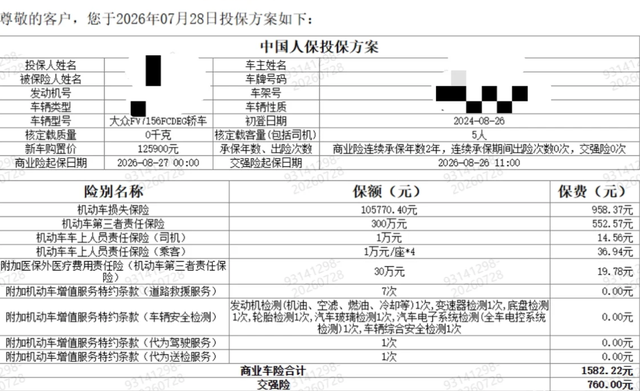
更别提理赔流程,保险公司一理赔,车主跟厂家之间的扯皮省了不少,少了这层保障,走个程序都能折腾出个三长两短。
说到老车,那就另当别论了。
你那辆子车,车龄大了,车子残值也就那一两万块,修车费一算,动辄几千上万,完全不划算。
还不如直接换辆新车,省时省力。
老车买车损险,跟给破碗贴金似的,性价比低得让人想摔手机。
二手车市场上,车损险头一年贵得吓人,五六千块跑不掉,保险公司是把风险都算在首年,没毛病。
关键是,第二年没出事,保费能砍到一半,保险公司这招儿就叫“风险调整”,你得看准时机买保险,别头一年就被宰了个稀巴烂。
再说三者险,这玩意儿绝对不能省。
你有交强险,那是国家规定的底线,是你开车的身份证,没它别想上路。
可交强险赔付额度有限,遇上个大事儿,三者险就是你背后的大腿。
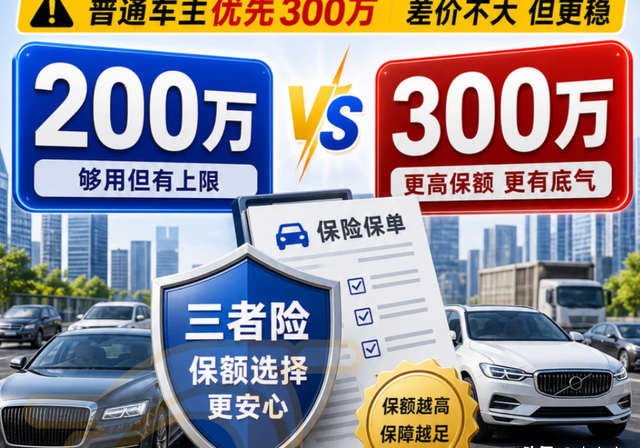
最低得买200万,最好能蹭蹭300万的。
你说为啥?
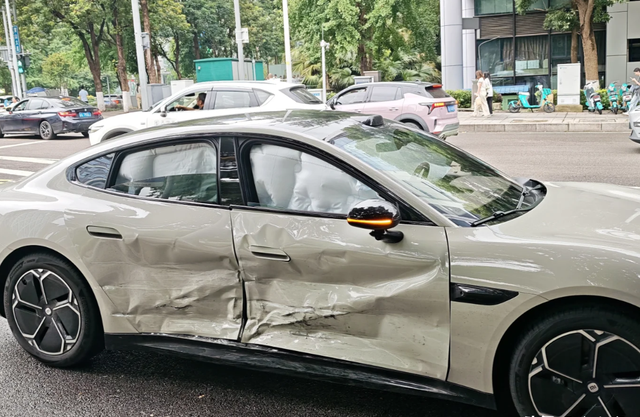
撞人了,骨折、重伤甚至死亡,那赔偿的钱,能把你家房子都卖了都不够。
再说碰到豪车,别看人家光鲜亮丽,修车费一顿猛砸,一句赔偿款就把你掏穷。
车损险只管自家车要是破了,三者险管你撞别人家啥事儿,少了它,赔偿款砸你头上,那不是要命嘛。
这座位险和驾乘险,听着名字差不多,实际差距大着呢。
座位险是车险,绑死你那辆车上的座位,只管车上的人。
你换车了,或者坐别人车上,这座位险就跟你没关系了。
反倒是驾乘险,跟人挂钩,不管你坐啥车,乃至飞机、高铁,只要出事故,照赔。
别被保险业务员忽悠了,很多人被默认勾选,提成高是硬道理,弄不好多花冤枉钱。
买保险得自己盯着点,别让人家给你画圈圈套套。
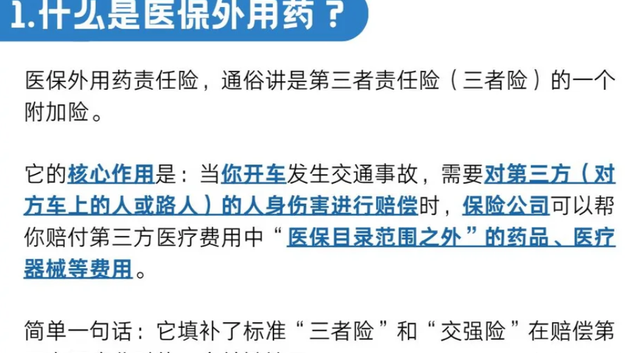
医保外用药责任险,这东西听着不咋地,价格就跟喝杯奶茶差不多。
但它的用处大着呢。
你要是出了事故,吃的药不在医保目录里,保险公司没这险种,是能拒赔的。
没这保障,理赔上头疼,赔付不够还得自己掏腰包。
带上它,理赔顺畅不少,也少了纠纷。
电动车的附加险,别小看。
充电桩坏了,尤其是公共充电桩,那叫一场纠纷,保险公司要是能直接赔,省了你跟充电桩运营商掰扯。
家里装私人充电桩的,这充电桩损失险和责任险也不能少。
漏电啥的,伤人赔偿都往里靠,没这保障,谁敢放心用电?
保费不高,可给你撑起个安全伞。
说完这些,得提醒一句,低价保险可得警惕。
市场上正常车险价格四五千块,差个几百块没啥稀奇。
但要是低到三千以下,那就得小心了。
那可不一定是正规车险,可能是附加服务,理赔时各种刁难,退保也难,最后赔钱赔了个干净。
网上不乏车主被坑的血泪史,贪便宜撞大运,结果亏得真切。
买保险,这口锅得自己背,别光看价格,得盯着保单内容、保险公司资质,下场不好玩。
说到底,车险这玩意儿,像咱北京老胡同口的炸酱面,调料配对了,味儿才正。
交强险和200万起步的三者险是基础,医保外用药责任险能帮你理赔补上缺口,新车买车损险,电动车别忘了专属险种。
业务员推荐的座位险和驾乘险得自己掂量,低价车险更得擦亮眼。
保险公司和代理人都是掰扯着利益来,咱车主得自己明白啥是刚需,啥是花瓶,别被忽悠了。
这事儿还得用生活里的例子说说。
就跟买菜似的,白菜、萝卜、肉要配齐了,做出来的炖菜才香。
你要光买白菜,萝卜没了,肉也没了,做出来的汤水就没味。
车险也是一样,基础险种没了,出了事儿吃亏的还是自己。
盯着花样多,价格低的保险买,结果理赔时好像买了个空瓶子,啥用都没有。
这年头,得靠自己长点心眼,车险这事儿不能糊弄。
别光图便宜,也别全信业务员。
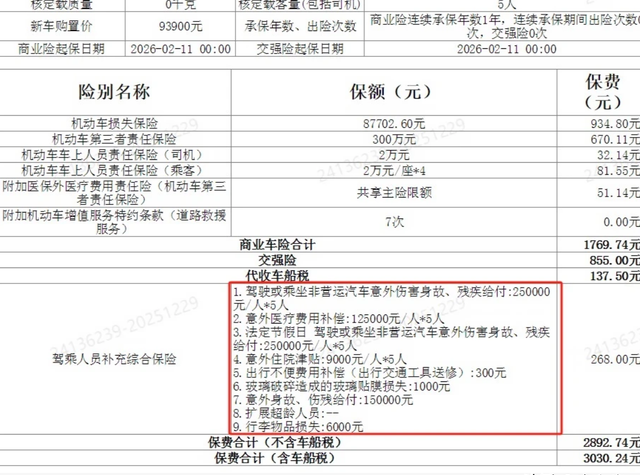
合适的保障,合理的价格,理智的选择,才能保住腰包不受伤。
开车上路,安全第一,保险是护身符,但这护身符得真材实料才行。
就像老舍先生说的,“路是人走出来的”,车险也是咱用心走出来的保障。