比亚迪电池“内凉外热”:国内份额下滑,海外装车猛增六成 动力电池排名⑦

比亚迪电池出事了? 也不是出事,是出现一个很拧巴的画面:国内份额掉了,海外装车却猛涨。
2026年前三季度,比亚迪在国内动力电池装车量106.44GWh,排第二,仅次于宁德时代。
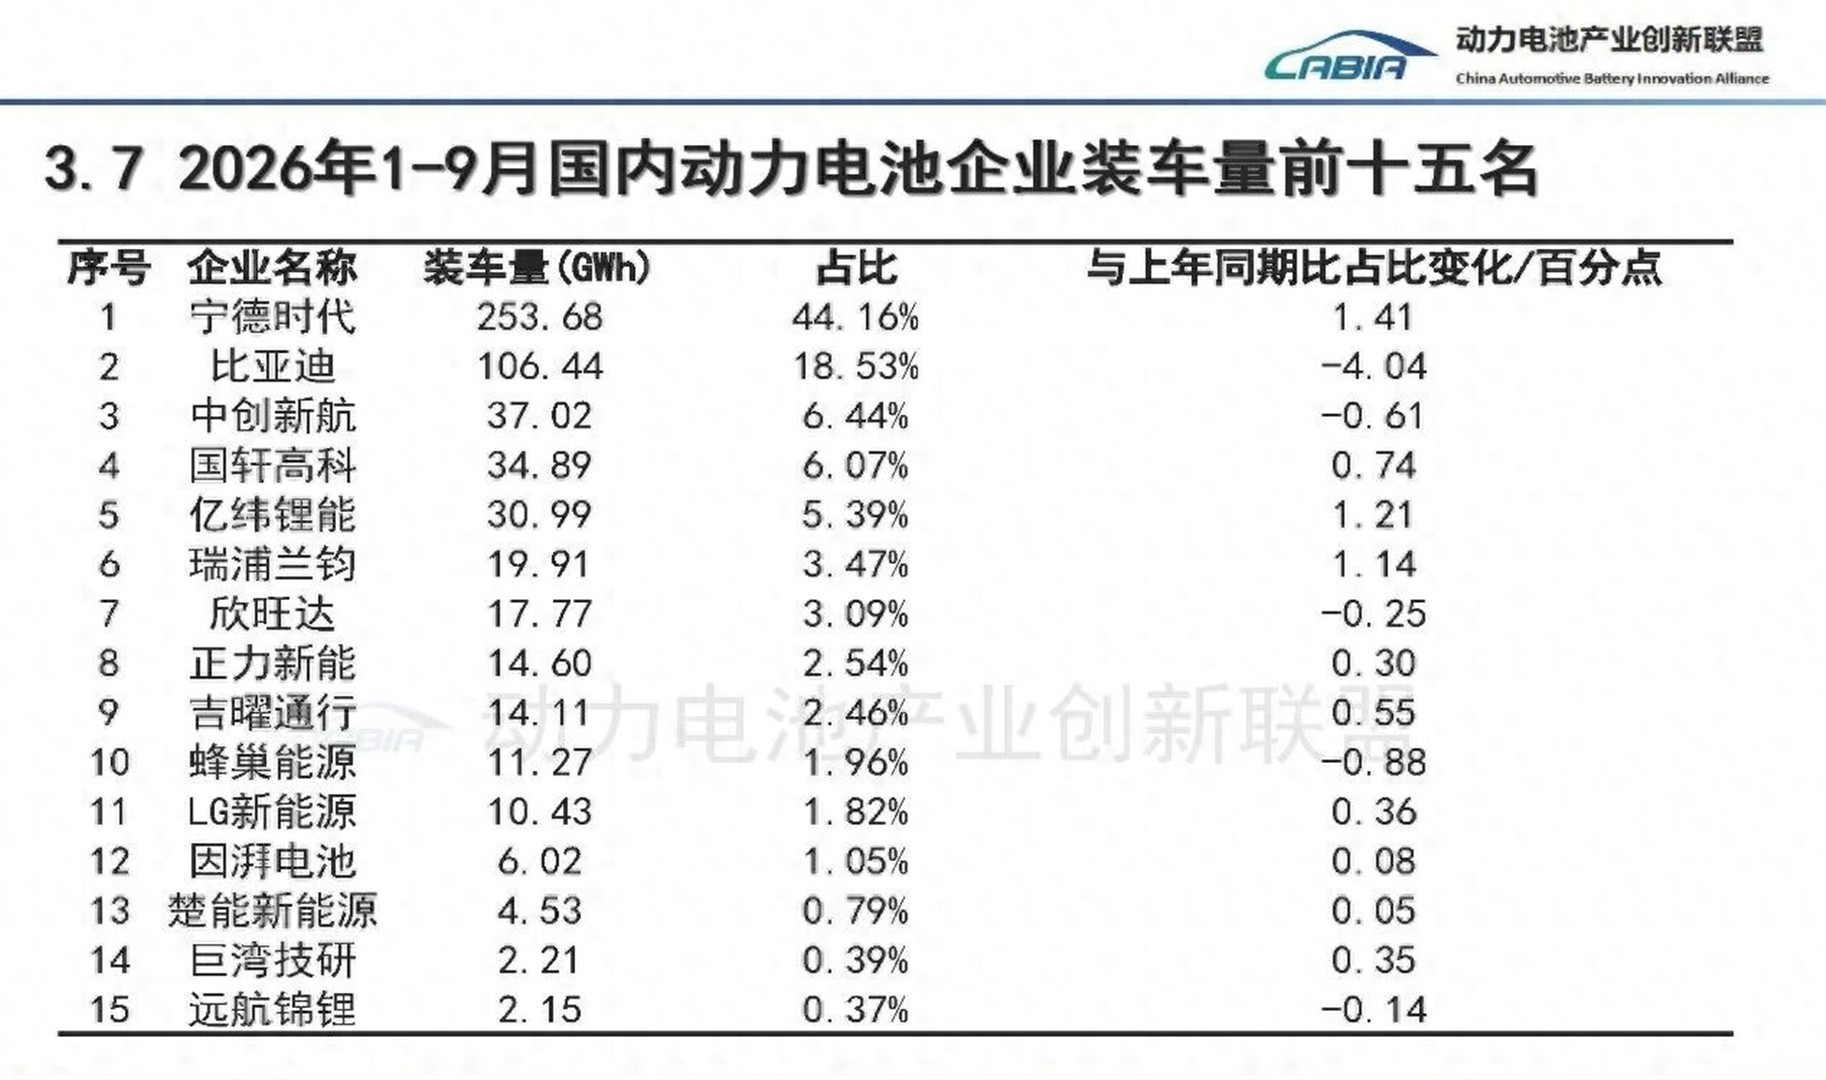
但它的市场份额只剩18.53%,比去年同期少了4.04个百分点。
这个降幅在前十五名里是最大的。
同一时间,海外那边完全是另一张脸。
韩国SNE Research的数据说,今年前8个月,比亚迪在海外市场的动力电池装车量是39.7GWh。
同比增长66.5%。
海外市场份额从8.2%干到11%,排到全球第三。
这就是“内冷外热”四个字的由来。
国内这边,宁德时代还是绝对老大。
1-9月国内装车253.68GWh,份额44.16%,同比还涨了1.41个百分点。
比亚迪106.44GWh排第二。
第三是中创新航,37.02GWh,份额6.44%。
国轩高科、亿纬锂能分列四五,份额6.07%、5.39%,都比去年略涨。
比亚迪是唯一头部里装车量负增长的。
国内总盘子在涨,前三季度装车量576.3GWh,同比+16.7%。
别人在增量里吃肉,比亚迪装车量反而同比降4.3%。
问题出在“电池卖给谁”。
宁德时代是外供模式,电池装进一堆车企的车里。
比亚迪不一样,电池主要装自己家的车。
外供不是没有,但占比低,外部车企定点落地慢。
公开信息里,外供客户有小鹏、小米、一汽、蔚来、东风本田、奇瑞这些。
但大头还是自己消化。
所以整车销量一抖,电池装车量直接跟着抖。
比亚迪前三季度新能源车销量313.16万辆,同比降3.94%。
产量313.89万辆,同比降2.32%。
车卖得少一点,电池内配就少一块。
插混车占比也不低,插混单车带电量本来就比纯电少。
两块叠一起,国内装车量就压下来了。
9月单月其实有回弹,装车18.29GWh,份额回到21.1%。
但前三季度累计还是往下走。
磷酸铁锂榜单里更明显。
比亚迪1-9月磷酸铁锂装车106.44GWh,份额22.33%,同比降5.30个百分点。
是前十五名里降幅最大的。
国内动力电池整体磷酸铁锂占82.8%,三元只占17%。
比亚迪本身就是磷酸铁锂刀片电池路线,国内盘子跟着自供销量走。
海外就不是这套逻辑。
海外装车量不看国内销量,看比亚迪车卖到国外多少。
9月比亚迪出口新能源汽车18.07万辆。
占总销量38.98%。
去年同期这个比例还低约21个百分点。
车出去了,电池跟着出去。
SNE给的区域拆分很直白。
欧洲市场:14.5GWh,同比+65.6%。
亚洲市场:13.2GWh,同比+41.7%。
南美市场:6.2GWh,同比+138.5%。
三个区域加起来34.1GWh,剩下的是其他市场。
欧洲是比亚迪海外装车最大头。
南美增速最猛,翻倍往上冲。
亚洲主要靠东南亚铺网。
SNE的说法是,比亚迪在欧洲、东南亚、南美拓销售网络,推本地化生产。
匈牙利工厂9月开始电池试生产。
本地厂一落地,后续装车统计里“海外”比例还会变。
海外榜单里不光比亚迪在涨。
中企整体在海外吃份额。
前8月海外装车TOP10里,六家中企合计份额从43.6%升到56.2%。
过半了。
宁德时代海外也稳,增速43.3%。
比亚迪66.5%。
二线厂更夸张。
国轩高科海外装车14.4GWh,同比+147.2%。
蜂巢能源11.4GWh,同比+105.2%。
中创新航8.4GWh,同比+77.6%。
亿纬锂能7.5GWh,同比+185.6%。
国内是“宁比双雄”,海外是宁王+比亚迪+二线一起抢。
韩系在退。
LG新能源海外装车微降5.8%。
SK On降14.4%。
三星SDI降32.0%。
松下只涨1.8%。
日韩丢的份额,大部分被中企接走。
出口数据也能对上。
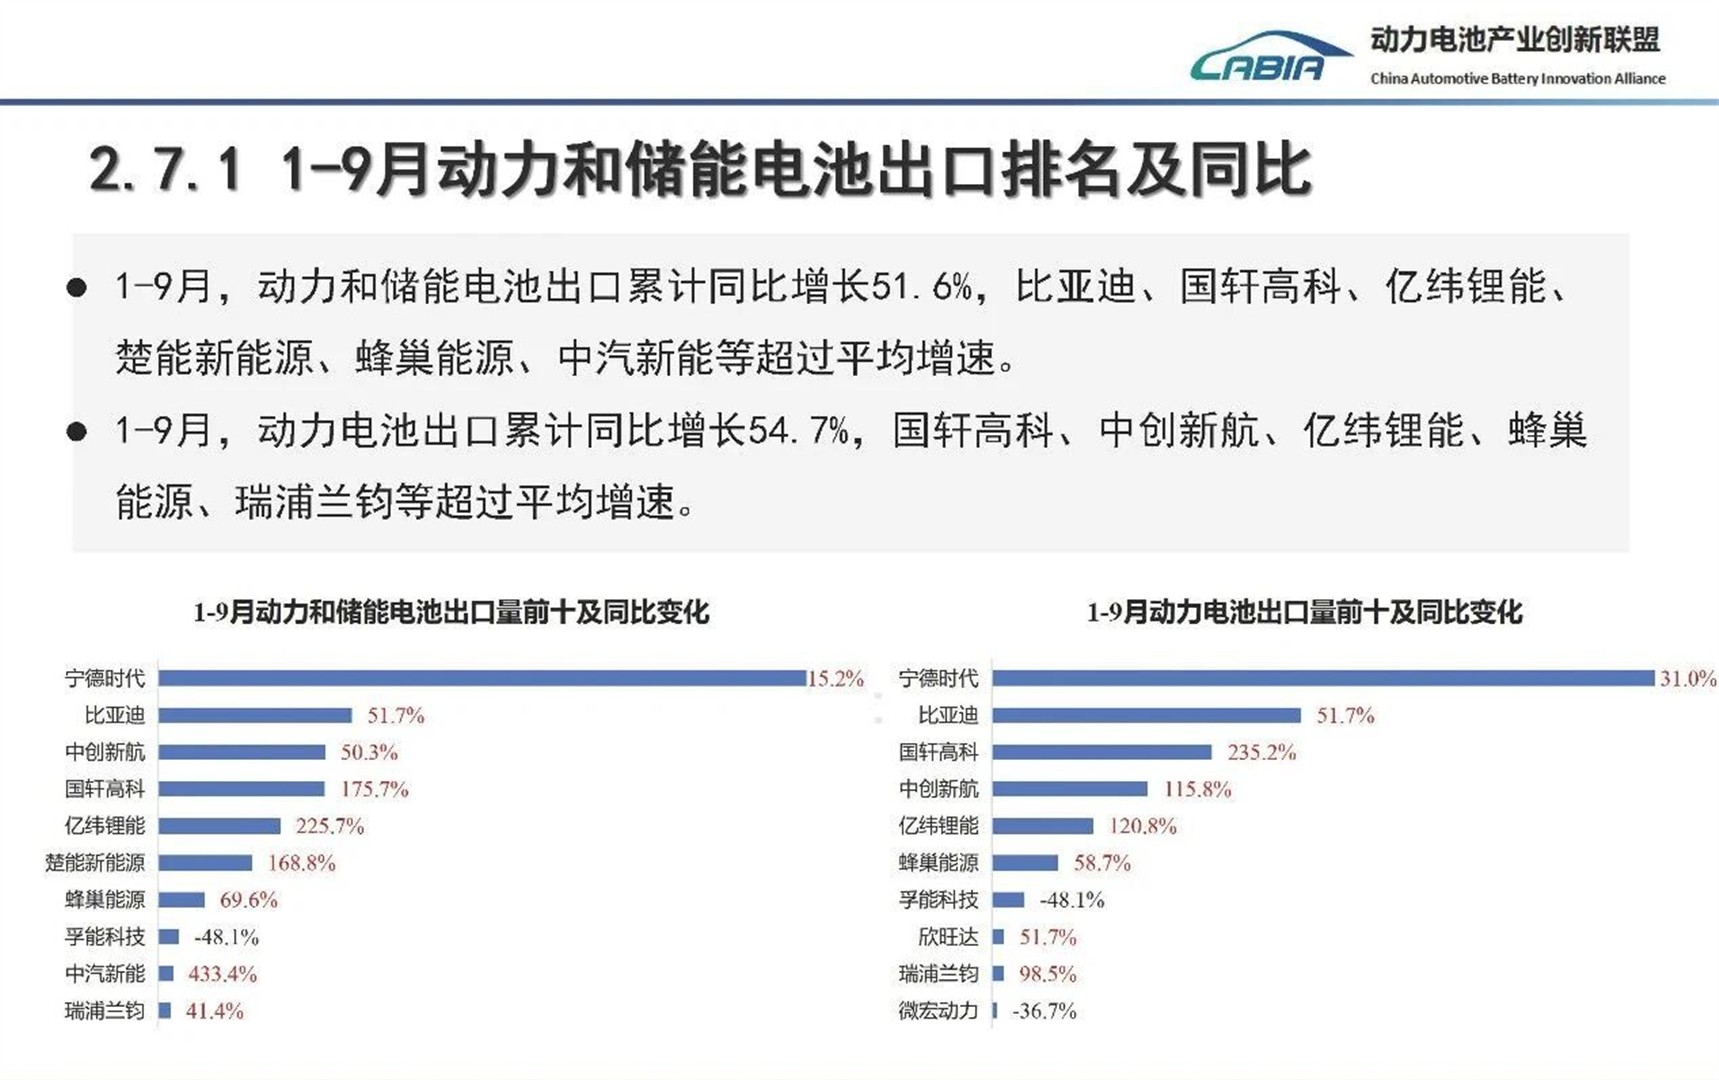
1-9月国内动力和储能电池出口302.9GWh,同比+51.6%。
其中动力电池出口199.7GWh,同比+54.7%。
储能电池出口103.2GWh,同比+45.9%。
动力电池出口增速高于储能。
动力电池创新联盟的解释是:整车出口增长、海外工厂陆续投产。
比亚迪就是典型样本。
车出口→电池随车装→海外装车量算比亚迪。
所以海外装车涨,不等于外供客户暴涨。
主要还是自家电车出海带的电池。
外供海外也有,但量级没到反转国内自供逻辑的程度。
2026年2月的数据里,弗迪电池装机4628MWh。
比亚迪本品牌占49.2%。
小米汽车在外供客户里占17.9%,是第一大外部客户。
小鹏6.6%,方程豹10.0%,腾势4.3%。
这说明外供在开,但自供还是底盘。
国内份额掉,是因为国内整车销量承压+自供模式。
海外装车涨,是因为出口占比冲到38.98%+欧洲南美铺量。
两套数据放一块,就是这个“内冷外热”。
前三季度比亚迪全球份额也掉了点。
SNE口径前8月全球市场份额15.1%,同比降2个百分点。
中企TOP10里唯一下滑的。
但海外份额从8.2%到11%,是实打实涨的。
国内榜单前两名合计份额62.5%。
宁德时代44.16%+比亚迪18.53%。
双寡头没破。
破的是比亚迪自己的内外比例。
以前国内销量猛,电池自供滚雪球,份额蹭蹭涨。
现在国内新能源车市场增速放缓,价格战又持续。
自供模式从护城河变成波动放大器。
海外那边还没到天花板。
欧洲14.5GWh、南美6.2GWh这个数字,对比国内106.44GWh还算小。
但增速摆着:海外+66.5%,国内-4.3%。
二线电池厂在海外跑得比比亚迪还快。
国轩海外14.4GWh已经摸到比亚迪的三分之一多。
亿纬增速185.6%是全榜最猛。
蜂巢105.2%。
中创新航77.6%。
国内排第六到第十的瑞浦兰钧、欣旺达、正力新能、吉曜通行、蜂巢能源。
放到海外,次序会重排。
国内看装车配套,海外看整车出口+本地厂。
比亚迪国内掉份额,不等于电池业务弱。
是“自家电车卖多少”决定“电池装多少”。
海外装车增超六成,也不等于外供大爆发。
是“车出海多少”决定“电池跟出去多少”。
前三季度数据就停在这:
国内106.44GWh,-4.3%,份额18.53%。
海外39.7GWh,+66.5%,份额11%。
欧洲14.5GWh,亚洲13.2GWh,南美6.2GWh。
出口占比38.98%。
二线海外装车倍数增长。
韩系份额继续缩。
这就是当下比亚迪动力电池的完整切面。