宁德时代高层预判,电池市场增长空间达千倍以上

宁德时代被车企“去宁化”,真的是分流吗?市场已经进入变局期,正在悄然进行着无声的较量
翻看近些年新能源投资风向的话,在2015年那波电动车炒作之后行业迅速膨胀起来,“泡沫破裂”也给后来者留下教训。但是到了今年5月的一场采访中,曾毓群直言全球新能源汽车电池需求仍处“远未触顶”的阶段。那么关于“2060年前后市场才有可能逐渐接触边界”、“现在规模可能是未来的千倍”等说法,又该如何评价呢?显然,在这种情况下必须重新审视之前做出的预测。由于之前的过度乐观被揭穿之后,行业便进入了一个死磕真问题的时代,而不是盲目的乐观主义。他讲得直白就是新能源电池还没玩完,还有重卡、电力储能、AI数据中心这些真正的翻篇机会,问题就出在谁会撑住变革的阵痛上。
承认新能源汽车电池的全球渗透率还很大差距。2025年全球新车销量中电动车占比不到25%,中国虽然超过一半,但是海外市场明显落后。尤其是东南亚、拉丁美洲去年销量同比翻倍,欧洲一季度增长近30%,亚太(除中国)更是第一季度增长80%。国际能源署预计到2025年全球电动车电池需求将是2019年的7倍,即到2035年达到4-5TWh的水平。以宁德时代这样的体量和布局来说,境外扩张的成长路途还很漫长。换言之一线巨头要“全赢”,只能依靠抢夺全世界市场、消化国内“去宁化”的阵痛来实现。
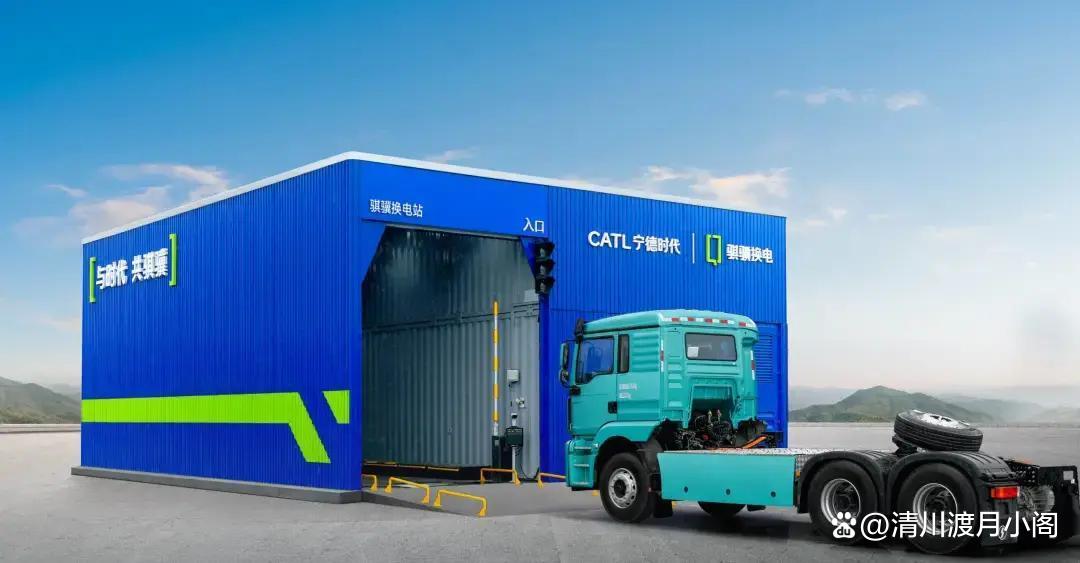
重卡电动化成了新能源赛道上又一场暗暗的竞争。2024年全球电动重卡销售量仅有8.4万辆,预计到2025年会达到18万以上销量的水平。中国单月销量超过 2.68 万辆,渗透率接近半壁江山。电池成本降低以及换电网络展开后,重卡电动化的生命周期成本大约与传统燃油车相当或者更低,并且电池装载量为普通乘用车的几十倍之多。宁德时代占据了国内80%以上的电动卡车电池供应量,并且拥有数百座换电站储备和运营能力,从而形成行业新格局,在此背后隐藏着越来越深的技术和服务壁垒,但是也伴随着技术和服务门槛的提升。
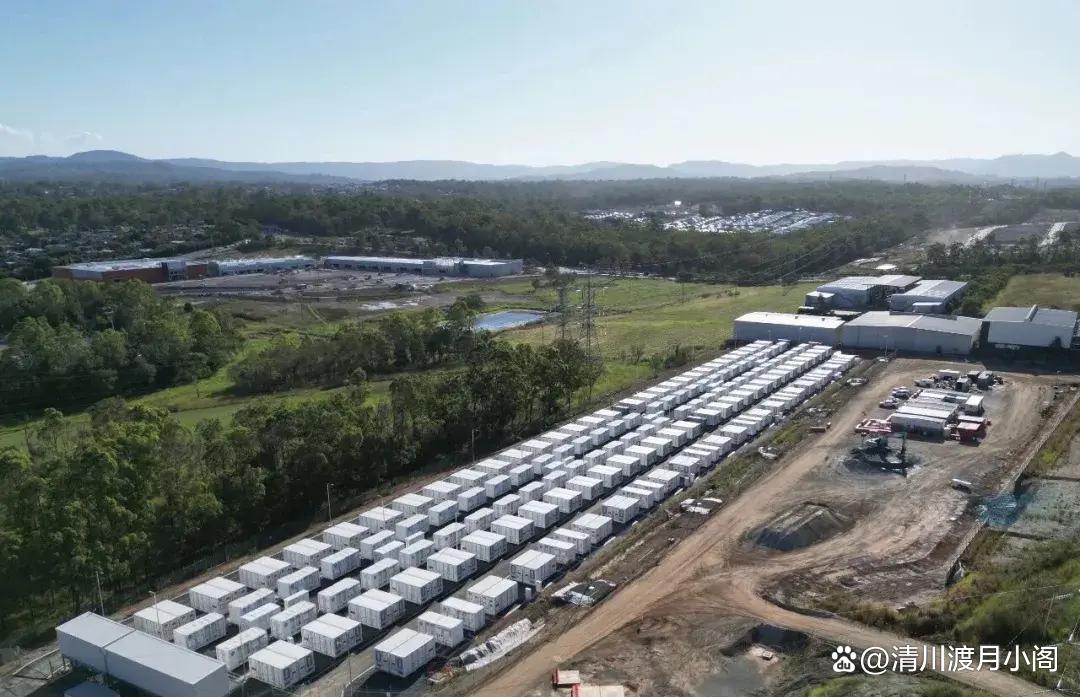
更重要的就是储能赛道的迅速发展。中国的风电、光伏装机量已经占到总发电装机的50%以上了,但是实际发电量只占23.8%,这说明调峰和调频的需求存在巨大差距。储能需求呈爆炸式增长之势,预计2025年全球新增储能装机达到108GW,同比增长近四成;累计装机是2021年的十一倍。国内储能装机同样火热,“新型”、“储电”等词语出现的频率很高。“宁德时代上半年储能电池系统收入增长近九成”,并且开始向长周期能源服务推广转型,背后蕴藏的野心一览无遗。
这些新兴机会正击中了“去汽车化”的本质。车企“砍宁”风起云涌之时,“宁德时代”率先布局能源服务、海外市场铺量、储能电池搭台、AI数据中心能源解决方案运行,都是为了走出单一依赖车企的困境。虽然今年上半年储能业务毛利率略有下降,但是恶性竞争压力明显存在,但是巨大的研发投入和较高的市占率依然保持住了技术与规模的优势。
近似于当年光伏产业的内卷。当时厂商为了保持市场份额而展开价格战,在利润空间被压缩到极点时行业集中度也同步提高和技术路线发生洗牌。动力电池的未来也绕不开这条“血路”。曾毓群认为,如果代价失控,动力电池行业就会重蹈光伏行业的覆辙。宁德时代正处在一个临界点上,有着体量优势但是阵痛却来势汹汹。
市场不是零和游戏。宁德时代逃脱不了被分散的命运,但是它并不是在车企单一市场受限中成长起来的。“新能源经济的大格局下”,电池已经由汽车零件变成“工业级能源设备”,它与重卡、储能、AI等众多未知的应用密切相关。赢家不一定是全部的胜利者,输家也不一定全都是失败者。关键在于能否经受住时代浪潮中的阵痛,并且保持蜕变的能力。
如果说今年宁德时代股价、市占率风向量化的就是这场变局的走向,则10年之后真正赢家就是看清了行业边界延伸而不是单点突围的老法师。“电池市场的格局”,是利益重排的游戏,不是简单的涨跌概率。
车企宣称要掌握供应链话语权的同时,“宁德时代”却悄悄地交出了能源服务大套餐,在自保的同时也做了未来走向的尝试。你想想,在储能、重卡、AI供电需求爆发的时候,谁的积蓄会更牢靠呢?谁会被迫卖单呢?投资者看的是牛市,没有人愿意承认,这场盛宴都得付出代价。
市场永远是变脸的赌场,赢者靠运气来玩它,在这里所有的都是一些不确定的事情。“宁德时代风口、造血、自我救赎”的故事还没有结束。
本文只是对市场现象的描述,并不是任何一种投资建议的投资意见,在此不作推荐和评价,只作为一般性的介绍或者理解性地阐述。