丰田召回超56万辆汉兰达、皇冠陆放,拖垮销量了吗?听着像天塌了

听着像天塌了。
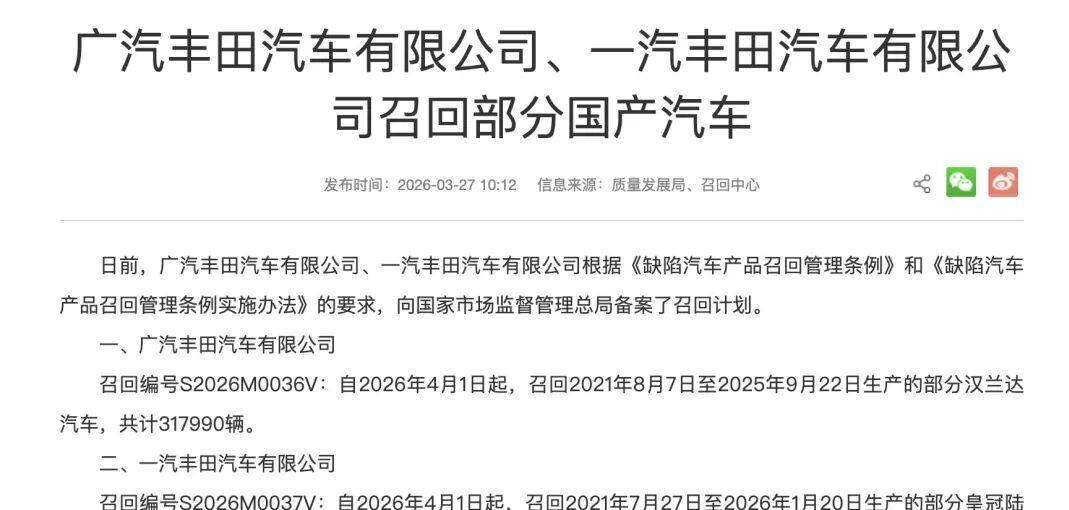
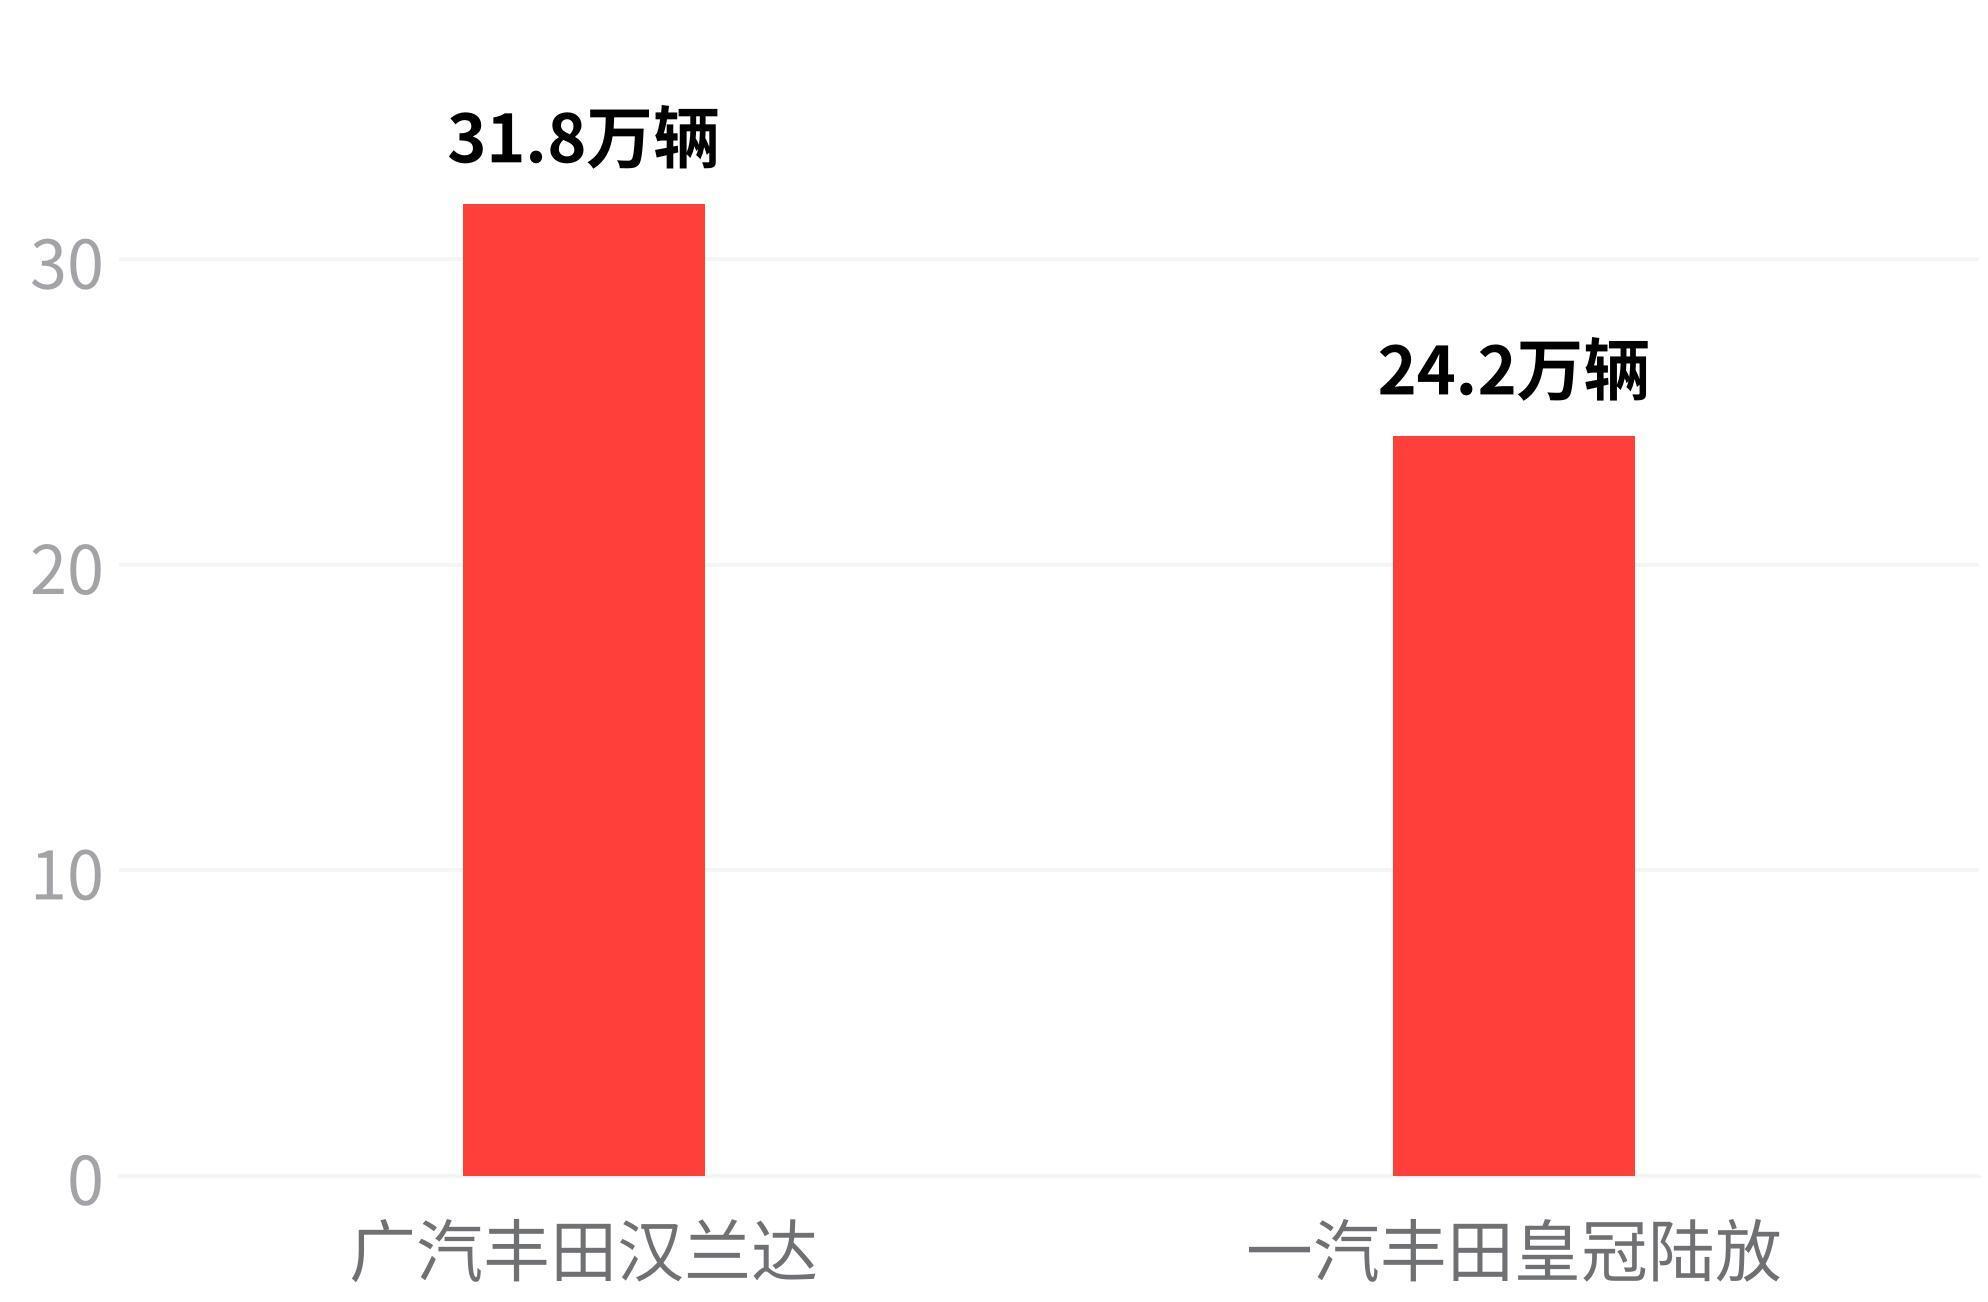
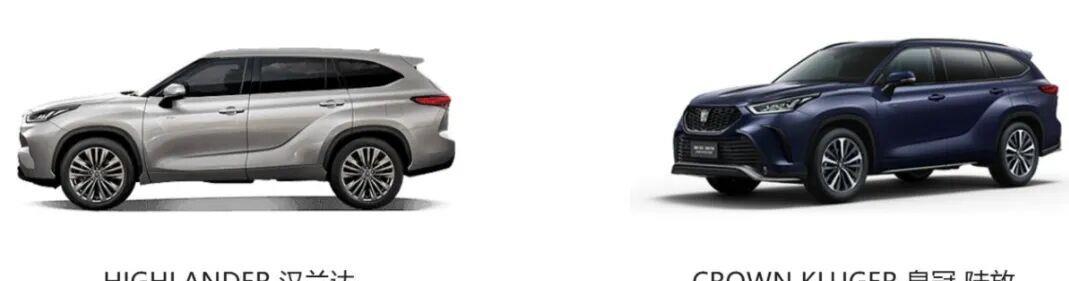
可真算一笔账又有点反常识:厂家全掏钱,不设时间限制,未到店还会持续邀约,车主基本只花跑一趟4S店的时间。 弹簧力过大导致靠背锁止不良,碰撞时可能兜不住人,这确实是安全隐患,不是小毛病。 但“花56万辆车免费修、车主不掏钱”这件事,跟“丰田销量被这次召回拖垮”之间,真不能直接画等号。
车主最实际的动作:查召回编号,S2026M0036V是汉兰达、S2026M0037V是陆放,打厂家客服或者去国家市场监管总局召回中心都能核。 广汽丰田800-830-8888、400-830-8888,一汽丰田800-810-1210、400-810-1210。 到店换弹簧,不收费,不换件折价。 比起那些要自费修发动机、换电池包、智驾误判出事故的,这次至少是“厂方认、厂方付、路径清楚”。
但别误会,不花钱不等于没情绪。
家里七座车,第二排常坐老人孩子,看到“碰撞锁不住”几个字,谁都慌。 哪怕四年没出过事故,也会担心哪天追尾靠背松了。 这种信任损耗,不是一张“免费维修单”就能补回来的。
销量这块更要拆开看。
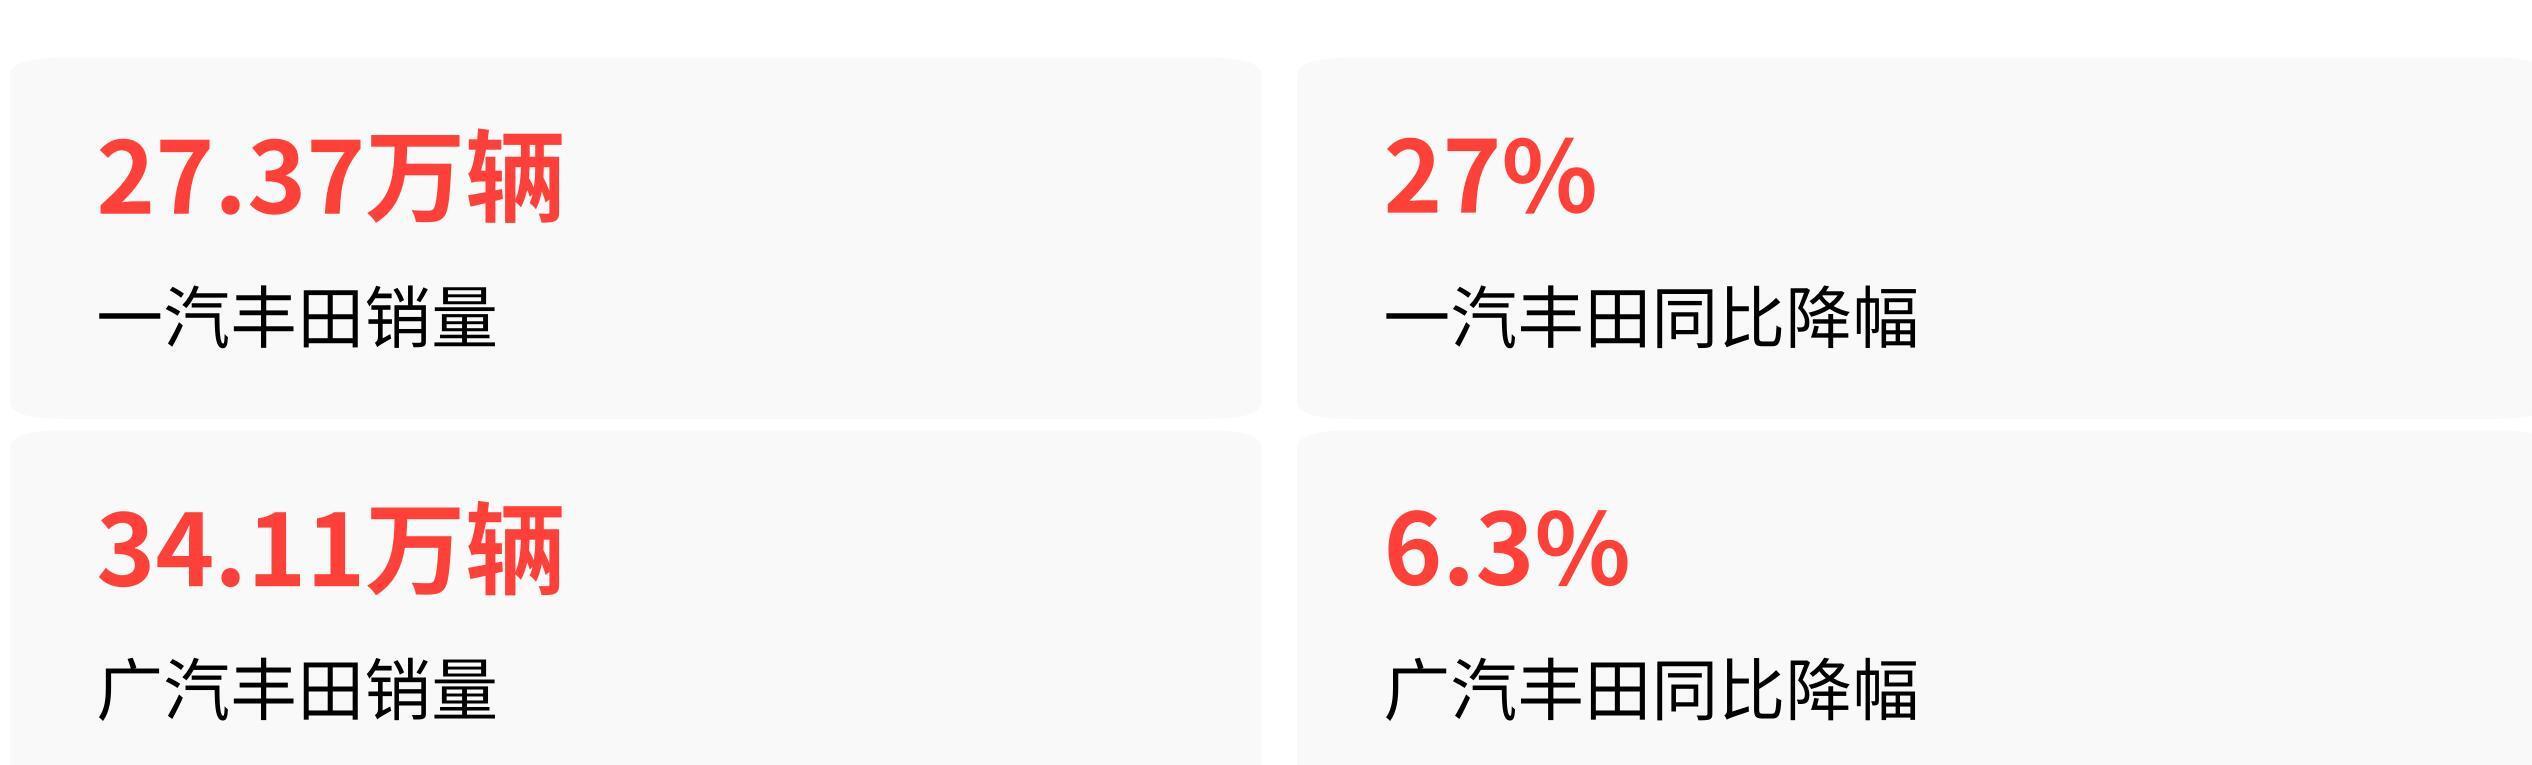
2026年上半年,一汽丰田总销量27.37万辆,同比下滑27%;广汽丰田34.11万辆,同比下滑6.3%;南北合计69.47万辆,同比降17.1%。 数字不好看。 可同一时间段,整个合资阵营都在往下走。
乘联分会口径下,2026年1—8月自主品牌市占率66.2%,合资33.8%;8月单月主流合资零售31.3万辆,同比跌35.6%,市占率只剩20.3%。 本田上半年在中国下滑更狠,日产也在降,大众、宝马、奔驰各有压力。 丰田掉量,有大环境一份,不能全算到座椅弹簧头上。
再看南北差异。
广汽丰田只跌6.3%,一汽丰田跌27%,差距很大。 若单纯是“56万召回吓退买家”,汉兰达和陆放同属这次召回,应该两块都明显砸坑。 可实际是广汽更抗跌、一汽掉得更深,这更像是产品节奏问题:纯电和混动新品、智能化配置、终端价格、各自主力轿车SUV结构不一样,导致抗冲击能力不同。
说到“开不坏”,得讲点公道话。
但这份研究不覆盖本次座椅召回的全部区间,也更偏长期质量感知,不证明“弹簧没事”。 它只能说明:丰田传统动力、传统底盘、座椅骨架以外的耐用度,没到崩盘地步。 可现在买家问的不只是“十年后坏不坏”,还问“车机卡不卡、智驾敢不敢用、OTA会不会回退”。 J.D. Power同批数据里,主流国际品牌设计类问题走高,信息娱乐和辅助驾驶抱怨在增加。 丰田的弱项恰恰在这两块。
这次弹簧召回反而是个提醒:连最讲究机械匹配的丰田,在大批量平台多年迭代里也会把第二排小机构搞错。 机械不犯错的时代已经过去了,软件、电子、座椅小件、控制逻辑,哪个环节都能爆。
竞品有没有吃到红利? 有,但没那么完整。
可另一部分人没走。
七座刚需、经常长途、没有固定充电桩、看重二手残值、信赖混动油耗和4S店网络,这类家庭还是看丰田。 汉兰达陆放召回后免费修,反而比某些新势力“黑屏死机、智驾撞护栏”更容易接受。 竞品吃的是智能化红利,不是单纯“丰田召回”送的红利。
2026年9月28日,广汽集团发重组预案,拟发行股份购买一汽股份持有一汽丰田50%股权,再募配套资金;9月29日复牌,股价一字涨停。 交易若落地,广汽同时捏住广汽丰田、一汽丰田中方股权,南北丰田在产品规划、零部件采购、营销、渠道上协同。
这事比弹簧大得多。
纯电差距是整合的直接动因之一。 广汽丰田铂智线走得快一点,一汽丰田bZ线走得慢一点,两套纯电供应链各自试错,成本高、声量小。 合并后联合采购电池、芯片、智驾硬件,理论上能少做重复功。 但智能座舱和高阶智驾不会因股权合并自动变强,仍要看中国本土研发投多少钱、用哪家智驾、车机谁来写。
回到56万召回这件事。
车主端:免费换弹簧,时间成本为主,安全风险要正视,但处置闭环。
销量端:上半年南北都跌,广汽跌得少、一汽跌得多,不能只让座椅背锅,新能源替代和纯电节奏更关键。
口碑端:J.D. Power长期可靠性丰田仍靠前,可用户现在多问智能体验,机械“开不坏”成了基础项,不是加分项。
行业端:自主8月零售市占近七成、主流合资仅两成多, 丰田单修弹簧改不了份额下行;9月南北股权整合,才是对电动化慢、双线内耗的正式回应。
56万不是小数字。
可它更像一个放大镜,把丰田在中国最老的问题照出来:机械可靠还在,软件智能跟不上;燃油混动能打,纯电节奏偏慢;南北两套以前抢市场,现在重复花钱。 换弹簧进4S店半天能解决,上面这几件事,不是半天能解决的。