敲定!广汽集团发16则公告,公布收购一汽丰田细节

广汽集团在2026年9月28日晚一次性披露16条公告,宣布拟用发行股份方式购买 一汽丰田50%股权,并计划向不超过35名特定对象配套募资。消息一出,9月29日开市起公司复牌。一个大动作,为什么要用股票换股?背后藏着怎样的算盘和试验田?这场国企间的联姻,会是汽车行业的救命稻草,还是一场精心算计的赌局?
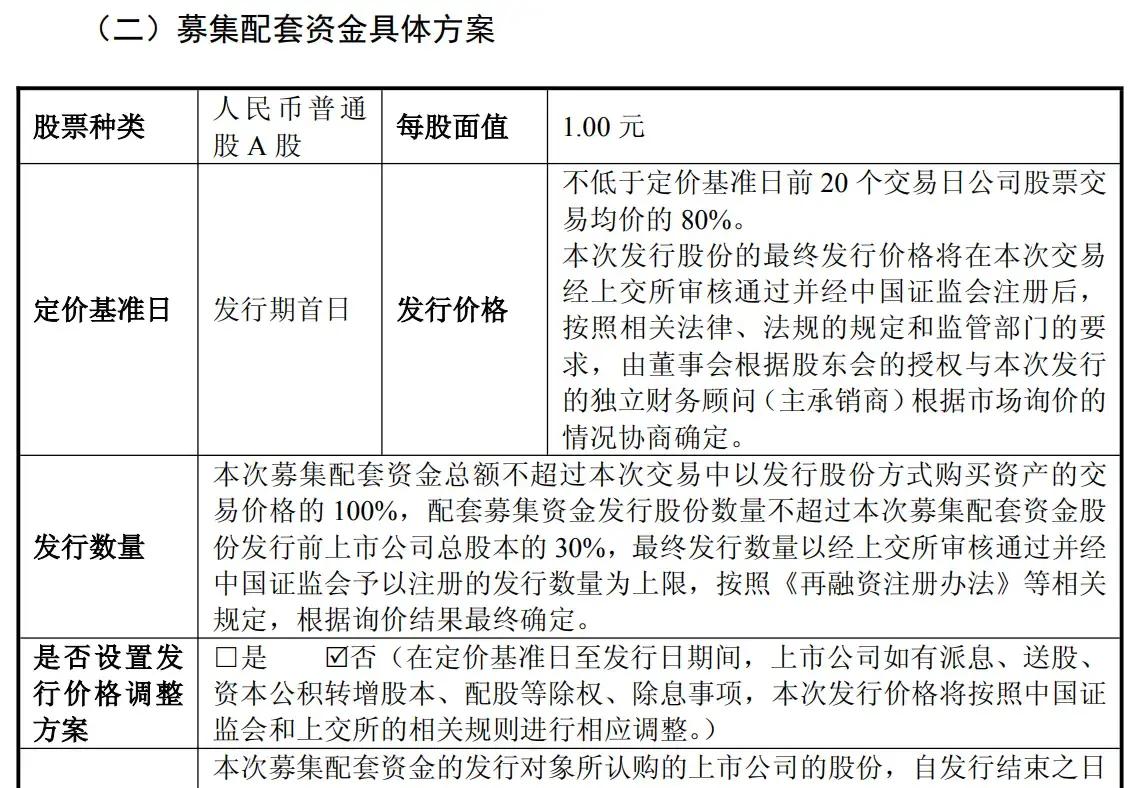
争论马上摆到桌面上:有人说这是聪明的一步,不用掏现金就能把优质合资资产纳入麾下;也有人断言,这是把股东利益稀释的一招。事实是,交易定价为5.75元/股,且不低于20、60、120日均价的80%。换言之,不是随便来一笔“内转账”。但令人好奇的是,一汽股份并非直接拿现金换股,而是以股权注入方式,变成广汽的潜在大股东。这种央企与地方国企“抱团”做法,到底是理性整合,还是另有目的?我只说到这,后面有更劲爆的翻转。
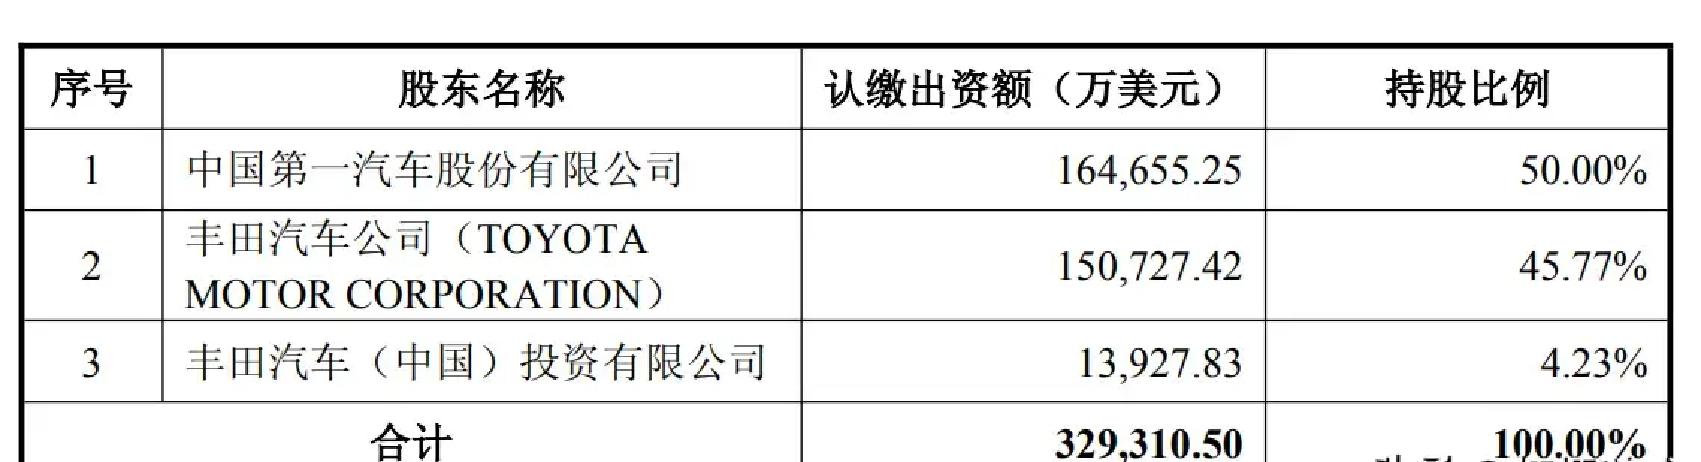
先把事件剥开看清楚:交易结构是把一汽丰田的50%股权注入广汽,丰田仍持50%,广汽也将持50%,一汽股份则通过获得广汽A股成为第二大股东。支持者说,这让一汽不再局限于从一家公司分红,而是通过广汽这个更大的盘子分享更多收益,比如广汽丰田、广汽本田以至广汽的新能源业务。反对者担心,老股东持股会被摊薄,广汽的控制权是否会被动摇?官方回应是,广汽的控股结构和实际控制人不变,交易不构成重组上市。普通消费者怎么想?街头的两位车主一句话总结:省钱好,但别把质量和价格推高。各方观点摆在这里,你判断。
表面看事态好像平静:公告、定价、复牌,流程走完了。但暗流在涌动。首要问题是业绩端的警号。一汽丰田近三年的数据并不一帆风顺:2024年营收为1065.70亿元、2025年1086.24亿元,而2026年上半年仅为407.25亿元;净利润从2024年的47.17亿元降到2025年的42.34亿元,2026年上半年更是降至10.09亿元。资产端也在收缩:资产总额从576.29亿元到2026年上半年的430.58亿元,所有者权益从320.36亿元降到296.58亿元。销量更扎心:2026年1—8月一汽丰田零售销量为378,856辆,同比下降26.4%,而广汽丰田同期为455,200辆,仅降2.46%。这些数字说明,一汽丰田的“成色”在缩水。反对声音于是更猛烈:为什么要把表现下滑的资产打包进来?是不是在做风险共担,还是把隐患转嫁给广汽老股东?
接下来是真正的翻转。把目光放到政策层面:9月上旬,工信部等九部门发布了《智能网联新能源汽车产业发展“十五五”规划》,明确提出要鼓励依法兼并重组和跨区域整合,推进生产企业集团化管理改革。国家层面还强调要通过市场化、法治化方式推动并购重组,减少在产品设计与技术研发上的同质化竞争。这一政策信号,让广汽和一汽的动作不再是孤立剧,而像是被点燃的导火索。换句话说,这不是几家公司的自拍,而可能是一次被上层策动的“示范动作”。有意思的是,这次整合并没有触及控制权:广汽的实际控制人仍是广州市国资委,交易更像是央企嵌入地方国企的试验田,是“横向整合、专业化整合”的现实样本。此前的伏笔——不动控制权、不走借壳、用股份而非现金——在此刻被市场和政策共同验证,矛盾因此被推到顶点:市场化逻辑与国资安排如何平衡?谁受益、谁买单?
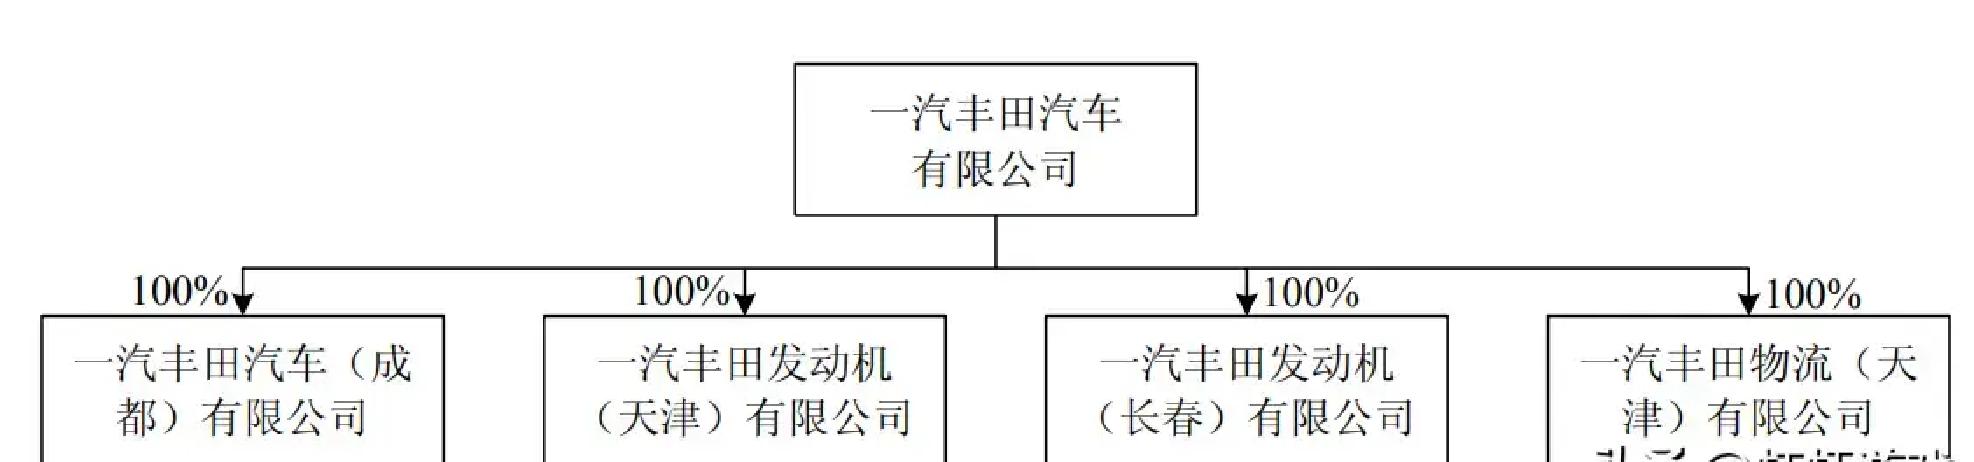
看上去事情稍微缓和了,但问题并未解决。表面平息掩盖的是更大的挑战。第一,协同并非自动发生。南北丰田的产品高度重叠,过去在增长期靠覆盖不同渠道可以活得好,但在存量市场时代,同质化竞争只会吞噬利润。第二,外部环境突然变数不断,自主品牌新能源车型快速分流合资市场份额,合资品牌的市场地位被侵蚀。第三,内部利益分配会更复杂:一汽股份变成广汽的第二大股东后,股权结构、利润分配、供应链协同的谈判将更激烈。意外障碍上来了:如果整合进展不顺,资源整合成本高于预期,广汽老股东会不会对管理层发火?各方分歧也会更深,和解看起来越来越遥远。
用大白话说完:这桩交易像一盘没有现金、用股权换棋子的“国企联姻”示范。表面上是为了省钱、求协同,但把表现下滑的资产放进来,说白了就是站着说话不腰疼。要是整合成功,大家都能分蛋糕;要是失败,稀释股份的老股东就是埋单的那一拨。真想说一句假夸奖:这种“敢试、敢拼”的精神,挺有戏。
站在反方角度提个槽点:既然强调市场化、法治化推进并购,为什么最终的方案看起来更像是国资体系内的“互相安抚”?如果一方业绩下滑却通过股权互换得到新出路,是不是在变相把风险转给不知情的中小股东?支持者会说这是长远布局、共享生态;反对者会说这是短期掩盖、责任转嫁。你站哪边?对此你有何看法?请在评论里说出你的立场和理由。