拐点已至,中国、全球新能源汽车渗透率同步达到50%

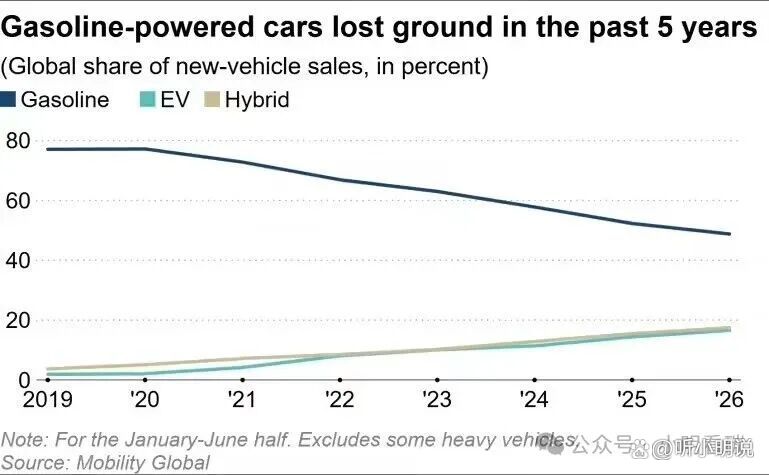
10月6日,Mobility Global发布了一组具有里程碑意义的数据:2026年上半年,全球纯汽油车型占新车销量的49%,历史上首次跌破五成,较2021年的73%大幅下降了24个百分点。
根据中国汽车工业协会数据,今年上半年,我国新能源汽车销量达到744.6万辆,同比增长7.3%,占比汽车新车总销量的49.6%,全年突破50%关口只差“临门一脚”。
两个50%在同一年度窗口内交汇,宣告着一个时代的终结和另一个时代的开启。
油价飙升加速全球新能源化进程
Mobility Global数据显示,上半年纯汽油车销量同比下降10%至2025万辆,整体汽车市场规模收缩约5%,汽油车销量的下滑幅度达到了大盘的两倍。
这种转变主要在于油价——受中东冲突影响,燃油价格大幅飙升,消费者开始寻求用车成本更低的车型。
中国接过新能源汽车主导权
中国新能源汽车渗透率从2020年的5.34%提升到2025年的47.9%,平均每年增长约8%。2025年,中国新能源汽车产销分别完成1662.6万辆和1649万辆,连续11年居全球第一位。中国新能源乘用车在世界市场的份额,2025年达到68.3%。
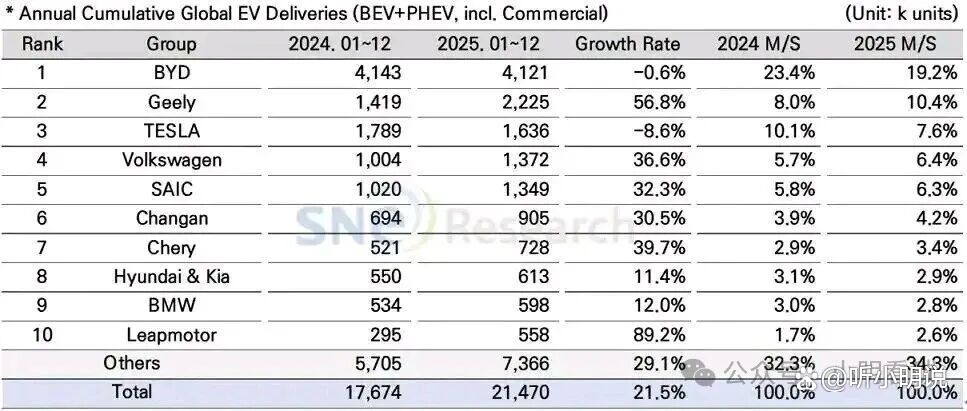
中国品牌在全球竞争中的角色正在发生根本性转变。SNE Research发布的数据显示,2025年,比亚迪以19.2%的份额位居全球新能源车型销量首位,吉利以10.4%排名第二,特斯拉以7.6%位列第三。特斯拉产品结构相对单一正成为制约其增长的重要因素,目前销量仍主要集中在Model 3和Model Y两款车型,而比亚迪、吉利等中国车企正凭借覆盖更多级别和价位带的产品矩阵持续扩大市场份额。
然而,渗透率的高位运行也暴露出深层矛盾。 2026年上半年,汽车制造企业平均利润率降至1.5%,为近十年来的最低点,15家上市车企中8家亏损。
这一困局的根源,在于渗透率攀升并未自动带来健康的盈利结构。行业从增量竞争转入存量竞争,价格战的代价从企业蔓延到整个产业链。
站在50%的拐点上回望,中国新能源汽车的崛起并非偶然。 在长三角“造车版图”中,一辆新能源汽车所需配套零部件在4小时车程内可全部解决——上海提供芯片、软件,江苏提供动力电池,浙江提供车身一体化压铸机。华为、Momenta等企业的智能辅助驾驶方案已进入宝马、奔驰等国际车企的供应体系。
50%不是一个终点,而是一个分水岭。 全球纯汽油车销量占比首次跌破五成,标志着百年汽车工业的能源结构正在发生不可逆的翻转。
但拐点之后,真正的考验才刚刚开始:全球渗透率的不均衡意味着中国车企的全球化之路充满政策壁垒和地缘不确定性;行业利润率的历史低点警示着规模扩张模式的不可持续;智能化的对决则要求企业从单一产品优势转向体系能力的全面构建。
渗透率的数字是冰冷的,但拐点之后的选择将决定谁能在下一个十年继续留在牌桌上。