中国汽车出口势头迅猛,美媒直呼破防:我们喜爱的车型被中国造出来,却不向美国市场供应

一边是巴黎凡尔赛门展览中心里,16家中国车企、25个品牌把展台摆到了欧洲人自家门口;另一边是广州南沙码头,业务员连着三天泡在货代聚集区,逢人就问“有没有舱”,最后只能把车塞进集装箱。
这两件事发生在同一周。前者是面子,后者是里子。面子越光鲜,里子越吃紧。
真正的问题不是中国车能不能造出来,而是——造出来了,怎么运出去?运出去之后,谁在赚钱,谁在硬扛,谁又在悄悄把根扎下去?
先摆事实。
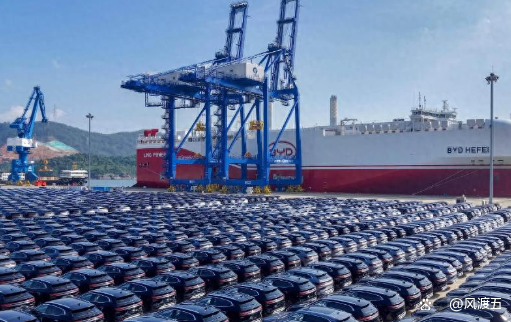
2020年之前,国内汽车出口每年80万到100万台,滚装船有的是,贸易商还能挑船期。现在出口体量从百万级跳到了千万级,船还是那些船。全球滚装船队过去主要服务日韩车企,运力盘子早就定死了,造一艘新船要15个月,新船下水的速度追不上出口增速。
价格是最诚实的信号。Clarksons的数据显示,2026年6月大型滚装船年租费率到了每天7万美元,去年年底还只有4.25万美元。广州车满满科技区域经理王以喆给了一个更直观的数字:滚装船最便宜的时候每立方米38美元,现在涨到230美元,翻了六倍,船期还得提前一个月订。
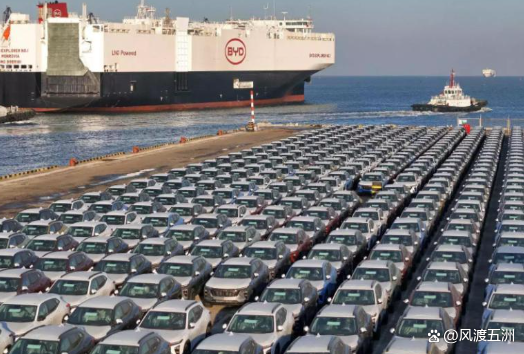
头部车企发货量大,直接跟船公司签长期协议,整艘整艘包下来。剩给中小贸易商的散舱本来就不多,规则还硬得很——车到不了港,舱位直接作废,定金不退,还得赔舱费,严重的会被拉进船公司黑名单。
今年年初有同行的客户要发非洲,把广州南沙所有的车商、货代问了个遍,愣是找不到一班能走的滚装船。
运力紧张只是第一层。第二层更冷:利润已经被挤到以“块”为单位计算。
王先生记得他在阿尔及利亚的最后一单,每台车利润47美金,一共40台。客户说得很直白:现在有人50美金能做,但合作这么久,这个价你能做我还是在你这做。量大,才咬牙接了。要是十几台的小单,根本不会考虑——车从主机厂运到南沙,进堆场,等船期,装柜出海,只要晚几天发车,每天的停车费就产生了,这点利润包不住。
为什么有人愿意干?因为做这行的人太多了。王先生2024年下半年到南沙的时候,当地做汽车出口的车商大概30家。两年时间,这个数字变成了300家。4S店转型的、内地做二手车过来的、主机厂授权商、靠海外社交平台卖车的个人,全挤了进来。
新车都是标准化产品,你家有的我家也有,海外买家找谁买都一样,自然只看价格。小玩家没规模、没口碑,拿车拿不到低价,订舱拿不到折扣,只剩杀价一条路。价格战把市场搅乱后,有人规定收10%定金就发车,最后尾款收不回来;霍尔果斯口岸还出过一车多卖的事,同一批车收了好几家定金,最后交不出货。
标准品走到最后就是拼谁更能忍亏。但总有人不愿意在这条路上耗下去。
现在把视线转到巴黎。
10月13日,2026巴黎国际车展对媒体开放,16家中国车企带来了25个品牌。两年前这个数字是9个。法国和德国本土品牌加起来,也就17个。欧洲媒体用“攻势令人印象深刻”形容中国车企的集中亮相。
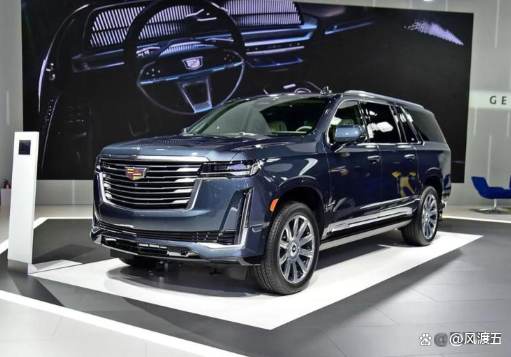
《华尔街日报》10月14日的报道用了一个很抓人的标题:中国车企正在制造美国人会喜欢的汽车,只是这些汽车并不是卖给美国人的。报道提到了比亚迪的鲨鱼插混皮卡,兼顾拖拽能力和燃油经济性;理想的大型SUV,三排座、冰箱、按摩座椅——这些配置美国人熟悉也喜欢,恰恰也是美国本土车企利润最厚的两块地盘。
但美国市场对中国车企基本是关着的。100%的关税,加上以国家安全为由对联网汽车软硬件的限制,中国自主品牌很难在美国正常卖车。
所以中国车企没有死磕这扇门。比亚迪方面表示,即使没有美国市场,也有信心成为全球销量最好的汽车制造商。中国品牌在墨西哥市场份额超过20%,拉美、欧洲在持续扩张,加拿大也在考虑范围内。
但真正值得盯住的,不是卖了多少台车,而是厂建在了哪里。
巴黎车展主办方负责人说得很准:中国品牌的发展方式正从出口整车向本地化经营延伸,生产、研发、分销环节逐步落地欧洲。
从把车运过去,到把厂建过去,这步棋比多卖几台车要重得多。卖车是一单一单的生意,建厂是把根扎下去。根扎下去了,关税和运力的风浪才不至于一吹就倒。
在我看来,这才是这轮“出海”里最值得算的一笔账:政治收益是绕开关税壁垒、拿到本地就业和政客的笑脸;真实成本是重资产、长周期、以及一旦欧洲政治风向变了,工厂搬不走的沉没成本。这笔账,小玩家算不起,只有头部玩家上桌。
回到运力。等船不是办法,有人干脆自己买船。
比亚迪执行副总裁李先生在海外采访中确认,新采购10艘大型滚装船,总造价超过10亿美元,单船可装载8000余台车,计划2029年到2031年交付。加上之前已经投运的8艘,比亚迪自有船队将增至18艘。李先生说得很直接:市场运力紧张,海外出口的运能缺口依然巨大,新增10艘之后运力还是不够。
一家车企自己养一支船队,这在过去很难想象。可当出口量到了千万辆级别,运输就不再是物流公司的事,而是车企自己的事。船在谁手里,舱位就在谁手里,发货的节奏就在谁手里。
中小贸易商没有这个实力,他们的办法更接地气:把车装进集装箱,一个40尺柜装3到4台小车,车大一点装2到3台。王先生算过,一台车发加纳,集装箱比滚装船贵出700美金,但集装箱能塞配件——客户要换厚胎壁轮胎、加玻璃配件、前杠配件,都能一起运,算上配件运费反而划算。
全球最大汽车运输船公司WalleniusWilhelmsen的CEO测算过,现在每年从中国出口的汽车里,有高达400万辆靠集装箱或者其他替代方式运出去。
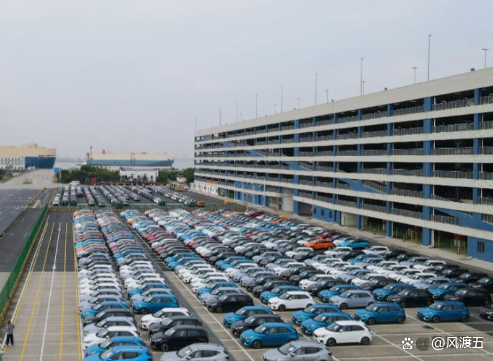
代价当然有。吊装过程中车辆晃动,受损概率比滚装船高;新能源车带电池,得走危险品柜,手续更繁琐;运价波动更是小商家扛不住的。发阿尔及利亚的40尺柜,三四月还是4500美金,七八月冲到8500到9500美金,涨了大约一倍,一台车摊下来运费涨了一千多美金。本来利润就几百,客户接受不了,订单直接掉了一大截。
这就是成本-收益的冷酷之处:运力可以花钱买,渠道可以慢慢铺,唯独“让海外买家觉得你靠谱”这件事,急不来。
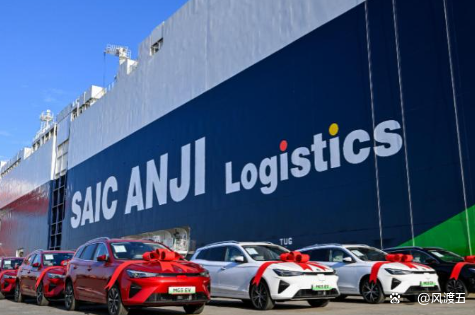
对头部车企来说,10亿美元买船、欧洲建厂,是把运输和关税这两道风浪的代价提前锁定,换的是长期发货节奏的自主权。对300家挤在南沙的中小贸易商来说,真正的麻烦或许才刚刚开始——他们没有船,没有厂,没有品牌溢价,手里只剩一个不断被压薄的报价单。价格战打到一台车赚200块人民币的时候,这不是生意,是在用现金流换存在感。
中国汽车走出去,早过了有车就能卖的阶段。船不够用是一个信号,跑得太快的时候,总有些环节会被甩在后面。
但只有补上这些环节的人,才跑得完下一程。而补不上的那批人,会先被自己的运费单淘汰出局。