借船出海:吉利的全球化账簿

花生说:
今年中国汽车出口突破千万辆几无悬念,但热闹背后,不同车企选了截然不同的路。比亚迪自建工厂,奇瑞自建网络,吉利走了第三条路,不新建工厂,没新建产能,而是和全世界的汽车同行共享产能。
从2010年全资收购沃尔沃,到2026年参股福特西班牙工厂,在花生看来吉利的全球化逻辑经历了从“购资产”到“借产能”的深刻转变。正是前者的探索、合作与消化,给了如今进阶选择的机会。
这种“产业共生型”出海,投入不到自建的五分之一,落地快,还能绕开关税壁垒。当然,轻资产的另一面,是对合作方的依赖,是品牌掌控力和护城河深度的长期考验。
过去几年,从控股集团到上市公司,从国内总部到海外一线,我先后专访多位吉利体系高管,也在香港、马来西亚、英国等地实地调研过他们的海外布局。
这篇研究想讲清楚一件事:吉利的“借船出海”,到底是权宜之计,还是系统性战略?轻的是资产,重的是什么?中国车企出海,有没有一种标准答案?
本文系新能源汽车评价与研究中心约稿,作者系高级分析师。
2026年1至7月,中国汽车累计出口639.9万辆,全年突破千万辆几无悬念。规模攀升的背后,不同车企选择了截然不同的全球化路径。
在众多中国车企中,吉利的出海模式颇具样本意义。吉利控股集团董事长李书福在2026年9月《人民日报》专访中明确表态:"不会新建工厂,不会新建产能,而是要跟全世界的汽车同行共享产能,分享市场,共享成果。"
从2010年全资收购沃尔沃,到2026年参股福特西班牙瓦伦西亚工厂,吉利的全球化逻辑经历了从“资产收购”到“产能共享”的深刻转变。本文梳理这一模式的演进脉络,对标国际经验,分析其优势与潜在风险,供行业参考。
01.模式演进:从资产收购到产能共享
吉利的全球化起步于“买”。2010年,18亿美元从福特手中全资收购沃尔沃,开创中国车企收购豪华品牌的先河;2017年收购马来西亚宝腾49.9%股权,借道进入东盟;2018年收购路特斯51%股权。这一阶段的核心逻辑,是通过资本收购获取品牌、技术和海外渠道。
2024年9月,吉利在台州临海发布《台州宣言》,提出“战略聚焦、战略整合、战略协同、战略稳健、战略人才”五大举措,明确“立足国内,拓展海外”。这份宣言标志着吉利全球化战略的转折点——从资产收购转向资源整合,从品牌获取转向制造协同。
“吉利的解决方案是全球化协同。”2025年1月,时任吉利控股集团CEO李东辉在接受笔者专访时表示,吉利已从战略扩张转向战略聚焦,投资决策更加谨慎。他补充道,出口不是简单的“走出去”,而是要“走进去”,从技术、成套设备、零部件、服务、管理等各方面推动本地化。
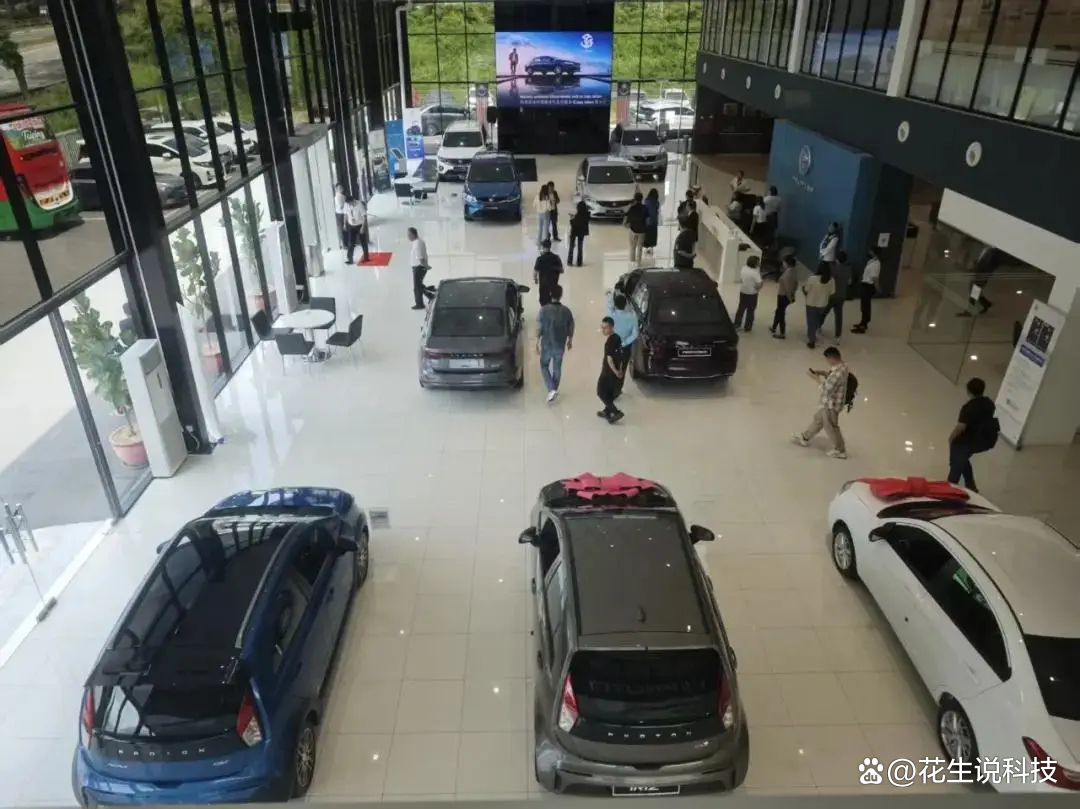
此后的操作明显开始“轻量化”。2025年11月,与雷诺成立巴西合资公司,吉利持股26.4%,借用雷诺当地工厂和经销商网络;2026年7月,以2.21亿欧元参股福特西班牙瓦伦西亚工厂34%股权;9月,双方追加3.19亿欧元扩大巴西合作,首台本地制造的吉利EX5 EM-i下线。不买厂、不建线,以参股和合资方式“嫁接”成熟产能,行业称之为“产业共生型”出海。
横向对比,中国车企出海大致形成三条路径:比亚迪以“自建工厂”为主,董事长王传福认为海外窗口期短,独资建厂效率更高;奇瑞以“自建网络”见长,KD组装(即将整车拆为散件出口、在当地组装)加自有渠道铺得最广;吉利则选择“整合全球资源”,通过收购、合资、技术授权,将合作方的工厂、品牌和渠道转化为自身产能。
三种模式各有优劣。自建模式资产重、周期长,但品牌掌控力强;整合模式投入低、落地快,但对合作伙伴依赖度高。吉利CFO戴永透露,出口车型综合毛利率比国内高出约10个百分点,这在一定程度上解释了吉利加速出海的经济动因。
从实际效果看,轻量化模式正在见效。2026年上半年,吉利海外销量47.4万辆,同比增长158%,已超2025年全年,增速居主流车企第一;其中新能源出口27.7万辆,同比增长585%,占出口总量的59%。6月、7月连续两个月单月出口破10万辆,排名升至中国车企出海第三。吉利据此将全年目标从64万辆上调至92万辆,冲刺100万辆。
在2026年8月中期业绩会上,吉利汽车集团CEO淦家阅首次披露“123456”海外战略:构建一个吉利海外体系、共用中后台,打造泛欧60万辆、东盟50万辆、拉美非40万辆、东欧30万辆、中东20万辆五大区域,合计200万辆规模,远期目标实现海外销量占总销量三分之二。
他将出海路径概括为“产品走出去、供应链走进去、品牌和技术走上去”三步走,明确表示吉利正从“贸易型出海”转向“深度本地化出海”,摒弃重资产盲目建厂,优先采用合作共建。
02.对标丰田NUMMI:合资共生模式的历史参照
吉利的“借船出海”并非汽车史上的新鲜事物,最经典的先例是丰田。
1984年,丰田与通用汽车在加州弗里蒙特成立合资公司NUMMI,利用通用关闭的旧工厂,丰田出精益生产系统,通用出厂房和美国工人。彼时美日贸易摩擦白热化,日本车企面临出口限制,丰田需要一条绕过关税的北美产线。NUMMI被认为是丰田真正实现全球化的转折点。
但丰田的路径是“先合资、后建厂”——NUMMI只是跳板,1985至1991年间,丰田在肯塔基、印第安纳、加拿大等地快速自建工厂,最终完成全面本土化。合资是手段,自建才是目的。
吉利并非照搬丰田路径。李书福“不会新建工厂”的表态,不是应对贸易摩擦的权宜之计,而是系统性战略。
吉利的合作具有双向性:福特西班牙工厂不只是供吉利使用其产能,福特也将使用吉利的GEA全球智能新能源架构开发全新SUV。参股、共享产能、联合开发三者交织,比单纯的代工或合资层次更深。
这一选择有其现实背景。全球汽车产能过剩已是行业共识,据盖世汽车研究院数据,到2026年底中国车企海外全工艺工厂规划总产能接近700万辆;欧盟对中国电动车加征反补贴关税后,整车出口路径收窄,本地化生产成为必选项。
自建一座欧洲整车工厂投资动辄数十亿欧元,还要面对工会谈判、审批周期和产能利用率风险。以参股方式锁定成熟产线,投入不到自建的五分之一,还能获得合作方的本地渠道和政府关系。
但需要指出的是,轻资产模式存在先天缺陷——对合作方的依赖意味着对当地运营的掌控力不如自建模式。丰田当年最终选择自建,正是因为合资模式在品牌定义、产品节奏、供应链管理上始终受制于人。吉利能否长期依赖“产业共生”,仍需时间检验。
03.技术、人才与生态:轻资产外壳下的重投入
如果只看到“轻”,就误读了吉利。其出海体系中有几枚投入极重的棋子,构成了长期竞争力的底层支撑。
第一个是马来西亚的重资产布局。
吉利与DRB-HICOM集团在丹戎马林共建汽车高科技谷(AHTV),规划面积16平方公里,总投资约100亿美元,目标到2035年形成50万辆整车年产能(其中50%出口)和100万套零部件供应链体系。
宝腾发动机工厂年产能24万台,生产的组件已出口至越南、墨西哥、南非的吉利车型。2026年9月,吉利控股、芯位科技联合西安电子科技大学、马来西亚拉曼大学签署备忘录,共建“中国—马来西亚卓越工程师学院”。将人才培养体系延伸至海外,这在中国车企中尚属首例。
第二个是技术公司的独立化运营。
2024年5月,吉利与雷诺在伦敦成立动力总成合资公司Horse Powertrain(浩思动力),吉利和雷诺各持股45%,沙特阿美以74亿欧元估值入股10%。该公司横跨三大洲,拥有5大研发中心和18个生产基地,年产能超500万套。
与日系“油车加电”的功率分流路线不同,中国混动以驱为核心,电机与发动机可解耦独立工作,兼顾极致节能与澎湃动力。浩思动力CTO赵福成告诉笔者,中国企业在电机效率、电池成本控制、热效率管理上已实现全球领先,叠加车联网与AI能量管理系统,能够为用户提供“千人千面”的智能驾乘体验。
把动力总成做成独立的全球化技术公司,向全行业供货,这是吉利出海体系中被低估的一块重资产。
第三个是商用车的全球化布局。
远程新能源商用车已覆盖70个国家,建成150多个销售网点和200多个海外服务中心,2026年上半年出口同比增长123%,1至7月累计出口量位居行业第一。8月印尼KD工厂首台V8E下线,4月正式登陆德国、法国,目标2030年年销100万辆。
今年6月在香港,远程和曹操出行达成了战略合作,目标在未来 5 年内投放 10 万辆商用车。通过车辆定制、能源补给、运营调度全链路打通,直接实现一整套绿色能源的解决方案打包落地。
综上所述,吉利模式的核心特征可以概括为:轻的是整车制造的资产负担,重的是技术底座、人才体系和产业生态。用轻资产快速占领市场,用重投入建立长期壁垒,二者构成了其全球化战略的一体两面。
04.长期考验:掌控力、稳定性与护城河深度
任何模式都有机会成本和外部条件约束,吉利的轻资产路径也不例外。
首先是增速不够快。2025年吉利出口42万辆,同比微增1.3%,同期比亚迪增长140%、长城增长12%。增速放缓的原因,
第一是独立运营的海外品牌尚未能与吉利主品牌形成渠道互通。是收购品牌坚持独立运营,未并表至吉利上市主体的出口数据;二是像领克出海欧洲,探索了订阅制而非传统经销商制,模式的切换影响了上量的速度。伴随台州宣言计划的全面落地,这一情况或有改变。
其次是合作伙伴的稳定性风险。轻资产模式的可持续性高度依赖合作方关系。福特西班牙工厂目前产能利用率不足20%,有强烈的共享动机;但若未来福特欧洲业务复苏,是否仍愿意与吉利共享产能,存在不确定性。合作基于双方当下的利益契合,而非永久性制度安排。
第三是品牌护城河的深度问题。有行业分析指出,比亚迪自建工厂、自有运输船、自有渠道,每一步投入都在积累自身资产;吉利通过联盟卖车,强化的是盟友的制造和渠道运转效率。
正如丰田用NUMMI证明了合资可以是跳板,也证明了纯借力模式难以支撑长期全球竞争。吉利的“产业共生”能否走通,关键在于能否在共享产能的同时,将品牌、技术和用户关系牢牢抓在自己手中。
一位长期从事全球品牌研究的资深人士对笔者表示,这种“轻”更多是经营模式上的轻,是一个比较好的市场切入方式,早期可以帮助企业更快进入市场、降低试错成本,但长期来看品牌是不能轻的,最终还是要打造自己的品牌认知,必须要掌握在自己手里。
站在产业变革的关口,吉利的全球化探索为中国车企提供了一种差异化的路径参照。
在全球产能过剩、贸易壁垒抬升的大背景下,“借船出海”有其现实合理性和经济效率;同时,模式的长期成效,取决于技术底座是否足够扎实、合作伙伴关系是否足够稳固、品牌护城河是否足够深厚。
对中国汽车产业而言,既要看到吉利轻资产模式在快速落地、风险分散上的优势,也要关注其在掌控力、品牌建设上的潜在短板;既要鼓励企业根据自身禀赋选择差异化出海路径,也要推动行业在标准制定、海外服务网络、人才培养等方面形成协同合力;既要抢抓规模扩张的窗口期,也要警惕“内卷”外溢和低价竞争对中国汽车集体品牌的损害。
在智能化、新能源占据全球技术策源地,依托成本和规模优势,走向全球化是中国汽车工业此刻的时代机遇。但同时,风高浪急的海外环境让中国汽车企业也备受挑战。这种既要、又要、还要固然很难,但只有都做到,才能走得又快又远。
全球化是一场马拉松,而非短跑,模式没有标准答案,只有审时度势、因地制宜,通过时间给予答案。
文 | 李皙寅·花生
编辑 | 黑松