三菱退出,奔驰股权拱手让人!曾手握多张王牌的造车国企福汽,为何把一手好牌打得稀烂?

云度新能源这个名字,估计不少人都觉得陌生。2015年12月,它在福建莆田正式挂牌成立,当时属于国内最早同时获得纯电动乘用车生产和销售资质的造车新势力之一。拿到这张入场券的时间,甚至比后来声名大噪的蔚来、小鹏、理想还早。
2018年,云度汽车全年销量约9300辆,在当年造车新势力销量排名中,仅排在蔚来之后,位居第二。也就是说,那时的福汽集团,实际上已经拿到了中国新能源汽车市场最早的一批入场资格。
然而到了2022年前后,云度几乎陷入停滞,股权出售的消息不断传出,而福汽早在2020年便已退出全部持股。原本握在手中的先发优势,短短七年就消耗殆尽。
之所以先说云度,并不是因为它规模最大,而是因为这个案例最能反映问题。合资项目失败,福汽至少还能归因于外资伙伴不配合、股权分配存在矛盾;可云度是自己组建的企业,自己决定的发展方向,生产资质也掌握在手中,没有外方限制,最终仍未成功。
一张如此珍贵的新能源汽车生产资质,最终没能支撑起一家有竞争力的车企,这才真正暴露出福汽的深层问题,甚至比后来那些合资合作破裂更值得思考。回头看看,这家福建国企当年究竟拥有多少优质资源?
东南汽车依托三菱技术平台,福建奔驰拥有戴姆勒商务车资源,金龙客车长期位居国内客车行业前三,新龙马布局农用车和自主乘用车,云度则进军新能源汽车。随便拿出其中一项,都足以让其他汽车企业羡慕。
2024年奇瑞接手东南汽车时,整个交易过程相当低调,几乎没有引起太大动静,不少人认为奇瑞捡到了便宜。这个资产曾经有多值钱?看看销量就知道:2013年前后,东南汽车年销量一度达到约11.6万辆,而同期广汽自主乘用车全年销量仅约8.5万辆。
换句话说,福建汽车产业当年的表现,曾经压过珠三角部分自主品牌。如此丰厚的家底,最后却落到近乎拱手让人的地步,恐怕不能简单归结为运气不好,而是自身实力存在短板。东南汽车究竟如何走到这一步?
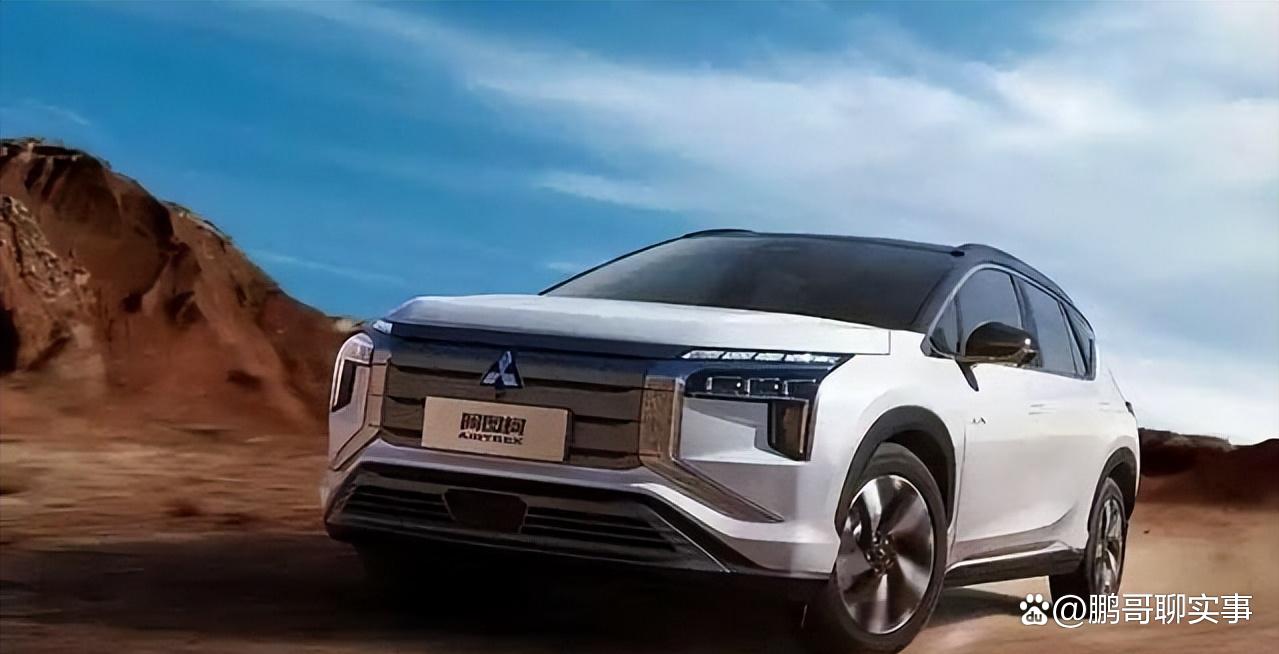
三菱从产生合作意向到正式入股,双方足足谈判了十一年,直到2006年4月才最终签约,股权比例确定为福汽50%、三菱25%、台湾中华25%。但这样的股权安排,日方从一开始就不算真正满意。
东南汽车原董事长廉小强曾公开谈及这一问题:日方认为自身收益被过度摊薄,因此迟迟不愿引入新车型。自2010年开始,东南连续两年没有新产品上市,老车型竞争力不断下降,市场份额随之流失。
2012年,三菱转而与广汽合作,按照双方各占50%的比例成立广汽三菱,不仅获得理想的股权安排和技术主导空间,还能利用珠三角更加成熟的供应链。到了2021年,三菱彻底退出东南汽车25%的股份,持续二十多年的合作宣告结束。
公司成立后长期处于亏损状态,直到2013年底,年销量勉强达到1.2万辆,财务状况才首次实现扭亏。可到了2015年前后,销量又回落至5000辆左右,福汽难以继续支撑,开始考虑转让股份。
2016年3月14日,北汽股份发布港交所公告,确认正在与福汽商谈收购福建奔驰35%股权;6月12日双方完成协议签署,9月18日工商登记变更完成,股权调整为戴姆勒Vans香港公司50%、北汽35%、福汽15%。
对于北汽而言,这笔交易相当划算。北京奔驰与福建奔驰的业务资源由此形成南北布局,业内将其称为“南北奔驰闭环”。反观福汽,原本手中的优质资产就这样让出了主导位置,最终仅保留15%的少数股权。
或许有人会疑惑,福汽难道从来没打算发展自己的汽车品牌?其实尝试过,而且不止一次,只不过每次都没能坚持到最后。
1997年,福汽成立新龙马汽车,最初主要生产农用车辆,2011年前后开始涉足乘用车市场,推出启腾品牌。然而核心技术能力始终没有建立,产品上市后市场认知度有限。到2021年,启腾累计销量只有6000多辆,车型主要集中在微型面包车和油改电产品。
再算上前面提到的云度,福汽十多年间两次重要的自主发展尝试,一次受制于产品竞争力不足,另一次则因发展节奏中断而失去机会。背后其实是同一个问题:缺少真正独立的技术平台和研发体系,产品更多依靠资源整合。
把东南汽车、福建奔驰、新龙马和云度这四个项目放在一起观察,就会发现一个明显的共同点:福汽几乎每次都赶上了行业发展的好时机,却总在关键阶段失去优势。这到底是为什么?
问题在于,它过于依赖合资模式。技术等待外资伙伴提供,车型依靠合作方引进,品牌影响力借助外方支撑,自己更多负责企业运营、股权收益和合作协调。长期依赖这种模式,自主能力自然难以成长。
一旦外资伙伴认为股权安排不符合自身利益,就可能选择退出;如果对方停止引入新车型,企业又缺少自主替代产品,销量便可能从十几万辆不断下滑,最终跌至不足万辆。合资带来的短期收益,并不能永远保护企业,依赖太久反而容易失去竞争能力。
再把目光转向2026年的国内汽车市场,这个道理更加明显。奇瑞集团今年1至9月累计销量220.68万辆,同比增长9.9%,其中出口155.11万辆,超过2025年全年出口规模,同比增长65.6%;新能源汽车销量85.85万辆,同比增长46.1%。
比亚迪1至8月累计销售266.8万辆,海外销量达到115.8万辆,海外市场首次超过国内。这两家企业为什么能够形成如此庞大的销售规模?
关键不在于依赖外部技术,而是长期投入三电系统、芯片、智能座舱和辅助驾驶等核心领域,逐步建立自身竞争优势。奇瑞接手东南汽车,看重的也不只是品牌本身,而是福建地区的制造产能、出口渠道优势,以及能够迅速扩大捷途生产规模的基地资源。
福汽虽然仍持有福建奔驰15%的股份,但对企业经营的影响力早已有限。金龙客车尚有一定行业地位,不过到了2026年,客车市场已不再是汽车产业竞争的主要阵地,电动客车技术领域也有比亚迪、宇通等强劲对手。
可以说,福汽目前仍具影响力的业务,很大程度上依赖合作企业。更值得注意的是,这种问题并非福汽独有。国内汽车行业中,拥有丰富合资资源,却长期忽视自主技术研发投入的企业,并不在少数。
广汽菲克最终退出市场,北汽绅宝品牌逐渐淡出,华晨宝马继续经营但华晨集团经历破产重整,神龙汽车销量从巅峰时期的70万辆跌至不足10万辆。类似案例背后有着相近的逻辑:长期依靠合资产品获得收益,一旦合作方退出或自身竞争力下降,企业又拿不出有力的新产品,就很容易被市场淘汰。
中国汽车行业真正重要的转折,并不只是新能源汽车开始普及,而是市场高速增长阶段逐渐结束。当汽车销量不再每年大幅增加,行业转向存量竞争,企业有没有核心技术、产品能不能打,很快就会得到检验。
站在今年10月回顾福汽的发展历程,就像看到一面行业镜子。它未必是遭遇挫折最多的企业,却具有很强的代表性:曾经拥有多项优质资源,也多次赶上行业机遇,最终真正留下的竞争优势却十分有限。
更值得警惕的是,类似问题至今仍在部分企业身上出现。有些地方国企依旧高度依赖合资伙伴,同时新能源项目投入巨大却收效不佳,经营依靠财政支持和地方资源维持,一旦市场环境变化,问题便迅速显现。
合资汽车主导市场的时代,结束速度可能超出很多人的预期。2026年,国产新能源汽车不断挤压传统燃油车份额,后者在中国市场的占比已降至四成以下。未来两三年,部分仍有市场空间的合资品牌,也可能面临更严峻的挑战。即使拥有再好的资源,不主动提升实力,也可能失去机会。
福汽几十年的发展经历,给中国汽车行业留下的重要启示其实很简单:核心技术必须掌握在自己手中,不能长期指望合作伙伴。缺乏自主研发能力,再丰富的资源也难以转化为持续竞争力。
奇瑞当年同样经历过销量增长的瓶颈,比亚迪也曾长期遭受质疑,如今逐步扩大海外市场,靠的都是持续投入、自主研发和承受行业周期。福汽最令人遗憾的,不是某次合作没有成功,而是多年合资经营积累了不少收益,却始终未能建立足够强大的自主技术体系。
等到行业竞争真正进入淘汰阶段,这类企业最后可能留下的,只是闲置的生产基地,以及一张张早已失去价值的市场入场券。