宁德时代利润远超车企背后真相:价格战产能过剩拖垮新能源车未来

宁德时代的利润数字放桌上,跟15家主流车企比,那差距能吓一跳。
人家上半年净利润432亿,车企合计210亿都不到。
舆论一看,直呼“宁德时代吃相难看”,说啥车企的钱全被电池厂吸走了。
可你细琢磨,这事儿没那么简单。
电池利润高,车企利润低,跟谁掏腰包关系不大,倒像是自家兄弟间的打架,价格战和产能过剩才是主因。
咱先说说这电池价格咋回事。
过去十年,动力电池成本直线下滑,电芯单瓦价格从1元多跌到0.3元以下,降幅超过六成。
宁德时代这龙头企业,价格曲线也没得啥“只涨不降”的影子。
你拿着更便宜的电池去造车,可利润没涨,反而被压得更紧。
整车厂这利润率,才3.8%,连工业平均的6.1%都没摸着边。
产能呢,4000万台放那儿,市场只消化2200万台,剩下一半座位没人坐。
你说这场景像啥?
就跟自助餐厅里,座位挤成堆,顾客却稀少,谁还敢动筷子多吃?
车企拼命降价抢市场,利润跟着打折,活生生把自己掏空了。
新能源市场门槛比燃油车低多了,参与者从几十家蹭蹭涨到130多,竞争激烈得跟“抢饭碗”似的。
宁德时代凭啥利润高?
核心是电池制造集中度高、技术门槛硬,车企则分散且定价权弱。
说宁德时代剥削车厂,就像全班没写完卷,偏怪阅卷老师不给高分,根本不对路。
那“去宁化”这事儿咋整?
表面上看,车企要跟宁德时代“分手”,自己做电池。
但实际上,多数车企的“自研”电池只是包壳和电池管理系统(BMS),电芯依然靠宁德时代和其它电池厂。
何小鹏都明说了,电芯没打算自己造。
理想靠增资欣旺达打理代工,吉利一半自己搞一半靠宁德,甚至把部分电池资产卖给宁德。
多供应商策略,主要是为了多点买东西,有谈价筹码,不想被宁德一家绑着走。
再说税收政策,锂电池从2026年开始征消费税,车企自制电池能避点税,更有财务上的小算盘。
所以“自研”一部分是为了财务操作,没法单纯看成技术自立。
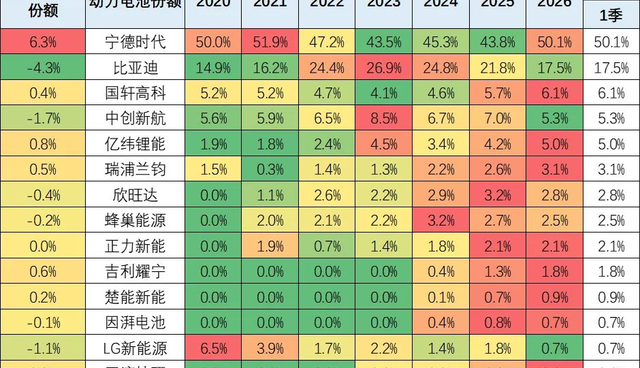
宁德时代的利润确实被压了点,电池毛利率跌了1.8个百分点,但国内乘用车装机份额反倒涨到46.7%。
换句话说,车企没真割掉宁德,只是想砍砍价,保持合作关系。
就像买菜砍价,不是真的不买了。
产能过剩是行业另一大硬伤。
头部电池厂利用率高,二线企业却闲着大把产能。
车企自己建产线,烧钱又烧心,得销量撑得住才划算。
比亚迪光资本开支就上百亿,模仿难度大得很。
投资回收周期长,折旧压力大,没钱砸进研发,技术进步也得缩水。
说到技术,宁德时代研发投入领先同行,专利数量拿捏得稳。
利润被压缩,二线厂研发能力被限制,快充、固态电池啥的都跟不上节奏。
价格战从车企传导到电池厂,整个产业链利润被榨干,恶性循环套着恶性循环。
短期看降价是好事,长期看技术和竞争力一起掉链子。
这事儿消费者感受最直接。
电池品质和安全成疑,消费者买车时盯着耐用性、冬季表现、电池衰减和二手残值,可产业链里头大家算着账,忽视了用户真实体验。
你说这不扎心?
消费者想要的和产业链内部的利益博弈,根本是两码事。
会议室里算得明明白白,结果换到路上,车主却得扛着电池不稳定的风险。
真要说“去宁化”能不能救场?
就跟给病人换个药方,结果根本没治好病一样。
多造电池厂、多烧投资,没解决市场需求有限的根本,利润照样被同行消耗。
拆分利润高地,只是在拉锯战中换个阵地,没打赢。
整条产业链得靠合理配置产能,整车厂提升核心竞争力,才能走得远。
单靠切割电池供应商利润,那是搬起石头砸自己的脚。
价格战像“七伤拳”,不光伤敌,更伤己,最终拖垮的,是整个新能源车的未来和创新力。
消费者兜里掏的钱没少,心里却越来越没底。