摩托车电动化为何迟迟卡壳?本田难的不是电池,而是1500元级雅迪带来的低价冲击

你每天只是骑几公里去上班、接孩子、买菜,面对一辆几千元甚至更贵的“品牌电动摩托”,和一辆价格压到普通家庭随手能接受的电动两轮车,你会怎么选?对大多数通勤用户来说,答案往往不复杂:够用、耐用、便宜、修起来方便,比参数表上多出来的那点技术光环更重要。
这也是摩托车电动化到了2026年仍然显得有些拧巴的地方。技术在进步,产品在增加,电池也在升级,可真正到了终端,消费者掏钱时看的仍是每天要花多少钱、能跑多远、坏了去哪修、几年后值不值得继续骑。
本田并没有停在燃油时代。到2026年10月,本田中国官网已经列出U-be 2026款、E-VO GT、U-VO GT、U-be+、e-POP、e-SCR Light New、U-GO GT、U-GO等8款新能源电动车。从产品数量看,本田在中国两轮电动化上并不是“没车可卖”。
可有车和卖得动,中间隔着很长一段路。
2026年3月,本田在中国发布新一轮中排量车型时,公开提出要整合并利用中国本土的先进技术与生产体系,做出更符合中国消费者需求、兼具本田特色和高附加值的产品。这个表态很耐人寻味,因为它把问题落到了本土成本、产品定义和消费需求上,而不是只盯着电池。
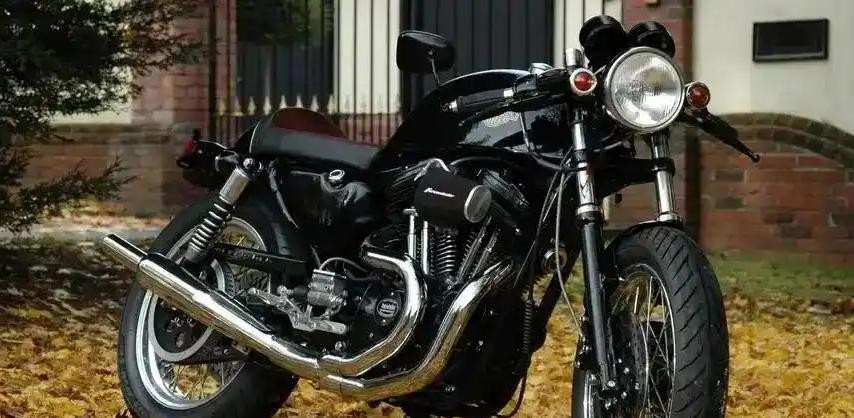
电池很重要。电芯价格、循环寿命、低温性能、热管理、充电速度,哪一项做不好,都可能直接影响一辆电动两轮车的体验。可在中国通勤市场里,消费者早已不是“有电动车就买”的阶段,电池技术只负责把车送进赛场,价格和使用成本才决定它能不能跑到前排。
雅迪2026年上半年的数据很能说明这种压力。其电动自行车销量约414.81万辆,对应收入约62.63亿元;按收入和销量粗算,单车对应收入约1510元。这个数字不是门店统一零售价,车型、电池、促销都会造成差异,可它足以说明一个现实:大众通勤电动两轮车的商业竞争,已经被压到极低的单车收入区间。
同一时期,雅迪电动踏板车销量约348.42万辆,同比增加约63.7%。电动自行车销量虽然下降,消费却明显向更像“小摩托”的电动踏板车型移动。用户并没有放弃两轮电动出行,只是在重新分配预算:想要更舒服、更稳、更能装,也不愿价格一下跳到太高。
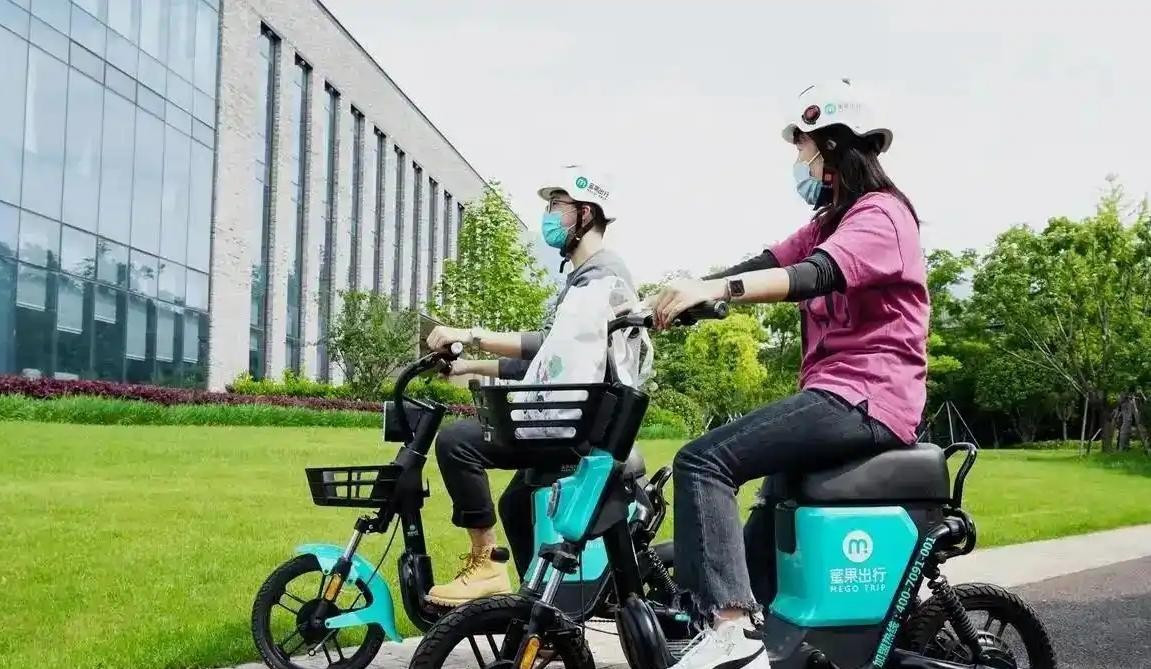
这一下就戳到了本田最难受的地方。
本田最擅长的,是把发动机、车架、制动、操控、耐久和制造一致性揉成一个完整产品。燃油摩托时代,用户能清楚感受到这些差异:发动机顺不顺、震动大不大、油耗高不高、骑几年有没有异响,品牌积累很容易变成溢价。
电动通勤车换了一套评价体系。红绿灯之间的几公里路,很多用户感受到的不是“发动机调校功底”,而是电门顺不顺、座垫舒不舒服、续航够不够、车筐能不能装、手机能不能解锁、楼下维修点方不方便。
当核心需求从“骑行机械感”转成“日常工具效率”,老牌摩托车企业原本最值钱的一部分技术资产,就不再容易直接换成售价。
你可以把它想成家里买电饭煲。一个品牌告诉你,它的电控、温度曲线、材料工艺都很讲究;另一个品牌摆在你面前,价格只要前者的一半,煮饭也够快,坏了附近就有人修。对每天只想按一下按钮吃饭的人来说,后者很容易赢。
两轮电动车更明显。很多家庭买它不是为了收藏,不是为了周末跑山,甚至不会认真研究电机峰值效率。每天早上7点半,车能启动;晚上下班,电还够;下雨天刹车别发飘;一年后电池别掉得太快,这些才是最直接的体验。
当单车对应收入已经落到1500元上下,消费者对价格的敏感度会被放得很大。它更像一件高频耐用品,而不是一次需要反复权衡的大额消费。预算越低,品牌溢价越难解释;销量越大,供应链越容易继续摊薄成本,低价又会反过来扩大销量。
这就是雅迪这种规模型企业给本田带来的压力:不是单纯比谁的电池更先进,而是比谁能把电机、电池、车架、控制器、智能功能、售后体系和制造成本压在一个普通人愿意立即付款的价格里。
2026年上半年,雅迪电动自行车和电动踏板车合计销量约763.23万辆。这种规模本身就会改变成本结构。采购量大,零部件议价空间更大;平台复用率高,研发和模具成本能被更多车辆分摊;一个配置改进,只要铺到百万辆级产品上,单车分摊就会非常薄。
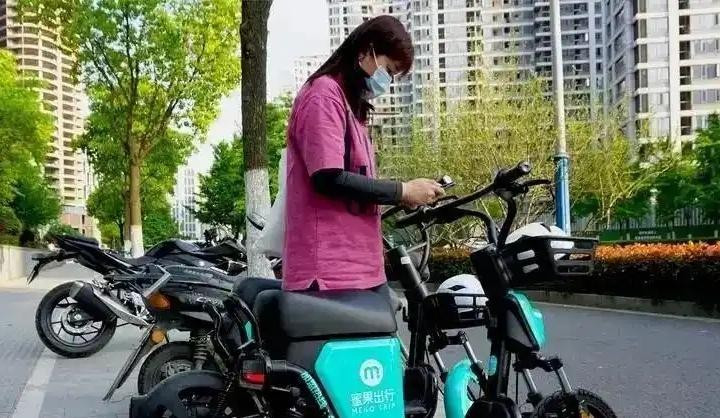
本田面对的难题恰好相反。它既不能把质量标准随便往下放,也很难用“先亏着卖、只求冲量”的思路处理摩托车业务。老品牌一旦在可靠性、安全感上出问题,损失的不只是某一款车的口碑,而是多年积累起来的品牌信用。
这种约束让本田的成本下降更慢。材料选择、验证周期、零部件标准、供应商管理、售后备件,每一项都在抬高底线。对一辆售价几万元的摩托车,这些成本容易被吸收;放到几千元甚至更低的通勤电动车上,每增加100元成本,都会变得格外刺眼。
本田自己也已经把“合理价格”和“本地化制造”摆到越来越重要的位置。2026年的摩托车业务规划里,本田把增长市场的生产效率、本地采购、平台复用和价格竞争力放在核心位置,也明确承认中国厂商依靠较强的成本竞争力,正在快速推出高配置产品。
所以,摩托车电动化“卡壳”,并不是电池突然不行了,更不是传统厂商不会造电机。技术可行,不等于商业上划算;做出一辆好车,也不等于能做出一辆多数人买得起、企业还赚得到钱的好车。
本田的优势仍然很厚。品牌、制造、质量控制、车架工程、制动调校、整车安全和长期耐久,这些能力没有因为电机替代发动机就消失。中国官网目前仍保留完整的燃油摩托产品阵容,新能源车型也在持续增加,本田2026年的产品动作并不慢。
可中国电动两轮市场给老牌摩托企业出了一道以前不太熟悉的题:不是“怎么把技术做到最好”,而是“怎么把足够好的技术压到足够低的价格”。
这两个目标听起来只差几个字,做法完全不同。
把技术做到最好,可以增加更好的材料、更复杂的控制、更严格的测试、更昂贵的零部件。把足够好的技术压到低价,需要另一套能力:平台共用、零部件标准化、采购规模、供应商协同、生产节拍、渠道效率、维修便利度,哪一环偏贵,都会出现在终端售价里。
普通用户感受不到这些供应链术语,却会直接看到价格牌。
一辆车便宜1000元,对企业可能只是成本结构上的几个百分点;对一个每天骑车上下班的人,就是一个月房租的一部分,是孩子一段时间的生活费,是家里换台洗衣机的钱。消费决策落到这里,很难只靠“品牌更高级”四个字翻过去。
更麻烦的是,电动两轮车的更新速度比传统燃油摩托更快。智能解锁、定位、防盗、APP互联、能量回收、仪表显示,这些过去很容易形成卖点的功能,如今正在迅速下沉。功能一旦普及,消费者很快就会把它从“加分项”变成“应该有”。
雅迪官网当前的多款车型已经把APP解锁、NFC、定位、电子围栏、骑行统计等功能放进产品体系里,不同价位只是组合多少的问题。功能差距被压缩后,品牌想靠单一配置拉开几千元差价,会越来越困难。
本田若想在电动化里复制燃油时代的地位,就不能只证明“本田也能造电动车”。消费者早就知道大厂能造。更难的是,让一个预算很敏感的人在门店里看完两辆车后,愿意为本田多付那笔钱,而且回家后还觉得这笔钱花得值。
这种价值必须被每天感受到。刹车更线性、车架更稳、续航衰减更慢、故障率更低、售后更省心、残值更可靠,这些都能形成溢价。可只要其中一部分优势不够明显,低价车型就会迅速把选择拉回“够用就行”。
2026年的中国两轮市场已经把这个矛盾摆得很清楚:一边是本田这样的传统强者,努力把品质、技术和品牌延续到电动时代;另一边是雅迪这样的规模型玩家,把通勤产品做成高度成熟的工业品,用百万辆级销量把成本一层层摊薄。
1500元级并不只是一个价格标签,它代表的是一种制造逻辑:先把普通人的高频需求做够,再把每一项成本压到能大规模复制。
这也是为什么电动摩托车不会简单重演燃油摩托车的竞争剧本。发动机时代,技术壁垒更集中在机械系统;电动时代,核心部件逐渐标准化之后,整车企业之间比拼的范围被拉得更宽,制造效率、软件体验、供应链、渠道和品牌都要一起算账。
对本田来说,电池性能继续进步依旧重要。可中国市场给它的压力已经更现实:消费者愿意为本田多付多少钱,这个数字如果赶不上本田多出来的成本,电动化就很难形成燃油车时代那种利润和规模的正循环。
雅迪的数据也提醒我们,低价不代表市场停在低端。2026年上半年,雅迪电动踏板车销量快速增长,消费结构正往更舒适、更强功能的车型移动。用户愿意升级,只是升级必须看得见、摸得着,不能只存在于技术介绍里。
我们站在消费者这一边看,选择逻辑很朴素。不是谁历史更长就买谁,也不是谁参数更高就买谁,而是谁能把每天的麻烦减少一点,把几年使用成本压低一点,把出行这件事变得简单一点。
站在企业这一边看,难度陡然上升。既要安全,既要耐用,还要智能;既要价格低,还得留出利润;既要快速迭代,又不能牺牲长期质量。少一项,消费者都可能转身去隔壁门店。
摩托车电动化真正难啃的骨头,已经从“能不能造出来”转向“能不能以普通人接受的价格,大规模、稳定、长期地造出来”。
本田并不缺技术,也不缺品牌。它现在最需要证明的,是自己的品质优势能否被压缩进更低的成本结构里,并在消费者每天骑行的细节中变成可感知的价值。雅迪带来的压力,也不是某一款1500元左右车型突然打中了本田,而是整个大众电动两轮产业已经把价格、规模和供应链效率推到了非常激烈的位置。
市场不会因为一个品牌过去多成功,就自动把未来交给它。谁能把“够好”和“够便宜”一起做到,谁就更容易拿到普通人的订单。
每天骑10公里的人,临到掏钱时只会问一句:多花的这笔钱,未来3年我每天都能感受到吗?你买电动两轮车时,更看重品牌、续航、价格,还是售后和耐用性?
温馨提示:以上内容资料、素材均来源于网络,若有侵权、有误的数据、知识内容,请联系作者删除或者纠正!谢谢!本文作者无意针对,影射任何现实国家,政体,组织,种族,个人。相关数据,理论考证皆来源于网络资料,以上内容并不代表本文作者赞同文章中的律法,规则,观点,行为以及对相关资料的真实性负责。以上文章仅供参考,具体信息还是以官方通告为准。本文作者就以上或相关所产生的任何问题概不负责,亦不承担任何直接与间接的法律责任。