日本企业集体从中国撤离?别急着喊中国赢了!更惨烈的硬仗来了

最先被按在地上的,不是日本工厂,而是日本汽车的销量。
8月份,日产在中国同比下滑51.9%,本田跌了49.9%,连一向被视为“最稳”的丰田,也没躲过22.8%的跌幅。本田在中国已经连续31个月同比走低,这已经不是普通的市场波动,更像是从坡上一路滚下来的石头,想刹都刹不住。
很多人看到这些数字,第一反应是日企撤了,中国赢了。
可把帝国数据银行的调查和汽车销量放在一起事情没有这么简单。真正离开的,往往是那些轻装上阵、哪里有订单就往哪里跑的公司;真正留下来的,反而是有工厂、有设备、有技术、有全球客户的硬茬子。
这才是让人倒吸一口凉气的地方。
帝国数据银行披露的数据显示,目前仍在中国经营的日企有10118家。听上去数量不少,但和两年前相比,已经少了接近3000家;和2012年的历史峰值相比,也少了大约三成。
更扎眼的是,过去两年新进入中国的日企只有1221家,关门、退出或者失去联系的企业却达到4137家。这是2010年以来最明显的一次收缩。
数字像一把刀,直接把“外资只是小幅调整”的说法划开了口子。
但企业数量减少,不等于产能跟着蒸发。制造业日企虽然少了900多家,依然有4206家,仍然是日资企业最集中的领域。换句话说,消失得比较快的,更多是贸易、信息服务、小型外包和中间环节公司。
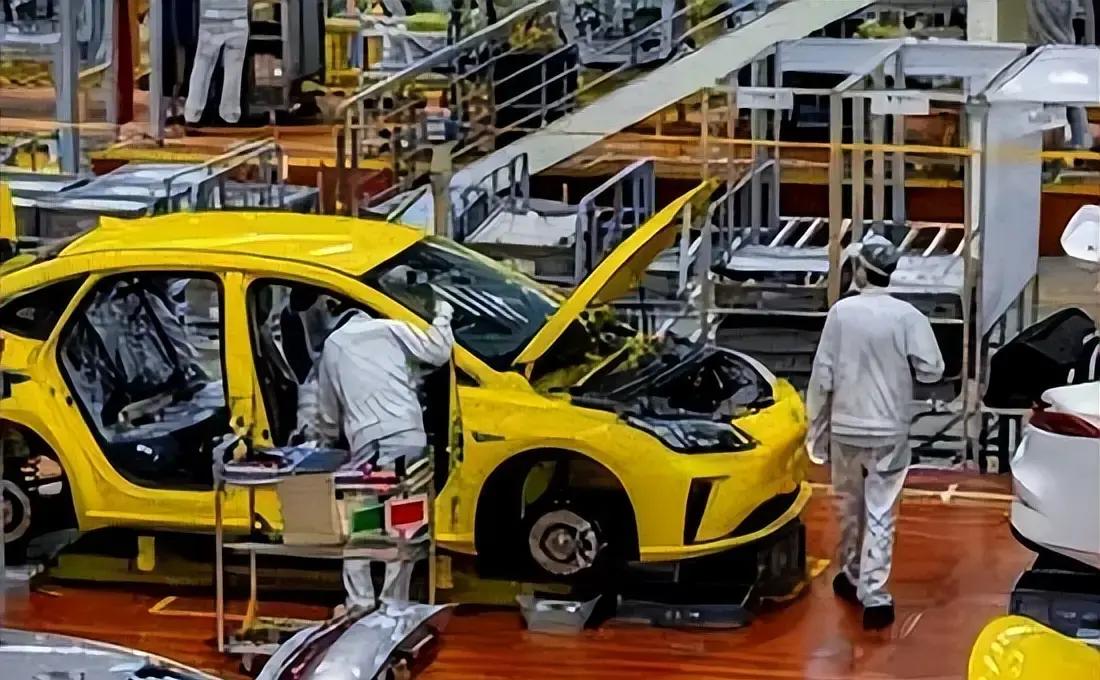
这些企业资产轻、搬家快,订单一变,办公室一关,人员一散,账面上就少了一家。
真正难搬的是什么?是车间里的设备,是多年磨出来的工艺,是和供应商一起搭起来的生产网络,是一批培训了十几年、换个地方很难立刻补齐的熟练工。
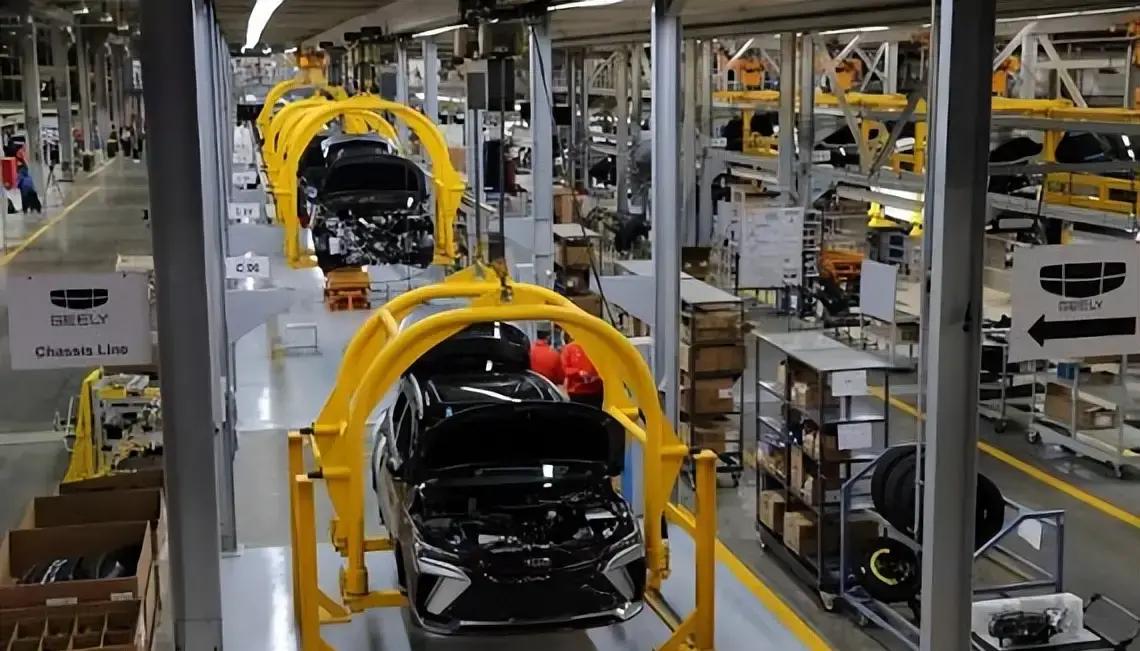
日企在中国并不是一窝蜂地逃跑,而是在做一场残酷的筛选。没有核心能力的先撤,有资产、有技术、有全球供应链位置的,开始换打法。
日系汽车的惨淡,正好暴露了这种变化。
中国乘用车市场整体并非没有压力,可同一时间,中国品牌新能源车还在往上冲,市场渗透率不断挤压燃油车的生存空间。消费者不是突然不买车了,而是换了赛道,换了口味,也换了判断汽车价值的尺子。
过去买车,很多人盯着发动机、变速箱和品牌 logo。现在打开车门,消费者会问智能驾驶怎么样?车机卡不卡?充电快不快?辅助驾驶能不能持续升级?同样的价格,配置是不是已经落后一代?
日系车的强项,恰恰集中在燃油车和传统油电混动上。
这就像一个厨师几十年只做拿手菜,突然发现顾客全去了隔壁吃自助餐。你不能只怪顾客变心,因为人家的需求已经换了。还拿旧菜单硬撑,结果只能被挤到角落里。
丰田的动作相对灵活一些。它一边在中国市场加大优惠,尽量守住销量和经销商体系,一边调整中国工厂的角色,把部分产能转向出口,销往中东、南美等市场。
这不是简单的“看好中国”,也不是彻底“放弃中国”,而是把中国从单纯的销售市场,改造成生产和出口节点。
日产和本田就显得更加被动。国内销量被拦腰砍掉,经销商退网的消息不断传出,管理层在财报电话会上表示还要“再撑一两年”。听起来像战略部署,落到经销商和员工耳朵里,却更像一句咬牙坚持。
中国市场曾经是日本车企最重要的增长来源之一。如今,日企内部把中国视为最重要销售市场的比例,已经从接近一半降到三成出头。
这个变化的冲击,不只是少卖几辆车。
过去,中国企业愿意向日企学习,日企是老师;后来,中国企业开始与日企并肩竞争,双方成了同行;到了今天,比亚迪、宁德时代、华为、小米等企业,已经直接冲到了同一张牌桌上。
老师突然发现,学生不但毕业了,还开始抢自己的客户。
这种落差,往往比关掉一座工厂更让人难受。因为工厂关掉可以算账,市场地位被改写,却意味着原来的商业逻辑正在失效。
有人把日企离开中国理解成“外资溃败”,这话只说对了一半。
低附加值、低利润、缺乏技术壁垒的环节,确实更容易外迁。可制造业核心环节并没有整体拔腿,苏州、无锡、东莞等制造业重镇的日资工厂数量,跌幅明显小于上海、北京等偏总部和服务业集中的地区。
原因并不神秘工厂不是一间办公室,供应商体系更不是说复制就复制。
一台设备可以装船运走,一批员工却不能立刻重新培养;一条生产线可以在地图上画出来,但周围几十家配套企业、模具厂、物流商、检测机构和熟练工,没那么容易在海外凭空长出来。
这也是“中国加一”最容易被忽略的账。
很多日本企业确实在越南、印度、墨西哥寻找备份基地。账面上地租、人力和关税似乎都有吸引力。可真正落地后,供应商凑不齐、技术工人不够、交货周期拉长、质量稳定性不足等问题,会一项项冒出来。
到了关键工序,很多企业还是得把核心环节留在长三角和珠三角。海外基地可以做组装,却未必能替代完整的产业链。
这就像搬家。把办公桌、机器和招牌搬走不难,难的是把楼下熟悉的维修师傅、隔壁愿意临时补货的供应商、随时能找到的技术工人也一块搬走。
地缘摩擦,又给这笔账添了新的成本。
从去年到今年,中日之间的经贸摩擦持续增加。今年2月,中方把一批日本公司纳入两用物项出口管制清单,日企合规部门不得不重新审查供应链、客户和产品流向。
与此中美关税反复变化,也让日本制造商承受了回旋镖式的压力。产品在中国生产,可能受出口限制;转到其他国家生产,又会遇到配套不完整、成本上升和效率下降。
利润不是被一刀砍没的,而是被关税、运输、合规、库存和时间一点点啃掉的。
对于普通上班族来说,这些变化并不只停留在新闻里。一个工厂订单减少,影响的可能是周边餐馆、物流公司、模具厂和维修商;一个日企缩减部门,影响的也可能是当地一批中年技术工人的收入和下一份工作。
所谓外资撤离,落到地方经济上,常常不是一个冷冰冰的企业数量,而是一条街的生意变淡,是供应商回款变慢,是员工奖金缩水,是原本稳定的岗位开始变得不再稳定。
可留下来的日企,也绝不是来继续当“老师傅”的。
它们手里有技术、有资金、有海外渠道,也有长期积累的客户关系。它们撤掉的是低回报和低效率,保留下来的往往是更难替代、也更容易和中国企业正面冲撞的部分。
未来的竞争,不会是“日本企业走了,中国企业顺手接管”这么轻松。
比亚迪要面对的,不只是传统车企的销量下滑,还要面对它们在混动、制造管理和海外渠道上的积累;宁德时代面对的,不只是电池价格战,还要面对全球供应链和贸易规则;华为、小米走向海外,也不可能只靠国内的流量打法复制成功。
中国品牌的确已经完成了从追赶到并跑,部分领域甚至开始领先。但从“把别人替下来”走到“自己在全球市场站稳”,中间还有一段充满泥坑的路。
国内市场靠降价、补贴和流量堆出来的销量,能不能转化成海外市场的品牌溢价?靠低价抢来的订单,能不能撑住售后、研发和合规成本?一旦外部市场收紧,企业还能不能保持现金流?
这些问题,比喊一句“国产崛起”更重要。
过去三十年,中国招商常用的办法很直接土地便宜一点,人工便宜一点,税收优惠一点,企业自然愿意过来。
这套牌,如今越来越不够用了。
真正有技术、有设备、有全球订单的企业,缺的已经不是几年的低成本。它们更在意规则是否稳定,合规是否清楚,知识产权能不能保护,供应链能不能持续,出了问题有没有可预期的解决办法。
便宜,只能吸引企业进门;确定性,才决定企业会不会把最核心的家底留下。
这也是这场日企洗牌最值得警惕的地方走掉的,可能是低端环节;留下的,却可能是更难啃的竞争对手。
新闻里看起来像一场“外资减少、国产胜利”的热闹,拆开其实是一场产业升级后的硬碰硬。那些想在中国市场薅一把就走的小玩家,确实越来越难混;但留下来的大玩家,不会因为中国品牌崛起就自动投降。
它们会收缩,会转型,会把工厂变成出口基地,也会守着自己的技术和客户继续死扛。
中国企业同样不能因为日系车销量腰斩,就提前把奖杯抱回家。真正的胜负,不在谁今天的销量曲线更漂亮,而在谁能把研发、制造、品牌、服务和全球渠道打磨成一套长期赚钱的系统。
市场已经替所有人撕掉了遮羞布。
外资不再是从前那个只会带来订单的老师,中国企业也不再是只等着接单的学生。接下来的牌桌上,留下来的每一个对手,都带着武器;而每一个想吃下这块市场的企业,都得拿真本事说话。
问题从来不是“日本企业还剩多少家”。
真正扎心的问题是当低价、补贴和人口红利都不再是秘密武器时,谁的家底够厚,谁的技术够硬,谁又能扛住下一轮不讲情面的绞杀?