美国把门焊死了,中国车企却在墙外建起了新的全球汽车秩序

2026年10月的巴黎车展上,一个细节被《华尔街日报》捕捉到了,措辞里带着一种说不清的别扭:比亚迪全球首发的鲨鱼插混皮卡,兼具美国消费者最看重的拖拽能力和电动化带来的低使用成本;理想、问界等中国品牌摆出的三排座大型SUV,冰箱、按摩座椅一应俱全,瞄准的恰恰是美国家庭出行和高端消费的核心场景。中国车企正在精准地制造美国人喜欢的车,但这些车几乎不可能出现在美国展厅里。这不是产品力的错位,而是政治与法律壁垒制造的市场错位。更值得追问的是错位的另一面:当一扇门被焊死,墙外究竟发生了什么。
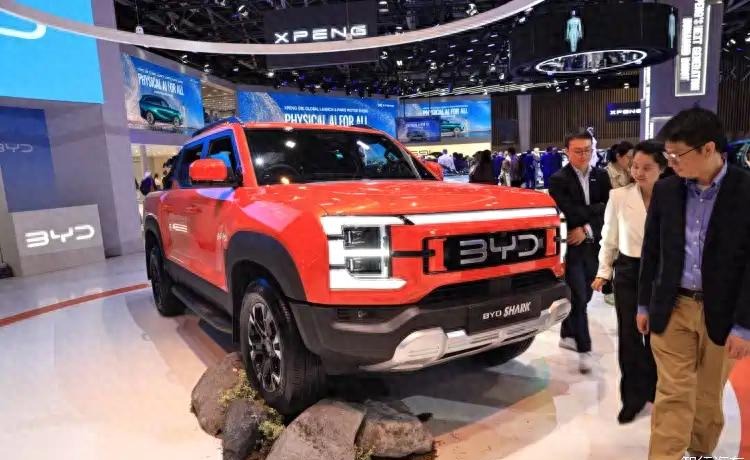
美国对中国汽车关闭大门,在2026年已经不再是高关税三个字可以概括的事。2024年301关税复审将中国电动汽车关税推至100%,切断的是价格通道;2025年以数据安全为名分阶段禁止中国车载软硬件进入供应链,切断的是技术通道;到2026年5月,国会抛出的《联网车辆安全法案》把临时禁令永久化——任何搭载中国自研车载软件或通信系统的整车,无论硬件产自哪里,都不得进入美国市场。一个年销量约1600万辆、新车均价突破5万美元的全球第二大汽车市场,就这样被一道法律高墙隔绝在中国品牌之外。代表通用和福特的美国汽车创新联盟甚至致信国会,要求把禁令扩大到销售、进口和制造的每一个环节。封锁的力度越大,越说明封锁者心里清楚墙外站着的是什么。
墙内的需求却并没有消失。考克斯汽车公司2025年底至2026年初对802名计划购车的美国消费者所做的调查显示,40%的受访者明确支持中国电动汽车品牌进入美国市场,49%的人认为中国车性价比非常高或很高,而Z世代购车者中表示会考虑中国品牌的比例高达69%。美国汽车业真正恐惧的从来不是中国车不好,恰恰是中国车好到足以在自由竞争中改变格局。封锁的本质,是用法律手段替代市场竞争,把一场本应由产品和价格决定的胜负,提前改写成了准入资格的政治裁决。
比亚迪执行副总裁李柯的回答,则把这场博弈推到了另一个层面。2026年10月,她在新加坡的一场峰会上明确表态:比亚迪计划在五年内赶超丰田和大众,成为全球最大汽车制造商,而这个目标不需要美国市场也能实现。数字层面的差距仍然刺眼——2025年丰田全球销量约1132万辆,比亚迪460万辆;2026年上半年丰田539万辆,比亚迪181万辆,差距接近三倍。但趋势的方向同样清晰:2026年9月,比亚迪单月海外销量达到17.99万辆,同比增长153.9%。支撑这个增速的,不是某一个市场的奇迹,而是一张刻意绕开美国、却覆盖了全球主要增长区域的分布式网络。泰国、乌兹别克斯坦工厂已经投产,巴西和印尼工厂在建,匈牙利塞格德工厂2026年初启动试生产,第四季度进入量产,一期年产能15万辆,远期规划30万辆,占地约300万平方米,是匈牙利历史上最大的工业投资之一,预计创造超过一万个就业岗位。李柯在巴黎车展上进一步确认,比亚迪将在欧洲建设第二座和第三座工厂,法国已进入候选名单。本地化生产的意义不只是绕开关税:此前比亚迪在欧盟适用17.4%的反补贴税率,叠加10%基础关税,综合税负约27.4%;匈牙利工厂投产后,本地化生产可以使这部分成本归零,单车利润改善空间在15%到20%之间。
拉美市场的剧本则更加赤裸地展示了市场力量如何穿透政策壁垒。墨西哥自2026年1月起将对华进口整车关税从20%提高到50%,但中国品牌在墨西哥的市场份额并没有应声下跌。2026年上半年,中国品牌在墨西哥销售13.75万辆,同比增长近30%,市场份额从去年同期的14%升至17%;而在六年前,这个数字还不足1%。比亚迪在墨西哥纯电与插混细分市场的份额高达约70%。关税生效前的大规模提前备货形成了缓冲库存,但更深层的韧性来自产品本身:墨西哥新车市场以经济型轿车和紧凑型SUV为主,消费者对总价和养车成本高度敏感,而当地投产的欧美日系车型配置保守、定价偏高,中国品牌的混动和新能源车型在空间、智能化和使用成本上形成了结构性优势。更具象征意义的是边境城市蒂华纳和华雷斯城的比亚迪门店,持加州牌照的美国消费者跨境看车、当天完成购车的场景已经不再罕见——美国100%的关税把一辆在墨西哥售价2到3万美元的中国电动车推高到4到6万美元的完税成本,但仍然低于美国本土电动车5万美元以上的均价。墙筑得越高,墙外那条绕行的路径反而越走越宽。
加拿大则提供了另一个方向的缝隙。2026年1月,中加电动汽车合作协议落地,加拿大以每年4.9万辆的低关税配额替代了此前100%的附加税,配额内适用6.1%的最惠国税率,配额数量逐年增长。4.9万辆约占加拿大新车市场的3%,体量算不上惊人,但加拿大市场的消费偏好、安全标准和监管逻辑与美国高度同源,被中国车企视为进入北美消费圈的规则演练场。墨西哥夯实规模,加拿大打通规则,两者共同构成对美国法律封锁的侧翼迂回:不直接冲墙,但把墙外的每一寸空间都变成产能、渠道和品牌认知的沉淀池。
把视线拉到全球,中国汽车出海的重心分布已经不需要任何修饰。2026年1至4月,中国自主品牌在俄罗斯、大洋洲和非洲的销量份额超过20%,中南美、中东和东南亚在15%左右,欧盟约7%,而美国、日本和韩国几乎为零。在新能源维度上,中国品牌在南美新能源市场的份额超过80%,东南亚达到47%,全球新能源乘用车份额高达61%。美国市场的缺席,并没有在中国车企的全球化叙事中留下一个无法填补的空洞。欧洲提供利润和品牌向上的空间,拉美和东南亚提供规模与增速,中东和大洋洲提供增量,中国本土市场作为基本盘持续输送产品和成本能力——这套分布式结构的设计前提,恰恰是不把鸡蛋放进同一扇门里。
回到《华尔街日报》那句中国车企正在制造美国人会喜欢的汽车,只是这些汽车并不是卖给美国人的。这句话原本带着一丝遗憾,但2026年的现实正在把它改写为一种战略陈述。美国用关税和联网汽车立法把全球第二大汽车市场封成了一个高墙内的保护区,短期内确实把中国品牌挡在了门外,但保护的另一面同样锋利:它把通用、福特们隔离在了全球竞争最激烈的那部分技术和成本迭代之外,让受保护的市场逐渐变成被冻结的市场。而中国车企在墙外铺开的,是一张覆盖欧洲、拉美、东南亚、中东的产能与市场网络,用本地化生产消化关税,用插混与纯电并行的产品矩阵适配不同区域的真实需求,用五年登顶的长期目标倒推每一步产能落子的节奏。比亚迪不靠美国市场也要当销冠的宣言,放在五年前会被当作豪言,放在2026年的海外增速和产能布局面前,至少已经不再是一句空话。全球汽车行业的领先地位究竟由谁定义、由哪个市场裁决,正在变成一个比谁能进入美国更值得追问的问题。门已经焊死了,但门外的路,远比门里的房间宽阔得多。