沃尔沃降价的代价何在:渠道让利,已然透支未来新品周期?

北京西单大悦城那家沃尔沃展车,我上次路过还在,车门开着,保洁也挺勤快。几天后再去,售前业务直接停了,官方客服也确认过。你说这事儿巧不巧?同一时间,网上又有消息说沃尔沃 XC70 两驱插混版终端落地价已经压到 20 万以内,还能叠加补贴。一个是展店前置服务消失,一个是价格往下踩,怎么看都像是同一套逻辑在不同位置发力。
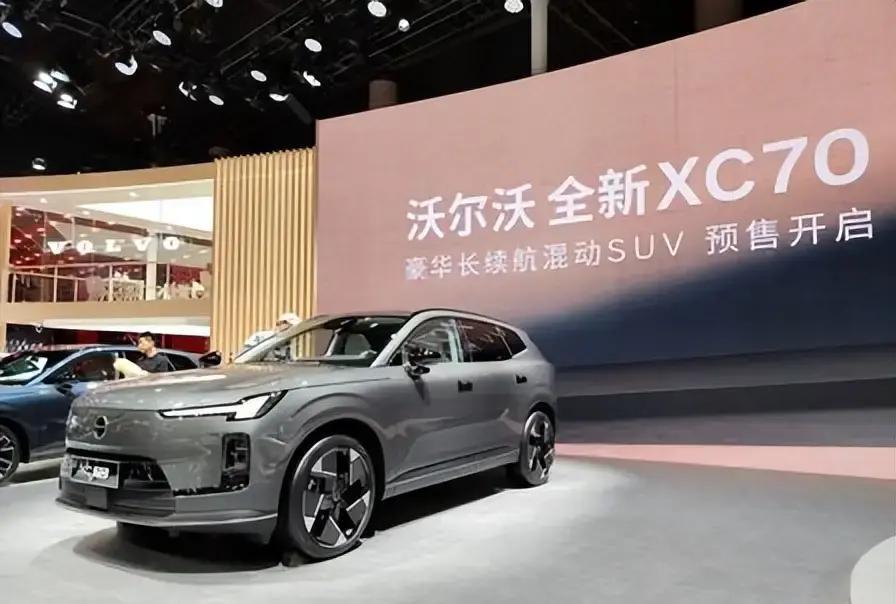
这轮降价到底是产品不行,还是渠道在用命换销量?如果你只盯着参数表,容易把原因看窄。真正扎手的点,不是 XC70 是否够香,而是沃尔沃现在把业绩压力用什么方式传导给经销商,又用什么节奏压缩了渠道的容错空间。
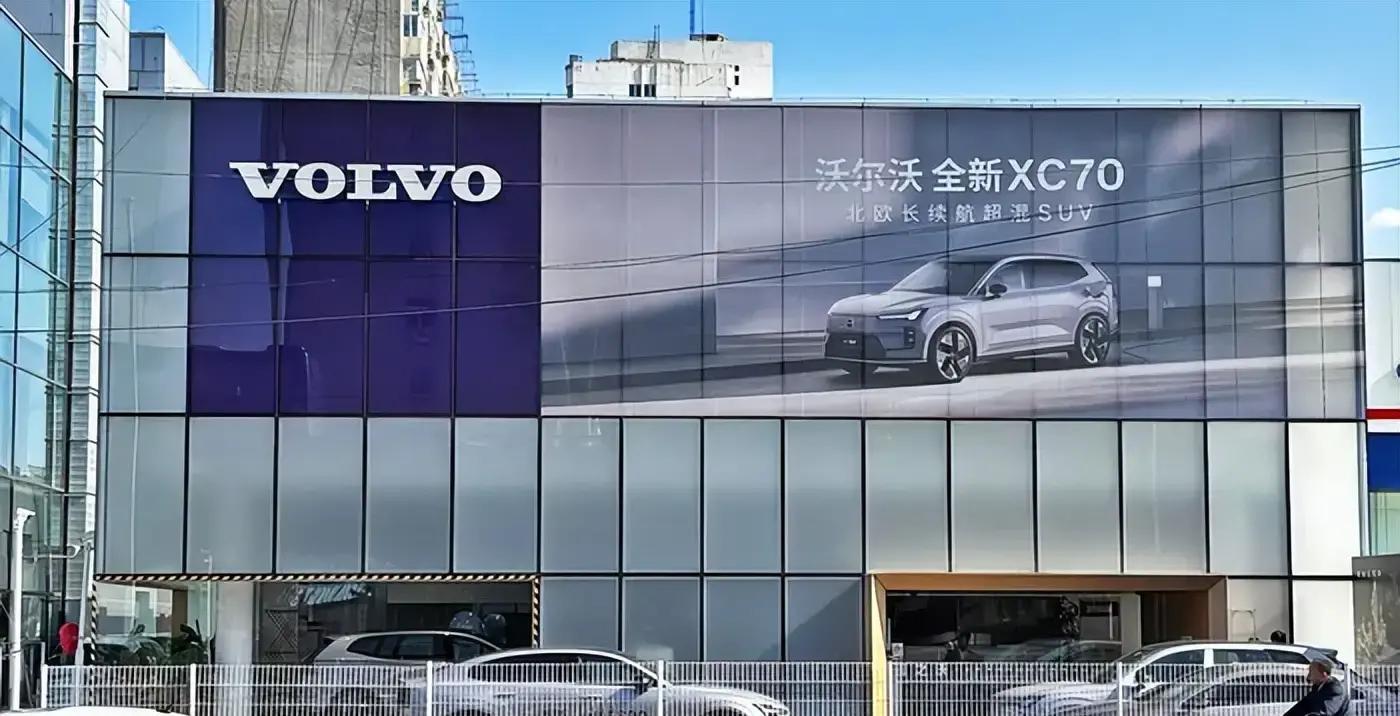
先把数字摆在桌上。界面新闻在北京走访门店提到,叠加各项补贴后,XC70 两驱版的落地价已经逼近接近指导价的燃油 XC60,差距还不到 5 万。更狠的是,门店按这种成交价卖一台要亏两万元以上。你别急着说这是个别门店的极端操作,文中还指出 XC70 反而成了门店走量主力,单店月销二十余辆,占店内总销量三至四成,甚至超过传统主力车型 XC60。
价格能下探,本质上不是魔法,是账本。沃尔沃的指导价并没有大幅下调,XC70 的官方限时参考价仍在 22.99 万起。也就是说,真正发生的是经销商在月度考核压力下做的自主选择:亏损换量,换的不是用户口碑的自然流入,而是授权资质和考核结果。这样一来,销量不是市场给的,而是渠道顶着出血给的。
很多人把矛头对准智能化短板,说沃尔沃的原因在于跟不上国内新能源对手。我认可产品短板确实存在,但如果把“短板”当成唯一解释,就会漏掉更关键的结构性问题:这不是一次短期促销,而是一场持续发生的渠道贴现。所谓渠道贴现,你可以理解成业绩压力不断向下传导,经销商用利润和长期经营意愿去买短期数据。
接下来讲一个容易被忽略的前提。渠道愿不愿意降价,取决于它对长期盈利的预期。如果厂商对经销商的商务政策同步调整,比如补贴、返点、库存融资、考核规则一起跟上,那么降价惯性会被对冲掉。反过来,如果考核机制继续压着,专项补贴不够,商务政策也不松,那惯性就会越滚越大。
更扎心的不是当下品牌折价,而是提前消耗 2027 年中国专属新车赖以落地的渠道底盘。你可以把渠道想成一条输油管,产品是油。现在管子被反复拉扯,油还没装进去就先漏了。两年后新车再想靠口碑和溢价站起来,会发现管子漏点还在,修起来就不容易。
关键线索来自沃尔沃对经销商销量考核周期的持续压缩。文中给了一个一线销售的原话:原来是一年考核,后来改成季度,今年开始直接改成每个月。这个变化看起来只是“时间单位”,实际上决定了经销商能不能跨周期做经营安排。年度考核时,淡季能适当让利,旺季收回利润,一年下来还有盈亏平衡的可能,门店才愿意投入资源去维护用户、传递品牌价值,也愿意承接新车型。
月度考核抹掉了容错空间。月末的销量缺口必须在当月用降价补齐,经销商的首要目标从卖车盈利变成完成考核、保住授权资质。亏本卖车,本质上是渠道自费换取继续经营的资格。你要是做过生意,就会明白这是一种“先活下去再谈未来”的账务逻辑,跟品牌溢价没有太多道德关系,跟现金流关系更大。
渠道收缩的信号已经在地面上出现。北京西单大悦城的沃尔沃体验店虽然还摆着展车,但售前业务取消。官方客服确认了这种状态,附近门店销售人员也证实这家店近期没有业务,官网网点列表也不再收录该点位。体验店这种形态的作用通常是低成本获客和试驾引流,现在连这种前置功能都停摆,说明渠道对承担获客成本的意愿在下降。
再往南往东看,广州从 6 家门店减到 3 家,佛山缩减到 1 家。昆明、深圳、北京也出现经销商退出。更直观的是财务压力传导到体系层面:广汇汽车旗下多家沃尔沃 4S 店因资金问题关停,部分统计显示广汇体系内 29 家沃尔沃授权门店已全部终止运营。你把这些点连起来,就不是“某个地区不行”,而是渠道在整体层面的收缩动作。
经销商为什么会收缩?压力源头在财报里找得到。文中引用沃尔沃 2026 年第三季度数据:全球销量 141,609 辆,同比下滑 10.7%;大中华区交付 20,284 辆,同比下跌 40.6%,跌幅明显高于全球。营收 669 亿瑞典克朗,同比下滑 22.6%。营业利润从上年同期盈利 64 亿克朗转为亏损 56 亿克朗,EBIT margin 主口径为 -8.4%,调整后为 -5.6%。集团还宣布在既有降本计划基础上追加削减 50 亿瑞典克朗可变与间接成本,全球结构性裁减约 2,500 个岗位,其中约 2,000 位于瑞典。
裁员和控费能改善集团层面现金流,但经销商的场地费、库存成本、人力成本不会因为主机厂裁员就跟着消失。主机厂消化不掉的压力,顺着授权链条层层向下传递,最终落到终端价格踩踏。你会发现这就是一条典型的传导链:业绩压力 -> 措施 -> 返点和考核 -> 经销商利润 -> 终端价格 -> 新车定价预期。
这里需要把一个事实边界讲清楚。指导价并没有大幅下调,真正的“让利”来自经销商在月度考核约束下做的自主选择。于是就会出现一种市场感受:大家会记住终端成交价,而不是记住指导价。长期用这种方式做销量,新车就会变成引流手段,门店营收重心转向售后、保险、金融业务,品牌价值维护的动力会被持续稀释。
回到沃尔沃的传统优势。它长期靠被动安全建立品牌溢价,比如车身结构、碰撞表现、座舱环保等。这套叙事在燃油豪华时代确实好用,因为它足够稀缺。进入智电时代,安全被拆成两层:事故发生后的被动防护,以及风险来临之前依靠智驾系统主动避险。城市 NOA、多模态感知、决策算法,这套主动避险能力就变成新的安全体系。
沃尔沃当前在售主销车型的智驾配置以 L2 级 Pilot Assist 领航辅助和 City Safety 城市安全系统为主,城市 NOA 尚未在主力车型上大规模标配落地。于是门店在对比环节常常主动回避智能化拼点,把沟通重点放在车身材料、碰撞标准这类传统优势上。你要说这没有道理吗?有道理,因为它确实是沃尔沃的硬功夫。可问题是,当行业把“智能化避险能力”逐渐当成基础履约要求,被动安全就从加分项变成入场门票,溢价支点自然会被挤压。
还有一个更麻烦的因素是组织迭代节奏。国内智驾和座舱功能以季度为单位迭代,而跨国车企要走更长的研发、合规、审批链条,很难跟上本土节奏。两套市场的迭代频率不在同一频道上。品牌资产像动态资产一样持续折旧:每一次大幅终端让利都会刷新用户心智,把“沃尔沃新车上市必然降价”写进潜意识。后续即便新品产品力升级,也很难推翻已经形成的定价预期。
这就是为什么技术路线的讨论会“看起来对”,却解决不了当下的渠道问题。沃尔沃把转型供给端方案押在吉利的技术底座上。官方规划提到,2030 年底前推出 13 款全新车型,其中 6 款面向中国市场,中国专属车型使用吉利电子电气架构,机械平台尽量共用,机电模块在符合沃尔沃品牌标准和当地法规的条件下共享。沃尔沃测算机械架构和机电模块共用潜力分别超过 80% 和 60%,到 2030 年整车共用零部件比例从当前 10% 提升至 30%。2027 年品牌百年节点上,沃尔沃将揭晓三款新车,其中两款为中国专属车型。
技术共用能补硬件短板,但时序错配会把渠道信心拖进坑里。第一层张力是品牌边界:复用越多,越容易被质疑为吉利换壳;拉开技术距离又可能限制智能化升级幅度。第二层更关键,来自新品的承接基础。门店要站起来做新车,需要展车、试驾、培训和本地运营,而这些动作建立在一个共识:经销商相信这款车可以盈利。
如果在 2027 年之前,亏损走量的模式持续清退优质经销商,留下来的门店习惯了亏损引流,在没有配套商务政策对冲的前提下,新品即便参数更强,也更大概率会被渠道惯性拖入价格战。此时谈产品,说服力就会变弱,因为经销商先担心的是月度考核怎么过,不是三年五年用户怎么评价。
这场讨论最后会回到一个更可核验的问题。渠道贴现的循环是否能被止血?文中给了四组信号,基本都能在现实中追踪。
第一组是考核机制是否调整。比如放弃刚性月度销量指标,改成年度或季度盈亏平衡为核心的跨周期框架。三种潜在对冲手段里,考核周期回调成本最低,对渠道信心修复最直接。文中提到沃尔沃 Q3 经营亏损 56 亿克朗,全年指引撤回,专项补贴财务空间不宽,成本最低的考核回调如果不发生,后两种手段落地概率更低。
第二组是 2027 年中国专属新车上市窗口期里首批合作经销商是否能守住终端价格,避免上市后快速大幅跳水。你可以把这当成价格预期的“体温计”。
第三组是经销商新车销售毛利率能否重回正值,或者厂商落地是否不依赖终端降价的返利和补贴方案。这是渠道底盘能否承接新品的直接观察指标。
第四组是经销商净退网节奏是否放缓,主机厂能否顺利招募新的优质授权经销商。如果仍然难以吸纳新渠道,基本意味着渠道基本面的损伤更难逆转。
讲到这里,很多朋友就会问一句:那降价本身到底该不该骂?我更想说的是,问题不在于让利,而在于让利的节奏和代价方式。溢价不是材料堆出来的,是闭环出来的:产品稳定迭代、品牌叙事持续更新、自洽的渠道网络能够稳定盈利并愿意传递品牌价值。缺哪一环,就会变成“靠现金流硬撑的短跑”,跑得快,反噬也快。
还有一句话我想把它说得明白点,免得被误会。站在消费者角度,看到 20 万以内的沃尔沃 XC70 两驱插混确实诱人。站在行业角度,如果这种价格主要靠渠道亏损换销量,长期就会把豪华品牌的价值叙事掏空,让用户习惯用折扣来衡量品牌。那种味道就像青岛的冬天,海风吹得刺骨,起初你以为是天气正常,久了你才发现暖气一直没开。
最后我们回到那家西单大悦城的展店。展车还在,售前没了。门店曾经承担的获客成本停摆,说明渠道不愿意再为品牌做前置投入。此刻讨论智能化追不追得上很重要,但更重要的是,厂商用怎样的节奏把壳层压力传导下去,经销商还有没有盈利空间去守住价格底线。没有这块底座,再好的产品方案也很难在市场里站稳,门店会用最现实的方式去应对月度考核,价格就会继续往下走,直到循环被止住或者被迫改写。