中国缩减采购,欧洲坐不住了!中方亮出硬招,中欧贸易格局骤变,22家中国车企闯巴黎车展,欧盟急设限谁更慌?

法国人办了128年的巴黎车展,今年被中国车企“包场”了。
10月12日,第91届巴黎车展开幕。 59家整车展商,中国品牌占了22家,占比37.3%。 东道主法国10家,汽车发源地德国7家。 中国参展数量比法德加起来还多5家。
两年前的上一届,中国车企只有9家。 两年后,22家。 翻了一倍多。
这不是参展,这是点兵。
吉利更狠,一家带了6个品牌、横跨5个展馆。 吉利主品牌、领克、极氪、沃尔沃、Smart、莲花全来了。 领克07 GT高性能猎装车,已经进了25个欧洲国家。
一边是巴黎展馆里中国车企扎堆,一边是布鲁塞尔的欧盟官员坐不住了。
10月8日到9日,中欧在北京举行贸易投资磋商,达成16项成果共识。 核心一条,双方就混动汽车贸易达成谅解。
欧盟为什么急?
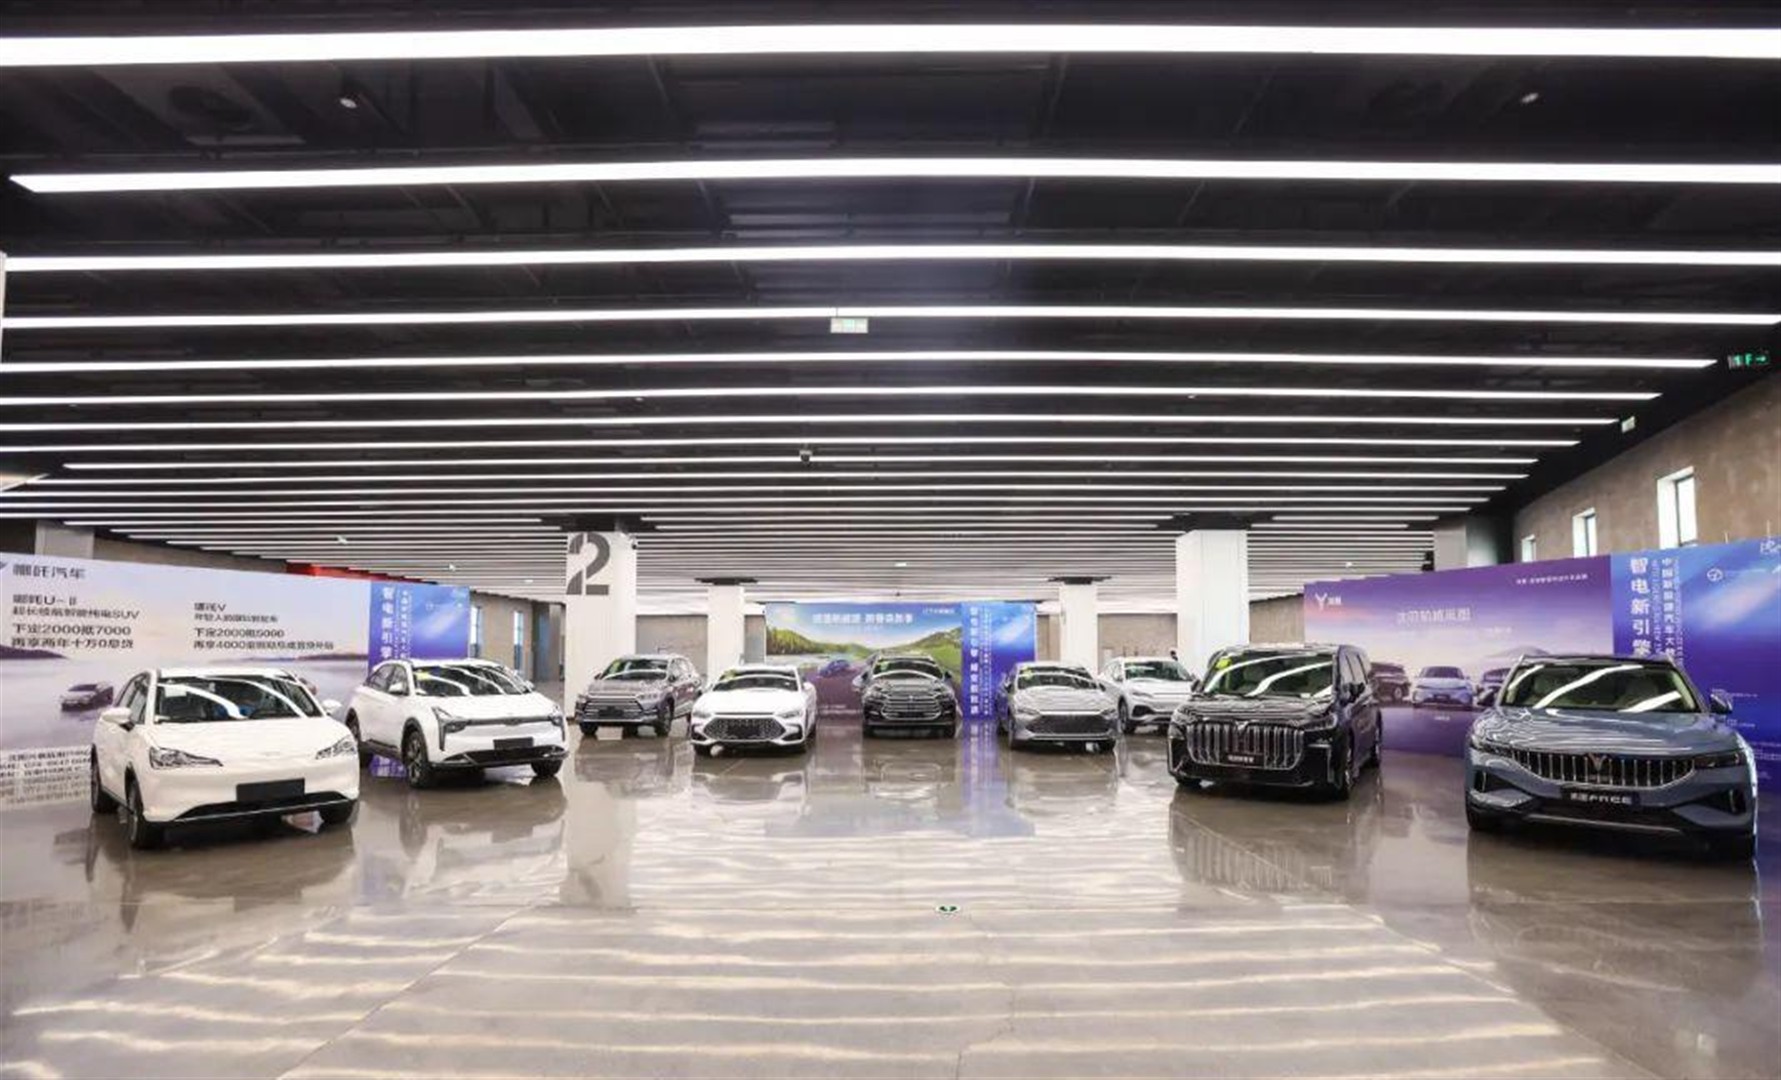
数据摆在这儿。 截至今年9月的一年间,欧盟插电式混合动力汽车进口量增长86%,进口价格下降了约20%。 今年8月,中国产汽车占据欧洲混动车销量的四分之一。
更让欧洲人坐不住的是今年7月的数据。 欧盟从中国进口的插电式混动车单月达到50408辆,同比增长163.2%。 2026年前四个月,欧盟从中国进口的混动车总额达到31.76亿欧元,历史上第一次超过了纯电动汽车的28.08亿欧元。
纯电加关税,中国车企转道混动,照样把市场打穿了。
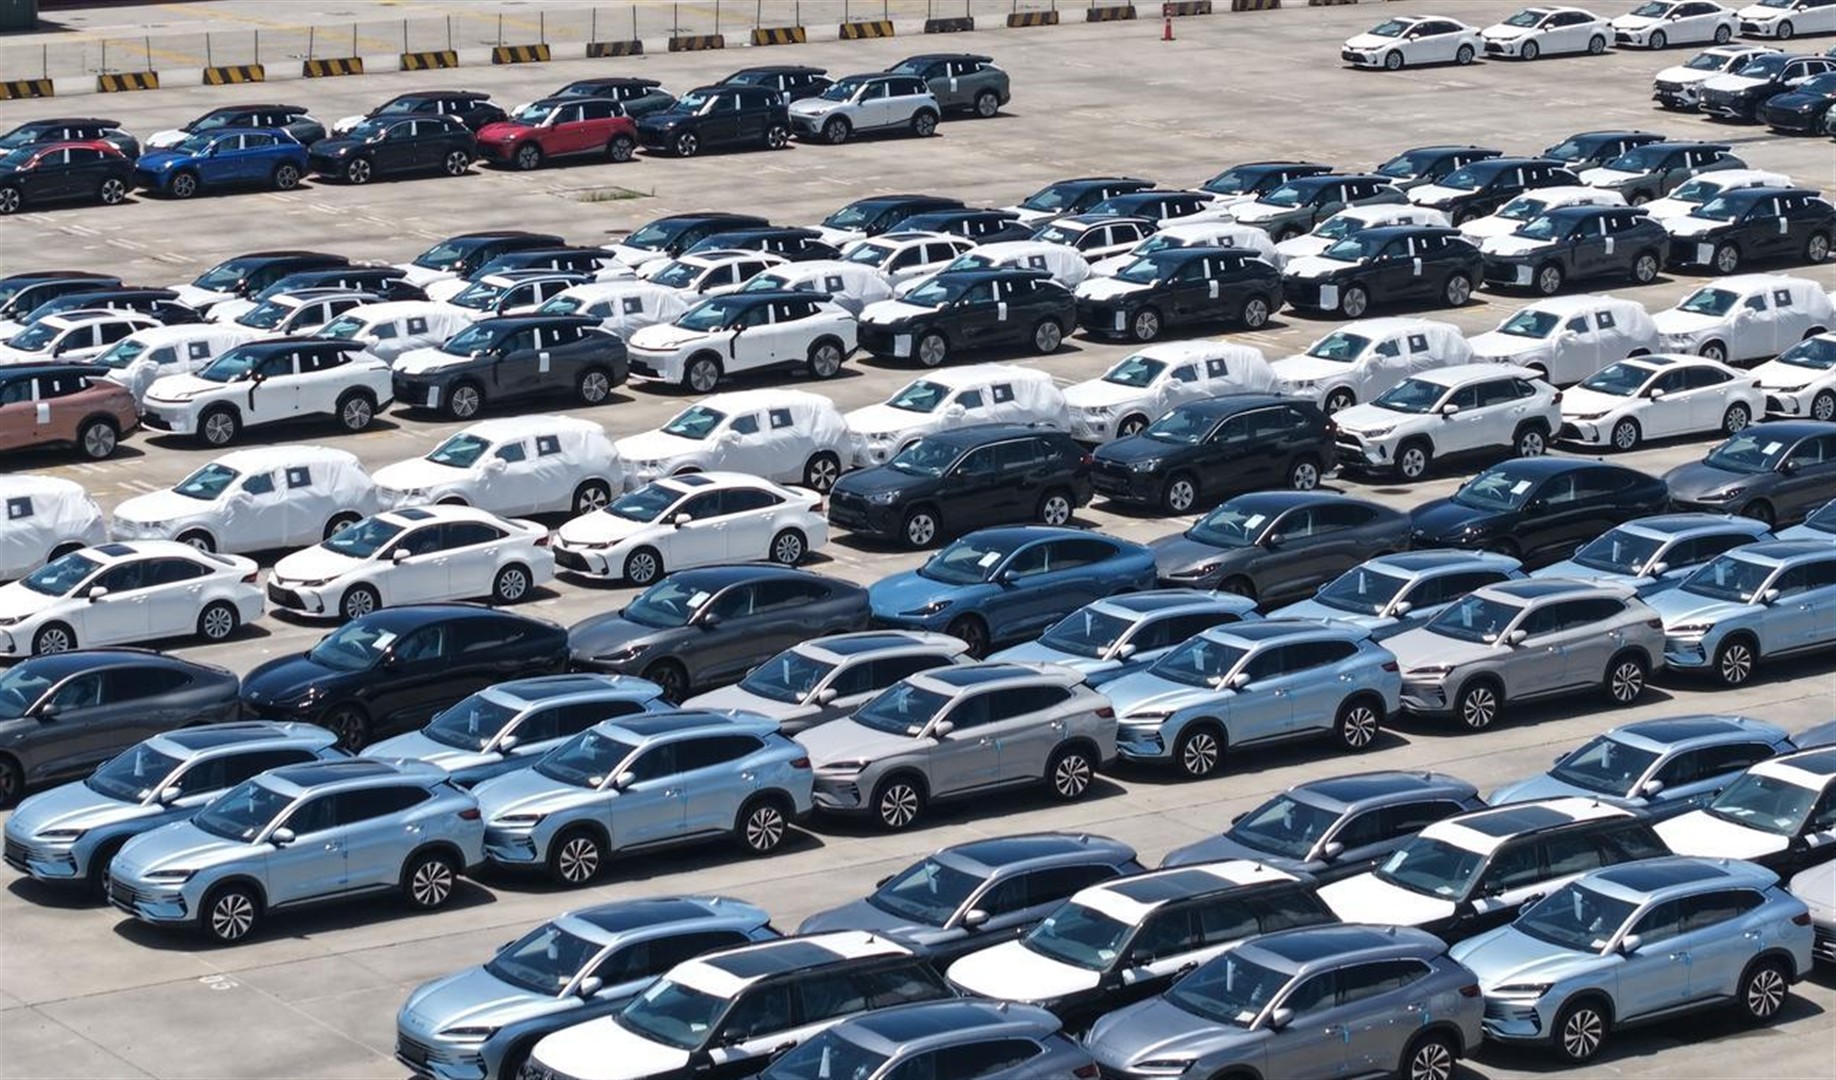
欧盟现在的方案是设置“每年35万辆”的进口上限,最快12月1日生效,措施维持四年,第二年起配额每年上调6%。
说白了,就是给中国混动车设一道关卡。 但方案文件自己都承认,这个上限适用于所有混动进口来源,不是只针对中国。 为什么? 因为单独针对中国违反世贸规则。
真正让欧洲不安的,不是几辆进口车。
过去中欧贸易的分工很清楚。 欧洲把高端设备和技术卖到中国,中国负责制造。 这个模式运行了几十年。
现在变了。
中国汽车装备产业已经进入“跟跑为主、局部领跑”的阶段。 以在欧洲建厂为例,如果采用国产一体化压铸装备替代欧洲本土供应商,设备采购成本能降低30%以上,零部件模具开发周期缩短一半。
国产装备追上来,中国采购方开始有得选了。 欧洲产品不是不能卖,而是必须证明自己值那个价格。 客户可以比交付周期、比维护费用、比技术服务,欧洲企业光靠老资格已经守不住利润空间了。
这种变化比任何一纸限制令都更持久。
但欧洲企业也没坐着等。
9月29日,德国汉高与中创新航在常州共同启用联合电池创新中心,面积约400平方米,聚焦下一代电池技术。 双方计划汇聚约30名专家,覆盖材料开发、电芯设计、应用测试和规模化生产全链条。 合作从传统的采购供应,延伸到了联合研发。
大众在合肥的布局更早。 2023年,大众投资近10亿欧元建立大众汽车(中国)科技有限公司,集整车研发、零部件研发和采购于一体,是大众在德国之外最大的科技和创新中心。 五年累计投入35亿欧元。
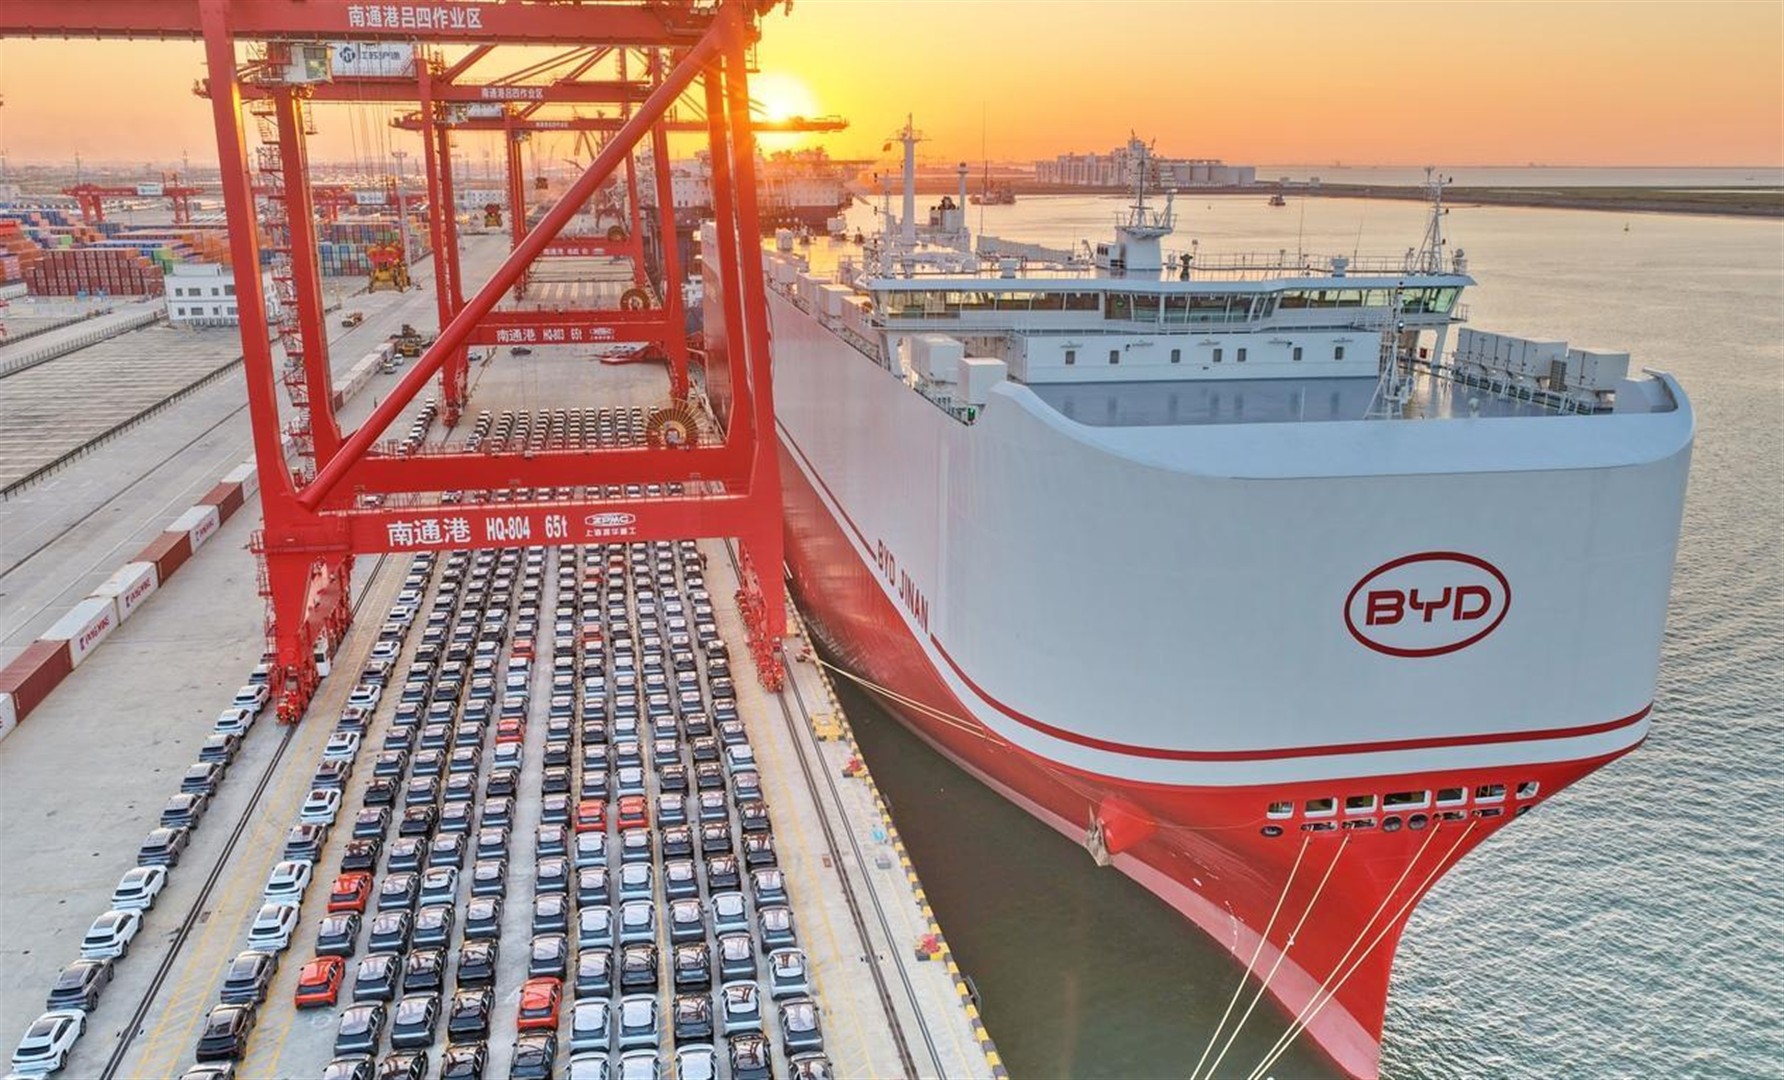
德国人愿意把研发环节搬到中国,把核心技术和中国产业链绑在一起,说明一件事:靠近中国的创新现场,比守住旧日的供货位置重要得多。
中国车企在巴黎车展上的22个展台,和北京谈判桌上的16项共识,本质上在说同一件事。
过去的规则是别人定标准、中国负责制造。 现在,市场在用一张张订单重新写规则。
欧盟想用35万辆的配额挡住中国混动车,但挡不住欧洲车企往中国跑的脚步。 大众在合肥投产,汉高在常州建中心,小鹏和特斯拉同台做自动驾驶体验。 这些事同时发生,说明一个很简单的事实:谁能生产、能替代、能合作,谁就有资格决定买什么、向谁买、按什么条件买。
128年的巴黎车展,第一次不叫“欧洲主场”了。