股价跌了40%,投资者慌了:长安汽车会退市吗? 公司回应来了

2026年10月12日晚上八点五十分,一位投资者在互动平台上给长安汽车留了一段话。 大意是:你们股价今年跌了40%,披露的报表跟股价表现摆在一起,散户心里没底。 经营风险到底有多高? 退市风险存在吗?
第二天早上八点十四分,长安汽车回了一句话:“公司生产经营一切正常,不存在应披露而未披露事项,当前无退市风险。 ”
这不是长安汽车第一次被问到这个问题。 往前翻,2026年3月20日,有投资者问“贵司股价跌跌不休,有st和退市风险吗”,公司回答“目前不存在相关风险”。 5月15日,又有人问有没有退出A股的计划,回答是“无相关计划”。
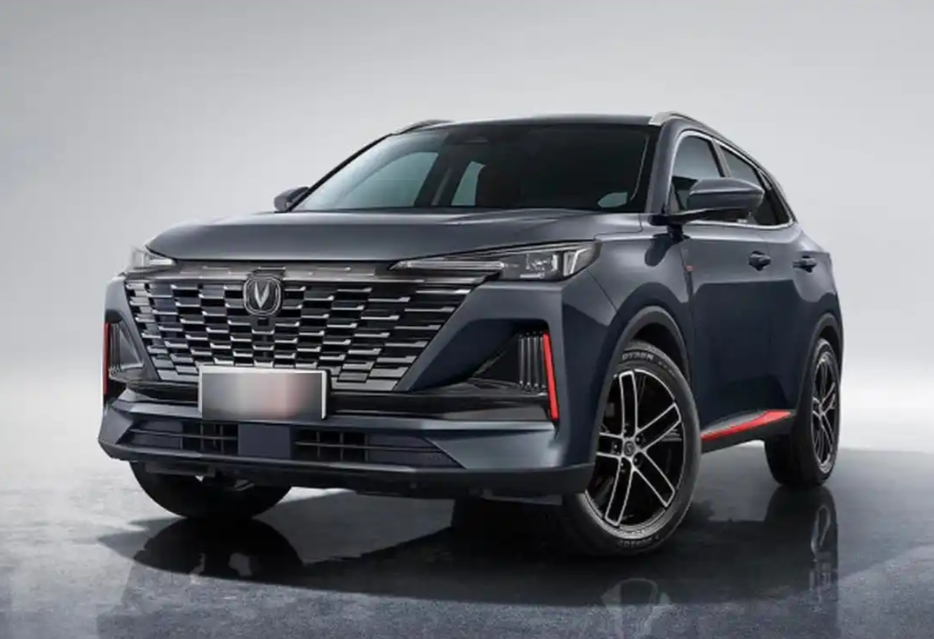
股价确实在跌。 6月26日,长安汽车盘中一度跌到6.83元,年内区间跌幅超过40%,是近四年来的低点。 6月中旬的时候,月K线已经八连阴,股价跌破了每股净资产。 一家拥有超过60万股民的公司,股价从十几块一路滑到七块附近,投资者的焦虑可以理解。
但“股价跌”和“退市”之间,隔着好几道硬门槛。
按照深交所主板的退市规则,财务类强制退市的核心条件有两条。 第一条,最近一个会计年度经审计的利润总额、净利润、扣非净利润三者孰低为负值,并且扣除后的营业收入低于3亿元。 第二条,期末净资产为负值。
拿长安汽车2025年的数据来对照。 全年营业收入1640亿元,归母净利润40.75亿元,扣非后净利润27.95亿元。 营收是3亿元门槛的500多倍,净利润和扣非净利润都是正的。 净资产更不用提,公司总股本99.13亿股,资产规模摆在那里,离“净资产为负”隔着十万八千里。
有人说,2026年一季度净利润不是暴跌了74%吗?
确实。 一季度归母净利润3.51亿元,同比下滑74.09%。 但看财报得看细一点。 利润下滑的主要原因,是汇兑损益的变动。 去年同期,汇率波动给公司带来了汇兑收益,财务费用是10.74亿元。 今年一季度,财务费用变成了3.14亿元。 一正一负,差了将近14个亿。
把汇兑损益这个因素拿掉,一季度的盈利其实是同比增长的。 毛利率方面,一季度综合毛利率14.08%,同比还提升了0.21个百分点。 产品结构在往上走,低端车型销量下降,高端车型和出口占比提升,国内高端车型占比提高带动了结构上移。
再看2025年全年。 归母净利润同比下降44.34%,这个数字确实不好看。 但扣非后净利润是27.95亿元,同比增长8.03%。 归母和扣非之间的差距,主要来自非经常性损益项目的变动。 换句话说,主营业务赚的钱在增加,账面上的利润减少,是其他因素拖累的。
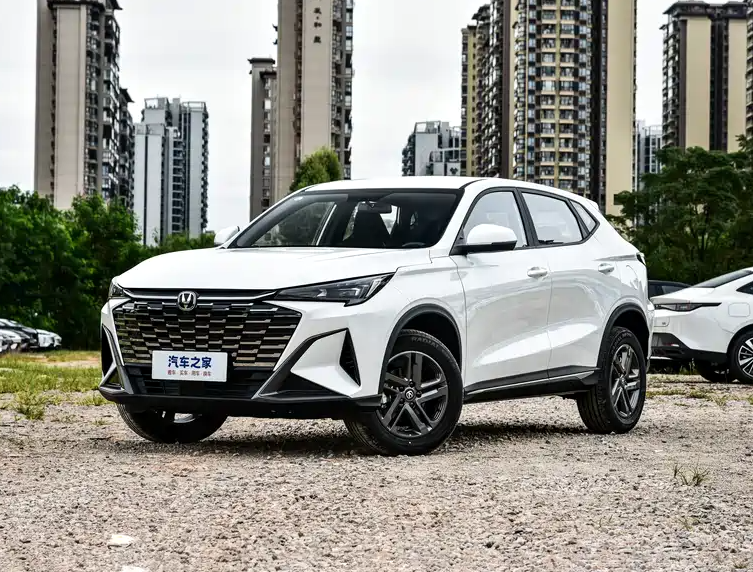
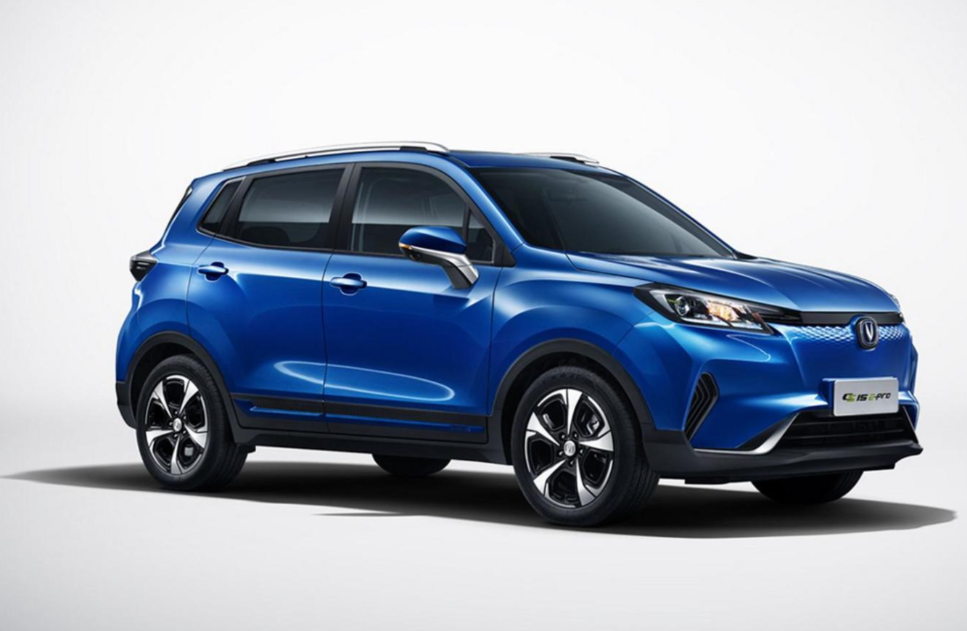
2025年全年销量291.3万辆,创近九年新高,连续六年正增长。 新能源板块全年卖了111万辆,同比增长51.1%。 海外卖了63.7万辆,同比增长18.9%。
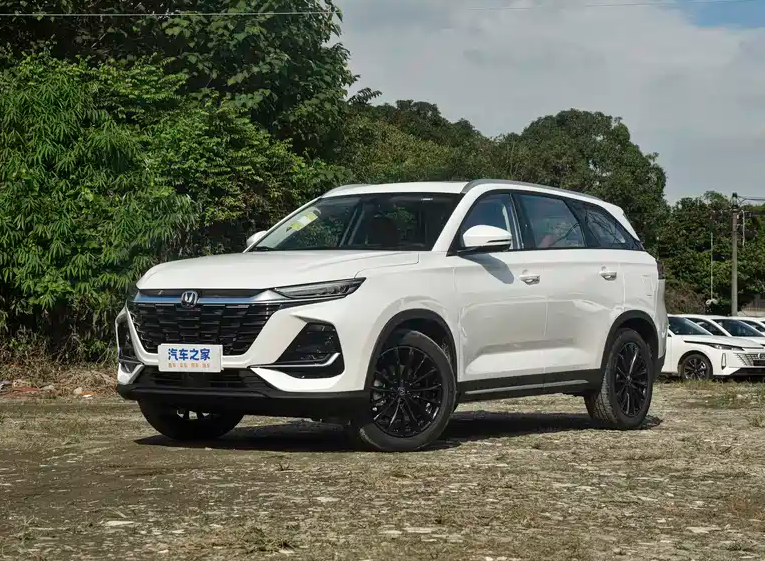
进入2026年,海外增长还在加速。 4月交付20.95万辆,其中海外交付7.27万辆,同比增长69.9%;新能源交付9.42万辆,同比增长32.2%。 具体到品牌,长安启源4月交付32118辆,深蓝汽车4月销量33187辆,同比增长64.8%,阿维塔4月销量5279辆。
研发投入方面,2025年花了125.76亿元,同比增长23.79%,占营收的7.67%。 公司正在推进“香格里拉”“北斗天枢”“海纳百川”三大计划。 “十五五”期间计划保持每年5%以上的研发投入强度,在AI、软件、三电等领域引入超过1万名核心人才。
欧洲市场的布局也在推进。 2026年巴黎车展上,中国长安汽车总经理赵非透露,欧洲本地化基地布局已基本确定,2028年建成18万辆产能,2030年规划35万辆产能落地。
还有一个背景值得留意。 2025年7月,经国务院批准,兵装集团的汽车业务分立为一家独立中央企业,中国长安汽车集团正式成立,与一汽、东风并列为三大汽车央企。 长安汽车的间接控股股东变更为中国长安,实际控制人仍为国务院国资委。 兵装集团所持长安汽车35.04%的股份,无偿分立给了中国长安。
回到二级市场。 截至2026年10月9日,长安汽车已累计回购约1.99亿股,占总股本的2.00251%,回购股份用于减少注册资本。 近六个月来,累计有17家机构发布了长安汽车的研究报告,给出的2026年平均目标价约为12.30元。 华泰证券给予“买入”评级,目标价不超过12.77元;东方证券维持“买入”评级。
上半年整车销量111.89万辆,按照全年330万辆的目标计算,完成率约33.91%。 公司党委副书记谭本宏在年中沟通会上说了一句话:“长安汽车已经彻底摒弃以往‘多生孩子好打仗’的铺量模式。 我们不再盲目追逐产销规模,现阶段经营核心原则是量利兼顾。 ”