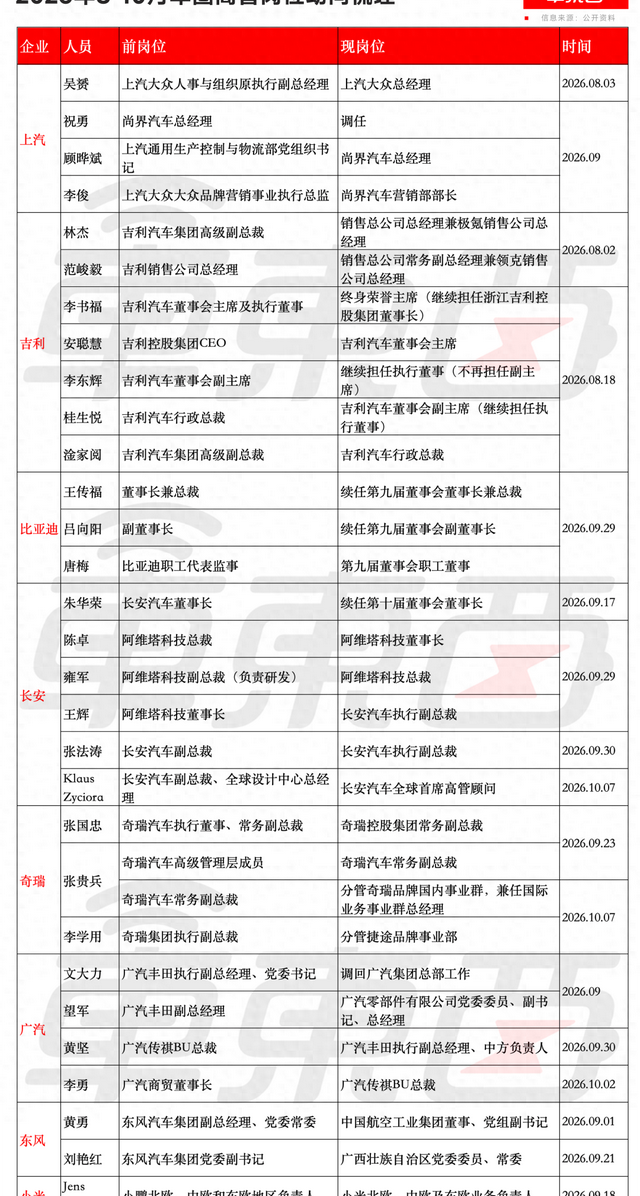
车圈最猛整合潮爆发!两月闪电换血三十名高管背后隐藏着什么惊天秘密

最近我站在北京车展的展馆里,看着那些眼花缭乱的新车发布会,突然有一种恍如隔世的错觉,过去那种闭着眼睛造车都能卖出去的黄金时代是真的彻底翻篇了。
我摸着一台刚上市的纯电SUV车身,那细腻的哑光车漆和严丝合缝的钣金工艺确实没得挑,但转头看一眼销售经理脸上的苦笑,我就知道现在的车圈有多卷。
中国汽车产业正从当年那种野蛮生长的规模扩张,一头扎进了拼刺刀的存量优化时代。
大伙儿都在琢磨怎么把每一分钱花在刀刃上,多方整合与组织变革已经成了车企活下去的唯一救命稻草。
回想我这十年跑车评的经历,车企之间的关系就像是一场大型连连看。
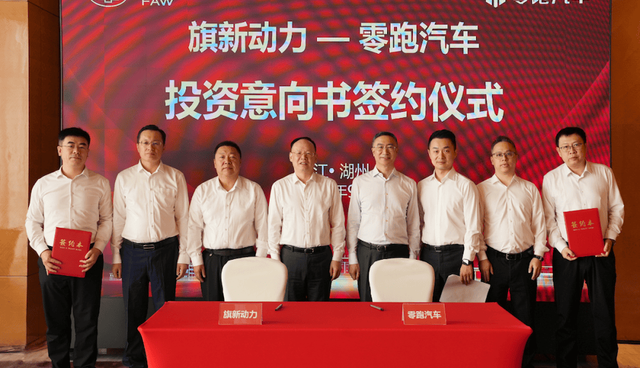
长安、一汽、广汽这些老牌巨头,现在和吉利、蔚来、零跑甚至华为赛力斯这些新势力混在一起,天天上演资本、技术和品牌的深度绑定。
我前阵子去试驾零跑的新车,车机系统里流淌着最新的智能化血液,背后其实是资本与供应链协同发力的结果。
车企们不再单打独斗,因为谁也没有足够的底气在每个细分市场都砸出水花。
这种抱团取暖的壮观景象,本质上是大家发现市场蛋糕就这么大,与其各自饿肚子,不如把锅里的米凑到一起熬一碗硬核的杂粮粥。
外部忙着拉帮结派,车企内部也是腥风血雨。
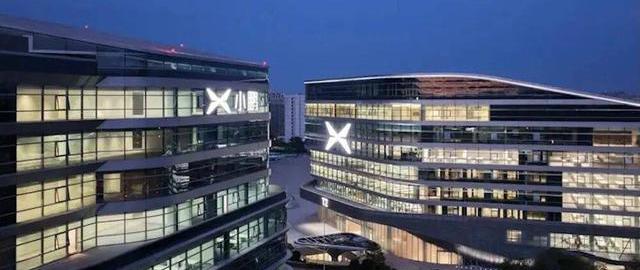
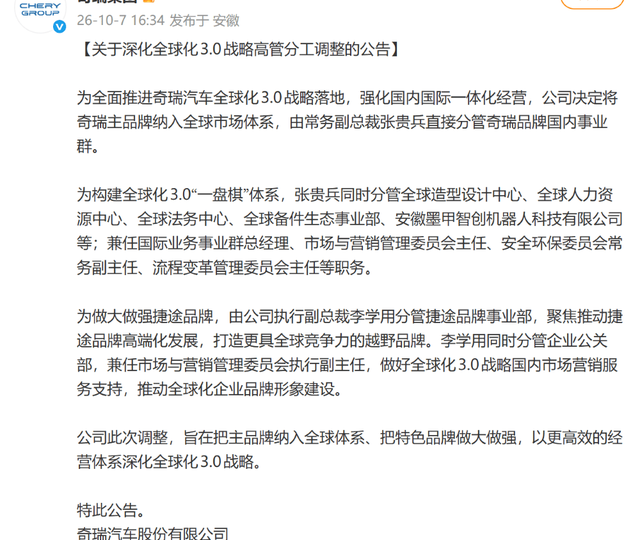
吉利、奇瑞、小鹏最近这一波人事变动和架构重构,看得我这个老观察者都直呼过瘾。
冗余的部门被连根拔起,层级被压缩得像压缩饼干一样紧凑。
我上个月去某家头部车企的总部大楼,明显感觉到空气里弥漫着一股KPI的硝烟味,连工位都变得更紧凑了。
产品线更是说砍就砍,那些销量平平的边缘车型直接被打入冷宫。
这种壮士断腕的内部组织变革,把过去几十年来车企内部尾大不掉的官僚作风撕得粉碎,逼着每个人都要把效率两个字刻在脑门上。
促成这场大地震的原因其实特别现实,利润率下滑得像坐过山车一样刺激,产能过剩的警报天天在厂区拉响。
我认识好几个传统车企的掌门人,私底下喝酒时都在感叹现在的整车毛利薄得像张纸。
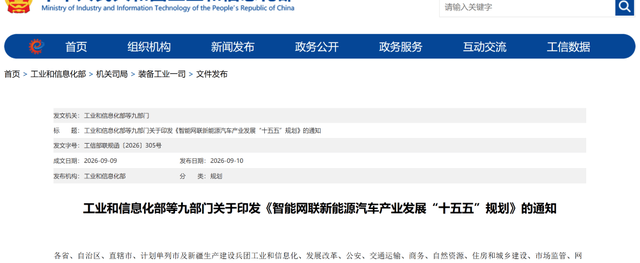
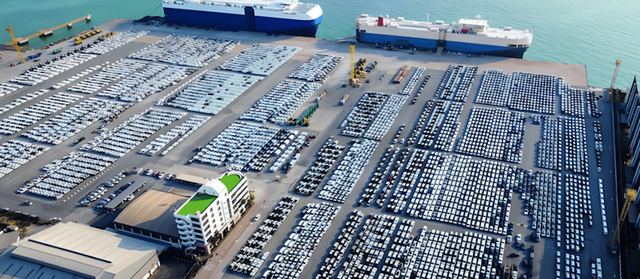
国家政策也在精准调控,引导落后产能体面退场,再加上国内市场卷不动了,大家必须硬着头皮去海外开辟第二战场。
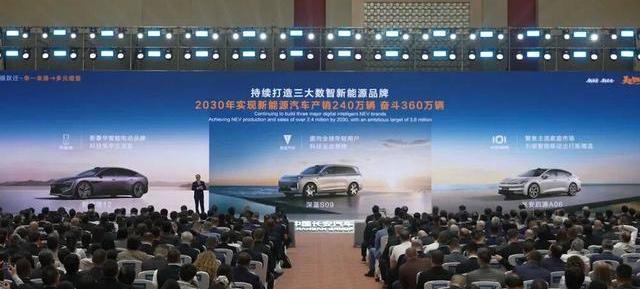
这几股力量拧成一股绳,像皮鞭一样抽着装睡的车企往前狂奔。
车企转型不再是一道选择题,而是一道生死存亡的必答题,谁慢半拍谁就得在财务报表上吃红牌。
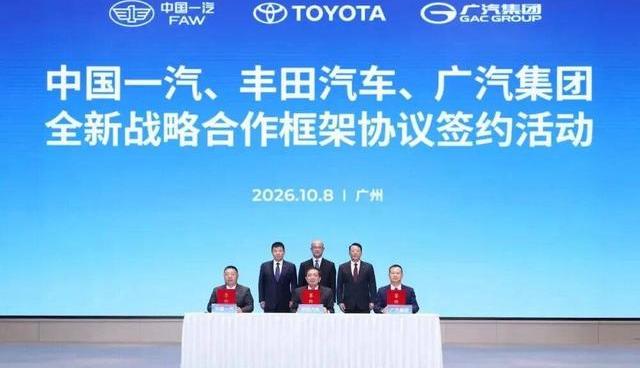
说到传统合资车企最近频繁的股权调整和深度合作,我琢磨着这事儿其实挺耐人寻味。
很多人觉得老牌合资厂是不是要触底反弹了,但我个人认为,合资车企通过资源共享确实能把研发成本砍下一大截,可要是核心的智能电动化技术还捏在别人手里,自己拿不出真正自主突破的杀手锏,这种股权上的腾挪移位顶多也就是给衰退期按了个慢放键。
那些习惯了躺着赚钱的合资巨头,如果不把灵魂换成中国本土的智能化代码,光靠降价和抱团,很难真正逆转那个已经倾斜的市场大势。
新势力品牌那边也没闲着,精简产品线这招棋走得惊心动魄。
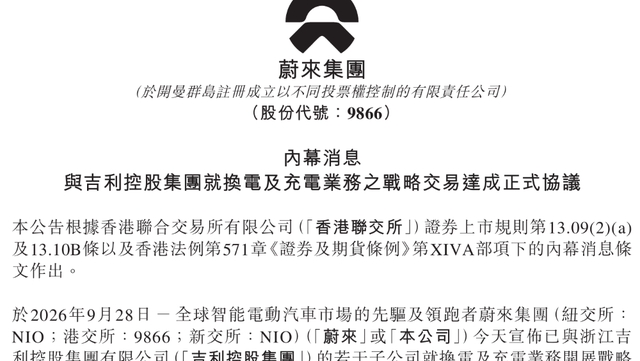
我身边的很多朋友都在猜,车企把车型砍得只剩两三款,会不会把好不容易抢来的市场份额拱手让人。
我的看法倒挺乐观,产品线短期内收缩肯定会带来销量的阵痛,甚至会让展厅显得空空荡荡。
但从长远来看,这恰恰是成熟的表现。
把有限的弹药集中砸在爆款单品上,总好过撒胡椒面一样弄出一堆平庸的产品。
集中研发资金提高单品效率,才是存量时代里最聪明的防守反击。
这场轰轰烈烈的车企整合潮,剥开那些花里胡哨的营销话术,本质上就是从以往疯狂铺规模的虚胖,转向练内功的强健体魄。
我在试车场上试过太多车,那些真正能在赛道和市场上活到最后的,往往不是声量最大的,而是组织最灵活、成本控制最变态的优等生。
看着这群中国汽车人披荆斩棘地往前走,我知道,属于我们的汽车工业真正的成熟期,才刚刚拉开序幕。