特斯拉电动化、智能化双线并进,比亚迪靠产业链协同发力

你还在盯着每月新能源销量榜炒股?
这可能是当下赛道里最容易亏钱的执念。
很多人选新能源标的的逻辑特别朴素:谁降价狠、谁交付量冲得高,就往对应的产业链里扎。
但最近盘面的信号已经足够直白:靠销量堆出来的普涨行情,早就死透了。
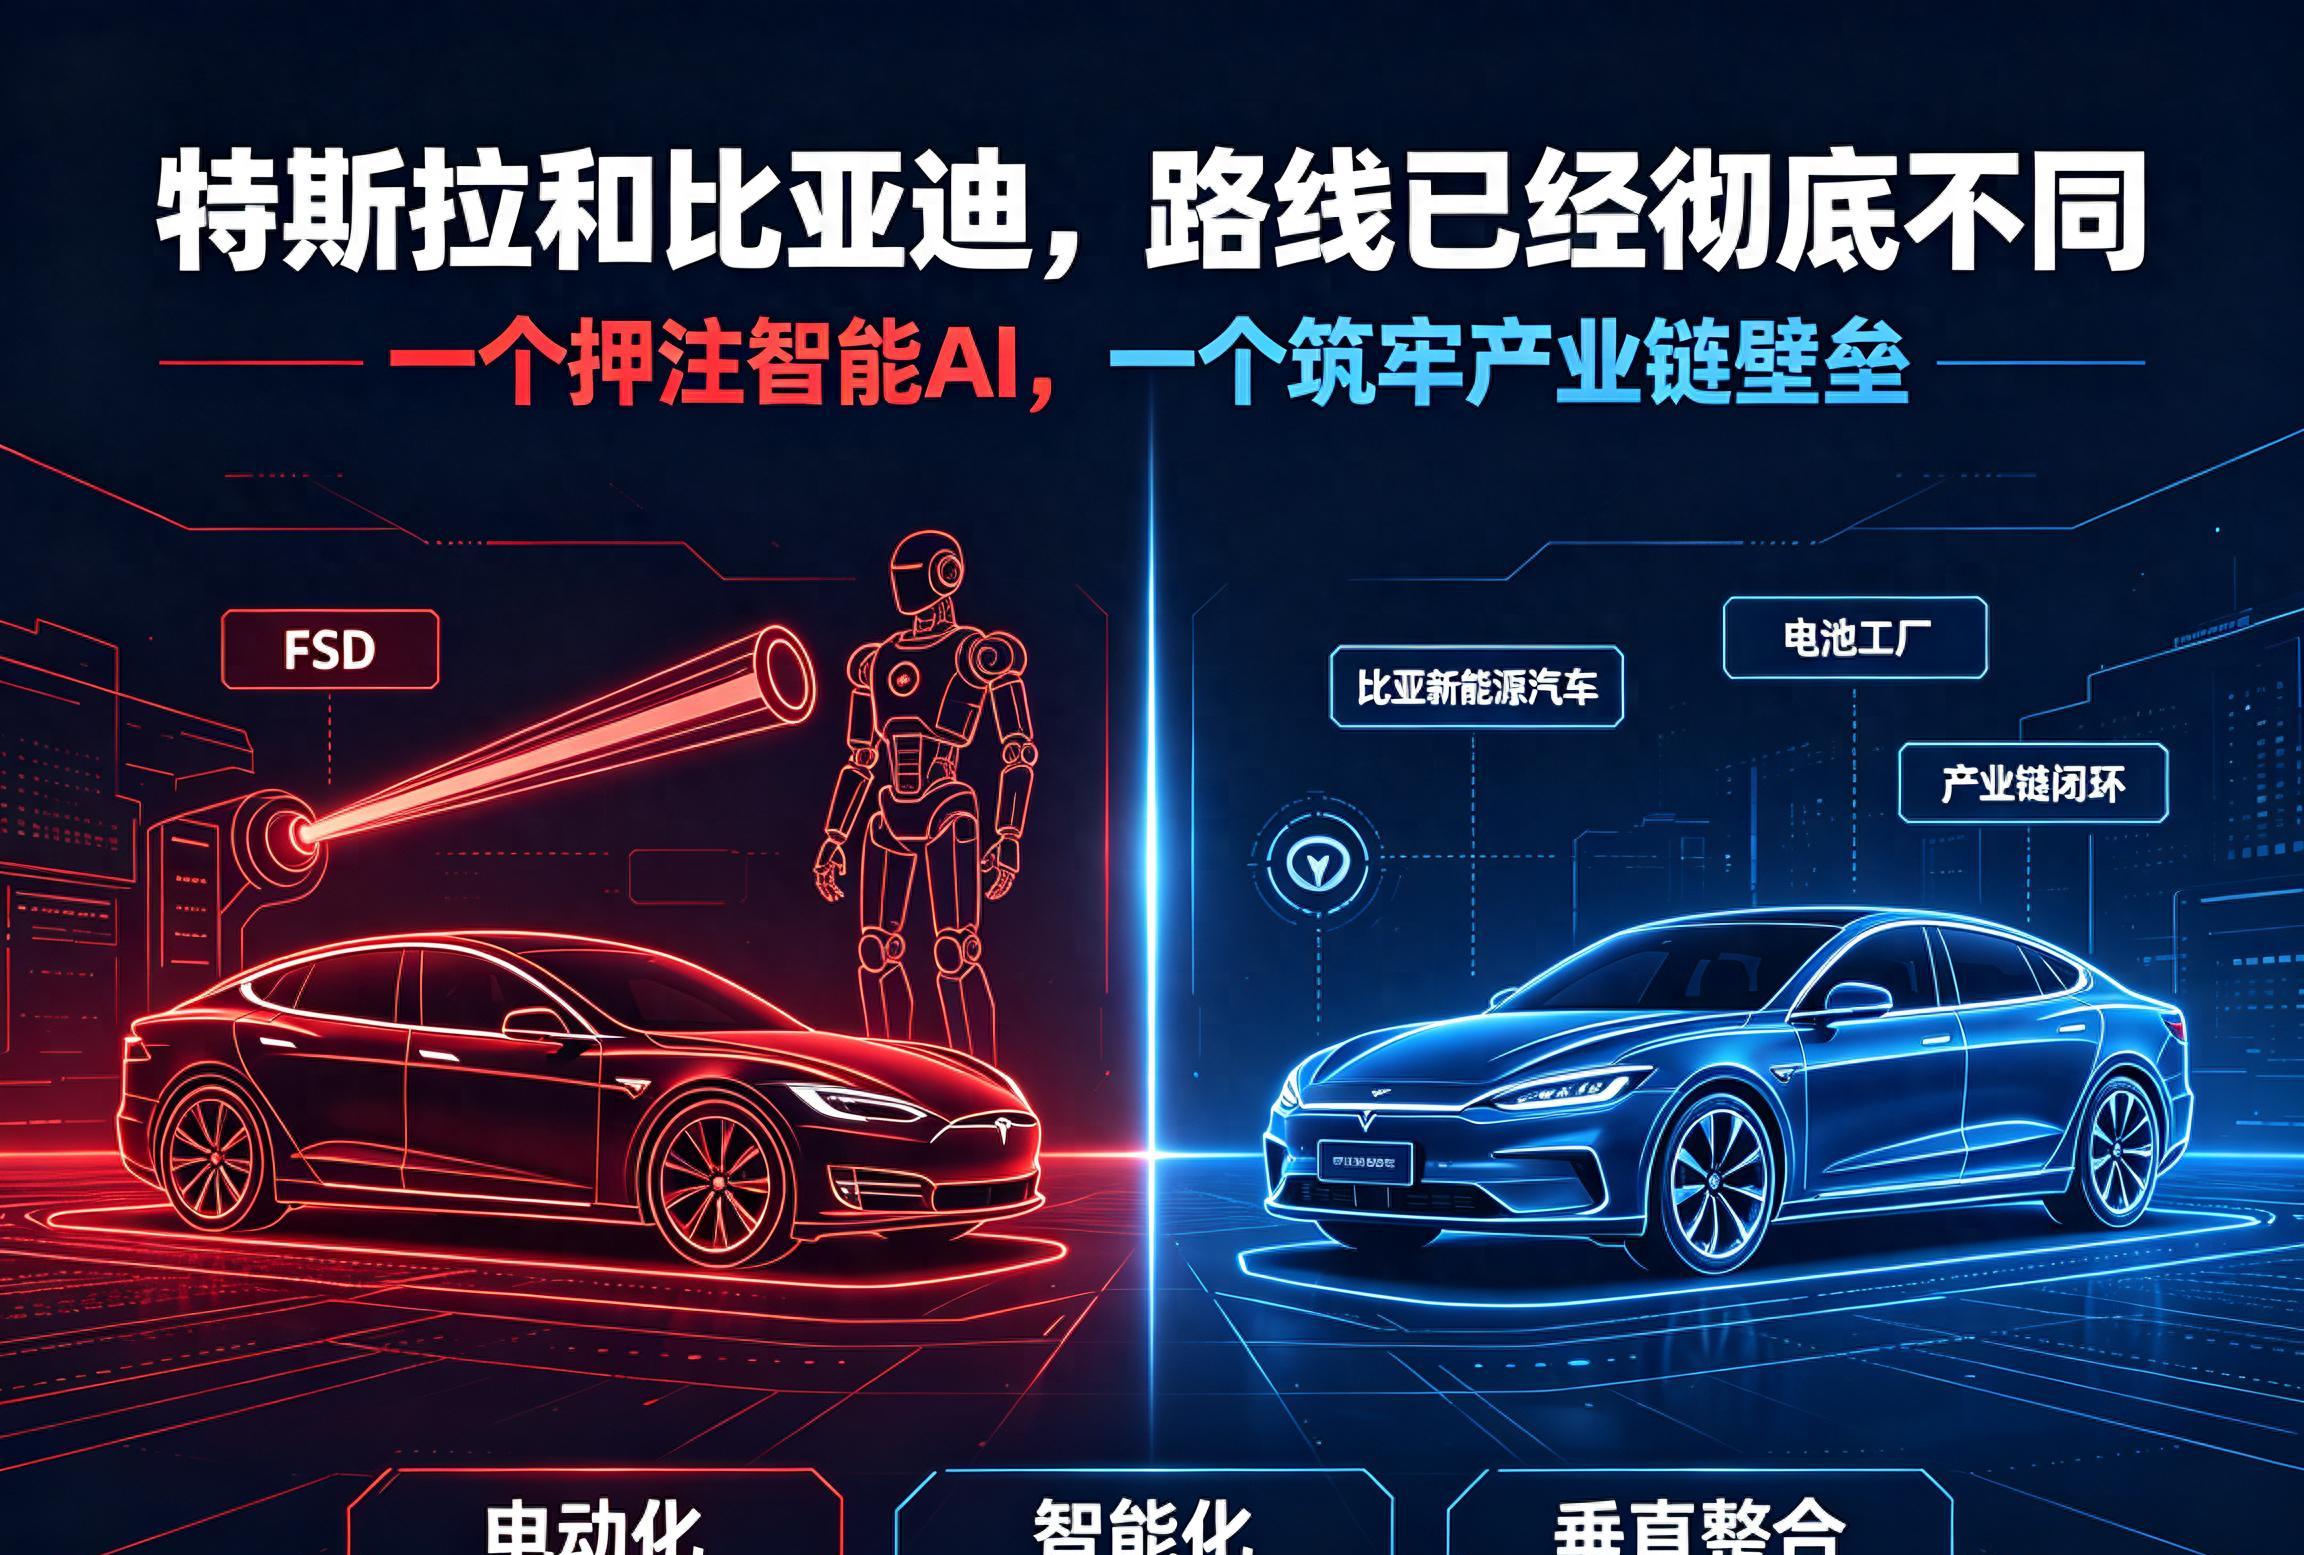
现在决定新能源赛道未来几年分化的核心,从来不是谁卖的车更多,是特斯拉和比亚迪两套完全割裂的顶层打法。
你的持仓能不能在结构性行情里跑赢,本质上看你有没有踩对这两条路线对应的产业链红利。踩错了方向,哪怕行业总销量再涨,你的账户也可能常年飘绿。
销量神话喂不饱新估值
放在三年前,“销量越高股价越牛”的逻辑完全成立。
那时候行业渗透率低,增量蛋糕摆在台面上,只要能造出车、铺得出渠道,哪怕产品力差一截,都能吃到行业红利。闭眼买产业链标的,都能赚到行业贝塔的钱。
现在早就变天了。
电动化的普及走到了存量博弈阶段,靠堆配置、打价格战抢来的份额,市场根本不会给额外的估值溢价。
未来能持续领跑的企业只有两类。
一类靠智能、靠AI、靠软件定义汽车,靠科技属性撬开全新的估值空间。
另一类把全产业链攥在手里,靠成本壁垒、规模壁垒穿越周期,稳稳赚制造业的钱。
特斯拉和比亚迪,刚好站在这两种模式的天花板上。
很多人到现在还把两家当成抢月度销冠的对手,这才是最大的误判。人家争的从来不是单月几千上万台的销量差,是未来十年整个行业的利润分配权。
特斯拉的底牌从来不是车
不少人对特斯拉的认知还停留在“豪华电动车企”,觉得它的高估值来自单车高利润。
错得离谱。
电动车业务对特斯拉来说,只是稳住基本盘的现金牛。
一体化压铸、整车结构简化、电池技术优化、产线效率提级,一轮轮迭代的核心目标只有一个:持续压低硬件制造成本,靠卖车赚来的稳定现金流,撑住天量研发投入。
它真正的野心,在智能化和AI生态的盘子里。
FSD全自动驾驶持续迭代,识别精度、决策速度、场景适配能力一路升级,海外无人驾驶出租车已经落地试运行,直接切传统出行的蛋糕。
自研AI芯片、车载域控、端到端智能体系一路砸钱,甚至把汽车跑出来的海量AI训练数据,直接复用到人形机器人赛道。
这套逻辑看懂了,你就能懂它的估值为什么下不来。
市场从来没把它当普通车企定价,而是给了车载AI、通用机器人赛道的科技巨头估值。卖车赚的是制造业的辛苦钱,自动驾驶软件、AI生态、机器人,赚的才是科技成长的估值溢价钱。
但高收益永远对应高不确定性。
高阶智驾的落地节奏,高度绑定各地监管政策,国内FSD的本土化适配、合规落地是个循序渐进的过程,不可能一蹴而就。人形机器人更是超级长线赛道,技术验证、量产落地、商业化盈利的周期都拉得很长。
对应的产业链行情,从来都是预期拉一波、落地消化一波,震荡幅度远超普通制造板块。
车载感知、线控底盘、域控制器、智能座舱、AI算力硬件、机器人核心零部件这类弹性标的,确实容易在技术突破、政策松动时走出趋势行情,但题材属性强、波动快、容错率低,没有真实订单支撑的纯概念,风停的时候摔得最狠。
当然,这些都只是产业层面的逻辑梳理,不构成投资建议,市场有风险,追高弹性标的前,最好先掂掂自己能不能扛住动辄几十个点的回撤。
比亚迪的护城河不在榜单上
很多人看比亚迪,眼睛只钉着销量榜首的位置,觉得它就是靠性价比走量的传统车企,没什么想象力。
这也是只看了表面。
它真正的核心护城河,是别人抄不走的全产业链垂直整合能力。
从上游的矿产资源、正负极材料、刀片电池,到中游的车规级芯片、电机电控、整车制造,再到下游的电池回收、储能外供,它搭起了国内最完整的新能源汽车产业闭环。
这套闭环带来的优势,是碾压级的。
成本端的抗压能力,是最直接的红利。
上游原材料涨价、供应链紧张、外部断供,对不少车企是生死考验,落到比亚迪身上的影响却小得多。核心环节全自主可控,不用被上游卡脖子,打到天昏地暗的价格战里,它有足够的定价底气,不用亏着钱抢份额。
技术迭代的速度,也被这套体系拉满。
整车、电池、芯片全是自研自产,车型迭代、技术更新、功能升级都不用看外部供应商的脸色,调试周期更短,落地速度更快。混动、纯电、高端品牌多线并行,覆盖几万到百万级的全价格带,把不同层级的用户牢牢攥在手里。
此前市场诟病最多的智能化短板,这两年补得也很快。
自研智能驾驶芯片、车载操作系统持续更新,高阶辅助驾驶的落地节奏踩得很实,已经从过去单纯拼硬件、拼续航的阶段,走到了硬件加软件并行的阶段。
和特斯拉激进all in远期赛道的风格完全不同,比亚迪的路子走得极稳。
先把整车、电池、储能的基本盘焊死,靠制造业稳定造血,再稳步砸钱投智能化研发,不炒虚无缥缈的题材,不押注太遥远的概念,奔着穿越周期去的。
对应的产业链机会,也都是确定性更强的制造端增量:电池结构件、整车零部件、热管理、外供电池配套、出海供应链。
这些赛道的业绩兑现扎实,订单稳定性高,波动相对平缓,适合拿得住、扛不住大回撤的人中长期跟踪,缺点也很明显,爆发力远不如纯智能题材。
贝塔行情结束,选赛道比选个股重要
现在还在新能源里亏钱的散户,大多还抱着三年前的老经验不放。
看见哪个品牌月销破纪录就急着冲进去,拿了大半年才发现,销量涨了不少,股价却纹丝不动甚至往下走。
本质是没看懂定价逻辑的切换。
电动化已经不再是超额收益的来源,智能化、AI化、实打实的产业链壁垒,才是下一轮行情的核心主线。
行业再也不会有全员普涨的行情,分化只会越来越极致。
不少行业研究者判断,未来新能源市场八成左右的结构性机会,都藏在这两条路线的延伸链条上。
踩中特斯拉智能AI迭代、比亚迪产业链出海升级的细分赛道,才能吃到结构性牛市的红利。抱着老旧电动化概念不放、没有技术迭代、没有订单增量的标的,只会慢慢被资金边缘化。
要明确的是,所有产业逻辑的拆解都只是行业科普,不构成任何个股或板块的投资建议。新能源行业技术迭代快、竞争烈度高,行情波动向来不小,市场有风险,不管是选弹性路线还是稳健路线,都得结合自己的风险承受能力独立判断,盈亏自负,别盲目跟风。
说白了,新能源从来不是没机会了。
只是机会早就换了跑道,还盯着销量榜跑的人,自然追不上。
你接下来更愿意押注智能AI赛道的高弹性,还是赚整车制造出海的稳钱?评论区聊聊。