买车人懵了!新能源渗透率65.8%燃油车跌破50%,奔驰4S店都关门了

车管所上牌通道的队,排到了马路牙子边上,蜿蜒的蛇形队伍一半停在树荫里,一半曝在日头下。
前面那哥们儿低头刷手机,随口嘟囔了一句:“这绿牌跟不要钱似的,蓝牌倒是稀罕了。”手边那张新打印的行驶证,墨迹还没干透。
时间轴往回拨一年,南京那家奔驰旗舰店闭店的消息冲上热搜。热搜挂了一整天,评论区吵翻了天。有人不信,有人感叹,还有人发了个地址说“从这儿路过,卷帘门已经拉下来了”。
那家店在南京属于规模顶尖的,隶属上市集团,在本地还有别的网点。闭店前,客服挨个发短信,保养套餐全部平移去同集团其他的门店,售后权益没打折扣。没有客户堵门,没有维权群。体面得让人心里发毛。
说起来,奔驰在BBA里头是公认最能赚钱的,门店盈利能力一直被看作行业天花板。退一步讲,行业洗牌先出局的通常是弱势二线品牌。谁也没想到,头部豪华品牌养不住的店,会先一步亮红灯。
店门关上的根本原因,就是单车利润被磨没了。保养这块最明显,以前高端客户到店,钥匙一交,人往休息室一坐,咖啡喝着,单子签着。现在呢,人手一个AI工具,进店先查保养项目,哪些必要哪些多余,门儿清。门店想从售后环节赚溢价,难了。
时间再往后推,7月份的零售数据出来了。全国乘用车零售146.1万辆,同比下滑20.9%。8月份预估158万辆,环比回升8.1%。这数据看着还行是吧?但里面有个更扎眼的——158万辆里头,新能源车占了104万辆。65.8%的市场占比。算下来,燃油车只剩三分之一多一点点的份额了。
一百多辆车排着,发动机怠速的嗡鸣声连成一片,偶尔夹杂着几声喇叭。队伍挪动了半个车身,停住。
那阵子走访市场,一位做了十几年观察的老同行叼着烟,看着满院子新车,说了一嘴:“今年上半年那组数据出来,纯汽油车全球销量占比跌破49%,五年丢了24个百分点。马斯克在X上就留了一句——重大门槛已跨过,未来几乎所有汽车都将是电动的。”
搁十几年前,这话听着像科幻片台词。2001年中国把新能源汽车确立为国家战略的时候,多少人觉得那是遥不可及的狂想。那时候新能源品牌都忙着证明自己能活下去,拼命对外传递“我资金充足、我能长期经营”的信号。现在,轮到燃油车答复消费者了——十几万预算,给出一个非买燃油车不可的理由。
7月店里卖车的人也说,现在比拼的早不是产品质量、整车做工那一套了,是降价力度、赠品多少、售后权益。只要竞争对手优惠大一点,订单立马就被拽走。合资品牌供应链成本摆在那里,运营费用压不下来,很难跟着自主品牌灵活调价。自主车企还能靠海外出口摊薄生产成本,国内薄利多销撑住盘子。合资高度依赖本土销量,一波动,整条链都跟着发紧。
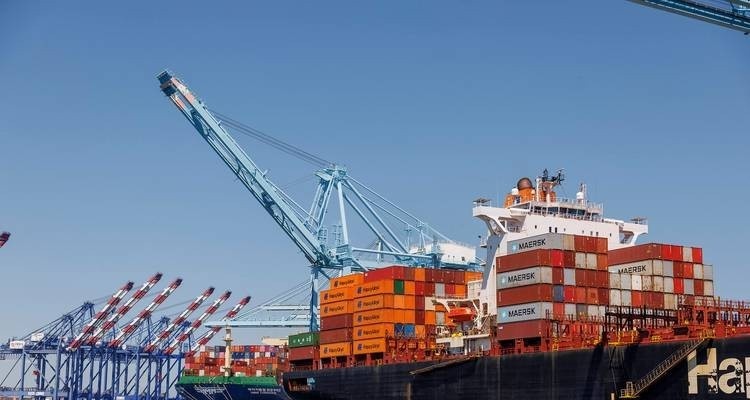
分蛋糕。长辈不在场,谁有力气谁抢得多。市场就这么大,盘子在缩水,蓝海变红海,各品牌只能从别人手里硬夺。经销商先撑不住,盈利越来越薄,接着厂家的营收开始缩水,连锁反应一环扣一环。
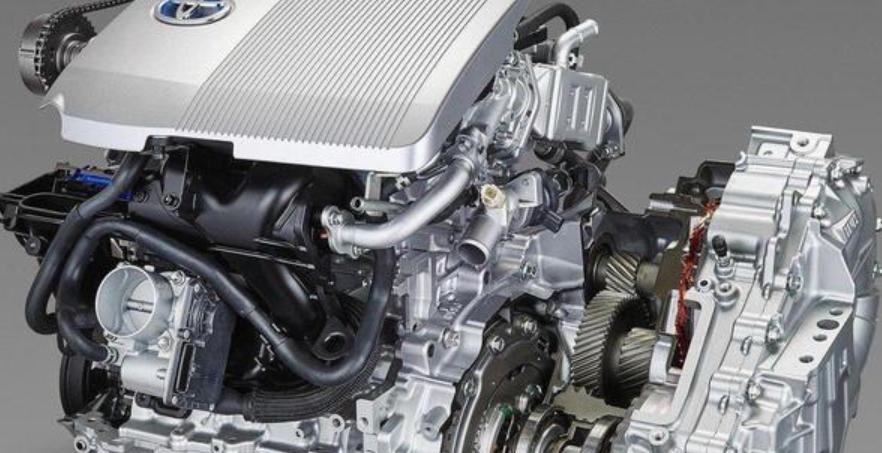
现在很多合资品牌把希望寄托在混动上兜底。油耗贴新能源,又不用操心充电。可惜自主插混定价一路往下探,配置高出一大截,消费者拿手机一对比配置单,票很快投给了国产品牌。性价比优势,被抹平了。
队伍又往前挪了十几米。日头晒得柏油路软乎乎的。有人问了一嘴:“排绿牌这队,大概要多久?”前头那位回头晃了晃手里的凭证:“快,十来分钟。蓝牌那边,大半天起步。”
买绿牌还是蓝牌,说到底就是自家那本账。一年跑不了几千公里、只想要个稳定省心的代步工具,燃油车没毛病。天天通勤大几十公里、隔三差五跑高速长途,新能源省钱优势实打实。各有各的活法,各有各的过法。
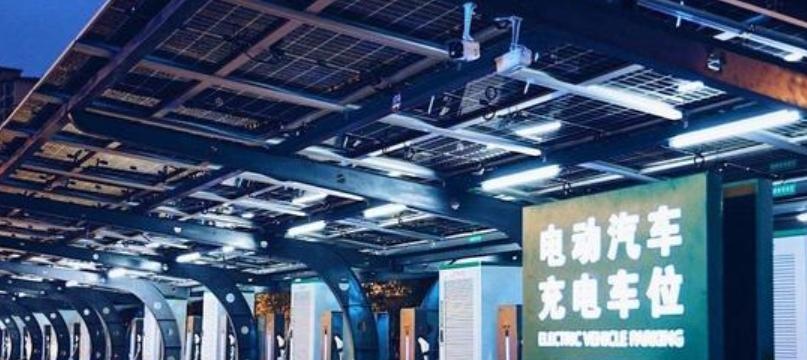
门店关停只是浮在海面上的冰山一角,底下是整个产业链在慢性失血。接下来几年还会有一轮接一轮的出清,有的品牌直接消失,更多的可能是关停并转——名号还在,背后的股权、归属悄悄换了人。
车管所前排队的又往前挪了几步。树影投在柏油路上,被车轮碾过去,又弹回来。队伍尽头那扇玻璃门开了又关,关了又开。绿牌一张接一张地领出来,光打在铝制车牌上,晃眼。