小鹏汽车靠卖碳狂揽10亿巨资,原来车企还能这样赚钱?背后真相让人意外

车企们天天在发布会上讲什么内卷、什么极限生存,消费者拿着放大镜挑刺买车,搞得大家疲惫不堪。
我前几天去试驾了一台刚上市的纯电SUV,车机流畅得像刚洗过澡的德芙,底盘压过井盖时那种高级的韧性,放在几年前绝对能卖出个让人咋舌的天价。
可现在呢,大家都在用卖白菜的价格卖艺术品。
就在这种大家都要喘不过气来的空气里,我发现有些聪明的车企已经悄悄把方向盘打向了另一条海阔天空的赛道。
我一直琢磨,中国车企总不能一辈子背着沉重的电池漂洋过海去和别人卷价格吧。
拿小鹏汽车在欧洲的事情来说,这事儿真挺有意思。
他们在海外卖出去的电动车越来越多,结果车还没怎么着呢,大把的零排放信用额度先攒下来了。
保时捷这样的老牌豪华车企因为在欧洲面临着极其严苛的碳排放罚款,算来算去,竟然要找中国造车新势力组建排放联盟来买积分。
这笔跨国交易一做就是两年,预期收入轻轻松松突破十个亿。
我当时看到这个消息的时候,差点把咖啡喷在键盘上,这不就是坐在家里数钱的最高境界吗。
这种积分交易可不是靠运气,背后是人家对你电池全生命周期碳足迹追踪管理体系的绝对信任。
这就是海外销量在特定规则下的利润二次变现,硬生生地把卖车的生意做成了金融和规则的生意,直接把出海的盈利渠道拓宽了好几倍。
这就引出了我特别想聊的一个核心问题,技术外供到底会不会削弱车企自身的终端产品差异化优势。
我周围很多车迷朋友都在争论这事,觉得你把核心的智驾和架构都卖给潜在竞争对手了,那以后大家开的车不都成了一个模子刻出来的嘛。
我的看法是,这事儿得两面看。
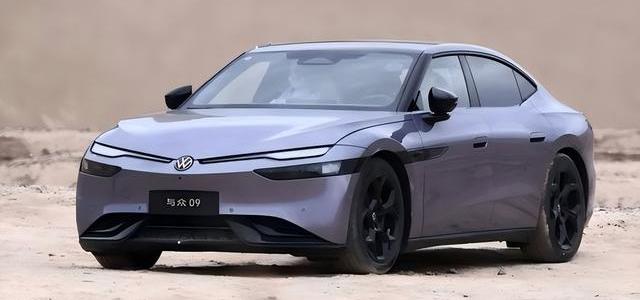
短期来看,技术外供能带来极高毛利的资金回报,大众集团大手一挥采购小鹏的平台、电子电气架构还有第二代VLA大模型,这种技术研发服务触发付款节点的模式,让服务及其他业务板块的毛利率高到传统汽车制造板块只能眼红。
这种技术授权跟量产车型的销量紧紧绑在一起,客户甚至还能拓展到海外的软件公司和供应商。
但我必须指出的是,当我们将核心智驾和架构拱手相让时,确实面临着品牌间智能体验趋同的风险。
车企在赚取真金白银的短期财务收益时,必须在长期产品护城河之间建立一条极其微妙的动态平衡机制,否则今天喂饱了自己,明天可能就培养出了一个最可怕的掘墓人。
当我站在这个节点往更远处看,汽车早就不单单是四个轮子加两排沙发了。
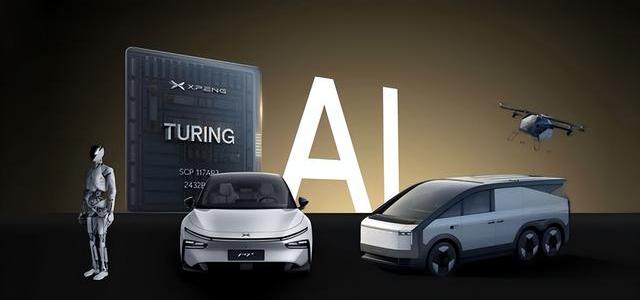
我前阵子摸过他们的图灵AI芯片,那块面向B端输出硬件算力的黑色小方块,凝结着让人头皮发麻的算力。
还有满地跑的Robotaxi,采用的是产品销售、技术服务与运营分成合一的打法,就连人形机器人都在共享供应链的同时悄悄锁定了一些特定的交互场景。
我每次看到这些高额的研发投入,都忍不住替他们捏一把汗,但转念一想,当这些技术能够通过扩大终端规模和技术外售来摊薄成本时,整件事情的逻辑就通了。
资本市场现在精明得很,他们对这些物理AI业务进行独立估值,外部机构源源不断注入的融资,直接印证了市场对这群造车人从传统车企向物理AI公司转型的强烈预期。
这时候就得抛出我的第二个疑问了,物理AI业务的独立估值,会不会太超前而直接透支了车企的远期概念。
我看着那些机器人和自动驾驶的概念在发布会上闪闪发光,心里其实直犯嘀咕。
资本市场对芯片、人形机器人及Robotaxi的独立估值,固然反映了智能化转型的溢价预期,但我们在商业化大规模真正落地之前,不能把饼画得太饱。
重资产和高研发投入在漫长的烧钱过程中,依然必须依靠汽车主业源源不断的现金流来输血。
过高的市场预期就像头顶悬着的达摩克利斯之剑,一旦落地速度稍微慢了半拍,随之而来的市场波动风险绝对够喝一壶的。
但这并不妨碍我们正在见证一场历史性的转折。
小鹏和大众的联手早就超越了简单的整车出口,他们正在把自己的智能化大脑源源不断地输出到全球各地。
这种合作深到了共同开发、知识产权共享甚至数据主权界定的地步,硬生生地在海外构筑起了一道高维度的出海壁垒。
我发现我们核心竞争力的评估标准正在发生翻天覆地的变化,大家不再只盯着海关码头上装了多少辆车的整车出口量,而是看你的芯片、你的平台、你的智驾方案到底有多深地嵌入到了全球汽车产业的核心标准体系里。
我们已经从当年那个背着图纸在海外求人的追赶者,变成了如今站在台前制定智能化游戏规则的执牛耳者。