电动车换电池的行业怪象:天能超威把控街边店,锂电池

门口修车铺的老板接过你的旧电池,眼皮都没抬,顺嘴就是一句:“换天能还是超威? ”
你问有没有锂电池。 他手上的活儿不停,回了一句:“家用代步,铅酸就行,便宜省心。 ”
网上把锂电夸得天花乱坠,重量轻、寿命长、跑得远。 可你站在任何一条街道、任何一个乡镇路口,修车铺门口堆着的电池,十有八九还是天能和超威的铅酸。 一个性能参数全面落后的产品,把“先进”的锂电死死挡在了门外。
这件事跟技术没关系,跟一本账有关系。
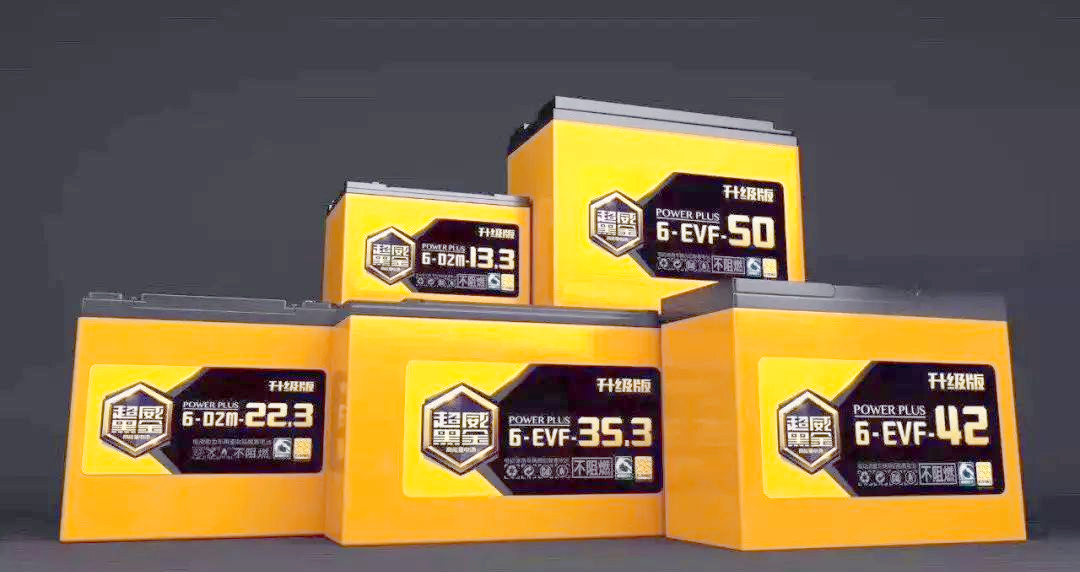
天能、超威在铅酸市场的位置,不是靠广告喊出来的。 天能一家在两轮铅酸电池的市占率超过40%,终端门店大约40万家,经销商3000多家;超威跟在后面,两家合起来吃掉了七成以上的市场。 从县城到乡镇,只要有修电动车的铺子,门口大概率就摞着这两家的货。
这种覆盖密度带来的直接后果,是“拿货不用等”。 维修店老板一个电话,代理商送货上门,备货压力不用自己扛。 更关键的是售后:车主在A镇换的电池,骑到B县出了问题,随便找一家授权店都能检测质保。 对于一辆买菜接娃的电动车来说,“走到哪都有人管”这件事,比循环寿命多几百次重要得多。
铅酸的另一个隐形优势是规格统一。 48V12Ah、48V20Ah、60V20Ah,这几个型号几乎通吃所有存量国标车。 电池仓尺寸固定,接线逻辑简单,师傅拆开坐垫,十几分钟换完,车主当场骑走。 锂电做不到这一点。 不同品牌的电池包尺寸不一样,接口不一样,通讯协议也不一样。 门店要是备锂电,备少了不够用,备多了压资金,备错了型号就是死库存。
修车铺是小本生意。 老板愿意推什么,取决于什么东西能持续带来回头客,而不是什么东西参数好看。
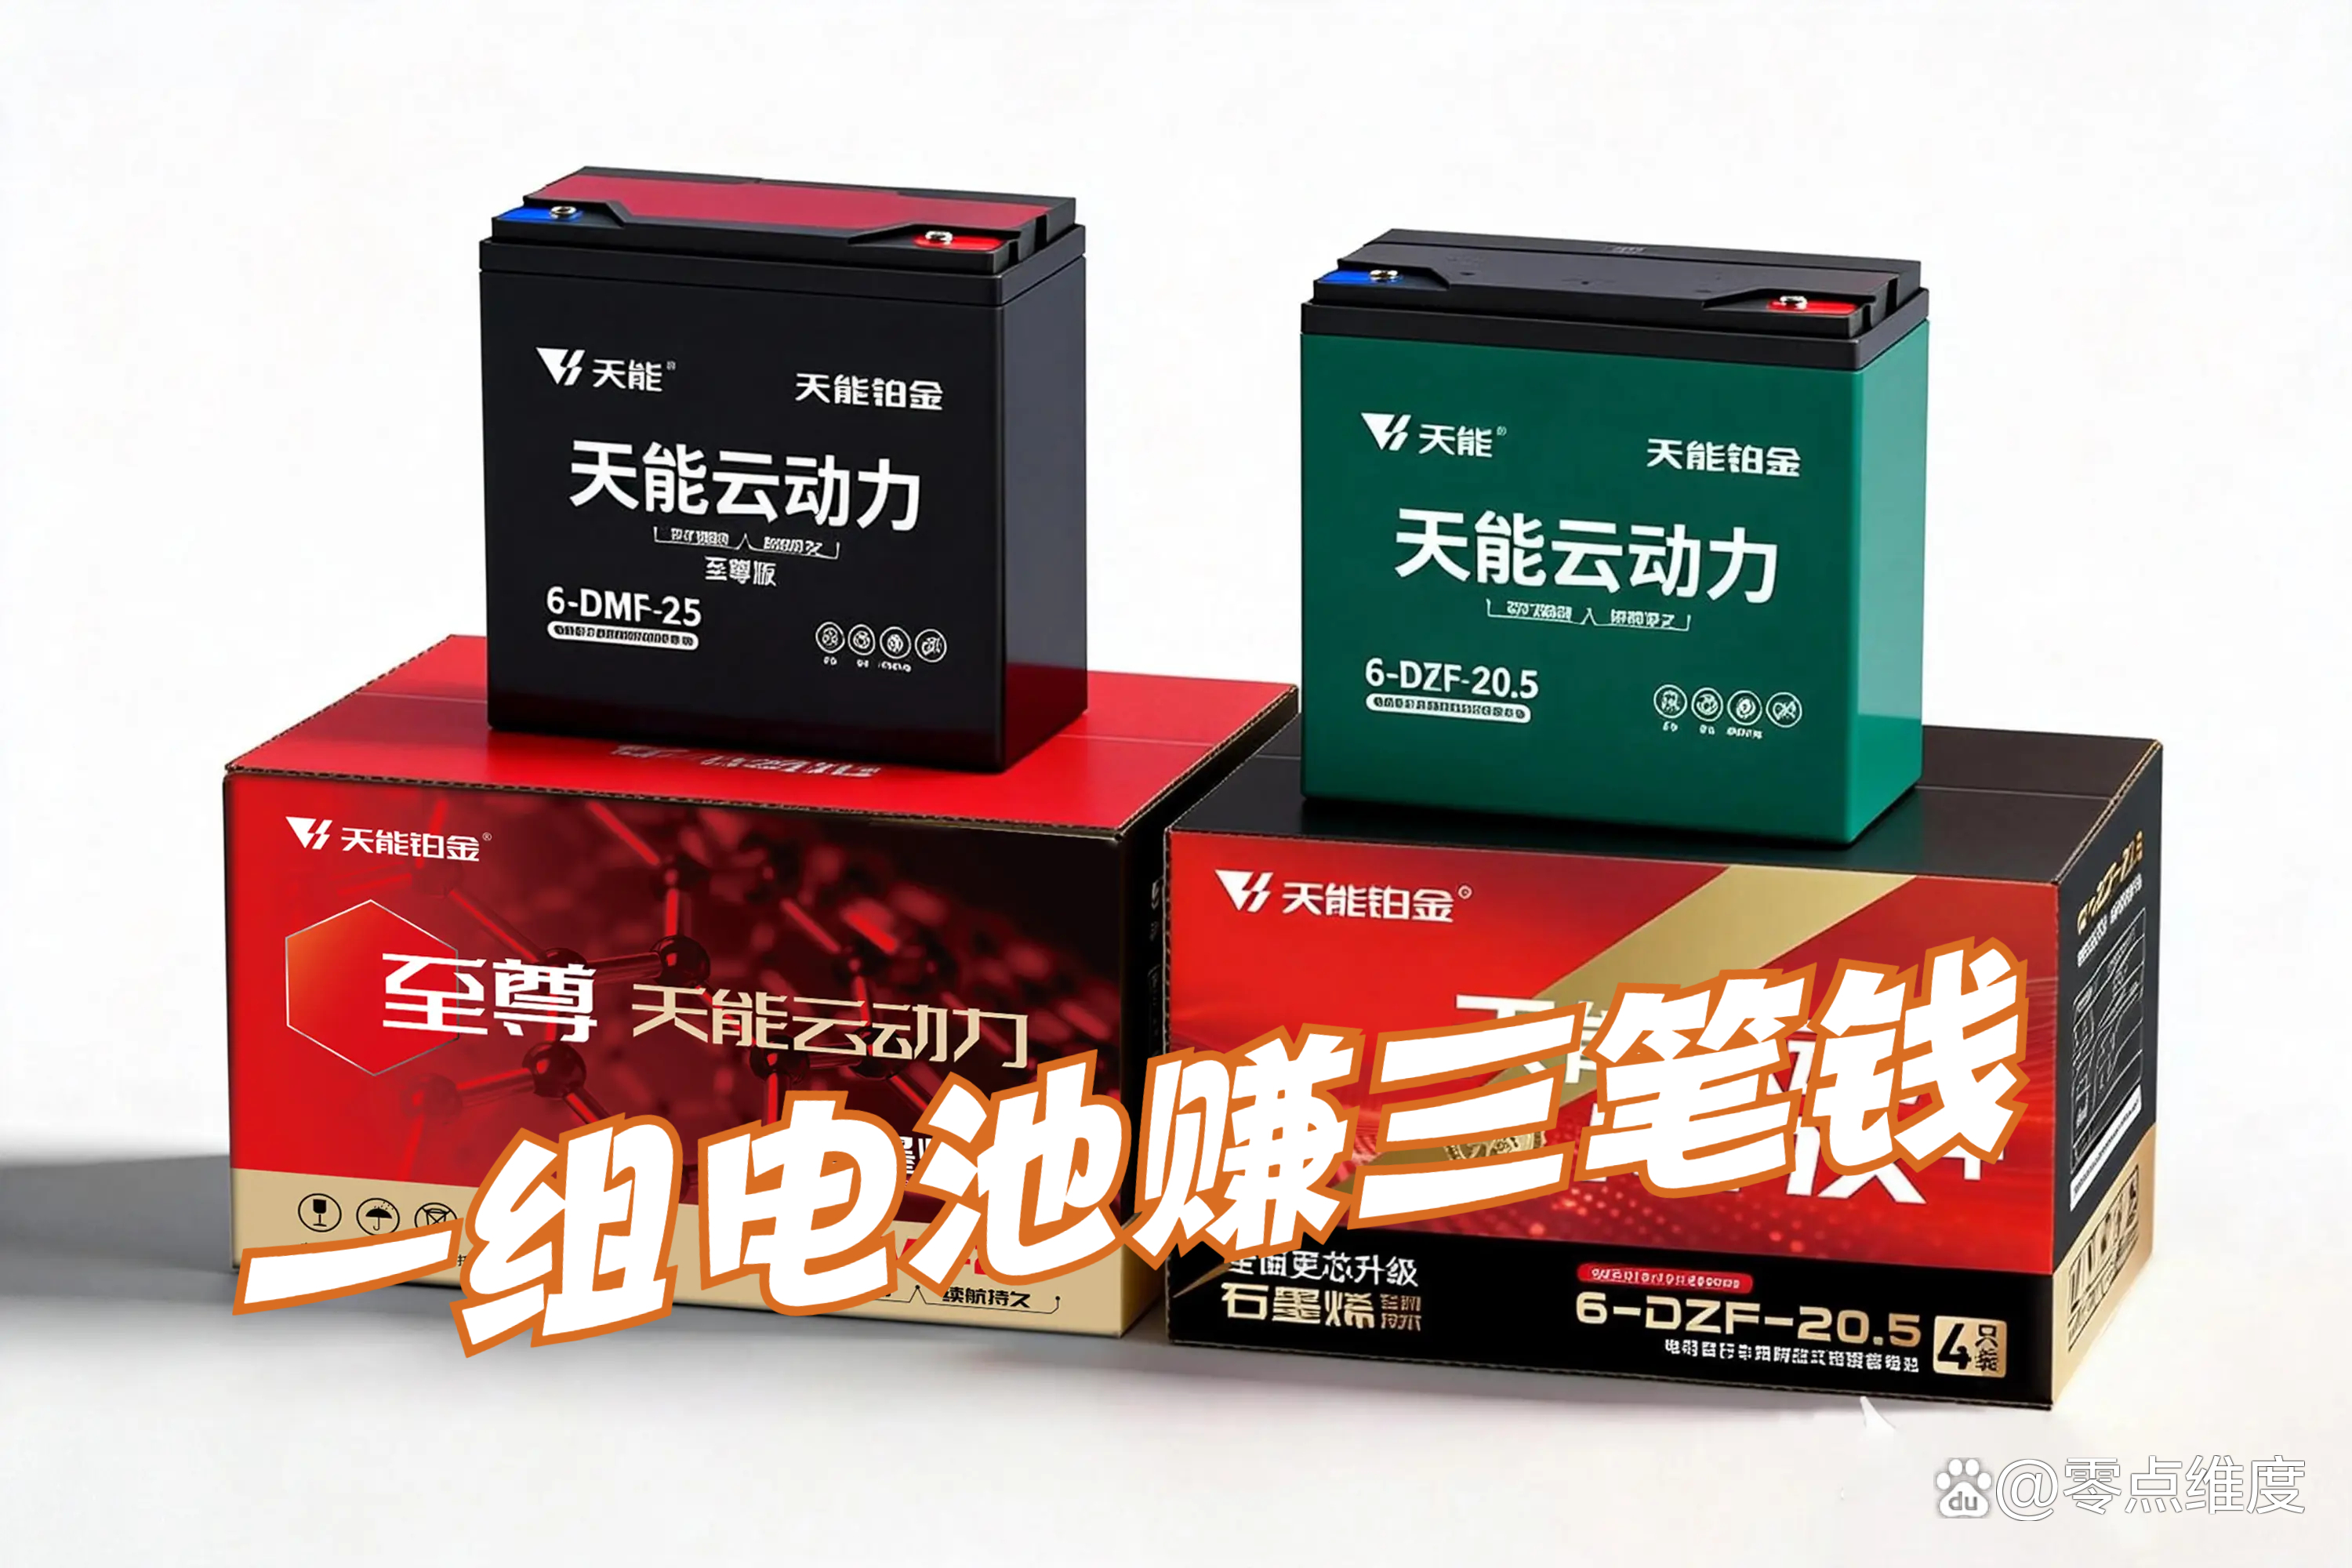
一组48V20Ah的铅酸电池,进货价400块左右,卖给车主500块。 车主拿旧电池抵扣200块,实际掏300块。 老板转手把旧电池卖给回收商,按单块55到60块收,四块一组又能多赚几十块。 如果旧电池里只有一两块坏了,剩下的拼一拼,还能装进二手车里再卖一次。 一组铅酸电池,老板赚的是三笔钱:新电池差价、旧电池回收差价、单块维修或拼装的残值。
更让门店踏实的是复购节奏。 铅酸电池用两年左右容量衰减,车主到期大概率还会推回同一家店。 换电池的时候顺带补个胎、调个刹车,又是一笔配套生意。
锂电在门店的账本上完全是另一回事。 一组正规48V20Ah锂电,进货价动辄上千。 门店备三组不同规格,上万元流动资金就压进去了。 而锂电循环寿命长,正常家用能撑五到八年,卖出一组等于未来好几年这个客户不会再回来换电池。 街边店最怕的不是单价低,是客户“买完就消失”。
维修门槛又是一道坎。 铅酸电池坏了,多数时候只是其中一块电瓶不存电,换一块一百多块钱就能解决。 锂电是一整个电池包,里面几十节电芯加一块BMS保护板,街边师傅没有检测设备,也没有电芯匹配能力,坏了只能整组换。 换一组上千块,车主觉得亏,老板夹在中间扯皮。
安全责任则是真正让门店不敢碰锂电的那根线。 铅酸过充老化,最多鼓包漏液;锂电一旦热失控,起火速度极快。 2022年11月,广东潮州一家电动自行车维修门店发生火灾,造成3人死亡,起火原因就是维修店经营者在店门口给锂电池充电时,锂电池热失控引燃了周边可燃物。 对一个小修车铺来说,一场火烧掉的不只是电池,是整个店和后面的赔偿。
普通车主算的账,跟网上测评博主完全不是一套算法。
同样48V20Ah,铅酸以旧换新掏三百多块,正规锂电补完差价普遍在一千块上下。 差价接近三倍。 对于每天骑行三五公里、买菜接孩子的用户,锂电的轻量化和长寿命几乎感知不到,多掏的几百上千块是立刻能摸到的成本。
旧电池的处理更现实。 铅酸旧电池有人上门收,明码标价,能抵扣;锂电旧电池街边店不收,回收渠道零散,折价极低。 买车时多花的钱,卖旧的时候一分捞不回来。
轻便这个优点,在防盗场景里反而变成了缺点。 一组锂电十几公斤,拎起来就走;铅酸五六十公斤,小偷搬都嫌费劲。 老旧小区露天停放,锂电被盗的损失是一千多块直接蒸发,铅酸反而省了这份心。
还有一条很多人不知道:铅酸原车改锂电,属于非法改装。 2026年新国标铺开之后,“一车一池一充一码”的互认协同机制从技术上把电池和车辆绑定在一起,电池、充电器随意混配拼装的路子被大幅收紧。 原车控制器和线路是按铅酸放电特性设计的,直接换锂电,即便电压标称对得上,也可能损伤控制器和电机。
新国标对铅酸的态度,比很多人想象中更明确。 使用铅酸蓄电池的电动自行车,整车质量上限从55公斤放宽到了63公斤;使用其他类型蓄电池的车型,仍然卡在55公斤。 这意味着铅酸车型在合规框架内获得了更大的电池容量和续航空间,而锂电车型的重量天花板没有动。
市场数据直接反映了这个变化。 2025年主流品牌主推车型中,铅酸电池搭载比例从第一季度的54.9%一路爬到第四季度的90.6%,锂电份额被压缩到不足10%。 到2026年初,铅酸在两轮电动车电池市场的整体占比回到九成左右,锂电不足一成。 天能股份在2026年4月接受调研时的表态也很直白:两轮车锂电整体渗透率仍然很低,铅酸仍是主流选择,两类电池长期共存。
制度没有封杀锂电,但制度给出的重量空间、追溯机制和安全导向,客观上让铅酸在“合规原厂车”这个盘子里站得更稳了。
锂电不是没有市场,是它的市场不在街边换电池这个场景里。
2026年4月,工信部和供销合作总社联合发了一份通知,专门部署电动自行车锂离子电池回收体系建设,要建“回收点—中转站—分拣中心”三级网络,把旧锂电的回收触角往基层延伸。 这件事的方向是对的,旧锂电残值上不去,车主换电的综合成本就下不来。 但文件落地到街边店老板愿意当场收旧锂电、车主能当场折现,中间还隔着相当长的距离。
锂电真正跑得动的场景,是外卖骑手、长途高频骑行,以及原厂出厂就配锂电的车型。 这些用户对续航和轻量化有硬需求,愿意为它付溢价,也有条件承担相应的充电和停放风险。 而在“老车推去修车铺换一块电池”这个具体动作上,车主面对的是三百多块的铅酸和一千块上下的锂电,背后是40万家铅酸售后网点、一套成熟的旧电池回收链、一个师傅十几分钟就能搞定的维修流程,以及一组烧不起来但搬不走的铁疙瘩。
铅酸赢的不是性能,是它在街边维修这个生态里,每一个环节都刚好卡在了最省事的位置上。