中国汽车市场109品牌激战,头部车企如何用三电智能逆袭全球成“战神”?

你能想象吗?
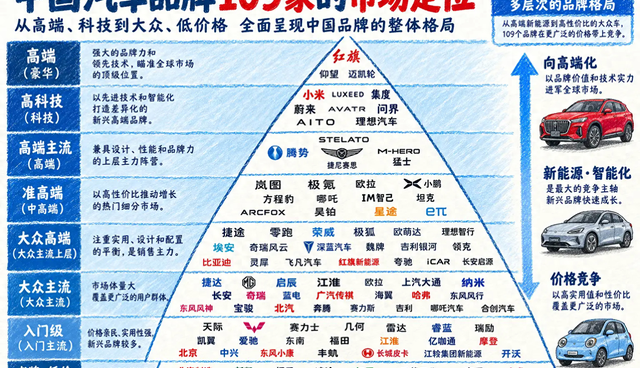
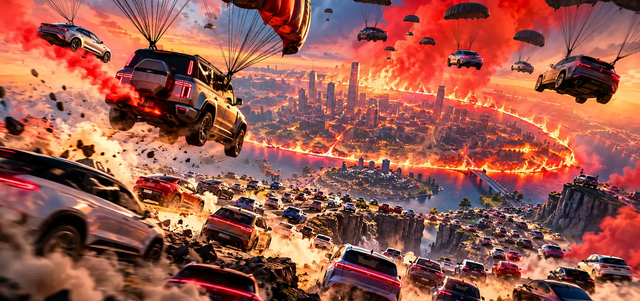
现在咱这儿的汽车市场,跟那啥“吃鸡”游戏似的,109个品牌像一百多个玩家从天而降,扎堆儿拼命抢地盘。
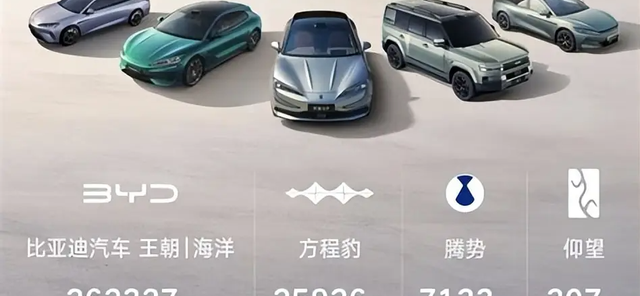
你别说,这画面还真挺热闹,分个八档,从百万级豪车的红旗、仰望,到街头巷尾能见着的低价大众车,层层叠叠,像座巨大的金字塔。
可别以为这是买车攻略,那玩意儿更像战场地图,谁在哪儿,谁被卡脖子,全都一清二楚。
试想你开着车在积水路段,别人的车抖得跟被踩着小鸡似的,你这车却稳得像条老狗,随时能摆脱困境。
光靠传统机械转向?
呵,那是老黄历。
现在,轮子还能左右各打不同角度,360度旋转不是梦。
再说说智能驾驶,原先那玩意儿就是自动巡航,跟着车走,简单得不顶用。
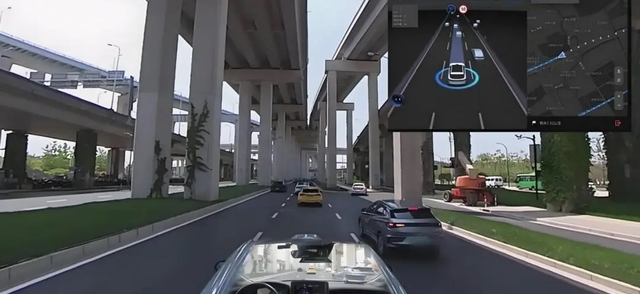
这回升级得像“端侧大模型”似的,别看车里没啥地图,凭着激光雷达和AI大脑,能精准识别红绿灯、行人、路上的各种突然状况,灵活变道超车。
简直就是车载的老司机,安全感蹭蹭往上涨,坐车的人都能睡个好觉,司机也能松口气。
电池和充电这块儿也不消说,800V、1000V的高压快充技术,原本高端车专属,现在大街小巷都能用上。
你插上充电桩,十几分钟就能补满好几百公里续航,跟之前排队充电像打持久战的日子比,那简直是天壤之别。
电池散热管理跟着升级,冬天不怕电池冻,夏天不怕发烫,长途出行也不再是噩梦。
这技术迭代快得跟坐火箭似的,硬件和软件都在拼命升级,国产车企跟合资燃油车的传统套路碰了个满怀。
你看这市场竞争,死活不是单靠价格拼脸,配置、技术、用户体验都得跟上。
谁能把电池、电机、智能驾驶系统整合得好,谁就能赢得市场的“吃鸡”资格。
说起这阵势,车企们都不是吃素的。
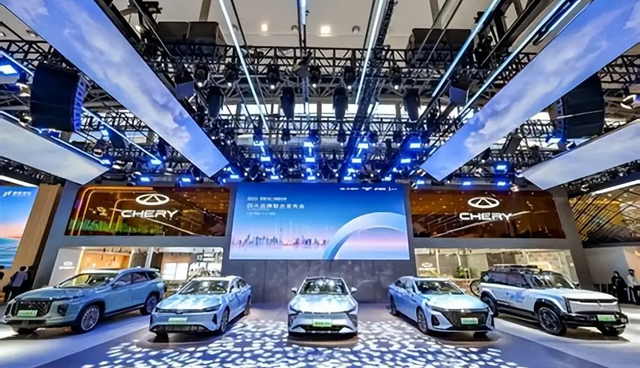
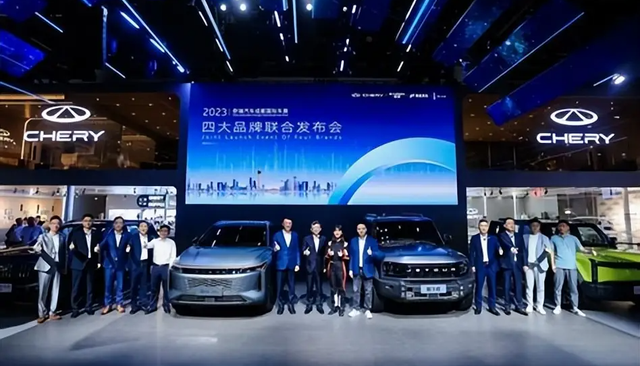
吉利一把抓,旗下吉利、银河、极氪、领克、几何、雷达六个品牌,像个多面手,经济型、性能车、越野皮卡全覆盖。
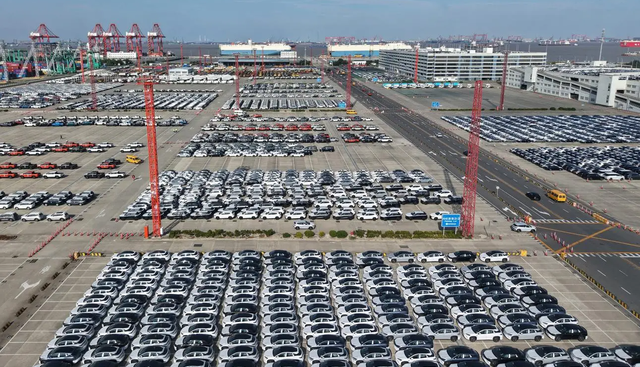
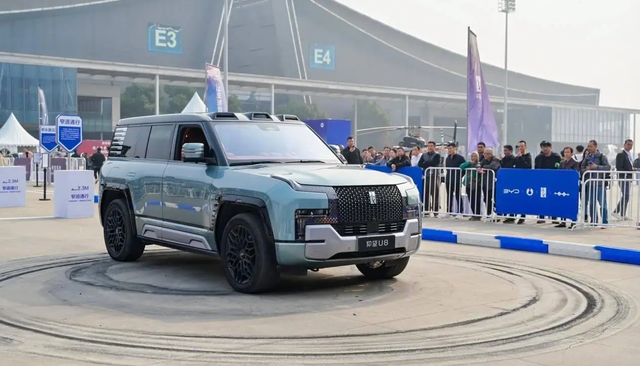
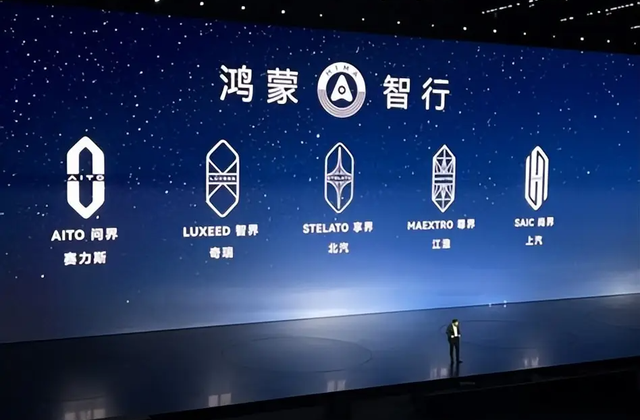
华为的鸿蒙智行体系下,问界、智界、享界、尊界,搞得高端SUV、轿跑到行政豪华车都有。
多品牌矩阵这招,能精准找到不同客户的口味,也能把风险摊开,毕竟这市场太大,谁都得分一杯羹。
不过,兄弟,话说回来,品牌多了,管理可就难了。
消费者看着一堆兄弟品牌容易蒙圈,买车的时候闹心,营销人员也头疼,怎么跟客户讲清楚差异?
研发资源怎么分配,渠道咋整合,复杂得跟拆盲盒似的。
资源分散了,没准儿反倒给自己挖了坑,有时候反应慢了,市场机会就被别人抢了。
新能源车渗透率突破50%,也就是卖的十辆车里,起码五辆是电动的。
这数据看着挺豪横,但销量大头集中在20个品牌手里,剩下的60多个品牌销量就像小杂鱼,年销量连5万辆都不到,有的甚至月销量只有几十辆,活得那叫一个艰难。
没核心技术,靠贴牌和信息差活着,工厂停产、经销商散伙,跟电子坟场没两样。
汽车行业不是卖白菜,年销量不到几十万辆,根本摊不平研发和模具成本,没钱烧,产品没竞争力,活该被淘汰。
头部车企通过垂直整合供应链,电池芯片成本砍了20%以上,电动车的价格甚至能比油车还便宜。
这种规模效应带来的优势,像是给他们插上了翅膀。
小品牌跟不上节奏,没法搞研发,产品跟不上时代,市场份额就像流水一样被抢走。
规模大了,成本低,更新快,市场自然向头部品牌聚拢。
你说外资老大哥们这会儿咋想?
他们习惯了那种十年一个平台,车型改款拖拖拉拉的老套路。
中国市场这109个品牌轮番上阵,技术更新比喝水还快,直接让他们懵了。
要是不调整策略,赶不上这节奏,迟早被边缘化。
中国这地儿,成了全球汽车产业链的试验场,谁能在这儿活下来,谁就能在全球跑得更远。
咱们这帮中国车企,正经历一场凶狠的全球化试炼。
能在这场大淘汰中存活下来的,基本上是把成本、智能座舱、高阶智驾、三电系统整合得滴水不漏的高手。
只是,这么激烈的竞争和集中,会不会把创新给压没了?
头部品牌越强,边缘品牌越弱,市场是不是就变成了“独角戏”?
创新生态会不会因此失去多样性?
这是摆在中国汽车下一阶段的大难题。
规模效应和创新活力之间,得找个平衡点,不然这场“吃鸡”游戏,可能玩着玩着就没了乐趣。