新能源轻卡十强赛进入贴身战:远程保基盘、福田稳第二、重汽奇瑞抢增量


2026年1—9月,新能源轻卡累计销量16.4万辆,同比增长35%。9月单月渗透率44.35%,较2025年全年的25.97%高出超过18个百分点,创下历史最高值。放在整体轻卡大盘同比“3连降”的背景下,这条增长曲线足够独立。
但比总量更值得拆解的,是十强榜单的“结构”。把2023年—2026年1—9月的数据并排看,一个被总量增速掩盖的事实很清楚:前两名连续四年没有换过位次,第三名之后却几乎年年重排。
一、“第二追第一”的张力在逐年增强
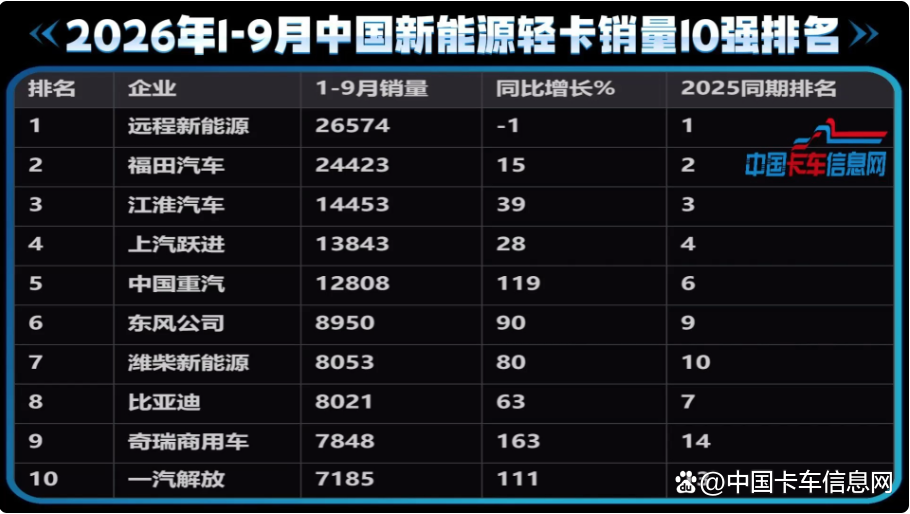
远程新能源与福田汽车连续四年稳居前二。2023年1—9月,远程7,359辆、福田3,832辆;2024年同期,远程1.47万辆、福田5,860辆;2025年同期,远程约2.5万辆、福田约2.12万辆;2026年同期,远程26,574辆、福田24,423辆。
位次没变,但“第二追第一”的张力在逐年增强。两者差距从2024年的约8,800辆,收窄到2025年的约3,800辆,2026年进一步压缩到约2,100辆。远程2026年同比-1%,是十强中唯一负增长的企业;福田+15%,在头部中不算慢,但放在35%的行业增速面前,同样意味着份额的被动收缩。
二、第三名之后竞争激烈:四年数据看换手
真正体现竞争烈度的,是第三名之后的位次变动。
2024年1—9月,第3是宇通(5,490辆),到2025年直接跌出前12;2025年第5是陕汽(6,839辆),2026年跌出前12;2025年第8是浙江飞碟(4,787辆),2026年滑到第11。
另一边,江淮从2024年第7(3,235辆)升至2025年第3(1.02万辆),2026年守住第3(14,453辆);上汽跃进从2024年第9(2,379辆)升至2025年第4(9,616辆),2026年守住第4(13,843辆);中国重汽从2024年第11(2,232辆)升至2025年第6(6,161辆),2026年再升至第5(12,808辆);奇瑞从2025年第14(3,055辆)冲到2026年第9(7,848辆);一汽解放从2025年第13(3,257辆)进到2026年第10(7,185辆)。
2024年到2025年,前十净换手3家;2025年到2026年,净换手2家,但位次变动涉及6家。在一个同比增长35%的市场里,这样的进出幅度说明增量集中流向了在渠道、产品矩阵或场景深度上形成可复用能力的企业。
三、中部企业有三种进场方式
第三名之后的中部企业有三种进场方式。
第一种是渠道杠杆型,以中国重汽为代表。HOWO纯电轻卡上险量从2024年1—9月的2,232辆增至2026年同期的12,808辆,规模扩大到约5.74倍,排名从第11位升至第5位。其增长靠的是传统轻卡渠道网络、服务能力与135kWh、156.7kWh等多电量产品矩阵,响应市场需求形成合力后的体系化放量。中国重汽证明的是:在传统轻卡市场有渠道积累的企业,一旦产品矩阵补齐,放量速度可以快于从零起步的新势力。
第二种是场景聚焦型,以奇瑞为代表。奇瑞商用车以7,848辆位列第9,163%的增速在十强中居首。支撑这一增速的不是全价格带铺量,而是零米轻卡在高端城配赛道的聚焦。
第三种是基盘守位型,以江淮、上汽跃进为代表。江淮从2024年第7升至2025年第3,2026年守住第3;跃进从2024年第9升至2025年第4,2026年守住第4。两家企业的共同特征是:在2025年完成跃升后,2026年增速分别为39%和28%,江淮略高于大盘、跃进低于大盘,但凭借已经建立的规模基盘守住了位次。不过守位成功,不等于守位轻松——重汽与江淮的差距已缩小到1,645辆,跃进与江淮之间只有610辆。
目前看这三种路径都有效,但都还没有形成稳定格局。江淮、跃进守住了位次,增速却低于大盘;重汽、奇瑞增速很高,但能否在2027年守住新位次仍是未知数。中部席位的流动性,恰恰说明这个区间的竞争壁垒尚未固化。
四、万辆线之上的位次能否固化
2026年1—9月,第三名江淮14,453辆、第四名跃进13,843辆、第五名重汽12,808辆,三家挤在万辆线之上,彼此差距在1,600辆以内;第六名东风8,950辆,与第五名之间出现近4,000辆的断档。这意味着“万辆俱乐部”内部正在形成一个新的竞争带,而万辆线以下的企业要挤进来,需要在一个季度内完成过去一年才完成的增量。
前两名连续四年稳定,说明先发壁垒真实存在;第三名之后年年换血,说明中部壁垒远未固化。2026年剩下的三个月以及2027年的排位,检验的不是谁的增长故事更好听,而是江淮、跃进、重汽这三家挤在万辆线之上的企业,能否把2026年的位次变成2027年的基盘。如果2027年第三到第五名再次重排,那说明新能源轻卡的中部仍处于“谁都能进、谁都难稳”的绞杀阶段;如果位次开始固化,这个细分市场的竞争格局才算真正进入成熟期。