日均2.4亿公里!比亚迪甩出智驾“王炸”,车企终局大战正式开打

每天2.4亿公里的智驾数据,比亚迪直接把行业终局的敲门砖亮了出来。
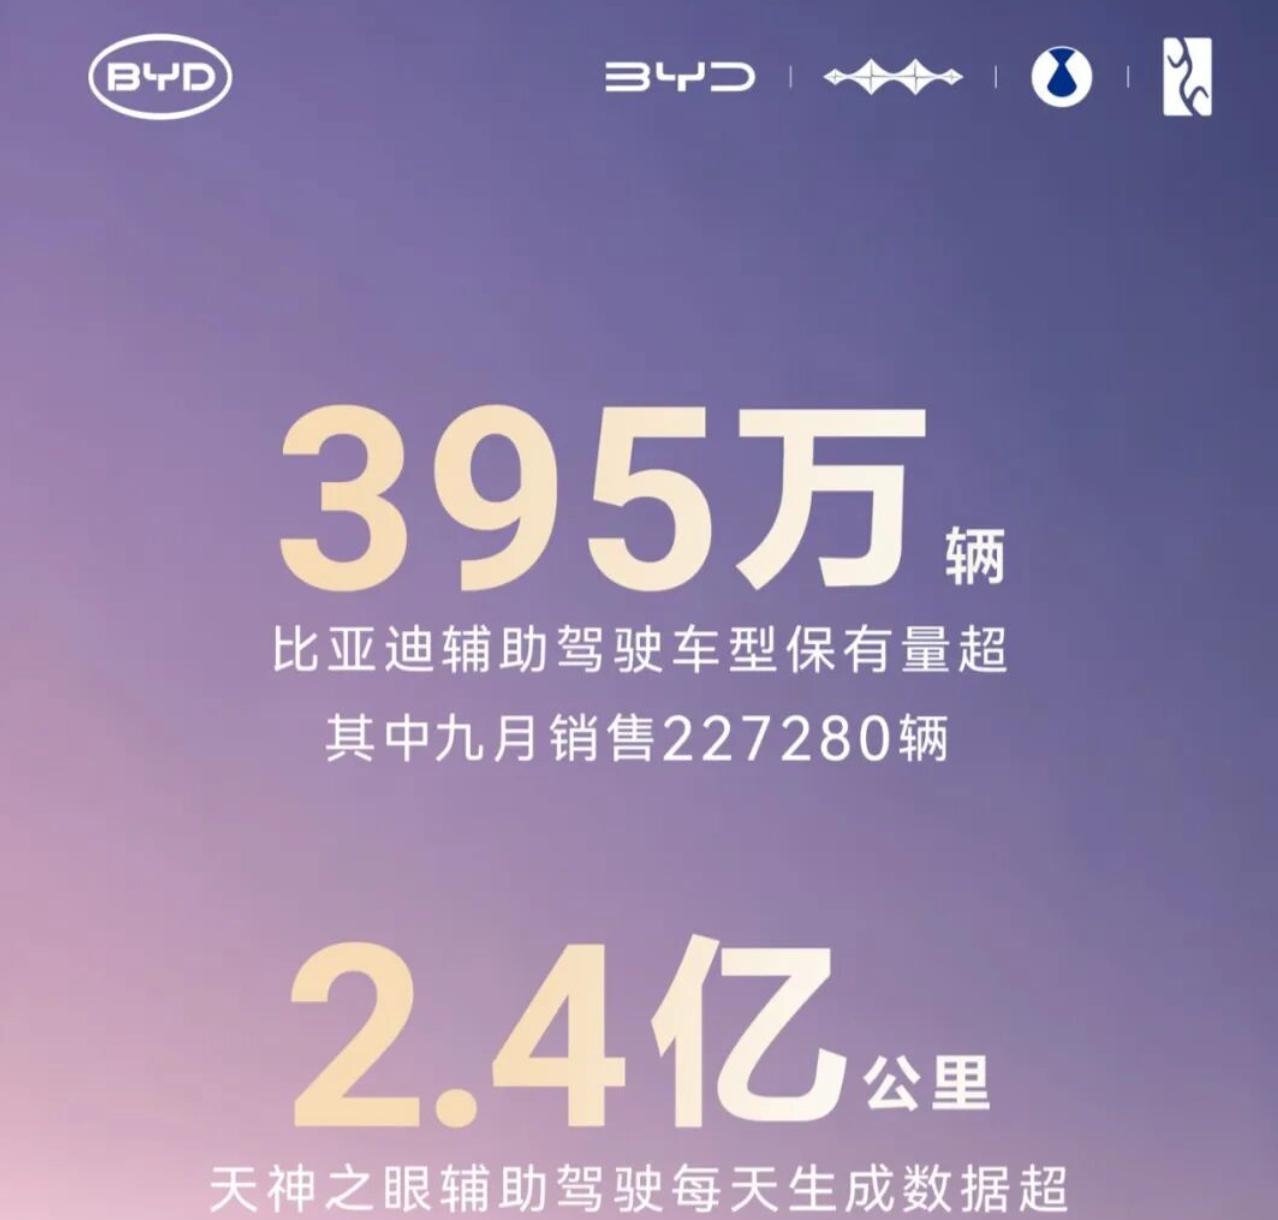
10月15日比亚迪官方官宣,旗下搭载天神之眼的辅助驾驶车型保有量已经突破395万辆,平台每日生成的真实路况数据超过2.4亿公里。
这个数字是什么概念?按地球赤道4万公里周长折算,每天收集的行驶里程能绕赤道6000圈。横向对标特斯拉,其2025年全年FSD累计行驶里程约30亿英里,折算下来日均仅1300万公里,比亚迪当前的数据生成速度已是其数倍。
这些数据全是车主日常通勤“免费”跑出来的。
395万辆搭载天神之眼的车辆穿梭在城市主干道、高速公路、乡间小路,每一次变道、过路口、紧急制动的决策数据,都会实时回传——成为天神之眼大模型迭代的训练素材。
今年8月19日,比亚迪海洋网总经理张卓公开说过一句话,当时不少人觉得太狂:“现在说比亚迪辅助驾驶比华为强没人相信。”
他紧接着给出的理由,戳中了端到端智驾时代的核心:大模型迭代拼的就是数据量,数百万辆车的真实数据积累,正是今年天神之眼B体验大幅提升的核心原因。
说白了,算法团队可以挖,高算力芯片可以买,唯独每天数百万辆车跑出来的海量真实场景,后来者砸再多钱也没法短时间凑齐。
前两年消费者判断智驾好坏,还在数车上有几颗激光雷达、芯片算力有多少TOPS。进入2026年,这套评价逻辑已经快速失效。
现在的行业竞争,早就从单点技术参数比拼,转向了“大模型+数据+场景”的体系力对抗。端到端架构的本质,是用海量数据训练统一神经网络,让系统自己学会处理路况,不用工程师逐条编写规则。
对应的正反馈逻辑非常直白:上路的车越多,积累的数据越多;数据量越大,模型迭代速度越快;迭代越快,智驾体验越好;体验越好,能卖出的车就更多。
这个数据飞轮一旦转稳,就是难以复制的壁垒。
当然这并不意味着其他玩家没有机会,截至2026年9月,华为乾崑智驾搭载量已经突破200万辆,累计辅助驾驶里程超过128亿公里,在算法工程化、品牌溢价层面仍有明显优势。
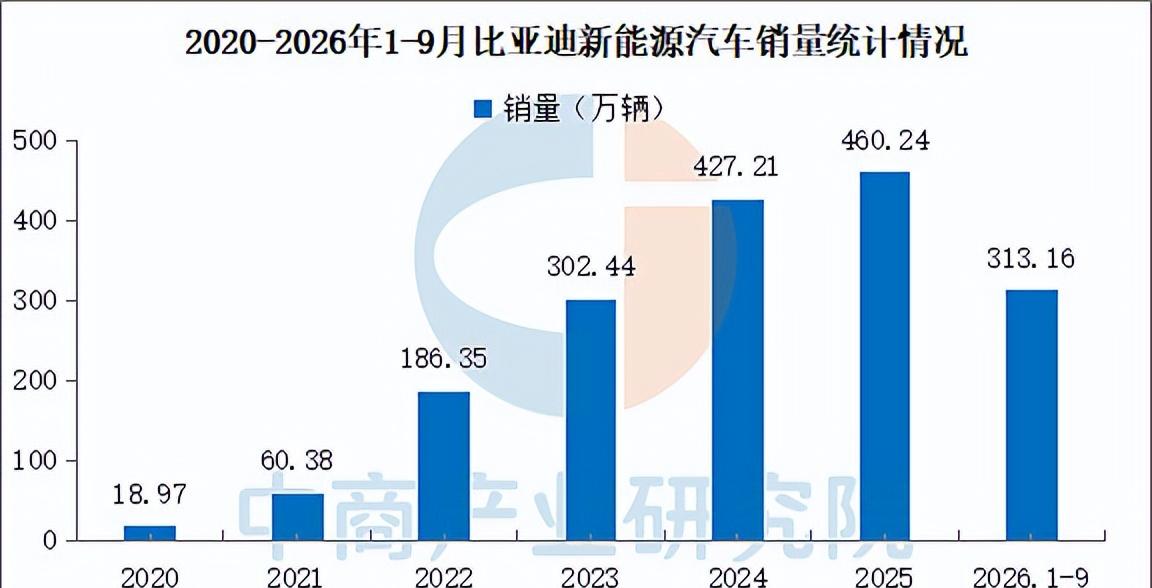
只是从结构上看,比亚迪的年销量是华为合作车型销量总和的数倍,数据规模上的差距很难靠短期发力抹平。
跑得快决定当下位次,能跑远才能撑到终局。
2026年国内智驾行业正在经历一次底层规则切换,工信部先后发布《智能网联汽车 组合驾驶辅助系统安全要求》《智能网联汽车 自动驾驶系统安全要求》两套强制性国家标准,搭起了从L2辅助驾驶到L3、L4高阶自动驾驶的完整监管框架。
中信建投对此的判断非常明确:2026年是中国智能驾驶从“功能竞赛”转向“制度化商业落地”的关键分水岭,行业竞争逻辑从拼体验转向拼合规、拼安全、拼完整体系。
过去不少车企靠OTA快速上线功能、“先推了再迭代”的野路子,以后走不通了。L3级自动驾驶准入明确要求,车企必须具备完整的测试验证体系、安全兜底机制和事故责任界定能力,那些只靠第三方供应商方案“攒”智驾功能的二线车企,最先要面对的就是陡增的合规成本压力。
数据出境合规是另一道隐形门槛。2026年初八部门联合印发《汽车数据出境安全指引(2026版)》,针对驾驶自动化场景细化了重要数据判定规则。对想出海的车企来说,怎么在合规框架下调用海外数据训练模型,是个全新的考题。
比亚迪、华为这类提前布局数据合规体系的头部玩家,前期投入正在变成外人看不见的竞争护城河。
智驾的普及速度,本身也在超出多数人预期。2025年国内城市NOA渗透率为14%,2026年预计提升至23%。
更关键的变化发生在价格带,2025年率先放量的是20-30万元价位车型,2026年渗透曲线已经明显下探到10-20万元区间,当前10-15万元车型的智驾渗透率已经提升至28%左右。
智驾正在从新能源汽车的“加分选配”,快速变成消费者购车时的“必选项”。
这种趋势下,车企智驾能力的分层固化会越来越明显。年销量不足10万辆的中小车企,既没有足够规模的数据喂养自研模型,也承担不起和头部供应商深度定制的成本,和第一梯队的差距只会越拉越大。
对普通车主来说,选智驾车型的逻辑也要变:别只盯着当下的功能好不好用,更要看车企有没有足够大的保有量、有没有支撑模型持续迭代的数据和算力储备。
保有量大的车型,系统会随着数据积累越用越聪明;年销只有几千辆的小众智驾车型,大概率会掉进数据少、迭代慢、体验差、销量更低的负循环里。
对关注产业链的投资者来说,机会也不在单一的技术环节,而是集中在三个交汇方向:一是智驾芯片的国产替代,二是激光雷达的规模化拐点,三是Robotaxi产业链的早期布局。
高算力芯片、线控底盘、域控制器这类上游企业,既能吃到当前L2、L2+级智驾渗透率提升的红利,未来还能承接Robotaxi规模化落地带来的增量需求。
往后三到五年,能在智驾赛道站稳脚跟的车企,都要跨过三道坎。
头一道硬坎是销量规模。行业普遍共识是年销10万辆只是生存底线,年销达到50万辆以上,才能在数据积累和成本分摊上握有主动权。
第二道坎是全栈闭环能力。不是要求所有车企都自研芯片,但从数据采集、模型训练到OTA推送的完整链路,必须握在自己手里。长期依赖第三方“黑盒”方案的车企,最终会丧失产品差异化和迭代节奏的控制权。
还有一道容易被忽略的隐形门槛——合规体系的先发优势。L3级准入的硬标准已经落地,率先建成安全验证体系、拿到L3准入许可的车企,未来两到三年会稳稳吃到制度性红利。
比亚迪这次公布的每天2.4亿公里数据,从来不是一个用来秀肌肉的漂亮数字。
它真正释放的信号非常明确:中国智驾行业的增长逻辑,已经完成了从“技术单点驱动”到“规模体系驱动”的切换。数据飞轮全速转动之后,后来者追赶超车的时间窗口,正在肉眼可见地快速关闭。