深耕静态交通山西建投,借车位共享破解停车民生难题

我记得前两年在青岛跑商圈的时候,最烦的不是路堵,是车位。晚上下班,导航把我往某个停车场引,结果转一圈发现地面还能看到几辆车,但一问才知道车位早就被“长期占着不动”。你说离谱不离谱,开车的人越来越多,停车资源却像被分成两层天:一层是白天能用的没车,另一层是需要的人找不到车位。
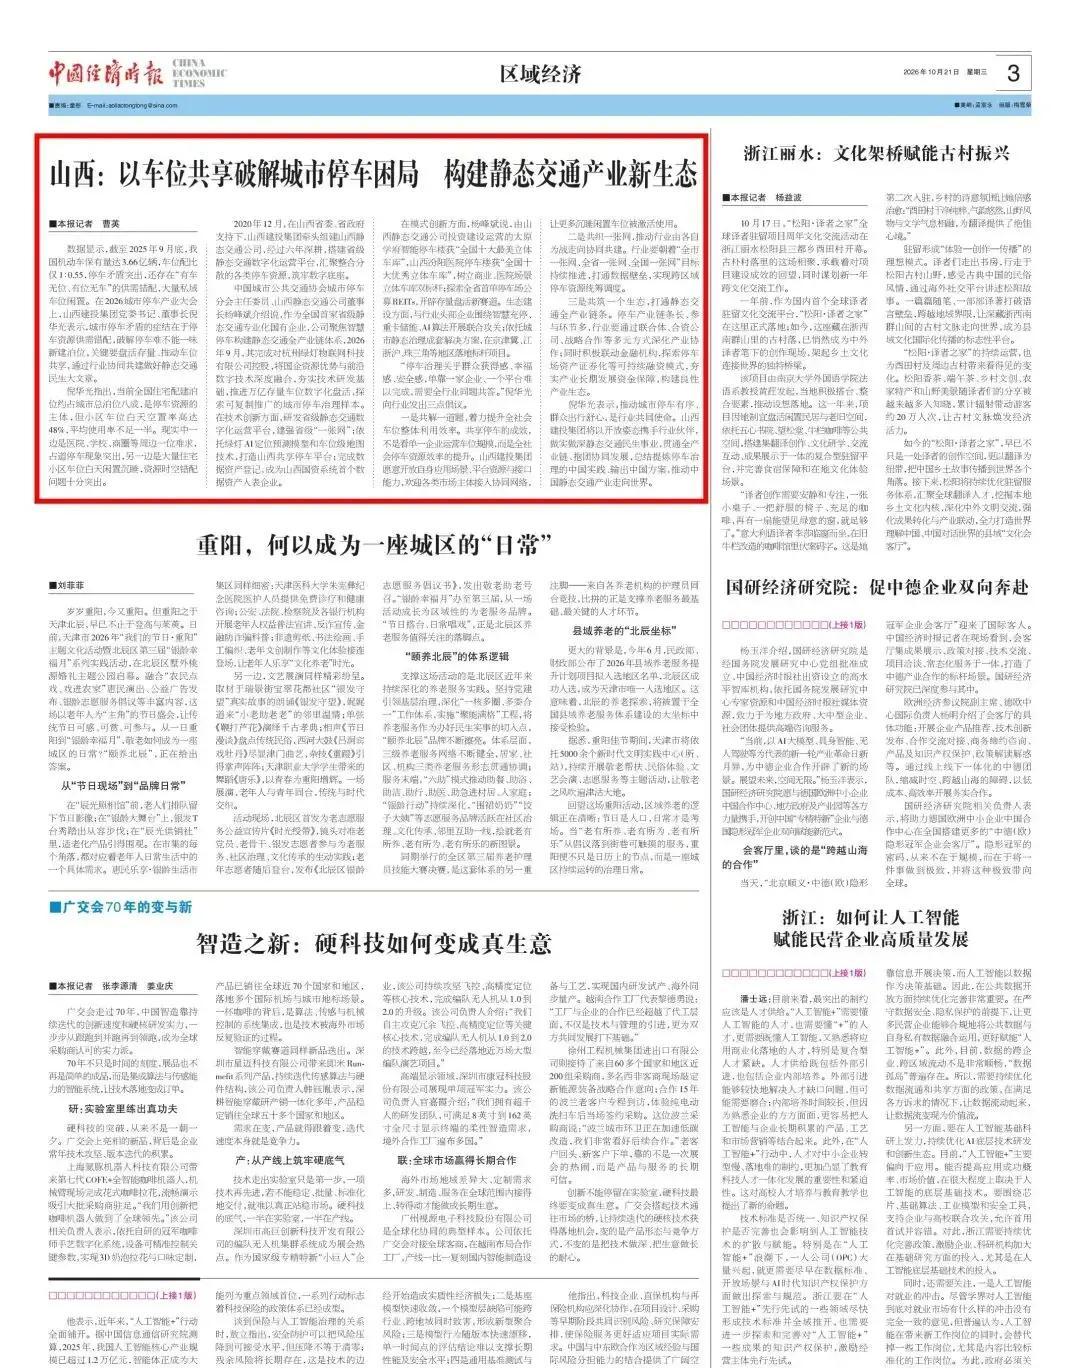
这种状态不只是青岛的“城市小情绪”,在不少城市都存在。中国经济时报的报道提到,截至2025年9月底,我国机动车保有量达3.66亿辆,而车位配比仅1比0.55,停车矛盾突出,还出现有车无位、有位无车的供需错配,很多私域车位闲置。停车难,本质上不是只有停车场不够,而是资源在时间和空间上的错位。
说到这儿,很多车友会下意识觉得答案是再多建点停车楼、再多划点泊位。但报道里给的关键点很明确:破解停车难不能一味新建泊位,关键要盘活存量,推动车位共享,通过行业协同共建把静态交通这道民生题做扎实。
也就是说,别只看“新增车位多少”,得盯着“现有车位到底有没有用起来”。
先把问题摆到桌面上。报道指出,当前全国住宅配建泊位约占城市总泊位八成,是停车资源主体。但小区车位白天空置率高达48%,平均使用率不足一半。
这意味着一种典型场景:你家小区车位白天基本空着,医院、学校、商圈周边却一位难求,结果车辆为了省事开始占道停车,城市静态交通的秩序就被一点点“磨”出来。
汽车爱好者聊动态交通都习惯了,聊静态交通其实也一样有“工程逻辑”。车位就像车的泊位系统,需要匹配需求曲线。白天谁用车位?医院、学校、办公场所的人。夜里谁用?居住人群。传统的私域车位因为权限、信息不透明,导致供给没法迁移到需求端。
你站在车主角度看,是找不到位;你站在运营端看,就是资源没调度,静态交通成了碎片化的“孤岛”。
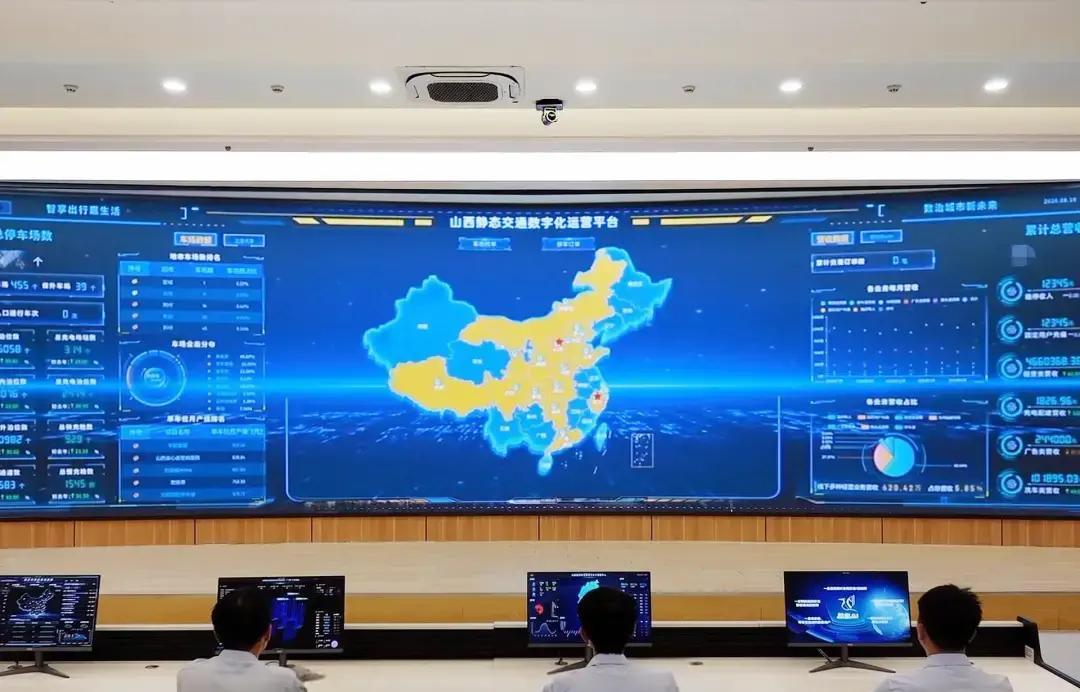
报道给了一个很具体的案例:2020年12月,在山西省委、省政府支持下,山西建投集团牵头组建山西静态交通公司。经过六年深耕,搭建省级静态交通数字化运营平台,汇聚整合分散的各类停车资源,筑牢数字底座。
这段时间不是“拍脑袋上线”,而是用六年把底层能力建起来。要盘活存量,最难的不是挖土,是数据和运营规则。没有数字底座,共享停车就会卡在“谁的车位”“谁来结算”“怎么对接平台”。
报道里提到,该公司作为全国首家省级静态交通专业化国有企业,聚焦智慧停车构建静态交通全产业链体系。到2026年9月,它完成对杭州绿灯物联网科技有限公司控股。这里很关键,因为控股通常意味着技术、算法、设备体系可以更深地打通。
简单说就是:不仅要有平台,还要有能落地的定位、识别、预测能力。停车不是拍照片就行,车位状态要实时、可核验。
再看技术创新部分,报道给了三个关键词。第一,研发省级静态交通数字化运营平台,建强省级“一张网”。第二,依托绿灯AI定位预测模型和车位级地图技术,打造山西共享停车平台。第三,完成数据资产登记,成为山西国资系统首个数据资产入表企业。
对车友来说,“车位级地图技术”听起来抽象,但你可以把它理解成把每一个车位都“编号并建档”。车位不是一个区域,是一个个可识别的点位。点位清楚了,才能把车的需求和车位的状态对上。
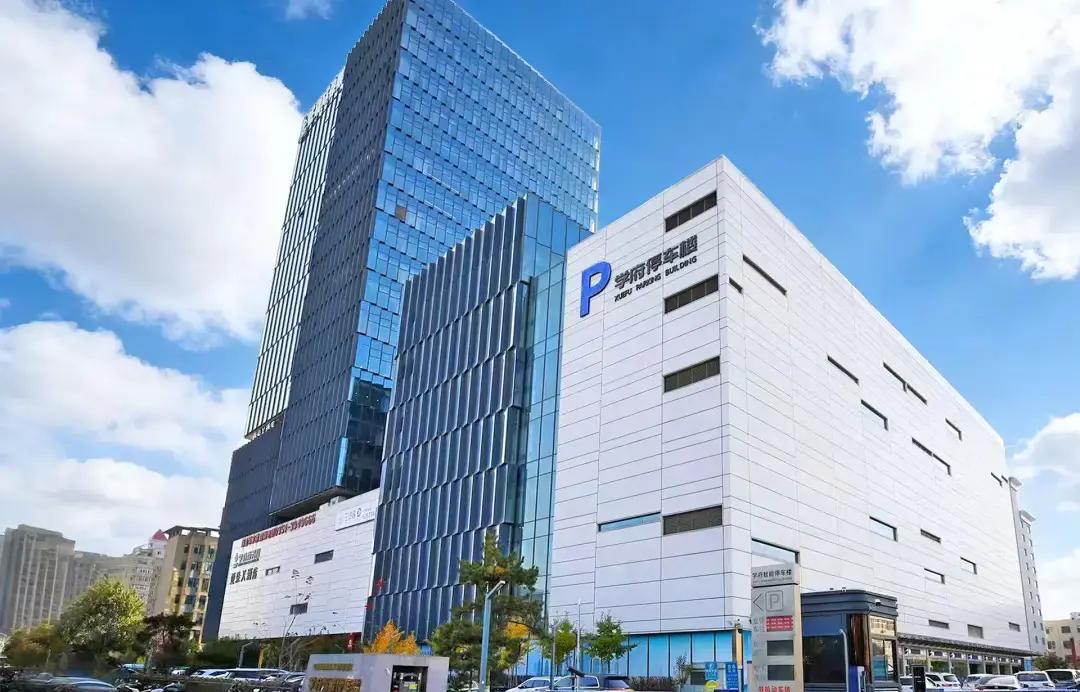
技术之外,更让我觉得有“硬逻辑”的是模式创新。报道提到,投资建设运营的太原学府智能停车楼获全国十大最美立体车库,山西汾阳医院停车楼获全国十大优秀立体车库,形成商业、医院场景立体车库双标杆。
立体车库在很多城市确实被吐槽过,主要原因是成本高、运营难。但如果做成标准化的运营模型,再叠加共享调度,就会把“建停车楼”从工程题变成治理题。
报道还提到一个更让行业人关心的动作:探索全省首单停车场公募REITs,开辟存量盘活新赛道。
这里的意义在于,把停车场资产从“只赚停车费”变成能在资本市场获得长期资金的基础设施属性。对盘活存量来说,资金是绕不开的变量。你要把闲置车位激活,可能要改造、要上设备、要做数据对接,现金流和长期回报要能被金融工具理解。
生态建设方面,报道说与行业头部企业围绕智慧充停、重卡储能、AI算法联合攻关,并依托城市静态治理成套解决方案,在京津冀、江浙沪、珠三角等地区落地标杆项目。
这里我想补一句很多人容易忽略的事实:停车只是入口,静态交通还有更复杂的车流组织问题,比如重卡场景的调度、安全、能耗管理。把不同车辆类型一起纳入系统,平台才能真正支撑“城市一张网”。
报道中最能抓住主旨的部分,是倪华光提出的三点倡议。我把它翻译成人话:停车治理这事儿,不是谁家平台大谁就赢,而是大家得把碎片拼成地图,把车位从各管各变成可协同使用。
第一,共解一道题,提升全社会车位整体利用效率。共享停车的成效不看单一企业运营车位规模,而看全社会停车资源效率提升。山西建投集团愿意开放应用场景、平台资源与接口能力,欢迎市场主体接入,让沉睡闲置车位被激活使用。
第二,共织一张网,推动行业由各自为战走向协同共建。目标是全市一张网、全省一张网、全国一张网,打通数据壁垒,实现跨区域停车资源统筹调度。
第三,共筑一个生态,打通静态交通全产业链。停车产业链条长、环节多,需要联合体、合资公司、战略合作等方式深化协作,并联动金融机构探索停车场资产证券化等可持续融资模式,构建良性产业生态。
你看,这套逻辑和汽车行业的工程思维很像。发动机再强,没有变速箱和底盘匹配就跑不起来;同样,车位系统如果只有入口没有调度,没有数据互通就像只有方向盘没有动力。
共享停车也一样,真正难在“跨主体协同”。车位在小区、在医院、在商圈、在道路旁,产权主体、运营主体、使用人群都不同。如果每家都只看自家利益,车位就永远不能跨时间、跨空间流动。
再回到数据本身,机动车保有量3.66亿辆,车位配比1比0.55,这个比例一旦落地到实际体验上就是:你每次找位都像在跟城市的统计学较劲。
汽车保有量增长之后,居民生活半径和停车需求也变了。过去一家车位可能够用,后来车辆数量上来了,小区配建泊位可能仍按早期规划,结果白天闲置更明显,核心区需求更尖锐。
所以报道提到“资源时空错配问题十分突出”,不是一句空话,而是停车难的主要来源。
我也想说点车友关心的实际细节:共享停车要真正能用,车主体验得靠谱。你在手机里看到空位,实际到现场能不能停进去;系统扣费是否清晰;车位权限是否限制;车牌识别是否准确;不同停车场之间是否存在“跳转结算”和重复收费。
报道没有把所有细节一条条写出来,但它用“车位级地图”“AI定位预测模型”“数字化运营平台”“数据资产入表”这些关键词,指向的是可落地的能力链。能力链不完整,共享停车就容易变成“看起来能停,去了不让停”。
说到“沉睡闲置车位”,我想用一个青岛式比喻。车位像海边的螃蟹窝,平时没人捞。你不去把入口打开,不去调度,不去把捕捞规则统一,螃蟹再多也等不到餐桌。
这背后需要的是运营规则和平台规则,而不是再建一个更大的停车场。建得越多,如果还是私域、不可共享,同样会出现某些时段仍然空、某些时段仍然堵。
还有一个细节,报道说住宅配建泊位占比约八成,小区车位白天空置率48%,使用率不足一半。
这意味着如果能把住宅车位在白天释放一部分到医院、学校、商圈,供给侧就会立刻发生变化。你不需要把所有车位共享,也不需要全盘推倒重来。只要能提升整体利用效率,城市秩序就能更快回到可控状态。
最后我再把话拉回到“行业协同共建”。倪华光说单靠一家企业、一个平台难以完成,需要全行业同题共答。
这句话我特别有共鸣。作为车主,我们希望的是停车系统像导航一样准确。车主不关心你们怎么谈接口、怎么登记数据资产、怎么做股权控股。车主只关心我下车能不能停、走之前能不能结算、孩子上学和家里老人看病有没有多耗时间。
把协同做实,才会让这些看不见的后台能力变成可感知的城市体验。
现在很多城市还在纠结到底该怎么做。报道给的答案更像一条清晰的路线:盘活存量,推动车位共享;用数字化平台形成“一张网”;用技术把车位变成可识别可调度的资源;用金融工具把停车资产转化为可持续资金来源;最后通过开放接口和跨主体协作把局部效率叠加成城市效率。
而对车友我想补一刀也算提醒:以后再遇到找不到位,别只怪自己开得晚,也别只盯着某个停车场是不是没修好。你得问一句更“工程”的问题:这个车位资源有没有被数字化纳管?有没有实现共享调度?有没有跨平台互通?你看见的堵,往往是系统在不同主体间没有打通。